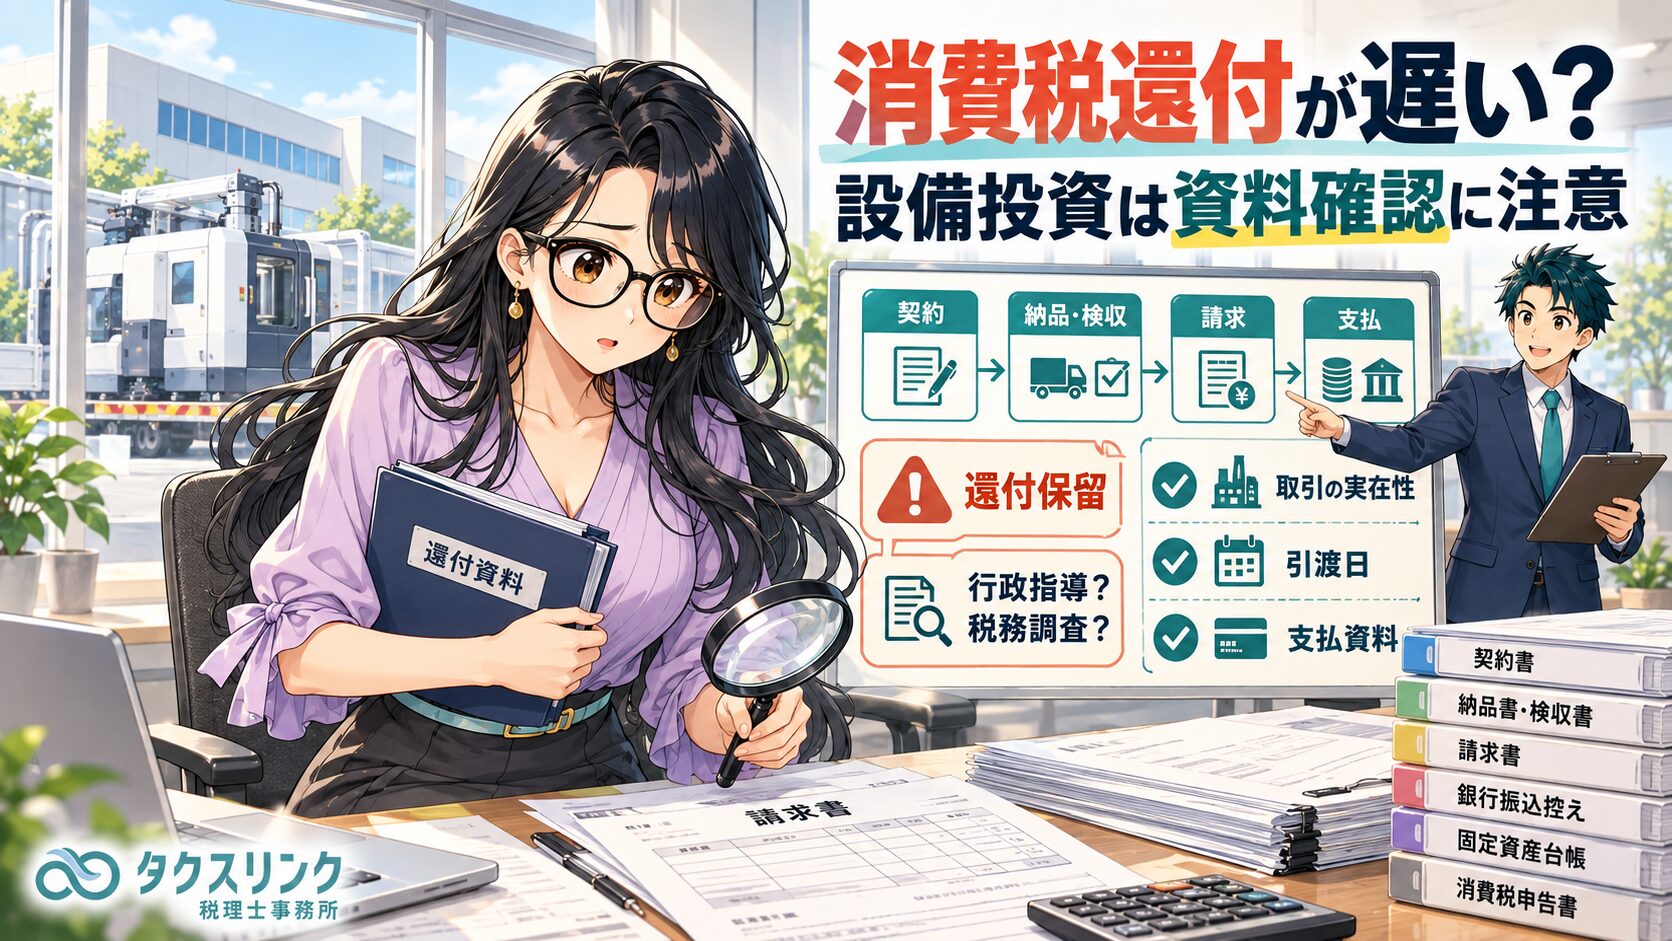
消費税の還付申告をしたのに、なかなか還付金が振り込まれない。
特に、機械装置や建物などの設備投資によって多額の還付申告となった場合、「税務署で止められているのでは?」「税務調査になるのでは?」と不安になる方も多いと思います。
消費税の還付申告は、申告書を提出すれば直ちに機械的に支払われるというものではありません。
税務署が申告内容について確認が必要と判断した場合には、還付をいったん保留し、資料提出を求めたり、場合によっては正式な税務調査を行ったりすることがあります。

経営者
消費税の還付申告をしたのですが、なかなか還付されません。
申告内容に何か問題があるのでしょうか?

税理士
還付が遅いからといって、直ちに申告内容に問題があるとは限りません。
消費税の還付申告では、税務署が申告内容や添付資料などを確認し、追加確認が必要と判断した場合には、還付金の支払をいったん保留することがあります。
特に、設備投資などによって通常より大きな還付額になっている場合は、取引の実在性や取得時期、金額、事業用途などを詳しく確認されることがあります。
消費税の還付は、申告すればすぐ振り込まれるわけではない
経営者
消費税法には、還付しなければならないと書いてあるのではないですか?
税理士
はい。
消費税法第52条第1項では、申告書に控除不足額が記載されている場合、税務署長はその不足額に相当する消費税を還付すると定めています。
ただし、「申告書を提出してから何日以内に必ず支払う」という一律の支払期限が定められているわけではありません。
そのため、税務署が申告内容の確認を必要と判断した場合には、確認が終わるまで還付が保留されることがあります。
どのような場合に還付確認が厳しくなりやすい?
経営者
設備投資で還付額が大きくなったのですが、それだけで税務調査になるのでしょうか?
税理士
高額還付だから必ず調査になる、というわけではありません。
また、「還付額が○万円以上なら必ず調査する」といった一律の金額基準も、公表されているものは確認できません。
ただし、例えば次のような場合は、税務署として確認すべき事項が増えるため、還付審査が深くなる可能性があります。
・通常の事業規模に比べて設備投資額が大きい
・課税期間の終了直前に高額設備を取得している
・新設法人や新規事業で、過去の申告実績が少ない
・取引先との関係や資金の流れが分かりにくい
・請求額、帳簿計上額、支払額が一致していない
・設備の取得時期や引渡時期が不明確
・多額の未払金が残っている
・取引先と連絡が取れない
・設備の現物や設置状況を確認しにくい
これらは機械的な調査選定基準ではありませんが、実務上、確認事項が増えやすいポイントです。
設備投資では「契約書と請求書」だけでは足りないことがある
経営者
設備を買った請求書はあります。
それを出せば十分ですか?
税理士
請求書は重要ですが、高額な設備投資では、それだけで確認が終わるとは限りません。
税務署が確認したいのは、主に次のような一連の事実関係です。
「本当にその設備を取得したのか」
「その課税期間中に引渡しを受けたのか」
「請求書に記載された金額で実際に取引したのか」
「法人の事業に使用する設備なのか」
「代金の支払いは実際に行われているのか」
そのため、契約から取得、支払い、会計処理までを一連の資料で説明できる状態にしておくことが重要です。
設備投資の還付で求められる可能性がある資料
経営者
具体的には、どのような資料を準備しておけばよいですか?
税理士
当事務所で設備投資型の還付申告を確認する場合は、契約、納品・検収、請求、支払、会計計上、固定資産台帳、消費税申告までが一本につながるように資料を整理します。
主に、次のような資料を準備しておくと説明しやすくなります。
設備投資の還付で準備しておきたい資料
設備を取得した「日」が重要
経営者
代金を支払った日が、そのまま仕入税額控除を受ける日になるのですか?
税理士
必ずしもそうではありません。
設備などの資産を取得した場合、消費税法基本通達11-3-1では、原則として資産の譲受けをした日が課税仕入れを行った日になります。
つまり、契約日や請求書発行日、支払日だけで判断するのではなく、実際の引渡日、納品日、検収状況などが重要です。
割賦購入の場合についても、消費税法基本通達11-3-2では、原則として資産の引渡し等を受けた日が課税仕入れの日になります。
銀行振込資料は非常に重要ですが、「お金を払った日=仕入税額控除の日」という意味ではありません。
還付申告では、申告書の明細書も重要
経営者
設備投資の資料以外に、申告書側で注意することはありますか?
税理士
還付申告では、「消費税の還付申告に関する明細書」の内容も重要です。
法人用の還付申告明細書では、還付理由のほか、主な課税売上や仕入れ、固定資産の取得状況などを記載します。
特に、1件100万円以上の主な固定資産については、取得年月日、金額、取引先、登録番号などを記載する構成になっています。
この明細書と、総勘定元帳、固定資産台帳、請求書、支払資料の金額がきれいに一致しているかは、あらかじめ確認しておくべきです。
「行政指導」と「税務調査」は別物
経営者
税務署から「資料を出してください」と電話が来ました。
これはもう税務調査ですか?
税理士
必ずしも税務調査とは限りません。
実務上は、大きく次の3段階で考えると分かりやすいです。
通常の還付審査
行政指導としての電話・書面照会
国税通則法に基づく正式な税務調査
税務署から連絡があった場合は、まず、
「今回のご連絡は、行政指導による還付内容の確認でしょうか。それとも国税通則法に基づく税務調査でしょうか」
と確認してください。
国税庁も、行政指導と税務調査は区別して取り扱うことを公表しています。
正式な税務調査になった場合はどうなる?
経営者
正式な税務調査になった場合は、どこまで調べられますか?
税理士
国税通則法第74条の2により、税務職員は消費税の調査について、納税者に質問し、帳簿書類その他の物件を検査したり、提示や提出を求めたりすることができます。
必要があれば、取引先側へ取引内容を確認する、いわゆる反面確認につながることもあります。
そのため、
契約書では1000万円
請求書でも1000万円
帳簿も1000万円
銀行振込も1000万円
固定資産台帳も1000万円
実際の設備も存在している
というように、一連の資料が整合していることが重要です。
経営者
税務調査の場合は、いきなり会社へ来るのでしょうか?
税理士
実地調査の場合、原則として国税通則法第74条の9に基づき、調査日時、場所、目的、税目、対象期間、対象帳簿などについて事前通知があります。
ただし、証拠隠滅など調査の適正な遂行に支障が生じるおそれがある一定の場合には、国税通則法第74条の10により、事前通知を行わずに調査することもあります。
調査終了時には、国税通則法第74条の11に基づき、問題がなければその旨の通知、問題がある場合には調査結果の説明などが行われます。
取引先への確認で還付が長期化することもある
経営者
還付が何か月もかかることもあるのでしょうか?
税理士
取引内容の確認に時間がかかれば、還付確認も長期化することがあります。
国税庁も、消費税還付申告の確認において、
取引先と連絡が取れない
金銭の授受を確認できない
証拠書類が十分ではない
といった場合に、確認に時間を要することがあると公表しています。
特に高額設備の場合は、納税者側の資料だけでなく、取引先への確認まで行われると、どうしても時間がかかることがあります。
請求書があれば必ず仕入税額控除できるわけではない
経営者
適格請求書があれば、それで問題ないですか?
税理士
適格請求書の保存は重要ですが、それだけで全ての確認が終わるわけではありません。
消費税法第30条では、原則として仕入税額控除を受けるために、一定事項を記載した帳簿と請求書等の保存が必要です。
ただし、税務署が還付の適否を確認する場合には、その請求書に記載された取引が本当に行われたのかも確認します。
そのため、
契約書
納品書
検収書
支払資料
設備写真
固定資産台帳
なども重要になります。
建物取得の場合は、さらに注意が必要
経営者
建物を購入した場合も同じですか?
税理士
基本的な考え方は同じですが、建物の場合は追加で確認すべき論点があります。
例えば、
土地と建物の金額区分
建築工事の内訳
課税売上に使うのか
非課税売上に使うのか
居住用賃貸建物に該当しないか
課税売上割合や用途区分が適切か
といった点です。
特に居住用賃貸建物については、仕入税額控除が制限される制度があるため、高額な不動産取得では慎重な確認が必要です。
税務署から連絡が来たら、資料を一本の流れで整理する
経営者
税務署から資料提出を求められたら、とりあえず言われたものを順番に出せばよいですか?
税理士
資料を小出しにするよりも、取引の流れが一目で分かる形に整理した方が説明しやすくなります。
当事務所では、
契約
発注
納品・検収
請求
会計計上
支払
固定資産台帳
消費税申告
という流れを一本の証拠関係として整理します。
税務署が知りたいのは、「本当にその設備を、その時期に、その金額で取得し、事業に使用しているのか」という点だからです。
消費税還付が遅いときの確認ポイント
町田・相模原で消費税の還付申告に不安がある方へ
設備投資による消費税還付では、単に申告書を作成するだけではなく、契約から設備取得、支払、会計処理、固定資産台帳、仕入税額控除までの整合性を確認することが重要です。
特に、税務署から既に資料提出の連絡が来ている場合には、行政指導なのか正式な税務調査なのかを確認したうえで、提出資料を整理する必要があります。
町田・相模原を中心に東京都・神奈川県で税理士をお探しの方は、タクスリンク税理士事務所へご相談ください。
主な根拠
※本記事は、一般的な消費税の還付審査・調査実務を解説したものです。実際の取扱いは、還付額、設備の種類、取得時期、事業内容、課税売上割合、証憑の保存状況、税務署からの連絡内容などによって異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。