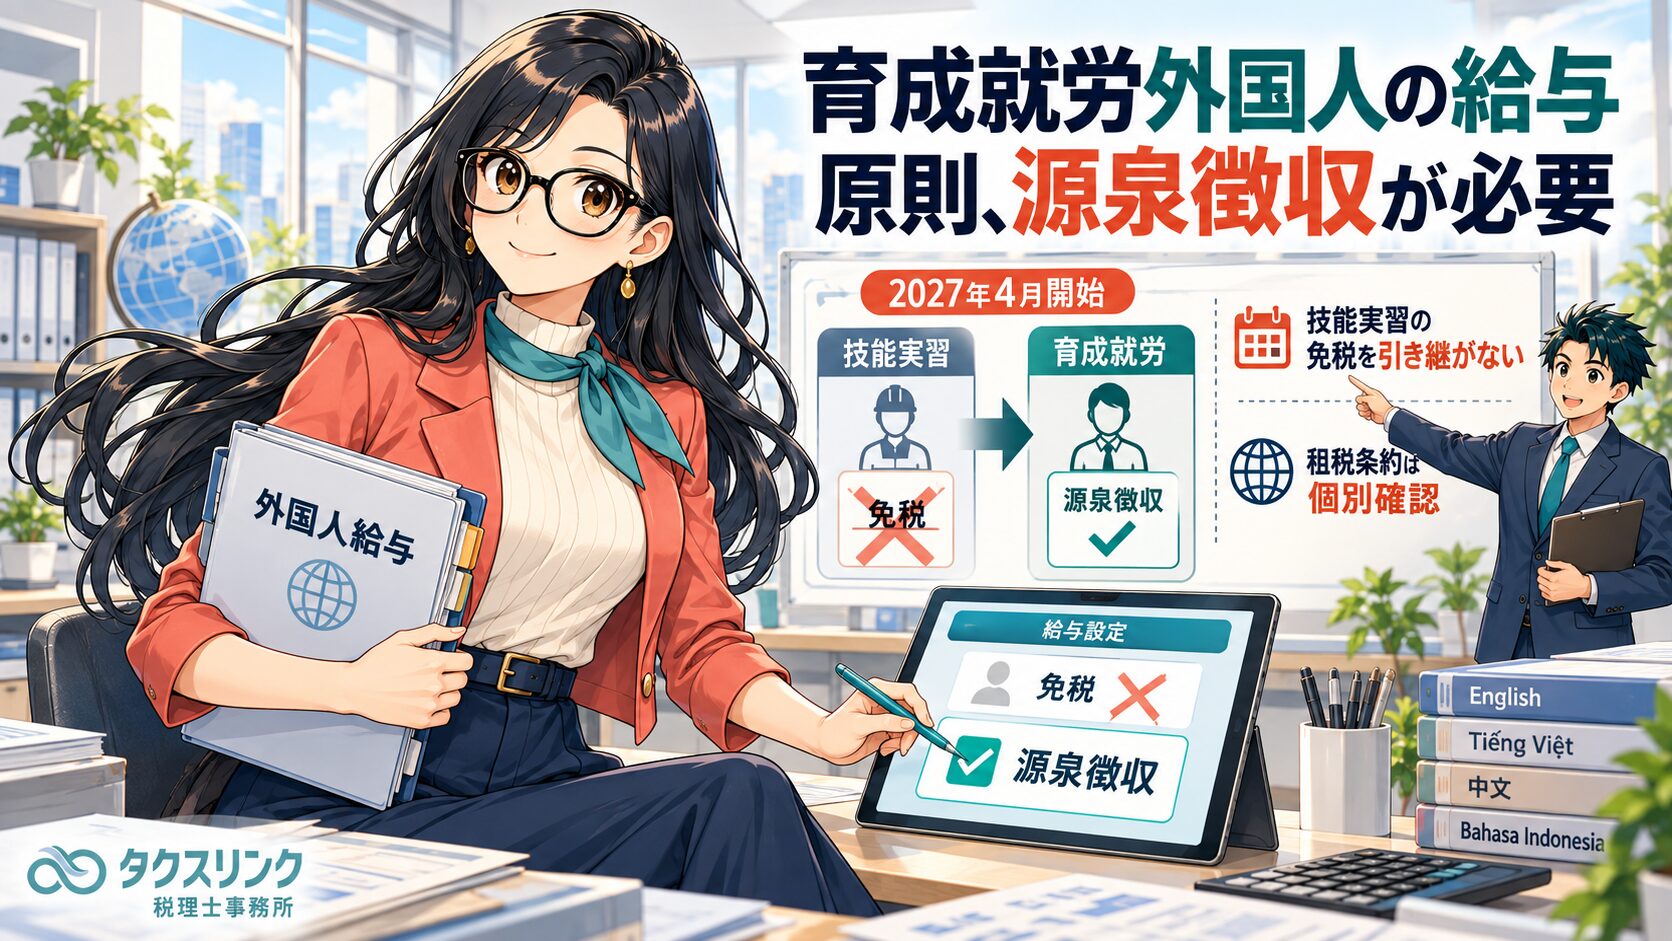
2027年4月から、技能実習制度に代わる新しい外国人材制度として「育成就労制度」が始まります。
外国人を受け入れている企業にとって、税務上特に注意したいのが給与からの所得税の源泉徴収です。
従来の技能実習生については、中国など一部の国との租税条約により、一定の要件を満たす場合に給与について所得税が免税となるケースがありました。
しかし、育成就労外国人については、2026年9月15日付で国税庁が文書回答を行い、同年9月18日にその内容を公表しています。
この文書回答では、育成就労外国人は、原則として租税条約上の「専ら訓練を受ける者」には該当せず、育成就労実施者から受け取る給与は所得税の課税対象・源泉徴収の対象になるとの考え方が示されています。
そのため、2027年4月以降の給与計算では、
「技能実習生のときに免税になるケースがあったから、育成就労でも同じように免税になる」
と考えないことが重要です。

経営者
2027年4月から育成就労制度が始まると聞きました。
育成就労外国人に支払う給与にも、所得税の源泉徴収は必要ですか?

税理士
原則として必要です。
育成就労外国人が日本の受入企業である育成就労実施者との雇用契約に基づいて働き、その対価として給与を受け取る場合、その給与は所得税法上の給与所得として課税対象になります。
そのため、通常は日本人従業員と同じように、給与の支払時に所得税等を源泉徴収することになります。
国税庁が2026年9月18日に公表した文書回答事例でも、育成就労実施者から支払を受ける給与について、原則として所得税の課税対象・源泉徴収の対象になるとの考え方が示されています。
経営者
技能実習生の場合は、租税条約で所得税が免税になることがあると聞いたことがあります。
育成就労でも同じではないのですか?
税理士
そこが、技能実習と育成就労の大きな違いです。
2026年9月15日、国税庁は、出入国在留管理庁・厚生労働省からの照会に対して、
「育成就労外国人は、原則として租税条約上の『専ら訓練を受ける者』には該当せず、育成就労実施者から受ける給与は所得税の課税対象・源泉徴収の対象になる」
という考え方について、「貴見のとおりで差し支えありません」と回答しています。
この文書回答は2026年9月18日に国税庁ホームページで公表されました。
つまり、通常の育成就労外国人については、
「原則課税・原則源泉徴収」
という前提で給与計算を考える必要があります。
経営者
なぜ技能実習とは扱いが違うのでしょうか?
税理士
制度の目的が違うためです。
技能実習制度は、日本で修得した技能等を開発途上地域などへ移転し、国際協力に貢献することを制度目的としていました。
一方、育成就労制度は、人材育成だけでなく、日本国内の人手不足分野における「人材確保」そのものを目的としています。
原則3年間の就労を通じて、特定技能1号水準の技能を有する人材を育成し、その後の特定技能制度への移行につなげることも想定された制度です。
また、育成就労外国人は受入企業との雇用契約に基づいて業務に従事し、その対価として給与を受け取ります。
技能実習制度にあった「労働力の需給の調整の手段として行われてはならない」とする考え方とも制度設計が異なります。
こうした点から、育成就労外国人は、租税条約上の「専ら訓練を受けるために日本に滞在している者」とは性格が異なると整理されています。
経営者
技能実習生の場合は、なぜ租税条約で免税になることがあったのでしょうか?
税理士
日本が締結している一部の租税条約には、学生、事業修習者、研修員などについて特別な免税規定があります。
たとえば、一定の者が専ら職業上必要な訓練を受けるために日本へ滞在している場合、その者が生計、教育、訓練などのために受け取る一定の所得を、日本の所得税から免除する条約があります。
従来の技能実習制度では、制度目的や実際の活動内容、対象となる租税条約の規定によっては、「事業修習者」「研修員」などに該当し、免税を受けられる可能性がありました。
ただし、技能実習生であれば自動的に免税になるわけではありません。
対象国との租税条約の内容と、本人が何を目的として日本に滞在し、実際にどのような活動をしているのかを確認する必要があります。
経営者
中国人技能実習生は所得税が免税になる、と聞いたことがあります。
税理士
中国については、日中租税協定第21条があり、従来から技能実習生や研修生などについて免税の適用が問題になることが多い国です。
日中租税協定第21条では、専ら教育・訓練を受けるため、または特別の技術的経験を習得するために日本に滞在する一定の学生、事業修習者、研修員について、その生計、教育、訓練のために受け取る一定の給付や所得を免税とする規定があります。
ただし、これも「中国人だから必ず免税」という意味ではありません。
本人が租税協定上の要件を満たしているか、実際の活動内容が制度や在留資格に沿ったものとなっているかなどを確認する必要があります。
また、2027年4月から新たに受け入れる育成就労外国人については事情が異なります。
育成就労については、国税庁が原則として「専ら訓練を受ける者には該当しない」とする考え方を明らかにしているため、技能実習における免税の考え方をそのまま当てはめることはできません。
経営者
では、育成就労外国人について租税条約による免税は一切ないのでしょうか?
税理士
「一切ない」とまでは言い切れません。
国税庁の文書回答も「原則として」としており、さらに、この文書回答は照会された事実関係を前提とした一般的な回答で、具体的な事案では異なる課税関係が生じる場合があることも明記されています。
そのため、個別の租税条約や具体的な事実関係によっては、別途検討が必要となる可能性があります。
ただし、通常の育成就労計画に基づき、日本企業との雇用契約によって人手不足分野で働き、その対価として給与を受け取る典型的な育成就労外国人については、学生・事業修習者・研修員等に関する租税条約の免税規定を最初から適用できるものと考えない方がよいでしょう。
租税条約による免税を検討する場合には、国籍だけではなく、
来日前の居住地国、対象となる租税条約の条文、在留目的、実際の業務内容、雇用契約、給与の性質
などを個別に確認する必要があります。
経営者
租税条約を使う場合は、何か手続も必要ですか?
税理士
必要です。
たとえば、学生・事業等の修習者などに関する租税条約の規定によって源泉所得税等の免除を受ける場合には、原則として、入国後最初に報酬などの支払を受ける日の前日までに「租税条約に関する届出書」を給与等の支払者を経由して、その支払者の所轄税務署へ提出します。
事業等の修習者については、その者が訓練を受ける施設や事業所が発行する「事業等の修習者であることを証明する書類」の添付も必要です。
ただし、届出書を提出すれば免税になるわけではありません。
まず先に、その外国人が対象となる租税条約上の免税要件を本当に満たしているかを確認する必要があります。
経営者
育成就労外国人は、日本の所得税では居住者になるのでしょうか?
税理士
通常の育成就労外国人については、所得税法上の「居住者」として取り扱うケースが多いと考えられます。
所得税法上、国内に住所を有する人、または現在まで引き続いて1年以上国内に居所を有する人は「居住者」とされます。
また、国内に居住することとなった人が「国内において継続して1年以上居住することを通常必要とする職業」を有する場合には、国内に住所を有する者と推定する取扱いがあります。
育成就労制度は、原則3年間の就労を通じて人材を育成する制度ですので、典型的なケースではこの取扱いにより居住者となることが多いでしょう。
ただし、居住者・非居住者の判定は在留資格だけで機械的に決まるものではありません。
実際の雇用期間、在留予定、住居、職業、家族関係などの客観的事実を踏まえて個別に判断する必要があります。
経営者
居住者であれば、給与計算は普通の従業員と同じですか?
税理士
基本的には同じです。
給与所得者の扶養控除等申告書を提出している場合には、通常の給与所得者と同様に源泉徴収税額表を使用します。
2027年中に支払う給与については、令和9年分の源泉徴収税額表を使用し、扶養控除等申告書の提出状況などに応じて甲欄・乙欄等を適用します。
なお、令和9年分の源泉徴収税額表は、所得税だけでなく、防衛特別所得税および復興特別所得税を併せて源泉徴収するための税額表となっています。
一方、個別事情によって非居住者に該当する場合には取扱いが異なります。
非居住者が日本国内で行った勤務に対して受ける給与については、租税条約による免税等がない限り、原則として20.42%の税率で源泉徴収する必要があります。
したがって、外国人従業員については、まず居住者・非居住者の判定を行うことが重要です。
経営者
今、技能実習生について租税条約免税を使っています。
2027年4月になったら何を確認すればよいですか?
税理士
まず重要なのは、2027年4月1日に育成就労制度が始まっても、現在の技能実習生が自動的に育成就労外国人へ切り替わるわけではないという点です。
一定の経過措置が設けられており、施行日時点ですでに技能実習を行っている人などは、要件を満たす範囲で引き続き技能実習制度による実習を継続できます。
また、経過措置の対象となる技能実習生について、技能実習から育成就労へ在留資格を変更することはできないとされています。
したがって、2027年4月以降は、
現在の技能実習制度を経過措置によって継続する人なのか、
新たに育成就労制度によって受け入れる人なのか
を区分して管理することが重要です。
現在、技能実習生について租税条約による免税を適用している場合には、その人について適用している租税条約、根拠条項、免税要件、適用期間などを改めて確認してください。
一方、新たに育成就労外国人を受け入れる場合には、従来の技能実習生に対する「源泉徴収なし」という給与設定をそのまま流用せず、原則として源泉徴収の対象となることを前提に給与計算を設定する必要があります。
経営者
税務調査などで問題になった事例はありますか?
税理士
技能実習・研修に関係するものとして、国税不服審判所の平成21年3月24日裁決があります。
この事案では、中国人の外国人研修生等について、受入企業側は日中租税協定第21条による免税を主張しました。
しかし、研修計画書に記載された研修が行われていないことなどから、研修生らは「研修」等の在留資格の基準に適合する活動を行っているとは認められないと判断されました。
そのため、日中租税協定第21条に規定する事業修習者等には該当せず、研修手当等について租税協定による免税は認められませんでした。
この裁決からも、
「在留資格や名称が研修・技能実習だから、自動的に租税条約で免税になるわけではない」
という点が分かります。
名称だけでなく、実際にどのような目的で日本に滞在し、どのような活動を行っているのかという実態まで確認する必要があります。
経営者
結局、2027年4月からはどう運用するのが安全ですか?
税理士
新たに受け入れる通常の育成就労外国人については、
「原則課税・原則源泉徴収」
として給与計算を設定するのが基本です。
一方、現在技能実習生を受け入れている企業については、2027年4月1日の制度開始後も、経過措置によって技能実習を継続する人が存在します。
そのため、
「技能実習制度を継続する人」
と
「新たに育成就労制度で受け入れる人」
を混同しないことが重要です。
特に、これまで中国人技能実習生などについて日中租税協定第21条による免税を適用していた企業では、その給与設定を新たな育成就労外国人にそのまま流用しないよう注意してください。
外国人であるという理由や国籍だけで免税と判断せず、在留資格、居住者・非居住者の区分、対象となる租税条約の条文、本人の滞在目的、実際の業務内容などを確認する必要があります。
町田・相模原で外国人従業員の源泉所得税にお困りの事業者の方へ
外国人従業員の給与課税は、在留資格だけで判断できるものではありません。
居住者・非居住者の判定、租税条約、在留目的、給与の性質、租税条約に関する届出書などを総合的に確認する必要があります。
特に2027年4月の育成就労制度開始後は、経過措置によって技能実習を続ける外国人と、新たに育成就労制度によって受け入れる外国人が併存する可能性があります。
現在、技能実習生について租税条約による免税を適用している企業や、新たに育成就労外国人の受入れを予定している企業では、給与システムの源泉徴収設定を事前に確認しておくことが重要です。
町田・相模原を中心に、外国人従業員の源泉所得税や給与計算の税務判断にお困りの場合は、タクスリンク税理士事務所へご相談ください。
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の課税関係は、国籍、租税条約、来日前の居住地、在留資格、在留期間、雇用契約、実際の業務内容などによって異なります。租税条約免税を適用する場合は、個別確認が必要です。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月25日育成就労外国人の給与は源泉徴収が必要?技能実習との違いを税理士が解説
- 消費税2026年9月24日消費税の還付が遅い理由は?還付保留・追加資料・税務調査を税理士が解説
- 税金あれこれ2026年9月24日住民税は海外に住めば0円になる?「1月1日ルール」の仕組みとよくある勘違い
- 消費税2026年9月23日決済手数料の消費税は課税?非課税?PayPay・Stripe・Square・Airペイを税理士が解説