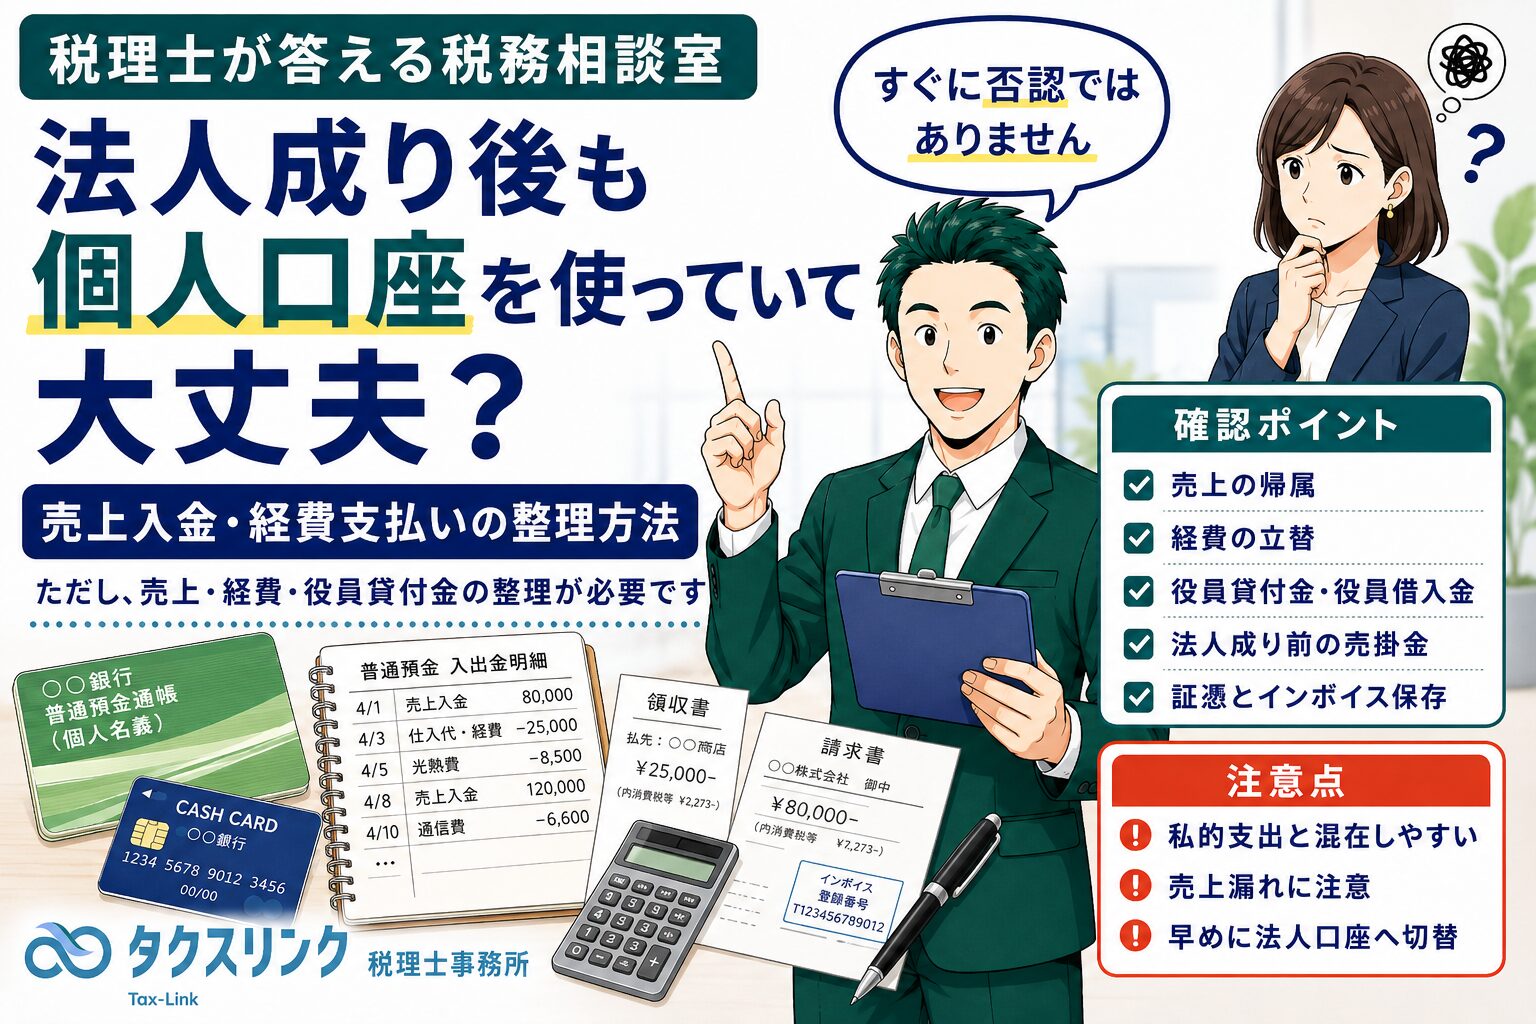
法人成りをした後も、売上の入金や経費の支払いを代表者個人名義の通帳で続けているケースがあります。
個人名義の通帳を使っていることだけで、直ちに売上や経費が否認されるわけではありません。
ただし、法人成り後の法人事業に関する売上は、個人口座に入金されていても法人の売上として計上する必要があります。また、代表者が個人口座から法人経費を支払った場合も、法人の業務に必要な支出で証憑があれば、法人経費として処理できる可能性があります。
問題は、個人取引と法人取引が混在することで、売上計上漏れ、私的支出の混入、役員貸付金の増加を疑われやすくなる点です。

経営者
法人成りしましたが、売上の入金も経費の支払いも、まだ個人名義の通帳で行っています。
税務上、問題ありますか?

税理士
個人名義の通帳を使っていることだけで、直ちに税務上認められなくなるわけではありません。
ただし、法人成り後の法人事業に関する売上は、個人口座に入金されていても法人の売上として計上する必要があります。
また、法人の経費を代表者の個人口座から支払った場合は、法人の業務に必要な支出で、領収書や請求書などの証拠があれば、代表者が立て替えた法人経費として処理します。
経営者
口座名義が個人でも、法人の売上として処理すればよいということですか?
税理士
はい。税務上は、単に通帳の名義だけで判断するのではなく、実際に誰の事業から生じた収益なのかを見ます。
法人設立後、法人として契約し、法人として商品を販売したりサービスを提供したりしているのであれば、その売上が個人口座に入金されていても、法人の売上として計上する必要があります。
この点は、名義人ではなく実際に収益を享受する者に所得を帰属させる、実質所得者課税の考え方に関係します。
経営者
個人口座に入った法人売上は、会計上どう処理しますか?
税理士
一般的には、法人側で売上を計上し、同時に代表者に対する債権として整理します。
たとえば、法人の売上100万円が代表者個人の口座に入金された場合、法人側では、法人の売上は発生しているが、そのお金を代表者が受け取っている状態になります。
そのため、法人から代表者への「役員貸付金」またはこれに準じる未精算の債権として整理します。
その後、代表者から法人へ送金したときに、その役員貸付金等を消し込みます。
経営者
逆に、法人の経費を個人口座から支払った場合はどうなりますか?
税理士
その場合は、代表者が法人経費を立て替えたものとして処理します。
法人の業務に必要な支出で、領収書、請求書、契約書、通帳明細などから内容を説明できる場合は、法人の経費として処理できる可能性があります。
この場合、法人側では経費を計上し、同時に代表者に対する未払金、役員借入金などとして整理します。
後日、法人から代表者へ精算したときに、その役員借入金等を消し込みます。
経営者
つまり、個人口座に入った法人売上は役員貸付金、個人が払った法人経費は役員借入金ということですか?
税理士
基本的な整理としては、その理解でよいです。
ただし、実務上は単純に差額だけを送金して終わりにするのではなく、個々の売上、経費、送金を一つずつ確認して記帳する必要があります。
特に、個人口座に法人売上が入金され、その資金を代表者が長期間保有している場合は、役員貸付金が多額になります。
役員貸付金が多額または長期に残ると、金融機関からの評価が悪くなったり、利息相当額や役員給与認定の論点が生じたりすることがあります。
経営者
個人口座から生活費も払っています。その中に法人の経費も混ざっています。
税理士
そこが一番危険です。
個人の生活費と法人取引が混在していると、税務調査では、法人売上の計上漏れや、私的支出を法人経費にしていないかを疑われやすくなります。
法人経費として処理するためには、少なくとも支払先、支払日、金額、内容、事業との関係、証憑の有無を説明できる必要があります。
説明できない支出を法人経費に入れると、法人税上の損金性だけでなく、代表者への役員給与や経済的利益の問題につながる可能性があります。
経営者
法人成り前の個人事業の売掛金が、法人設立後に個人口座へ入金されているものもあります。
税理士
その点は、法人売上とは分けて整理する必要があります。
売上が個人事業に帰属するのか、法人に帰属するのかは、単純な入金日や口座名義だけでは判断できません。
契約当事者、請求書の名義、商品の引渡日、役務提供日、法人成り時に売掛金を法人へ引き継いだかどうかなどを確認します。
法人成り前に個人事業として発生した売掛金で、法人へ譲渡・引継ぎしていないものは、原則として個人事業側の入金として整理します。
一方、法人成り後に法人として提供した商品やサービスに係る売上は、個人口座に入金されていても法人売上として整理します。
経営者
消費税の処理も問題になりますか?
税理士
問題になります。
個人口座から支払っていることだけで、直ちに仕入税額控除ができなくなるわけではありません。
ただし、法人の課税仕入れであることを説明できる帳簿と、インボイスや請求書等の保存が必要です。
また、インボイス制度では、原則として適格請求書に交付を受ける事業者の氏名または名称などが記載されます。実務上は、請求書や領収書の宛名も法人名に統一することが望ましいです。
経営者
過去分はどう整理すればよいですか?
税理士
まず、法人成り日以後の個人口座明細をExcelなどで一覧化してください。
そのうえで、法人売上、法人成り前の個人事業の売掛金、法人経費の立替払い、個人の生活費や私的支出、法人から個人への送金、個人から法人への送金に区分します。
法人売上は法人の売上として計上し、個人口座に残っている法人資金は役員貸付金等として整理します。
個人が支払った法人経費は、証憑と対応させたうえで役員借入金等として整理します。
過去に法人売上が未計上になっている場合や、個人が法人資金を私的に使用している場合は、修正申告や役員給与認定の検討が必要になることがあります。
経営者
今後はどうすればよいですか?
税理士
早急に法人名義の口座へ切り替えてください。
売上入金、経費支払い、クレジットカード、各種決済サービス、口座振替などを、できる限り法人名義に統一します。
個人名義口座を使い続けるほど、法人と個人の区分が曖昧になり、税務調査でも金融機関審査でも説明が難しくなります。
法人成り後は、法人のお金と代表者個人のお金を明確に分けることが重要です。
町田・相模原で法人成り後の経理に不安がある方へ
法人成り後は、個人事業時代の通帳、売掛金、クレジットカード、口座振替がそのまま残り、法人取引と個人取引が混在しやすい時期です。
しかし、この整理を曖昧にしたままにすると、売上計上漏れ、私的経費の混入、役員貸付金の増加、消費税の仕入税額控除の不備につながります。
町田・相模原で、法人成り後の経理整理、法人名義口座への切替、役員貸付金・役員借入金の整理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、法人成り日、契約名義、売掛金の引継ぎ、通帳明細、証憑の保存状況、消費税の課税区分などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月22日法人成り時の棚卸資産の引継価格は?在庫譲渡・70%基準・消費税を税理士が解説
- 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説