一人会社の代表取締役が、会社名義で借り上げた社宅に住んでいる場合、その社宅で使用する家具や家電を会社の経費で購入することはできるのでしょうか。
例えば、ベッド、マットレス、冷蔵庫、洗濯機、テレビなどです。
会社が借り上げた社宅なのだから、そこで使用する家具・家電も会社の経費にできると考える方もいるかもしれません。
しかし、税務上は、役員社宅の建物を貸すことと、家具・家電を貸すことは、原則として別の問題です。
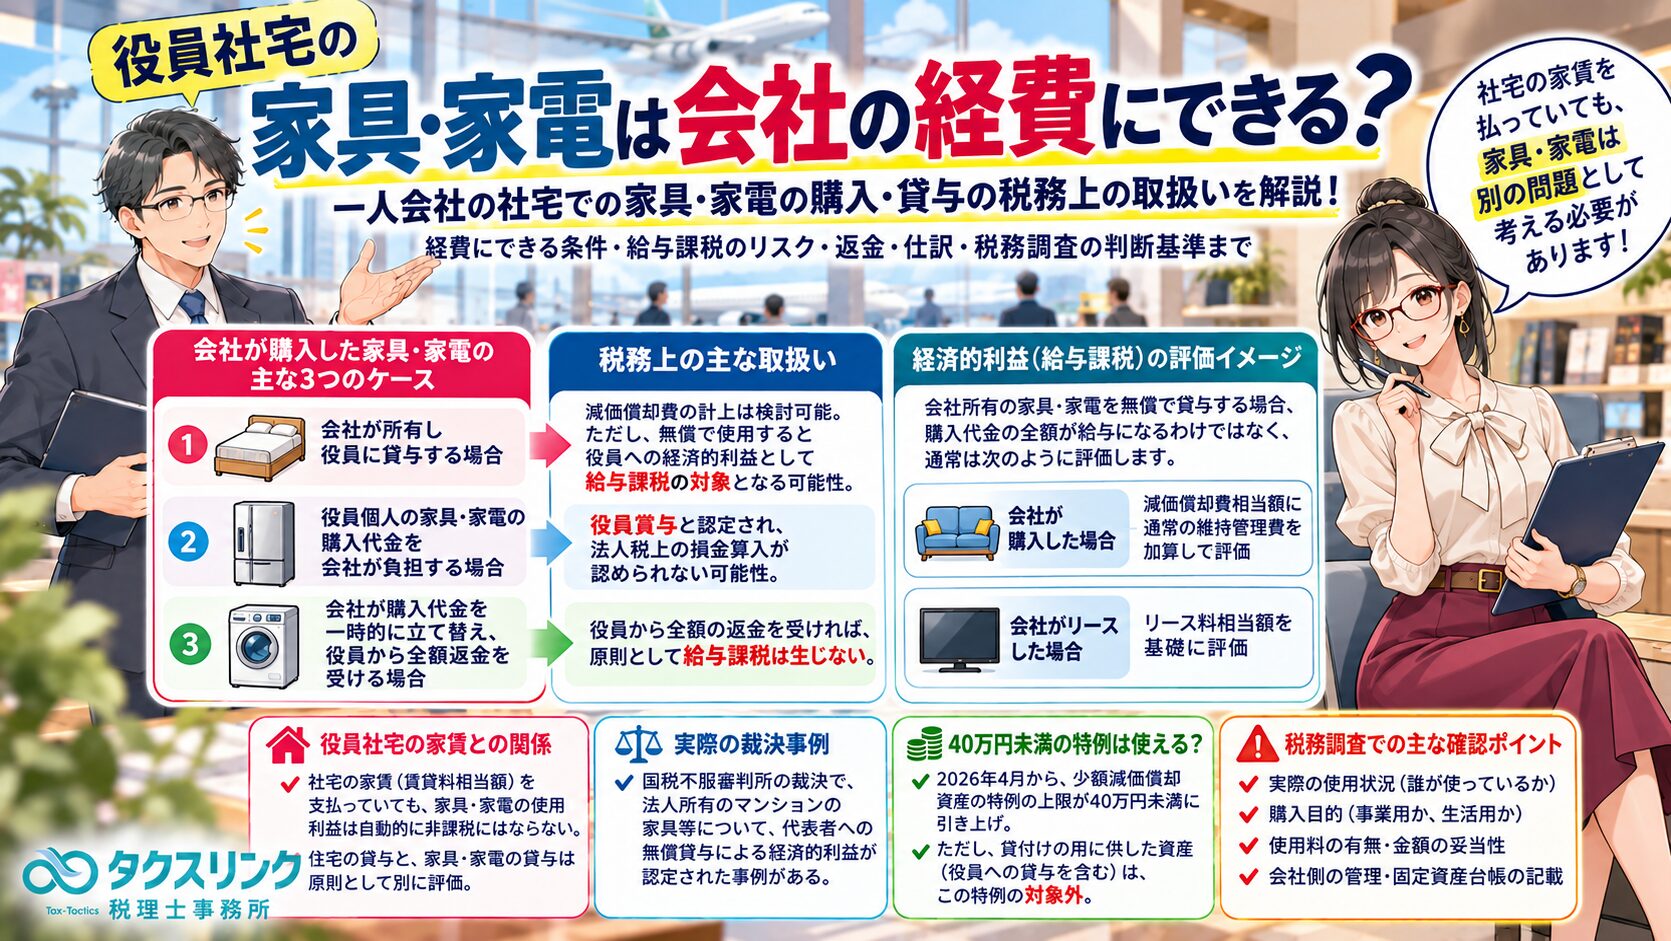
会社が購入した家具・家電を代表取締役が無償で使用した場合、役員への経済的利益として給与課税されることがあります。また、役員個人の生活用品の購入代金を会社が最終的に負担した場合には、役員賞与と認定され、法人税上の損金算入が認められない可能性があります。
実際に国税不服審判所では、法人所有のマンションに設置された家具・カーテン・食器等について、代表者への無償貸与による経済的利益を認定した裁決があります。
今回は、役員社宅の家具・家電について、会社の経費にできる条件、固定資産として貸与する場合、役員賞与になる場合、すでに会社が購入代金を支払っている場合の返金・仕訳処理、税務調査での判断基準まで詳しく解説します。
役員社宅の家具・家電は会社の経費になる?

経営者
一人会社の代表取締役です。
会社名義でマンションを借り上げ、役員社宅として住んでいます。
社宅で使うために、ベッド、マットレス、冷蔵庫、洗濯機、テレビなどを購入したいと考えています。
社宅は会社名義なので、家具や家電も会社の経費にできますか?

税理士
会社が家具・家電を購入すること自体は可能です。
しかし、会社が購入したという理由だけで、その購入費用を法人税上の損金にできるわけではありません。
まず、次の3つを区別する必要があります。
- 会社が家具・家電を所有し、役員に貸与する場合
- 役員個人の家具・家電の購入代金を会社が負担する場合
- 会社が購入代金を一時的に立て替え、役員から全額返金を受ける場合
この3つは、税務上の取扱いが異なります。
また、会社所有の家具・家電を役員に貸与する場合でも、役員が無償で使用しているのであれば、経済的利益の給与課税が問題になります。
特に、ベッドやマットレスなど、代表取締役やその家族が日常生活で専属的に使用する物品については、会社の事業用なのか、役員個人の生活用なのかを明確にする必要があります。
役員社宅の家賃を払っていれば、家具・家電も無償で使える?
経営者
役員社宅については、税務上必要とされる家賃を毎月会社へ支払っています。
その場合、社宅内の家具や家電も、家賃に含まれると考えてよいのでしょうか?
税理士
原則として、別に考える必要があります。
役員社宅については、一定の賃貸料相当額を役員が負担していれば、建物の貸与による経済的利益が給与課税されない取扱いがあります。
例えば、小規模な役員社宅であれば、建物や敷地の固定資産税課税標準額、床面積などに基づいて賃貸料相当額を計算します。
ただし、この計算方法は、基本的には住宅の貸与に関するものです。
会社が別途購入した家具や家電の使用利益まで、自動的に非課税になるわけではありません。
実際に、国税庁は「社員に家具等を貸与した場合の経済的利益」という質疑応答を公表しています。
そこでは、テレビ、洗濯機、ベッドなどの家具・家電について、社宅の賃貸料相当額とは原則として区分して評価することが示されています。
つまり、社宅の家賃を適正に支払っていても、別に会社所有の家具・家電を無償で使用している場合には、その使用利益が給与課税の対象になる可能性があります。
ただし、最初から家具・家電付きの住宅を一体として借り受けている場合など、契約内容や実際の貸与関係によって判断が異なることもあります。
会社が後から家具・家電を購入して設置する場合には、建物の家賃とは別に取り扱いを確認することが重要です。
会社所有の家具・家電を役員に貸与すれば経費になる?
経営者
では、ベッドや冷蔵庫を会社名義で購入し、会社の固定資産として登録する方法はどうでしょうか。
所有権は会社に残し、私には貸与する形にすれば、会社の減価償却費として経費にできるのではありませんか?
税理士
そのような方法も考えられます。
ただし、次の2つは分けて判断する必要があります。
① 会社側の法人税の取扱い
会社が実際に所有し、貸与用の資産として使用しているのであれば、取得価額、耐用年数、使用実態などに基づいて減価償却を検討します。
ただし、会社の固定資産台帳に登録したという形式だけで、必ず減価償却費の損金算入が認められるわけではありません。
その資産を会社が所有・貸与する実態や、役員への経済的利益の供与との関係を確認する必要があります。
② 役員側の所得税の取扱い
会社所有の家具・家電を役員が無償または低額で使用する場合には、通常支払うべき使用料との差額が、給与所得として課税される可能性があります。
例えば、会社所有の冷蔵庫を役員が専属的に使用している場合です。
冷蔵庫が会社の資産だからといって、役員が無償で使用することによる経済的利益が当然に非課税になるわけではありません。
一方、役員から合理的な使用料を徴収している場合には、経済的利益の額を減らしたり、なくしたりできる可能性があります。
したがって、会社が家具・家電を所有して貸与するのであれば、所有・管理の実態だけでなく、役員の使用料についても検討する必要があります。
家具・家電の無償貸与による経済的利益はいくら?
経営者
会社所有の家具や家電を無料で使う場合、給与課税される可能性があることは分かりました。
その経済的利益は、購入代金の全額になるのでしょうか?
税理士
会社が家具・家電の所有権を維持したまま貸与する場合には、通常、購入代金の全額が直ちに役員の給与になるわけではありません。
役員が受けているのは、その家具・家電を使用できるという利益だからです。
国税庁の質疑応答では、会社所有の家具等を貸与する場合、その経済的利益は、次のような方法で合理的に評価するとされています。
会社所有の場合
定額法によって計算した減価償却費相当額に、通常必要な維持管理費相当額を加算するなどして、合理的に算定します。
会社がリースした家具等を役員へ貸与する場合
原則として、そのリース料相当額を基礎に評価します。
例えば、会社がマットレスを購入して役員に貸与した場合には、購入代金だけでなく、資産の使用可能期間や維持管理費等を踏まえて、毎月の使用利益を検討します。
ただし、購入金額を任意の年数で割れば必ず適正な使用料になるというものではありません。
実際の家具・家電の種類、使用可能期間、通常の貸与対価などに基づき、合理的に評価する必要があります。
また、役員が一定の使用料を負担している場合には、通常の使用対価と本人負担額との差額によって経済的利益を判断します。
役員社宅の家具・家電について実際に給与課税された裁決はある?
経営者
会社名義の家具・家電を役員社宅で使っていたことで、実際に税務上問題になった事例はあるのでしょうか?
税理士
はい。今回の相談と関連性の高い公表裁決があります。
平成21年10月28日、国税不服審判所の裁決です。
この事案では、宗教法人が所有するマンションに代表者が居住し、法人所有の家具、カーテン、食器等が設置されていました。
法人側は、これらの家具等について、宗教活動や来客対応などのために取得したものであり、代表者に貸与したものではないと主張しました。
しかし、審判所は、マンションの実際の使用状況や家具等の購入目的などを確認しました。
その結果、マンションは実質的に代表者の居住用に使用され、家具等についても代表者が専属的に使用していたと認定しました。
また、家具等の使用料は建物の賃貸料に含まれておらず、代表者から別途使用料も支払われていませんでした。
そのため、家具等の無償貸与による経済的利益が生じていると判断されています。
この裁決から分かるのは、会社や法人の所有物として登録されていることだけでは、給与課税の問題を回避できないということです。
税務上は、実際に誰が使用しているか、どのような目的で購入されたか、使用料が支払われているか、といった点が重要になります。
なお、この裁決の当事者は宗教法人であり、通常の株式会社における減価償却費の損金算入まで直接判断したものではありません。
ただし、家具等の貸与による経済的利益の認定については、一人会社の役員社宅でも参考になる事例です。
詳しくは、平成21年10月28日裁決(裁決事例集No.78・237頁)|国税不服審判所をご確認ください。
ベッド・マットレス・冷蔵庫などは2026年の40万円未満の特例で経費にできる?
経営者
2026年4月から、中小企業が購入する40万円未満の資産は、一定の要件を満たせば全額経費にできると聞きました。
例えば、20万円のマットレスや30万円の冷蔵庫を会社で購入した場合、この特例を使えませんか?
税理士
ここは特に注意が必要です。
令和8年度税制改正により、中小企業者等の少額減価償却資産の特例について、2026年4月1日以後に取得等をした資産の取得価額基準が、従来の30万円未満から40万円未満へ引き上げられています。
一定の青色申告法人であれば、要件を満たす資産について、年間300万円を上限として取得価額を一括で損金算入できる制度です。
ただし、重要な例外があります。
主要な事業として行う貸付けを除き、貸付けの用に供した資産は、この特例の対象から除外されています。
これは40万円未満の特例だけの問題ではありません。
2022年4月1日以後に取得等をした貸付用資産については、10万円未満の少額減価償却資産や20万円未満の一括償却資産についても、原則として同様の除外規定があります。
そのため、会社が20万円のマットレスや30万円の冷蔵庫を取得し、役員に貸与する場合、取得価額が40万円未満であるという理由だけで一括損金算入することはできません。
実際に貸付用資産に該当するか、主要な事業としての貸付けに当たるかなどを確認する必要があります。
一時的に貸し出しただけの場合など、使用目的や使用状況によって判断が異なる場合もあります。
しかし、役員社宅で長期間にわたり代表取締役が使用する家具・家電については、単に少額だからといって消耗品費として一括計上することは避けるべきです。
また、少額資産の特例を使えるかどうか以前に、そもそも会社が負担すべき資産なのかという判断も必要です。
国税庁も、No.5408「中小企業者等の少額減価償却資産の特例」で、この貸付用資産の除外について明示しています。
役員個人の家具・家電の代金を会社が負担したら役員賞与になる?
経営者
では、会社所有の家具・家電として貸与するのではなく、私個人が使用するベッドやマットレスを会社のお金で購入してもらう場合はどうでしょうか?
例えば、私のために15万円のマットレスを会社が購入した場合です。
税理士
会社がその15万円を最終的に負担し、マットレスが代表取締役個人の所有物になるのであれば、役員への経済的利益供与として扱われる可能性が高くなります。
会社が役員個人の生活用品を購入してあげたことになるためです。
国税庁のタックスアンサーNo.5202では、役員に対する経済的利益の例として、資産の贈与や役員個人が負担すべき費用の会社負担などが示されています。
このような支出は、実質的に役員へ給与を支給したものと判断される場合があります。
さらに、会社側の法人税にも問題が生じます。
法人税法第34条では、役員給与の損金算入について、定期同額給与などの要件を設けています。
例えば、代表取締役が私用で使う15万円のマットレスを会社が一度だけ購入し、その代金を会社が最終負担した場合です。
その15万円が臨時的な役員給与に該当すると判断されれば、通常の定期同額給与には該当せず、会社側で損金算入できない可能性があります。
また、代表取締役個人には、その経済的利益について所得税の給与課税が生じることがあります。
つまり、会社では経費にならない一方、代表取締役個人には給与課税が生じるという、税務上不利な結果になる可能性があります。
ただし、実際の税務上の取扱いは、購入時の契約関係、所有権、会社の最終負担の有無などによって判断します。
会社が固定資産を貸与する場合も役員賞与になる?
経営者
会社が家具・家電を所有したまま貸与する場合にも給与課税の問題があるとのことでした。
この場合も、会社の減価償却費が必ず損金不算入になるのでしょうか?
税理士
必ずしもそうではありません。
会社が役員個人の家具・家電の購入代金を最終的に負担する場合と、会社所有の家具・家電を継続的に貸与する場合では、経済的利益の性質が異なります。
例えば、会社所有の家具を長期間貸与し、毎月一定の経済的利益が発生している場合です。
国税庁は、役員に継続的に供与される経済的利益のうち、その利益の額が毎月おおむね一定であるものについて、定期同額給与に該当する取扱いを示しています。
そのため、無償貸与による経済的利益が認定された場合でも、直ちにそのすべてが法人税上の損金不算入となるわけではありません。
一方、役員個人の家具を一度だけ会社が購入して贈与した場合には、臨時的な役員給与と判断される可能性が高くなります。
また、会社が所有している資産について減価償却を行う場合には、会社の資産としての実態や事業との関係を別途確認する必要があります。
会社側の損金算入の可否と、代表取締役個人への給与課税の有無は、分けて判断する必要があります。
会社が立て替えた家具・家電代金を役員が返金すれば経費の問題はなくなる?
経営者
すでに会社のクレジットカードで15万円のマットレスを購入してしまった場合はどうすればよいでしょうか。
私個人の生活用品として購入したものなので、会社へ15万円を返金すればよいのでしょうか?
税理士
当初から代表取締役個人が購入代金を負担する予定で、会社が一時的に立て替えただけであれば、会社への全額返金によって立替金として精算する方法が考えられます。
例えば、15万円のマットレスを代表取締役個人の所有物として購入し、会社の銀行口座から代金を支払った場合です。
その際、会社側では次のように処理します。
会社が購入代金を立て替えた時
借方:立替金 150,000円
貸方:普通預金 150,000円
代表取締役から返金を受けた時
借方:普通預金 150,000円
貸方:立替金 150,000円
この場合、会社は15万円の支出を経費として処理しているわけではありません。
あくまでも代表取締役個人が負担すべき購入代金を一時的に立て替え、その全額を回収しています。
また、マットレスの所有者は代表取締役個人ですから、会社の固定資産として減価償却することもありません。
ただし、ここで重要なのは、最初から返済義務のある立替取引だったかという点です。
会社が役員へマットレスを贈与した後に、税務上の問題を回避するためだけに返金する場合まで、当然に当初からの立替金になるわけではありません。
購入時の意思、契約関係、当初の経理処理、返済時期、実際の入金記録などから判断する必要があります。
会社から個人への真正な立替取引であり、役員が実際に全額を返済していることが確認できる場合には、購入代金そのものを役員給与として扱う必要は通常ありません。
会社がすでに消耗品費で処理していた場合は?
経営者
すでに会社の帳簿で、マットレス15万円を消耗品費として計上していた場合はどうすればよいでしょうか?
税理士
実態が代表取締役個人への立替取引であるにもかかわらず、誤って消耗品費として計上している場合には、正しい勘定科目へ修正する必要があります。
例えば、同じ事業年度内であれば、次のような修正仕訳が考えられます。
消耗品費から立替金へ修正する仕訳
借方:立替金 150,000円
貸方:消耗品費 150,000円
その後、代表取締役から15万円の返金を受けたら、
借方:普通預金 150,000円
貸方:立替金 150,000円
として立替金を消し込みます。
ただし、この処理は、実際に会社が立て替えた取引であったことが前提です。
また、すでに消費税の仕入税額控除を計上している場合には、その税区分も修正する必要がある可能性があります。
役員個人の購入品であり、会社自身の課税仕入れではないのであれば、単に会社名義のカードで支払ったというだけで仕入税額控除を受けられるわけではありません。
さらに、すでに決算・申告を終えた過年度の処理であれば、法人税や消費税の修正申告等の要否も検討する必要があります。
実態と異なる帳簿処理を、後から立替金に振り替えればすべて解決するというものではありません。
返金できない場合、役員貸付金として処理できる?
経営者
15万円をすぐに返金するのが難しい場合、役員貸付金として処理し、毎月少しずつ返済してもよいでしょうか?
税理士
会社と代表取締役の間で実際に貸付けが成立しているのであれば、役員貸付金として処理することも考えられます。
例えば、当初は立替金として計上していた15万円について、返済条件を定め、実態に沿って役員貸付金へ振り替える場合です。
役員貸付金へ振り替える時
借方:役員貸付金 150,000円
貸方:立替金 150,000円
役員から5万円の元本返済を受けた時
借方:普通預金 50,000円
貸方:役員貸付金 50,000円
この場合、返済後の貸付元本残高は10万円になります。
ただし、貸付金として処理する場合には、返済条件だけでなく、利息についても確認する必要があります。
会社が役員に無利息または低利率で貸し付けた場合には、通常徴収すべき利息との差額が経済的利益として給与課税される場合があるためです。
また、会社法上の利益相反取引の承認など、会社の機関構成に応じた手続きも確認する必要があります。
すぐに返金できないからといって、何の返済条件もなく、長期間立替金を残したままにすることは避けるべきです。
家具・家電を会社で買った場合、消費税の仕入税額控除はできる?
経営者
家具や家電を会社名義で購入した場合、消費税の仕入税額控除についてはどうなりますか?
税理士
消費税についても、実際の取引内容で判断する必要があります。
① 代表取締役個人の購入代金を会社が立て替えた場合
実際の購入者が代表取締役個人であり、会社は代金を立て替えただけであれば、原則として会社自身の課税仕入れには該当しません。
そのため、会社が支払ったという理由だけで仕入税額控除を受けることはできません。
② 会社自身が家具・家電を取得し、貸与している場合
会社自身の資産取得であれば、事業用の課税仕入れに該当するか、インボイス等の保存要件を満たしているか、貸与の内容や消費税の計算方法などを確認します。
ただし、法人税上の固定資産として計上したからといって、消費税の仕入税額控除も必ず認められるわけではありません。
③ 家具付き住宅として一体で貸与する場合
消費税では、住宅の貸付けは原則として非課税取引です。
また、住宅と一体となって貸し付けられる家具などについても、住宅の貸付けに含まれる場合があります。
一方、家具や家電を住宅とは別の賃貸借の対象とし、使用料を別に定めている場合には、その貸付けが消費税の課税対象となることがあります。
したがって、所得税上の経済的利益の評価と、消費税上の住宅・家具の貸付けの課税区分は、それぞれ区別して判断する必要があります。
特に、会社が原則課税を採用している場合には、購入時の仕入税額控除について、課税売上との対応関係なども確認します。
税務調査では家具・家電の何を確認される?
経営者
会社の名義で購入して固定資産台帳に登録していれば、税務調査でも会社所有の資産だと説明できるのではありませんか?
税務署はどのような点を確認するのでしょうか?
税理士
固定資産台帳は重要な資料ですが、それだけで税務上の取扱いが確定するわけではありません。
実際の税務調査では、例えば次のような点が確認対象になります。
- 誰が家具・家電の購入を決定したか
- 会社が購入する必要があった理由
- 家具・家電の購入代金を誰が最終的に負担しているか
- 購入後の所有権が会社と役員のどちらにあるか
- 会社の固定資産台帳や管理資料に登録されているか
- 代表取締役やその家族だけが使用しているか
- 会社の業務で実際に使用されているか
- 役員が会社へ家具等の使用料を支払っているか
- 退去時に家具・家電を会社へ返還することになっているか
- 会社が立て替えた代金について実際の返金が行われているか
特に、一人会社では代表取締役が会社と個人の両方のお金を管理していることが多いため、会社と個人の支出が混在しやすくなります。
しかし、会社と代表取締役個人は税務上別の主体です。
そのため、会社の口座で支払ったという事実だけで、会社の経費になるわけではありません。
平成21年10月28日の裁決でも、法人所有の家具等について、代表者が専属的に使用していた事実などが重視されています。
会社が所有しているという形式だけでなく、実際の所有関係・使用状況・費用負担・使用対価を総合して判断する必要があります。
役員社宅の家具・家電は個人で購入した方がよい?
経営者
結局のところ、役員社宅の家具や家電は、会社で購入するより個人で購入した方がよいのでしょうか?
税理士
今回のように、代表取締役が日常生活のために使用するベッド、マットレス、冷蔵庫、洗濯機、テレビなどについては、原則として役員個人で購入・負担する方法が最も単純です。
個人で購入し、個人で代金を支払えば、会社の経費処理や役員への無償貸与の経済的利益を検討する必要がありません。
ただし、会社が社宅設備として家具・家電を整備する合理的な理由があり、実際に会社が所有・管理する場合には、会社所有とする方法も検討できます。
その場合には、会社側の減価償却費等の取扱いと、役員側の使用利益の評価を別々に確認します。
また、会社がすでに個人の購入代金を支払ってしまった場合には、当初からの真正な立替取引であれば、役員から全額返金を受ける方法が考えられます。
今回の判断では、無理に会社の経費にすることよりも、実際の購入・所有・使用関係に合った処理をすることが重要です。
まとめ:役員社宅の家具・家電は会社所有でも給与課税に注意
経営者
会社所有の家具・家電を役員社宅に置くことはできますが、それだけで経費になるわけではないのですね。
また、個人の生活用品を会社が立て替えた場合には、適切に返金する方法もあることが分かりました。
税理士
そのとおりです。
今回のポイントを整理します。
- 役員社宅の建物貸与と、家具・家電の貸与は原則として別に判断する
- 会社名義で購入しただけでは、法人税上の損金算入が保証されるわけではない
- 会社所有の家具・家電を役員が無償で使用すると、経済的利益として給与課税される可能性がある
- 家具・家電の無償貸与に係る経済的利益は、通常の使用対価を基礎に評価する
- 役員社宅の家賃を適正に支払っていても、別途購入した家具・家電の使用利益が当然に非課税になるわけではない
- 役員個人の購入代金を会社が最終的に負担すると、役員給与・役員賞与と判断される可能性がある
- 臨時的な役員給与は、定期同額給与などの要件を満たさず、会社側で損金不算入となる場合がある
- 会社が実際に所有し継続して貸与している場合には、減価償却費と経済的利益を別々に検討する
- 2026年4月以後の40万円未満の少額減価償却資産の特例には、貸付用資産の除外規定がある
- 会社が個人の購入代金を一時的に立て替え、実際に全額返金を受ける場合には、立替金として処理できるケースがある
- 返済が長期化して貸付金になる場合には、利息や返済条件の確認も必要
- 過去に誤って会社の経費に計上していた場合は、法人税だけでなく消費税の処理も確認する
- 税務調査では、契約書や台帳だけでなく、購入目的、所有関係、専属的使用、使用料、返済実態などが重視される
役員社宅は、所定の要件を満たせば、会社と役員の双方にとって税務上合理的な制度となります。
しかし、社宅で使用する生活用品まで無条件に会社負担にできる制度ではありません。
生活用の家具・家電は原則として役員個人が負担し、会社が所有・貸与する場合には、その実態と使用利益を確認して適切に処理することが重要です。
町田・相模原で役員社宅の経費・役員賞与にお困りの方へ
役員社宅の導入では、会社が支払う家賃だけでなく、家具・家電、初期費用、役員負担額、経済的利益の取扱いまで確認する必要があります。
特に、一人会社で代表取締役個人の生活用品を会社の資金で購入している場合には、法人税上の損金算入、役員への給与課税、消費税の仕入税額控除など、複数の税目に影響する可能性があります。
町田・相模原で役員社宅の経費処理、家具・家電の会社負担、役員賞与の認定、役員貸付金・立替金の精算、税務調査への対応などにお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
主な根拠
- 所得税法36条1項・2項《収入金額・経済的利益の評価》|e-Gov法令検索
- 所得税法施行令84条の2《法人等の資産を専属的に利用する場合の経済的利益》|e-Gov法令検索
- 法人税法34条1項・4項《役員給与の損金不算入と経済的利益》|e-Gov法令検索
- 法人税法31条《減価償却資産の償却費の計算及び損金算入》|e-Gov法令検索
- 租税特別措置法67条の5《中小企業者等の少額減価償却資産の損金算入特例》|e-Gov法令検索
- 法人税法施行令133条《少額の減価償却資産の取得価額の損金算入》|e-Gov法令検索
- 法人税法施行令133条の2《一括償却資産の損金算入》|e-Gov法令検索
- 消費税法30条1項《仕入税額控除》|e-Gov法令検索
- 社員に家具等を貸与した場合の経済的利益《役員・使用人への家具貸与の評価》|国税庁
- No.2600《役員に社宅などを貸したとき》|国税庁
- No.5202《役員等に対する経済的利益》|国税庁
- No.5408《中小企業者等の少額減価償却資産の取得価額の損金算入の特例》|国税庁
- No.5403《少額の減価償却資産になるかどうかの判定の例示》|国税庁
- No.6451《仕入税額控除の対象となるもの》|国税庁
- No.6226《住宅の貸付け・家具等の附属設備の取扱い》|国税庁
- No.2606《金銭を貸し付けたとき》|国税庁
- 平成21年10月28日裁決《法人所有の家具等の無償貸与による経済的利益》|国税不服審判所
関連記事
- 役員社宅の家賃はいくら取れば給与課税されない?賃貸料相当額を税理士が解説
- 借り上げ社宅の初期費用は法人負担?敷金・礼金・仲介手数料を税理士が解説
- 社宅を経費にするには?家賃を節税につなげる仕組みとよくある失敗
※本記事は2026年11月10日時点の法令、国税庁の公表資料および国税不服審判所の裁決に基づく一般的な解説です。実際の税務上の取扱いは、家具・家電の所有権、使用状況、会社の負担内容、役員の使用料、購入時の取引実態、返済の有無等によって異なります。具体的な経理処理や税務申告については、個別の事実関係に基づく確認が必要です。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月11日役員社宅の家具・家電は経費になる?役員賞与と税務調査を税理士が解説
- 所得税2026年11月10日役員貸付金を役員報酬から相殺できる?定期同額給与・税金・仕訳を税理士が解説
- 所得税2026年11月9日質問応答記録書とは?税務調査で署名拒否できる?税理士が解説
- 所得税2026年11月8日税込経理と税抜経理の違いは?選び方・利益・減価償却を税理士が解説