簡易課税制度を選択している場合、消費税の納税額は、売上に対する消費税額から「みなし仕入率」により計算した仕入控除税額を差し引いて計算します。
そのため、どの売上が第1種、第2種、第3種、第4種、第5種、第6種のどれに該当するかは、消費税額に直接影響します。
特に、建設業、不動産業、飲食業、製造業、修理業、ネット販売、加工業などでは、同じ会社の中でも複数の事業区分が混在することがあります。
「うちは建設業だから全部第3種」
「加工賃だから全部第4種」
「サービス業だから全部第5種」
「不動産会社だから全部第6種」
という判断は危険です。
簡易課税の事業区分は、会社全体ではなく、原則として「課税資産の譲渡等ごと」、つまり売上取引ごとに判断します。

経営者
簡易課税制度の事業区分が難しいです。
第1種から第6種までありますが、会社の業種で決めればよいのでしょうか?

税理士
会社全体の業種だけで決めるのは危険です。
簡易課税の事業区分は、原則として売上取引ごとに判断します。
たとえば、同じ建設会社でも、通常の請負工事は第3種、材料支給を受けた人的作業は第4種、設計料は第5種、資材だけを販売する取引は第1種または第2種になることがあります。
経営者
第1種から第6種は、それぞれ何が違うのですか?
税理士
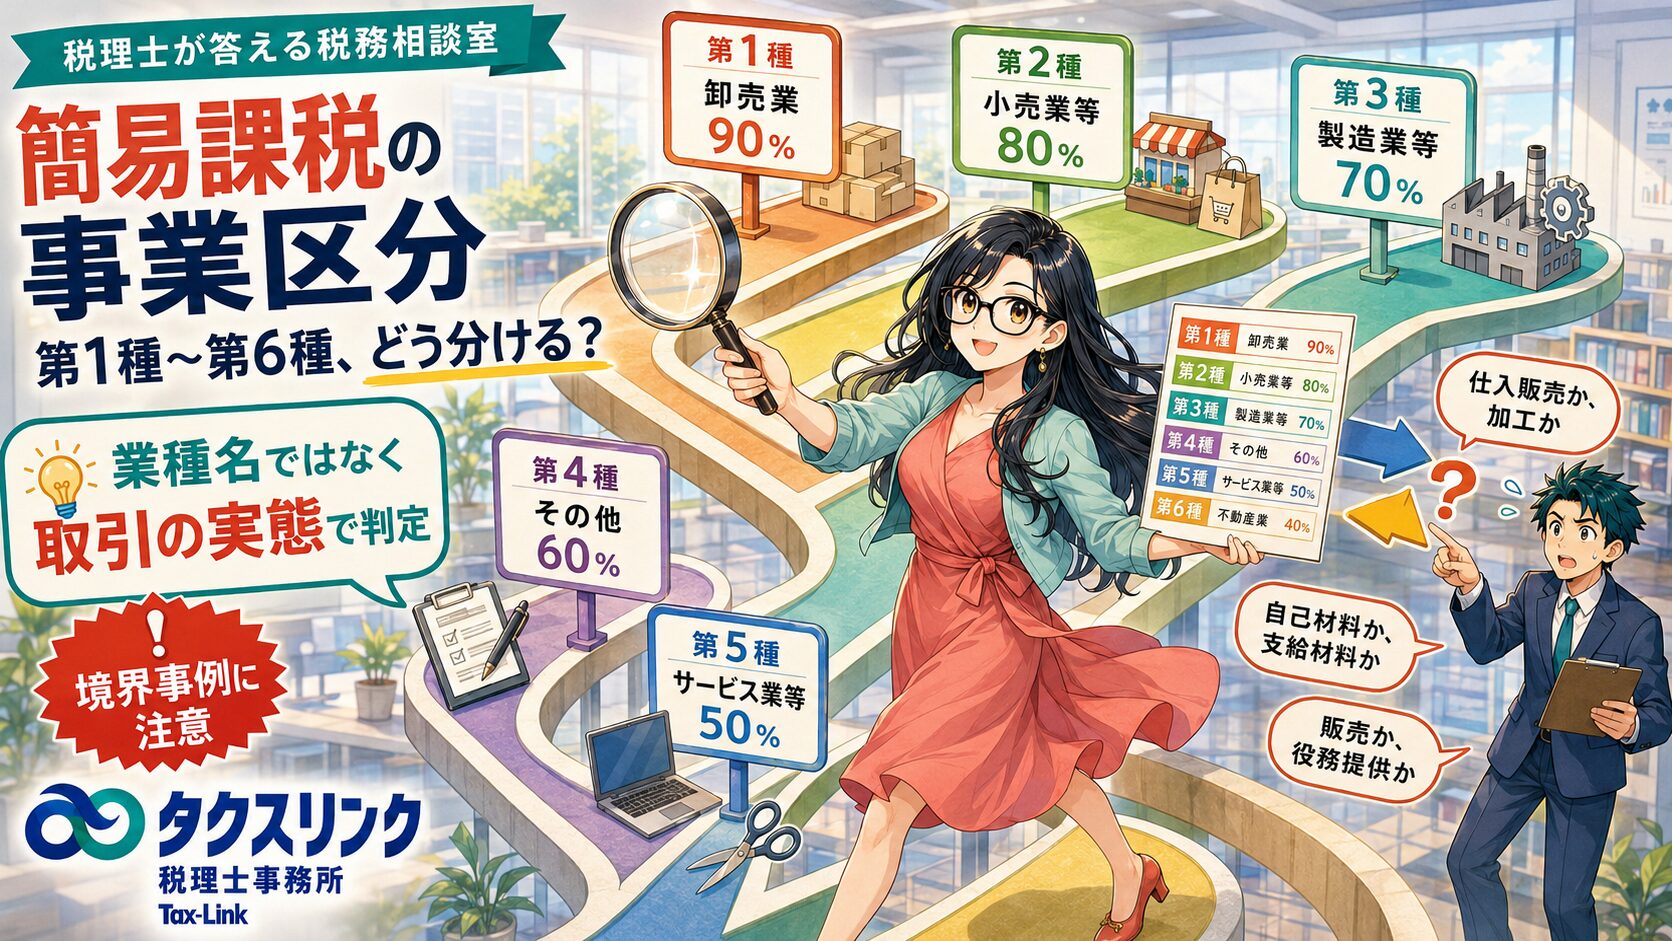
現行の簡易課税制度では、事業区分とみなし仕入率は次のように整理されます。
第1種は卸売業で、みなし仕入率は90%です。
第2種は小売業などで、みなし仕入率は80%です。
第3種は製造業、建設業、農林水産業の一定のものなどで、みなし仕入率は70%です。
第4種は第1種、第2種、第3種、第5種、第6種のいずれにも該当しない事業や、飲食店業などで、みなし仕入率は60%です。
第5種は運輸通信業、金融保険業、サービス業などで、みなし仕入率は50%です。
第6種は不動産業で、みなし仕入率は40%です。
区分を誤ると、みなし仕入率が大きく変わります。そのため、継続的な売上や金額の大きい取引は、特に慎重に判断する必要があります。
経営者
まず、第1種と第2種の違いは何ですか?
税理士
第1種と第2種の大きな違いは、販売先です。
他の事業者に商品をその性質や形状を変更しないで販売する場合は、原則として第1種の卸売業です。
一般消費者など、事業者以外に販売する場合は、原則として第2種の小売業です。
たとえば、仕入れた商品をそのまま飲食店や建設会社などの事業者へ販売する場合は第1種になり得ます。
一方、同じ商品を一般消費者へ販売する場合は第2種になり得ます。
経営者
仕入れた商品に少し手を加えて売った場合はどうなりますか?
税理士
ここが非常に難しいところです。
仕入れた商品をその性質や形状を変更しないで販売する場合は、第1種または第2種です。
一方、仕入れた商品を加工して、性質や形状を変更して販売する場合は、第3種になることがあります。
たとえば、魚を焼魚や煮魚にして販売する、白いTシャツを染色して販売する、生しいたけを乾燥しいたけにして販売する、かつお節を削り節にして販売する、といった場合は第3種になり得ます。
経営者
では、少しでも手を加えたら第3種ですか?
税理士
いいえ。そこも誤解しやすい点です。
単なる名入れ、商標やネームの貼付、運送の便宜上分解されていた商品の単純な組立、複数商品の箱詰めやセット販売などは、商品の性質や形状を変更したとはいえない場合があります。
また、食肉店や鮮魚店などで、切る、刻む、つぶす、挽く、たれに漬ける、混ぜる、こねる、乾かすといった、店舗で通常行われる軽微な加工については、第2種として扱われる余地があります。
一方、焼く、煮る、揚げるなどにより別の商品として提供する場合は、第3種になる可能性が高くなります。
経営者
製造業や加工業では、第3種と第4種の違いが分かりません。
税理士
第3種と第4種の重要な境界は、主要な原材料を誰が負担しているかです。
自社が原材料を仕入れて、自社の責任で製品を作って販売する場合は、第3種になりやすいです。
一方、相手方から原料、材料、製品などの支給を受け、それに加工を施して加工賃を受け取る場合は、第4種になることがあります。
たとえば、自社で玄米を仕入れて精米して販売する場合は第3種ですが、顧客から支給された玄米を精米して加工賃を受け取る場合は第4種になります。
経営者
材料を少しでも支給されたら第4種ですか?
税理士
そうとは限りません。
たとえば、金型だけを顧客から支給され、金属材料そのものは自社で調達して製品を作る場合は、第3種となる余地があります。
実務では、主要な材料を誰が所有し、誰が負担しているのかを確認します。
「支給されたものが金型や治具なのか」
「製品を構成する主要材料なのか」
「完成品を誰の責任で納品しているのか」
ここを見ないと、正しい区分はできません。
経営者
製造や建設を外注している場合は、自分で作っていないのでサービス業ですか?
税理士
外注しているからといって、直ちに第5種のサービス業になるわけではありません。
自社が原材料を購入し、加工だけを外注して完成品を販売する製造問屋は、第3種になることがあります。
また、特注品の製造を受注し、製造作業の全部を外注して納品する場合や、建設工事を元請として受注し、工事を下請業者に外注する場合も、第3種になり得ます。
重要なのは、実際に手を動かしたのが誰かではなく、誰が製造や工事の主体として顧客に完成物を引き渡す契約なのかです。
経営者
建設業は全部第3種と考えてよいですか?
税理士
それも危険です。
通常の建築工事請負、リフォーム工事、元請としての工事請負は第3種になりやすいです。
しかし、発注者から材料支給を受けて作業する場合や、材料を持たずに人的作業だけを提供する場合は、第4種になることがあります。
また、建築設計や工事監理だけを行う場合は、第5種になる可能性があります。
資材だけを販売する場合は、第1種または第2種になることもあります。
同じ建設業者の売上でも、工事、人工請け、設計、資材販売を分けて判定する必要があります。
経営者
飲食店の場合はどうですか?
税理士
飲食関係は、第2種、第3種、第4種が混在しやすい業種です。
店内で飲食させるレストラン、喫茶店、居酒屋などは、原則として第4種です。
一方、自分で作った弁当、惣菜、ケーキ、パンなどを持ち帰り販売する場合は、第3種になることがあります。
仕入れた包装済みの商品をそのまま店頭販売する場合は、第2種になることがあります。
同じケーキでも、自社製造のケーキを持ち帰り販売すれば第3種、併設カフェで皿に載せて飲食させれば第4種、仕入れたケーキをそのまま販売すれば第2種、というように分かれることがあります。
経営者
不動産会社は第6種ですよね?
税理士
不動産業だから全部第6種、という判断も危険です。
不動産仲介手数料、不動産管理料、事業用建物の賃貸、駐車場収入などは、第6種になり得ます。
しかし、他社が建築した完成建物を購入して、そのまま販売する場合は、第1種または第2種になる可能性があります。
自社が施主となって建物を建築し、建売住宅として販売する場合や、中古住宅を改修して販売する場合は、第3種になることがあります。
また、住宅の賃貸は非課税となる場合があるため、第6種かどうかを考える前に、そもそも課税売上か非課税売上かを確認する必要があります。
経営者
固定資産を売った場合は、本業の区分でよいですか?
税理士
自己で使用していた固定資産を売却した場合は、原則として第4種です。
たとえば、営業車、機械、什器備品、自社使用の建物の課税部分などを売却した場合は、本業が第1種や第3種であっても、第4種として処理することになります。
一方、中古車販売会社が商品として持っている中古車を販売する場合と、その会社自身が営業用に使っていた社用車を売却する場合では、扱いが変わります。
棚卸資産なのか、自己使用の固定資産なのかを必ず確認します。
経営者
区分できていなかった場合はどうなりますか?
税理士
複数の事業を行っているのに売上を区分していない場合、原則として不利な区分に寄せられます。
たとえば、第1種と第2種を区分していない場合は第2種側、第3種と第5種を区分していない場合は第5種側、というように、実際に混在している事業のうち、みなし仕入率が低い区分で処理されることがあります。
ただし、何でも区分できなければ第6種になる、という意味ではありません。
実際に営んでいる事業区分の範囲内で判定します。
帳簿、請求書、納品書、売上伝票、レジデータなどから区分できる状態にしておくことが重要です。
経営者
実務では、どういう順番で判断すればよいですか?
税理士
まず、その売上が課税売上なのか、非課税売上なのか、不課税なのかを確認します。
次に、顧客に提供したものが、商品の販売なのか、製造請負なのか、工事請負なのか、加工なのか、修理なのか、人的役務なのか、賃貸なのか、仲介なのかを確認します。
そのうえで、他者から仕入れた商品をそのまま売っただけなのか、性質や形状を変更したのか、主要材料を誰が負担したのか、商品代と取付費が分かれているのか、固定資産売却が混じっていないかを見ていきます。
簡易課税の業種区分は、勘定科目名だけではなく、契約内容、請求書、納品書、材料負担、販売先、実際の提供内容を見て判断する必要があります。
簡易課税で特に間違いやすい境界事例
簡易課税の事業区分では、次のような境界で誤りが起きやすくなります。
仕入販売か、製造販売か
仕入れた商品をそのまま販売する場合は、第1種または第2種です。
一方、商品に加工を加え、性質や形状を変更して販売する場合は、第3種になる可能性があります。
たとえば、仕入れた魚をそのまま販売する場合と、焼魚や煮魚にして販売する場合では、事業区分が変わることがあります。
自己材料による製造か、支給材料への加工か
自社で材料を仕入れて製品を作る場合は、第3種になりやすいです。
一方、顧客から材料の支給を受けて加工し、加工賃を受け取る場合は、第4種になることがあります。
ただし、金型や治具だけが支給されている場合と、製品の主要材料が支給されている場合は区別が必要です。
加工賃だから第4種とは限らない
「加工」という言葉があっても、必ず第4種になるわけではありません。
クリーニング、自動車修理、機械修理、靴修理、畳表替えなどは、サービス業として第5種になる場合があります。
国税不服審判所の公表裁決でも、既製服のプレス仕上げについて、単に「加工」という言葉だけではなく、その事業自体がサービス業に当たるかどうかが問題になった事例があります。
建設業は第3種だけではない
建設業でも、通常の請負工事、材料支給の作業、人的役務の提供、設計料、資材販売が混在することがあります。
この場合、すべてを第3種にまとめるのではなく、売上取引ごとに区分します。
飲食店は店内飲食、持ち帰り、仕入販売を分ける
店内飲食は第4種、自社で作った料理や弁当の持ち帰り販売は第3種、仕入れた商品をそのまま販売する場合は第2種になる可能性があります。
軽減税率の判定とは別に、簡易課税の事業区分も確認する必要があります。
不動産業は第6種だけではない
不動産仲介、不動産管理、事業用不動産賃貸、駐車場収入は第6種になり得ます。
しかし、完成建物の仕入販売、自社施主による建売販売、中古住宅のリフォーム販売などは、第1種、第2種、第3種になることがあります。
不動産会社であっても、取引内容を分解して判定する必要があります。
固定資産売却は第4種を確認する
自己で使用していた営業車、機械、什器備品などを売却した場合は、原則として第4種です。
本業の売上区分につられて処理しないように注意が必要です。
町田・相模原で起業したばかりの方へ
起業直後や法人成り直後は、消費税の課税事業者になるタイミング、インボイス登録、簡易課税制度の選択、業種区分の判断が重なりやすい時期です。
特に、町田・相模原で小規模事業を始めた方の場合、飲食業、建設業、美容業、不動産業、ネット販売、フリーランス業務など、実際には複数の売上区分が混在することがあります。
「うちはこの業種だから、この区分でよい」と決めつけると、消費税額が大きく変わる可能性があります。
町田・相模原で起業を検討している方は、補助金、制度融資、金融機関、個人事業と法人の比較などを確認できるページとして、当事務所では次のページも用意しています。
また、簡易課税制度の選択や業種区分に不安がある方は、町田・相模原の中小企業・個人事業主を対象に税務顧問を行うタクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、簡易課税制度の事業区分について一般的な考え方を解説したものです。実際の判定は、契約内容、販売先、材料負担、加工内容、請求書の記載、売上区分の保存状況などにより異なります。特に金額が大きい取引、継続的な取引、建設業・不動産業・飲食業・製造業の複合取引については、個別確認が必要です。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点