償却資産に係る固定資産税について、「150万円未満なら税金がかからない」と聞いたことがある方は多いと思います。
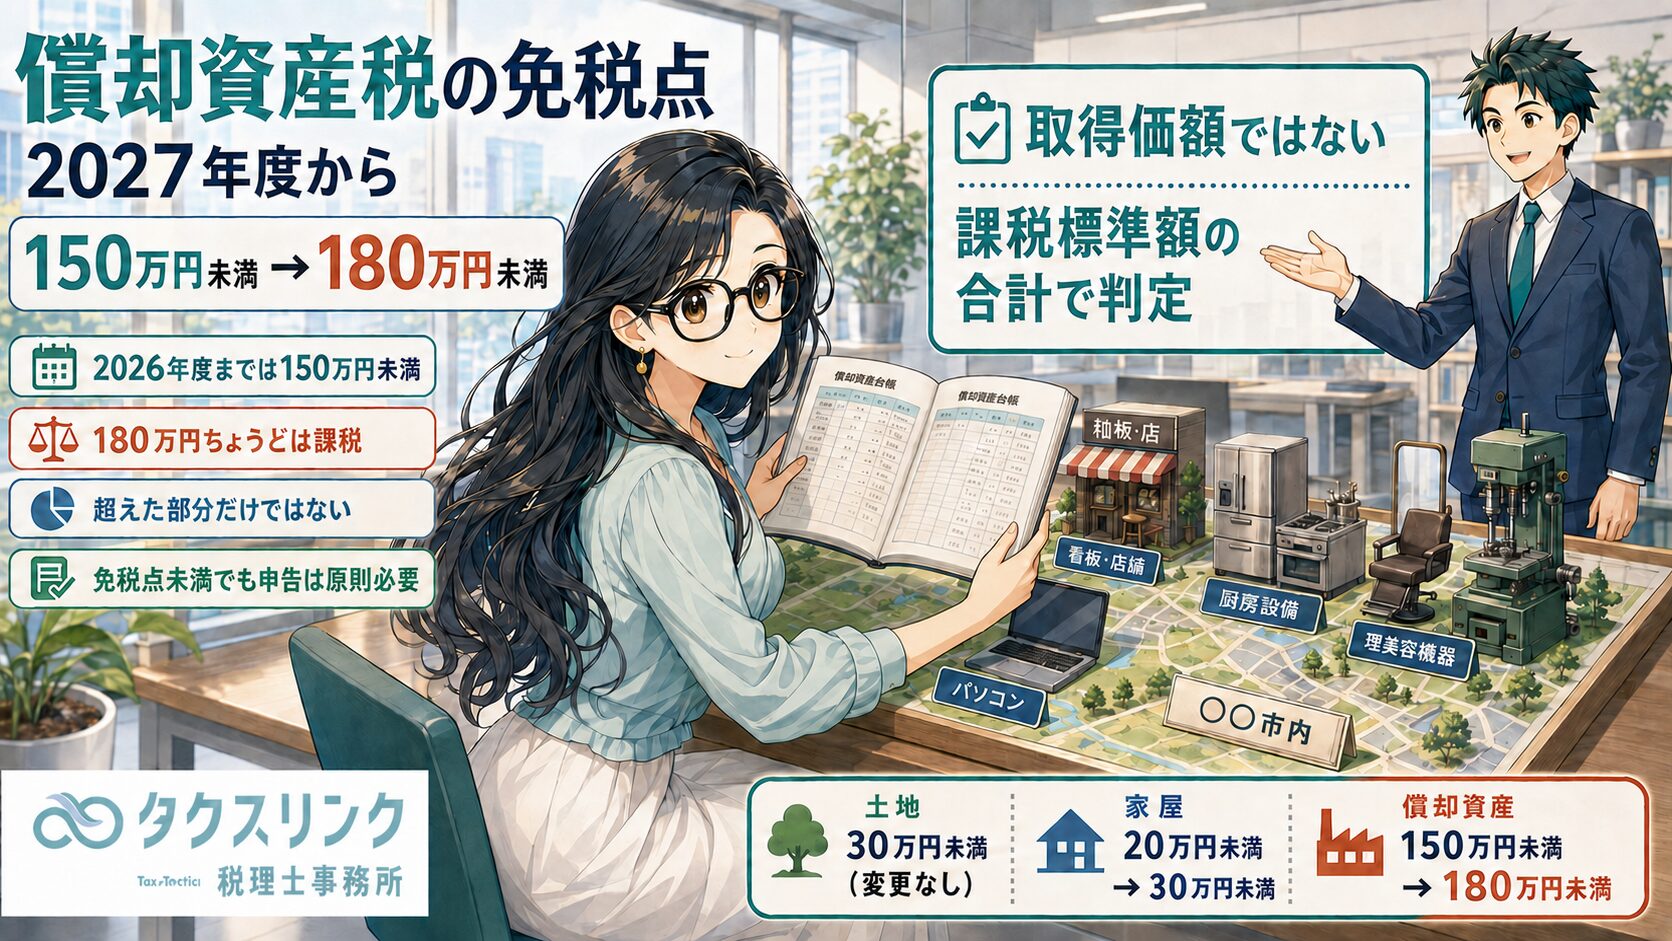
この免税点について、2027年度から償却資産は150万円未満から180万円未満へ引き上げられます。
ただし、ここで注意が必要です。
これは「取得価額が180万円未満なら申告も税金も不要」という意味ではありません。判定するのは、固定資産税上の課税標準額の合計額です。

経営者
償却資産税は150万円未満ならかからないと聞いていました。
それが180万円に変わるのですか?

税理士
はい。償却資産に係る固定資産税の免税点は、2027年度から150万円未満から180万円未満へ引き上げられます。
これは税制改正大綱だけの話ではなく、地方税法等の一部を改正する法律として成立・公布済みの改正です。
あわせて、家屋の免税点も20万円未満から30万円未満へ引き上げられます。
経営者
2027年からというのは、2027年に買った資産から変わるという意味ですか?
税理士
そこは誤解しやすいところです。
固定資産税は、毎年1月1日現在で所有している固定資産について課税されます。
今回の改正は、令和9年度、つまり2027年度以後の固定資産税から適用されます。
したがって、2027年1月1日現在で所有している償却資産について課される2027年度分の固定資産税から、新しい180万円未満の基準が使われることになります。
経営者
では、2026年度までは今までどおり150万円未満ですか?
税理士
はい。
2026年度分までは、償却資産の免税点は150万円未満です。
2027年度以後は、償却資産の免税点が180万円未満になります。
整理すると、次のとおりです。
土地は30万円未満で変更なし、家屋は20万円未満から30万円未満へ、償却資産は150万円未満から180万円未満へ引き上げられます。
経営者
「180万円未満」というのは、購入金額が180万円未満という意味ですか?
税理士
いいえ。購入金額、つまり取得価額の合計で判定する制度ではありません。
免税点の判定は、その市町村内で同一の人や会社が所有する償却資産について、固定資産税上の課税標準額の合計額で行います。
たとえば、パソコン、什器、機械などを合計200万円で購入していても、固定資産税上の評価額が下がり、課税標準額の合計が180万円未満であれば、2027年度以後は原則として固定資産税はかかりません。
逆に、取得価額は180万円未満に見えても、課税標準額の判定や所在地ごとの集計を確認しないと、正確な判断はできません。
経営者
180万円以下ではなく、180万円未満なのですか?
税理士
はい。ここも重要です。
免税点は180万円未満です。
そのため、課税標準額の合計が179万9,999円であれば免税点未満ですが、ちょうど180万円であれば180万円未満ではありません。
つまり、課税標準額が180万円ちょうどの場合は、免税点には該当しません。
経営者
180万円を超えた部分だけに税金がかかるのですか?
税理士
いいえ。そこも間違えやすいです。
免税点は、「その金額未満なら課税しない」という基準です。
180万円を超えた部分だけに課税する制度ではありません。
たとえば、2027年度以後に償却資産の課税標準額の合計が200万円となった場合、原則として200万円全体が課税標準になります。
200万円から180万円を差し引いた20万円だけに課税されるわけではありません。
経営者
免税点未満なら、償却資産申告もしなくてよいですか?
税理士
原則として、申告は必要です。
償却資産の所有者は、毎年1月1日現在で所有している償却資産について、原則として1月31日までに所在地の市町村へ申告することになっています。
免税点未満で結果的に税額が発生しない場合でも、償却資産申告そのものを省略できるとは限りません。
自治体によって案内や実務運用がありますので、所在地の市町村の案内も確認してください。
経営者
小さい会社や個人事業主でも関係ありますか?
税理士
関係あります。
償却資産の固定資産税は、法人だけでなく、個人事業主にも関係します。
店舗の内装、厨房機器、美容機器、看板、事務所の備品、機械装置、工具器具備品などを所有している場合は、償却資産申告の対象になることがあります。
特に、開業時や法人成り直後は、設備投資がまとまって発生しやすいため、取得価額だけを見て「150万円未満」「180万円未満」と判断しないことが重要です。
経営者
結局、実務では何を確認すればよいですか?
税理士
まず、毎年1月1日現在で所有している償却資産の一覧を確認します。
次に、その資産がどの市町村に所在するか、取得年月、取得価額、耐用年数、固定資産税上の評価額、課税標準額を確認します。
免税点の判定は、同一市町村内の課税標準額の合計で行います。
また、課税標準の特例がある資産や、自治体条例による取扱いが関係する場合もあります。
一般的な制度改正としては、2027年度から180万円未満へ引き上げられると理解してよいですが、実際に自社が課税されるかどうかは、償却資産台帳をもとに確認する必要があります。
町田・相模原で償却資産申告や固定資産税に不安がある方へ
償却資産の固定資産税は、法人税や所得税の減価償却とは似ている部分もありますが、申告先、評価方法、免税点の判定は別の制度です。
特に、開業時に設備を購入した方、店舗内装を行った方、美容室・飲食店・建設業・製造業など設備を多く持つ事業者は、申告漏れや判定誤りが起こりやすい分野です。
町田・相模原で、償却資産申告、法人成り後の固定資産整理、開業時の設備投資の税務処理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の固定資産税・償却資産申告の取扱いは、資産の所在地、取得年月、取得価額、評価額、課税標準の特例、自治体条例、各市町村の運用により異なる場合があります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点