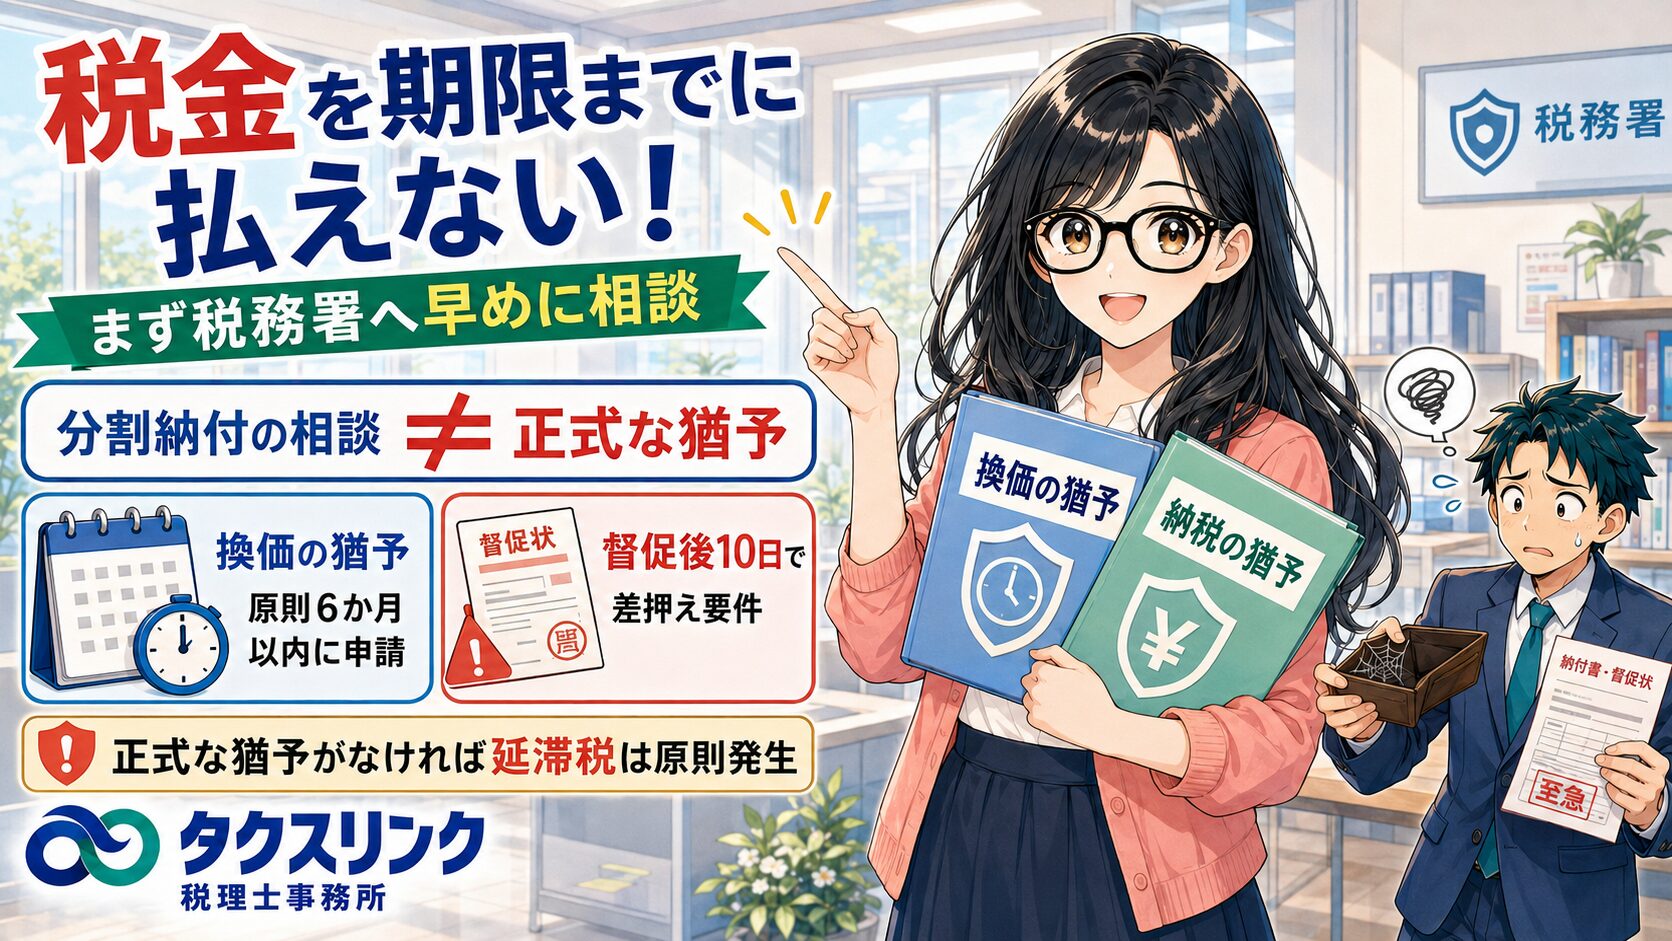
税金を期限までに一括で納めることが難しい場合、税務署へ早めに相談することで、資金繰りや財産状況に応じた分割納付につながる可能性があります。
ただし、「税務署に分割で払いたいと相談した」ことと、法律上の「換価の猶予」や「納税の猶予」が認められたことは別です。
単なる納付相談のままでは、延滞税が通常どおり発生したり、督促・差押えのリスクが残ったりすることがあります。

経営者
税金を期限までに払えません。
税務署に相談すれば、分割で払うことはできますか?

税理士
早めに税務署の徴収担当へ相談すれば、分割納付について相談できる可能性があります。
ただし、ここで重要なのは、単なる「分割納付の相談」と、国税通則法や国税徴収法に基づく正式な「猶予制度」は違うという点です。
正式な猶予制度としては、大きく分けて「換価の猶予」と「納税の猶予」があります。
経営者
分割で払うと税務署に伝えれば、差押えは止まるのですか?
税理士
そこは誤解しやすいところです。
税務署に「分割で払いたい」と相談しただけで、法律上当然に差押えが止まるわけではありません。
税務署と納付計画について話をしていても、正式な猶予許可を受けていなければ、延滞税が通常どおり進行したり、督促・滞納処分の対象になったりする可能性があります。
特に督促状を放置するのは危険です。
経営者
督促状が来たら、すぐ差押えされるのですか?
税理士
実務上、直ちに差押えが行われるかどうかは状況によります。
ただし、法律上はかなり早い段階で差押えの要件が整う場合があります。
国税を納期限までに納付しない場合、税務署長は原則として督促状により督促します。
そして、督促状を発した日から10日を経過した日までに完納しない場合、徴収職員は財産を差し押さえることとされています。
つまり、「何か月も放置しなければ大丈夫」という制度ではありません。
経営者
延滞税は、分割で払っていてもかかりますか?
税理士
原則として、かかります。
税金を法定納期限までに納付しない場合、法定納期限の翌日から完納する日まで延滞税が発生します。
令和8年中の一般的な延滞税率は、納期限の翌日から2か月以内が年2.8%、2か月を経過した後が年9.1%とされています。
したがって、「分割で少しずつ払っているから延滞税はかからない」というわけではありません。
ただし、正式に換価の猶予や納税の猶予が認められた場合には、猶予期間に対応する延滞税が全部または一部免除・軽減されることがあります。
経営者
換価の猶予とは何ですか?
税理士
換価の猶予は、一時に税金を納付すると事業の継続や生活の維持が困難になるおそれがある場合などに、財産の売却や公売を猶予してもらう制度です。
「換価」とは、差し押さえた財産を売却して税金に充てることをいいます。
換価の猶予が認められると、原則として1年以内の期間で分割納付を行いながら、財産の換価を猶予してもらえる可能性があります。
やむを得ない理由がある場合には、当初の猶予期間と合わせて最長2年以内まで延長できる可能性もあります。
経営者
換価の猶予が認められれば、差押え自体も全部止まりますか?
税理士
ここは注意が必要です。
換価の猶予は、基本的には財産の売却・公売を猶予する制度です。
換価の猶予を受けたからといって、すでにされた差押えが当然に解除されるわけではありません。
また、制度上、新たな差押えが常に禁止されるわけでもありません。
ただし、差押えによって事業の継続や生活の維持が困難になるおそれのある財産については、差押えを猶予したり、解除したりできる規定があります。
そのため、差押えの有無や財産の内容まで含めて、税務署へ具体的に相談する必要があります。
経営者
申請による換価の猶予には期限がありますか?
税理士
あります。
申請による換価の猶予は、原則として納期限から6か月以内に申請する必要があります。
そのため、納期限を確認することが非常に重要です。
納期限から6か月を過ぎてしまうと、申請による換価の猶予が使えない可能性があります。
また、6か月以内であっても、それだけで差押えなどの滞納処分が禁止されるわけではありません。早めに資料を整え、正式な申請を検討することが重要です。
経営者
納税の猶予とは何ですか?換価の猶予とは違うのですか?
税理士
納税の猶予は、災害、盗難、病気、負傷、事業の休廃業、事業上の著しい損失など、一定の事情によって一時に納付できない場合に認められる制度です。
換価の猶予は、一時に納付すると事業継続や生活維持が困難になる場合に、財産の換価を猶予する制度です。
一方、納税の猶予は、災害や病気、事業の休廃業、著しい損失など、納付困難となった原因に着目する制度です。
納税の猶予が認められた場合、猶予された税額については、猶予期間中、原則として新たな督促や滞納処分をすることができません。
この点は、換価の猶予との大きな違いです。
経営者
どちらも分割納付になるのですか?
税理士
原則として、分割納付になります。
ただし、「月いくらなら何となく払えそうです」という程度では足りません。
猶予期間は、財産や収支の状況から見て、最も早く完納できる期間とされます。
また、換価の猶予における分割納付額は、事業継続や生活維持を困難にせず、かつ猶予税額をできるだけ短期間で完納できる合理的かつ妥当な金額である必要があります。
そのため、毎月の売上、入金予定、家賃、仕入、給与、借入返済、生活費などを具体的に整理することが重要です。
経営者
「払うと資金繰りが苦しい」と説明すれば認められますか?
税理士
それだけでは足りません。
実際に、換価の猶予の申請について、一時に納付すると事業継続が困難になるかが争われた裁決があります。
国税不服審判所の令和4年12月9日裁決では、単に将来の資金繰りが不安であるというだけでなく、現金・預金などの当座資金と、当面事業を続けるために本当に必要なつなぎ資金などを具体的に検討しています。
そのうえで、当座資金から税金を納付しても必要なつなぎ資金を確保できるとして、換価の猶予を認めなかった処分を適法と判断しました。
実務上重要なのは、「払うと苦しい」という説明だけではなく、預金残高、売掛金、今後の入金予定、必要運転資金、毎月の支出を資料と数字で示す必要があるという点です。
経営者
猶予申請にはどのような資料が必要ですか?
税理士
基本的には、財産や収支の状況を示す資料が必要です。
猶予額が一定額以下の場合は、財産収支状況書を作成します。
猶予額が100万円を超える場合には、財産目録や収支の明細書が必要になります。
また、原則として担保が必要になる場合があります。
ただし、猶予金額が100万円以下の場合、猶予期間が3か月以内の場合、担保として提供できる財産がない場合などは、担保が不要となることがあります。
実際には、税目、税額、納期限、督促の有無、現在の財産状況、毎月の納付可能額を整理したうえで、税務署と相談することになります。
経営者
税務署へ相談する前に、何を確認しておくべきですか?
税理士
まず、税金の種類、金額、納期限を確認してください。
次に、すでに督促状が届いているか、差押予告や電話連絡を受けているか、他にも滞納している税金があるかを確認します。
そのうえで、現預金残高、売掛金、毎月の売上、家賃、給与、仕入、借入返済などを整理し、毎月いくらであれば現実的に納付できるかを考えます。
申請による換価の猶予を検討する場合は、納期限から6か月以内かどうかを必ず確認してください。
すでに督促状や差押えに関する連絡が来ている場合は、対応を急ぐ必要があります。
町田・相模原で税金の納付や資金繰りに不安がある方へ
税金を期限までに払えない場合、最も避けるべきなのは、督促状や税務署からの連絡を放置することです。
税務署への納付相談、換価の猶予、納税の猶予は、それぞれ意味が異なります。
特に、消費税や源泉所得税の滞納は、資金繰り悪化のサインとして見られやすく、事業継続にも大きな影響を与えることがあります。
町田・相模原で、税金の納付、資金繰り、税務署への対応に不安がある方は、早めにタクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、国税について一般的な取扱いを解説したものです。住民税、固定資産税、事業税などの地方税は、各自治体や地方税法上の制度確認が別途必要です。実際の対応は、税目、金額、納期限、督促状の有無、差押えの有無、資金繰り、財産状況、過去の納付状況によって異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。