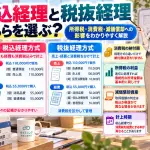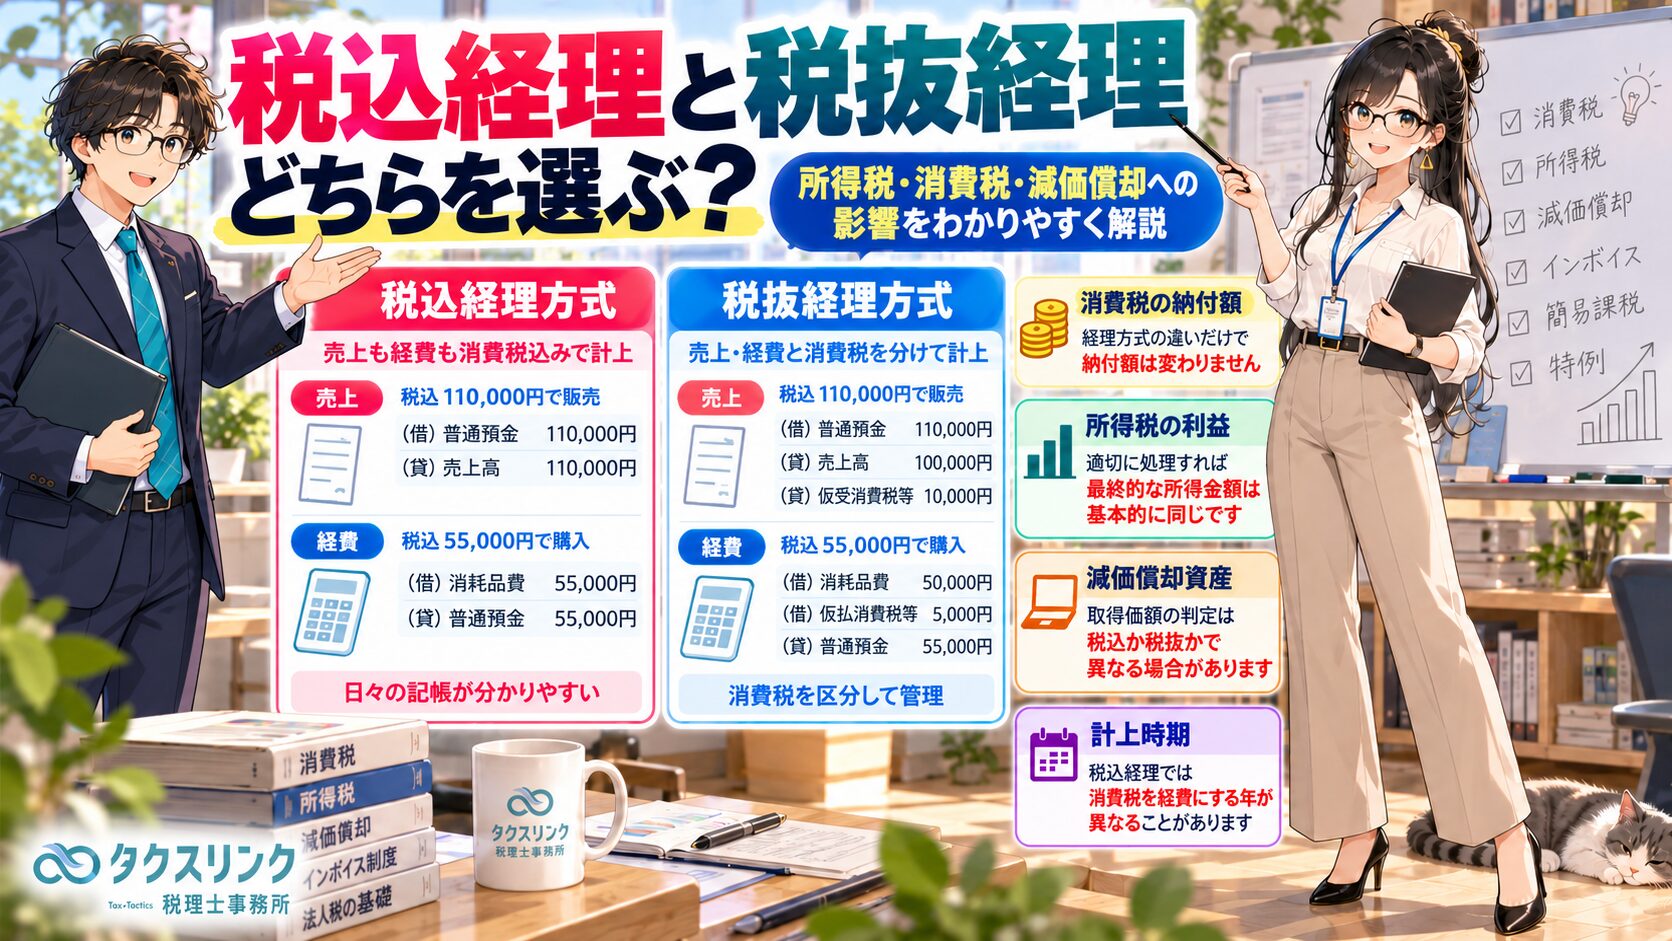
消費税の課税事業者になった個人事業主の方は、帳簿を「税込経理方式」と「税抜経理方式」のどちらで作成するかを選択できます。
どちらの方式を選んでも、原則として消費税の納付額そのものは変わりません。しかし、所得税の利益計算や消費税の経理処理、減価償却資産の取得価額の判定などには違いが生じます。
特に、2026年4月1日以後に取得する少額減価償却資産については、一定の青色申告者が利用できる特例の金額基準が40万円未満に引き上げられたため、税込経理か税抜経理かによって、購入した年に全額経費にできるかどうかが変わる場合があります。
今回は、税込経理と税抜経理の違い、自由に選択できる範囲、所得税と消費税への影響、減価償却資産の取扱い、簡易課税やインボイス制度との関係まで解説します。
税込経理と税抜経理は自由に選べる?

経営者
個人事業主として消費税の課税事業者になりました。
帳簿をつける方法には「税込経理」と「税抜経理」があると聞いたのですが、どちらを使うかは自分で自由に決められるのでしょうか?

税理士
はい。消費税の課税事業者であれば、原則として税込経理方式と税抜経理方式のどちらでも選択できます。
これは国税庁のタックスアンサーNo.6375にも明示されています。
ただし、どちらの方式を使うかは、原則として事業者が行う取引全体について統一する必要があります。
例えば、売上は税込経理、経費は税抜経理、さらに特定のパソコンだけ税込経理にするといったように、個々の取引ごとに都合のよい方法を自由に選べるわけではありません。
なお、一定の条件を満たす場合には、所得の種類や資産・経費の区分ごとに異なる方式を採用することも認められています。
経営者
これまで免税事業者だったときは、消費税込みの金額で帳簿を作っていました。
課税事業者になったら、必ず税抜経理に変更しなければならないのでしょうか?
税理士
いいえ。その必要はありません。
免税事業者については、所得税の所得計算上、原則として税込経理方式によることになっています。
しかし、課税事業者になれば、税込経理を継続することも、税抜経理を採用することもできます。
どちらを選ぶかについて、通常、税務署へ専用の選択届出書を提出する必要はありません。
ただし、実際の帳簿処理と所得税の申告内容が整合するように運用する必要があります。
税込経理方式とは?売上も経費も消費税込みで計上
経営者
まず、税込経理方式について教えてください。
税理士
税込経理方式とは、消費税を含んだ金額で売上や仕入れ、経費などを計上する方法です。
例えば、商品を税込110,000円で販売した場合は、110,000円を売上高に計上します。
また、事業用の消耗品を税込55,000円で購入した場合には、55,000円を消耗品費などに計上します。
具体的な仕訳は次のようになります。
商品を税込110,000円で販売した場合
- 借方:普通預金 110,000円
- 貸方:売上高 110,000円
消耗品を税込55,000円で購入した場合
- 借方:消耗品費 55,000円
- 貸方:普通預金 55,000円
このように、日々の記帳を支払金額や受取金額に近い形で行えるため、比較的分かりやすい方法です。
経営者
ただ、売上にはお客様から預かった消費税も含まれていますよね。
それまで利益になってしまうのでしょうか?
税理士
税込経理方式では、売上に含まれる消費税もいったん売上高に含めて計上します。
一方、仕入れや経費に含まれる消費税も必要経費等に含めます。
そして、確定申告によって納付する消費税・地方消費税については、原則として「租税公課」という勘定科目で必要経費に計上します。
そのため、消費税を納付するまでの経理処理も含めて、所得を計算する仕組みになっています。
税抜経理方式とは?売上・経費と消費税を分けて計上
経営者
税抜経理方式では、先ほどの取引はどのように処理するのでしょうか?
税理士
税抜経理方式では、商品やサービスの本体価格と消費税額を区分して計上します。
例えば、税込110,000円の商品を販売した場合は、売上高100,000円と仮受消費税等10,000円に分けます。
また、税込55,000円の消耗品を購入した場合には、消耗品費50,000円と仮払消費税等5,000円に分けます。
具体的には、次のような仕訳になります。
商品を税込110,000円で販売した場合
- 借方:普通預金 110,000円
- 貸方:売上高 100,000円
- 貸方:仮受消費税等 10,000円
消耗品を税込55,000円で購入した場合
- 借方:消耗品費 50,000円
- 借方:仮払消費税等 5,000円
- 貸方:普通預金 55,000円
仮受消費税等と仮払消費税等は、消費税の精算のために使用する勘定科目です。
通常の一般課税であれば、原則としてこれらの勘定科目を精算し、納付する消費税額を未払消費税等として計上します。
税込経理と税抜経理で消費税の納付額は変わる?
経営者
税込経理と税抜経理では、消費税の納付額も変わるのでしょうか?
税抜経理の方が消費税を少なく納められるということはありますか?
税理士
いいえ。税込経理か税抜経理かという選択だけで、消費税の納付額が変わることはありません。
消費税の納付額は、売上に係る消費税額や仕入税額控除など、消費税法のルールに基づいて計算するからです。
経理方式は、その取引を所得税の帳簿でどのように処理するかという問題です。
例えば、次の条件を想定します。
- 税抜売上高:1,000万円
- 売上に係る消費税等:100万円
- 税抜仕入・経費:600万円
- 仕入れに係る消費税等:60万円
- すべて標準税率10%の取引
- 一般課税で、仕入消費税額は全額控除できる
この場合、消費税の納付額は、
100万円-60万円=40万円
となります。
税込経理でも税抜経理でも、消費税の納付額は同じ40万円です。
税込経理と税抜経理で所得税の利益は変わる?
経営者
消費税の納付額が変わらないことは分かりました。
それでは、所得税を計算するための利益も同じになるのでしょうか?
税理士
通常の一般課税で、同じ年分に消費税の精算を適切に反映した場合には、基本的に所得金額は一致します。
先ほどの例で比較してみましょう。
税込経理方式の場合
- 売上高:1,100万円
- 仕入・経費:660万円
- 納付消費税等の租税公課:40万円
- 所得金額:400万円
税抜経理方式の場合
- 売上高:1,000万円
- 仕入・経費:600万円
- 納付消費税等の租税公課:なし
- 所得金額:400万円
このように、経理方法は異なりますが、最終的な所得金額はいずれも400万円です。
ただし、ここでは税込経理で納付消費税40万円を当年末に適切に未払計上していることを前提としています。
税込経理では消費税を経費に計上する年が違うこともある
経営者
なぜ年末に未払計上していることが前提になるのでしょうか?
税理士
税込経理の場合、納付消費税を所得税の必要経費に計上する時期には、特別なルールがあるためです。
原則として、消費税の申告書を提出した年の必要経費になります。
例えば、2026年分の消費税40万円を2027年3月に申告した場合は、原則として2027年分の租税公課になります。
一方、2026年12月31日の決算で消費税40万円を適正に計算し、未払金として計上した場合には、2026年分の必要経費にすることも認められています。
したがって、先ほどの例で2026年末に未払計上しなければ、2026年の所得金額は440万円となり、2027年分で40万円を経費に計上することになります。
税込経理と税抜経理では、最終的な所得金額が同じになるとしても、年ごとの所得計算に違いが生じることがあるのです。
減価償却資産の取得価額は税込・税抜のどちらで判定する?
経営者
パソコンや機械などを購入した場合も、税込経理と税抜経理で違いが出るのでしょうか?
税理士
はい。ここは特に重要です。
減価償却資産の取得価額は、原則として採用している経理方式に応じた金額で判定します。
税込経理方式であれば、消費税を含めた取得価額で判定します。
税抜経理方式であれば、原則として消費税を除いた取得価額で判定します。
例えば、税抜39万円のパソコンを購入した場合を考えてみましょう。
- 本体価格:390,000円
- 消費税10%:39,000円
- 税込購入金額:429,000円
税込経理方式では、取得価額429,000円として判定します。
一方、税抜経理方式では、原則として取得価額390,000円として判定します。
この違いによって、少額減価償却資産の特例を利用できるかどうかが変わる場合があります。
2026年4月から40万円未満の少額減価償却資産は全額経費にできる?
経営者
以前は30万円未満のパソコンなどを一括で経費にできる制度があったと思いますが、今は40万円未満になったのですか?
税理士
はい。
2026年度税制改正により、一定の青色申告者が利用できる少額減価償却資産の特例について、取得価額の基準が次のように変更されています。
- 2026年3月31日までの取得分:30万円未満
- 2026年4月1日以後の取得分:40万円未満
この特例の対象となれば、原則として取得した資産を事業の用に供した年に、取得価額の全額を必要経費に算入できます。
ただし、青色申告をしていることなどの要件があり、対象となる取得価額の合計額は原則として年間300万円が上限です。
また、すべての資産が対象になるわけではなく、貸付けの用に供する一定の資産などは対象外です。
取得日だけでなく、実際に事業の用に供した日も確認する必要があります。
39万円のパソコンは税込経理と税抜経理でどう違う?
経営者
それでは、先ほどの税抜39万円、税込42万9,000円のパソコンではどうなりますか?
税理士
例えば、2026年10月にパソコンを購入し、同年中に事業の用に供したとします。
税込経理方式の場合
取得価額は429,000円です。
40万円未満ではないため、少額減価償却資産の特例の金額要件を満たしません。
したがって、原則として通常の減価償却によって必要経費に算入することになります。
税抜経理方式の場合
取得価額は390,000円です。
40万円未満ですので、ほかの要件も満たしていれば、購入して事業に使用した年に390,000円の全額を必要経費に算入できる可能性があります。
このように、同じパソコンを購入しても、経理方式によって購入年に全額経費にできるかどうかが異なる場合があります。
経営者
税抜経理の方が明らかに有利なのですね。
税理士
少額減価償却資産の金額判定という点では、有利になるケースがあります。
ただし、通常の減価償却になった場合でも、取得価額を将来にわたって必要経費にしていくことになります。
また、購入した年に全額経費にできることが、常に総合的な税負担を最小にするとは限りません。
例えば、今年の所得が少なく、翌年以後に大きな利益が見込まれる場合には、減価償却によって将来の所得から必要経費を差し引く方が有利になることもあります。
さらに、40万円未満の特例を使うには、青色申告や申告時の所定の手続きなども必要です。
税抜経理なら、すべての40万円未満の支出を無条件で一括経費にできるという意味ではありません。
10万円未満・20万円未満の判定も税込経理と税抜経理で変わる?
経営者
40万円未満の特例だけでなく、10万円未満や20万円未満の判定にも影響しますか?
税理士
はい。これらも採用している経理方式によって判定金額が変わります。
代表的な減価償却資産の取扱いには、次のようなものがあります。
- 10万円未満:原則として事業に使用した年に全額必要経費に算入
- 10万円以上20万円未満:一定の要件で一括償却資産として3年間で均等償却
- 40万円未満:2026年4月1日以後取得分について、一定の青色申告者であれば年間300万円まで全額必要経費に算入できる特例
- 上記の特例を使えない減価償却資産:原則として法定耐用年数などに応じて通常の減価償却
例えば、すべて消費税率10%の商品で、次のようなケースを考えましょう。
例① 税抜95,000円の備品
- 税込経理:104,500円で判定するため、10万円未満に該当しない
- 税抜経理:95,000円で判定するため、10万円未満に該当
例② 税抜195,000円の備品
- 税込経理:214,500円で判定するため、20万円未満の一括償却資産に該当しない
- 税抜経理:195,000円で判定するため、20万円未満の一括償却資産に該当
例③ 税抜390,000円の備品
- 税込経理:429,000円で判定するため、40万円未満の少額特例に該当しない
- 税抜経理:390,000円で判定するため、40万円未満の少額特例の金額要件を満たす
ただし、少額資産の判定では、購入時の本体価格だけでなく、送料や据付費など取得価額に含めるべき付随費用がないかも確認する必要があります。
また、資産をどの単位で判定するかによっても結果が変わることがあります。
経理方式は取引ごとに使い分けできる?
経営者
では、40万円未満の特例を使いたいパソコンだけ税抜経理にして、それ以外は税込経理にすることはできますか?
税理士
いいえ。そのような個別資産ごとの使い分けは原則として認められません。
国税庁のNo.6909では、個人事業主の税込経理と税抜経理の選択・併用について説明されています。
基本的には、事業者が行うすべての取引について同じ経理方式を適用するのが原則です。
ただし、一定の条件の下で、次のような区分ごとに異なる方式を採用できる場合があります。
- 事業所得、不動産所得など、異なる種類の所得を生ずる業務ごと
- 売上について税抜経理を採用している場合の、固定資産等の取得に係る取引
- 売上について税抜経理を採用している場合の、販売費・一般管理費等の取引
- 一定の条件で、棚卸資産や山林の取得に係る取引
例えば、売上は税抜経理、固定資産の取得も税抜経理とし、販売費・一般管理費については税込経理とする方法が認められる場合があります。
しかし、固定資産のうち、パソコンAだけ税抜経理、パソコンBだけ税込経理にするといった扱いは認められません。
売上を税込経理、固定資産だけ税抜経理にできる?
経営者
売上は税込経理の方が分かりやすいので、固定資産だけ税抜経理にする方法はどうでしょうか?
税理士
その組み合わせには注意が必要です。
国税庁の消費税経理通達3では、国内の売上に係る取引を税込経理としている場合、固定資産や経費について税抜経理で処理していても、所得税の所得計算上は原則として税込経理方式を適用することとされています。
つまり、売上を税込経理にしておきながら、固定資産の取得価額だけ税抜経理の有利な金額で判定するという方法は、原則として認められません。
反対に、売上を税抜経理としている場合には、所定の資産・経費の区分で税込経理を併用できる余地があります。
このように、税込と税抜の併用は自由な組み合わせではなく、一定のルールがあるのです。
税抜経理は日々の仕訳で消費税を分けなければならない?
経営者
税抜経理は仕訳が複雑そうですね。
毎回消費税を分けて入力しなければならないのでしょうか?
税理士
税抜経理は、原則として取引の都度、売上や仕入れに含まれる消費税等を区分して処理します。
ただし、一定の要件を満たせば、年末にまとめて税抜経理へ振り替える「年末一括税抜経理方式」も認められています。
例えば、日々の帳簿では税込金額を記録し、12月31日に年間の消費税等を整理して税抜経理へ振り替える方法です。
ただし、誰でも無条件に認められるわけではありません。
課税仕入れに係る消費税額の計算方法などによって適用できない場合がありますので、採用前に確認が必要です。
また、会計ソフトが自動的に税抜金額を計算してくれる場合もあります。
そのため、税抜経理だから必ずすべての取引で手作業が増えるとは限りません。
簡易課税の場合、税込経理と税抜経理で利益はどう変わる?
経営者
私は消費税の簡易課税制度を利用する予定です。
簡易課税の場合も、税込経理と税抜経理で所得金額は同じになるのでしょうか?
税理士
適切に処理すれば、所得金額が一致するケースがあります。
ただし、一般課税と異なる点があります。
簡易課税制度では、実際の仕入れや経費に含まれる消費税額をそのまま控除するのではなく、売上に係る消費税額に「みなし仕入率」を掛けて仕入税額控除額を計算します。
そのため、税抜経理で管理している仮受消費税等と仮払消費税等の差額が、実際の納付税額と一致しないことがあります。
この差額は、原則として雑収入または雑損失として所得計算に反映します。
簡易課税・第五種事業の計算例
経営者
具体的には、どのような計算になりますか?
税理士
次のような事業者を想定しましょう。
- 年間売上高:税抜1,000万円
- 売上に係る消費税等:100万円
- 年間仕入・経費:税抜600万円
- 仕入れに係る消費税等:60万円
- 簡易課税の事業区分:第五種事業
- みなし仕入率:50%
この場合、簡易課税による消費税の納付額は、
100万円×(1-50%)=50万円
となります。
まず、税込経理方式では次のようになります。
税込経理方式
- 売上高:1,100万円
- 仕入・経費:660万円
- 納付消費税等の租税公課:50万円
- 所得金額:390万円
一方、税抜経理方式では、
仮受消費税等100万円-仮払消費税等60万円=40万円
となります。
ところが、実際の納付消費税等は50万円です。
つまり、帳簿上の仮受・仮払消費税等の差額より、実際の納付額の方が10万円多くなります。
そのため、税抜経理では差額10万円を雑損失として処理します。
税抜経理方式
- 売上高:1,000万円
- 仕入・経費:600万円
- 消費税精算差額の雑損失:10万円
- 所得金額:390万円
この例では、所得金額はいずれも390万円になります。
ただし、税込経理方式では納付消費税50万円を当年末に適正に未払計上していることを前提としています。
簡易課税の精算差額が雑収入になる場合もある
経営者
税抜経理では、消費税の差額が必ず雑損失になるのでしょうか?
税理士
いいえ。雑収入になる場合もあります。
例えば、仮受消費税等から仮払消費税等を差し引いた金額が40万円で、簡易課税による実際の納付額が20万円であれば、差額20万円が雑収入となります。
反対に、帳簿上の差額が40万円で実際の納付額が50万円なら、差額10万円が雑損失になります。
国税庁のNo.6513では、このような精算差額について、差額が発生した消費税の課税期間を含む年の所得に反映することとされています。
なお、インボイス制度に伴う2割特例や3割特例を適用する場合にも、基本的な考え方は同様です。
インボイス登録したばかりなら2割特例・3割特例も関係する?
経営者
インボイス登録をしたことで課税事業者になった場合は、2割特例なども関係しますか?
税理士
はい。一定の要件を満たせば関係します。
インボイス登録をきっかけに課税事業者になった一定の小規模事業者については、2026年分まで2割特例が適用できる場合があります。
また、2026年度税制改正により、一定の個人事業者については2027年分・2028年分に3割特例が設けられています。
これらは、消費税の納付額を計算する際の特例です。
一方、税込経理か税抜経理かという選択は、所得税の帳簿処理に関する問題です。
そのため、2割特例を使っているから必ず税込経理にする、あるいは簡易課税だから税抜経理にする、という決まりはありません。
ただし、税抜経理では精算差額の処理が必要になる場合がありますので、その点も踏まえて経理方式を選ぶ必要があります。
インボイス未登録の取引先から購入した場合も税抜経理できる?
経営者
税抜経理の場合、取引先がインボイス登録をしていなければ、消費税の部分をすべて仮払消費税等として計上してよいのでしょうか?
税理士
いいえ。ここも注意が必要です。
税抜経理における仮払消費税等は、所得税の計算上、原則として仕入税額控除の対象となる消費税額等を基礎として計上します。
そのため、インボイス登録をしていない取引先からの課税仕入れについては、原則としてインボイス制度による仕入税額控除の制限を考慮する必要があります。
ただし、インボイス制度には、免税事業者等からの課税仕入れについて一定割合の仕入税額控除を認める経過措置があります。
例えば、2026年10月以後の一定期間については、所定の要件の下で仕入税額相当額の70%を控除できる経過措置が設けられています。
この場合、仮払消費税等として区分する金額と、仕入・経費や資産の取得価額に含める金額を適切に計算する必要があります。
また、簡易課税や2割・3割特例を適用している事業者については、事務負担を軽減するため、一定の継続適用を条件とした別の経理方法も認められています。
したがって、税抜経理だから請求書に記載された消費税相当額を必ず全額仮払消費税等にできる、というわけではありません。
税込経理と税抜経理はどちらが有利?
経営者
結局、個人事業主は税込経理と税抜経理のどちらを選ぶとよいのでしょうか?
税理士
一律にどちらが有利とはいえませんが、次のような観点から比較できます。
税込経理方式が向いているケース
- 日々の記帳をできるだけ分かりやすくしたい
- 請求金額や支払金額をそのまま帳簿に記録したい
- 少額な取引が中心で、大きな設備投資の予定が少ない
- 仮受消費税等・仮払消費税等の区分管理を簡素化したい
税抜経理方式が向いているケース
- 消費税を除いた本来の売上や経費を把握したい
- 消費税を区分して管理したい
- パソコンや設備などの購入を予定している
- 10万円・20万円・40万円未満などの資産取得価額の判定を重視したい
- 税抜金額で利益率や経営成績を管理したい
特に、設備投資を行う場合には、税込経理と税抜経理で資産の取得価額の判定が変わるため、事前に比較する価値があります。
ただし、経理方式を税抜にすれば必ず節税になるわけではありません。
また、現在の帳簿を途中から変更する場合には、売上・仕入れ・固定資産などの経理方法に矛盾が生じないよう注意する必要があります。
税務上の有利不利だけでなく、継続的に運用できるかという点も踏まえて選択しましょう。
まとめ:税込経理・税抜経理は利益と資産の金額判定に違いが出る
経営者
税込経理と税抜経理は、単に帳簿への入力方法が違うだけだと思っていました。
減価償却資産の取扱いにも影響するのですね。
税理士
そのとおりです。
今回のポイントを整理すると、次のようになります。
- 消費税の課税事業者は、原則として税込経理と税抜経理を選択できる
- 経理方式は原則として統一する必要があり、個々の取引ごとに自由に変更できない
- 経理方式の選択だけで消費税の納付額が変わることはない
- 所得税の利益計算では、納付消費税の計上時期などによって年ごとの差が生じる場合がある
- 減価償却資産の取得価額は、原則として税込経理なら税込、税抜経理なら税抜で判定する
- 2026年4月1日以後取得分については、一定の青色申告者が40万円未満の少額減価償却資産の特例を利用できる
- 簡易課税や2割・3割特例では、税抜経理でも精算差額が雑収入・雑損失となる場合がある
税込経理か税抜経理かを選ぶ際には、日々の記帳方法だけでなく、所得税の利益計算、設備投資、消費税の精算方法まで含めて判断することが大切です。
町田・相模原で消費税の経理方式や確定申告にお困りの方へ
個人事業主がインボイス登録などによって消費税の課税事業者になった場合、税込経理と税抜経理のどちらを選択するかによって、所得税の利益計算や減価償却資産の取扱いが変わることがあります。
特に、パソコン・機械・設備などの購入を予定している方や、簡易課税・2割特例・3割特例を利用する方は、経理方式と税額計算方法を区別して確認することが重要です。
町田・相模原で、消費税の経理方式、インボイス登録後の帳簿処理、減価償却資産の経費計上、個人事業主の確定申告などにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- 消費税の課税事業者は、税込経理方式と税抜経理方式を原則として選択可能。
- 免税事業者は、所得税の所得計算上、原則として税込経理方式による。
- 選択した方式は原則として全取引に適用するが、所得区分や一定の資産・経費区分ごとに併用できる例外がある。
- 売上を税込経理とし、固定資産だけ税抜経理で有利に判定することは原則として認められない。
- 税込経理・税抜経理の選択そのものでは、消費税の納付額は変わらない。
- 税込経理では納付消費税を原則として租税公課に、税抜経理では原則として仮受・仮払消費税等の精算で処理する。
- 減価償却資産の取得価額は、原則として採用している経理方式に応じて判定する。
- 2026年4月1日以後取得分の少額減価償却資産の特例は、一定の青色申告者について40万円未満、年間300万円が原則的な上限。
- 簡易課税や2割・3割特例では、税抜経理でも消費税精算差額が雑収入・雑損失になる場合がある。
- 経理方式の選択では、記帳のしやすさ、設備投資の予定、所得税への影響を総合的に検討する。
主な根拠
- No.6375《税抜経理方式または税込経理方式による経理処理》|国税庁
- No.6909《税抜経理と税込経理の選択適用(個人の場合)》|国税庁
- No.6901《納付税額または還付税額の経理処理》|国税庁
- No.6513《簡易課税制度の適用と経理処理》|国税庁
- No.6913《税抜経理と税込経理の併用と経理処理》|国税庁
- No.6921《控除できなかった消費税額等の処理》|国税庁
- 消費税経理通達2・2の2・3・4・5・6・7・8・9《経理方式の選択・併用・税額精算・少額資産の判定》|国税庁
- 所得税法49条1項《減価償却資産の償却費の計算及びその償却の方法》|e-Gov法令検索
- 所得税法施行令138条《少額の減価償却資産の取得価額の必要経費算入》|e-Gov法令検索
- 所得税法施行令139条《一括償却資産の必要経費算入》|e-Gov法令検索
- 租税特別措置法28条の2《中小事業者の少額減価償却資産の取得価額の必要経費算入の特例》|e-Gov法令検索
- 消費税法30条《仕入れに係る消費税額の控除》|e-Gov法令検索
- 消費税法37条《中小事業者の仕入れに係る消費税額の控除の特例》|e-Gov法令検索
- No.2100《減価償却のあらまし・取得価額と税込税抜の判定》|国税庁
- 令和8年度税制改正の大綱《少額減価償却資産の取得価額40万円未満への引上げ》|財務省
関連記事
- 10万円・20万円・30万円・40万円でどう違う?資産購入時の会計処理の改正
- パソコンの耐用年数は何年?4年償却・少額特例・中古PCを税理士が解説
- 簡易課税と本則課税はどちらが得?消費税の選び方を税理士が解説
- 【町田・相模原】令和8年度税制改正!法人の「2割特例」終了と個人の新「3割特例」を解説
※本記事は2026年10月26日時点の法令・通達・国税庁公表資料に基づく一般的な解説です。実際の所得税・消費税の取扱いは、経理方式の選択・併用状況、課税方式、インボイス登録の有無、仕入税額控除の対象、資産の取得日・取得価額・事業供用日などによって異なります。数値例は、端数処理等を簡略化しています。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月8日税込経理と税抜経理の違いは?選び方・利益・減価償却を税理士が解説
- 所得税2026年11月7日自動車の環境性能割は廃止?2026年改正と車両購入時の経理処理を税理士が解説
- 消費税2026年11月6日飲食料品の消費税1%で飲食店はどうなる?店内飲食・テイクアウトへの影響を税理士が解説
- 所得税2026年11月6日消費税の納付額は経費?還付金は収入?税込・税抜経理を税理士が解説