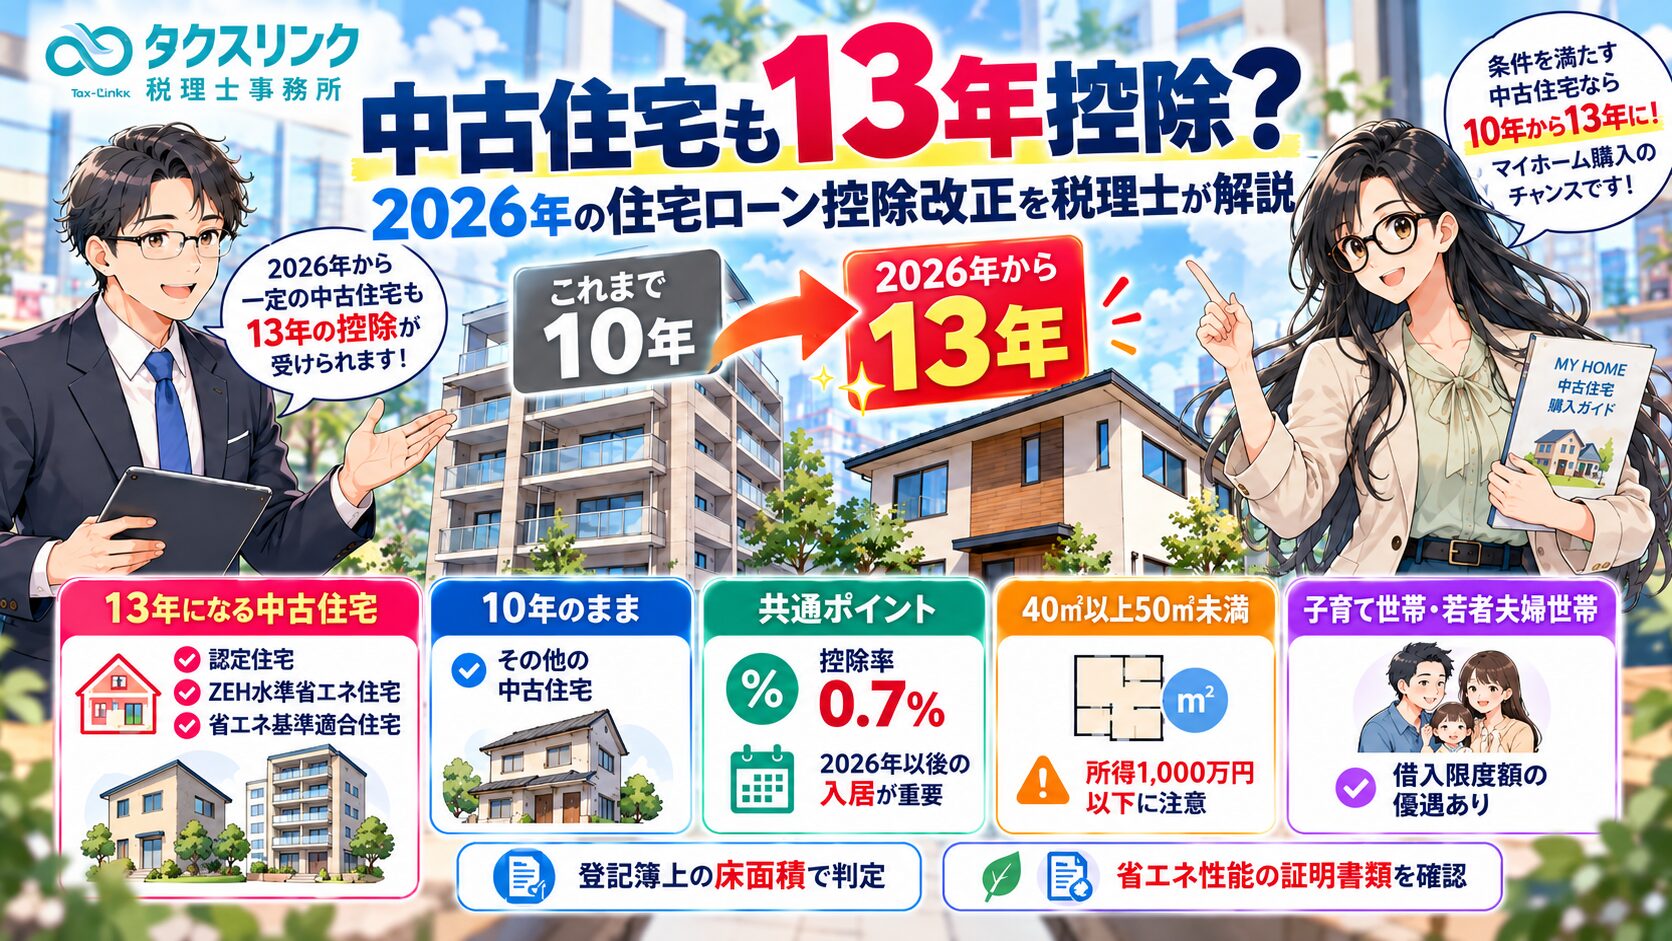
2026年に中古マンションや中古戸建て住宅を購入した方は、住宅ローン控除の控除期間が従来の10年間から13年間へ延長される場合があります。
2026年度税制改正により、一定の省エネ性能を備えた中古住宅について、住宅ローン控除の借入限度額と控除期間が拡充されました。
さらに、子育て世帯や若者夫婦世帯への優遇が中古住宅にも拡大され、これまで原則50㎡以上だった床面積要件も、一定の場合には40㎡以上へ緩和されています。
ただし、すべての中古住宅で13年間の控除を受けられるわけではありません。
住宅の省エネ性能、登記簿上の床面積、所得金額、入居時期、家族構成などによって、控除期間や借入限度額が異なります。
今回は、2026年の住宅ローン控除改正について、中古住宅の種類別の借入限度額、13年間の控除が認められる条件、40㎡以上の床面積要件、子育て世帯・若者夫婦世帯の優遇、耐震基準、必要な証明書類、初年度の確定申告まで詳しく解説します。
2026年から中古住宅の住宅ローン控除が13年間に延長?

経営者
2026年に中古マンションを購入しました。
中古住宅の住宅ローン控除は10年間だと思っていたのですが、2026年度の税制改正で13年間になったと聞きました。
本当でしょうか?

税理士
はい。一定の中古住宅については、そのとおりです。
2026年度税制改正により、認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅に該当する中古住宅について、住宅ローン控除の控除期間が13年間に拡充されました。
2025年までに入居した一般的な中古住宅では、控除期間は原則10年間でした。
しかし、2026年1月1日から2030年12月31日までに入居する一定の中古住宅については、13年間の控除が認められます。
また、認定住宅やZEH水準省エネ住宅では、借入限度額も引き上げられています。
ただし、省エネ性能等の要件を満たさない「その他の中古住宅」については、引き続き控除期間が10年間です。
つまり、今回の改正で中古住宅の住宅ローン控除が一律13年間になったわけではありません。
2026年の中古住宅ローン控除はいくら?住宅の種類別に比較
経営者
どのような中古住宅なら13年間の控除を受けられるのでしょうか?
借入限度額も教えてください。
税理士
2026年中に入居した一般的な中古住宅について、住宅の区分別に整理します。
① 認定長期優良住宅・認定低炭素住宅
- 借入限度額:3,500万円
- 控除率:0.7%
- 控除期間:13年間
- 年間控除限度額:24万5,000円
② ZEH水準省エネ住宅
- 借入限度額:3,500万円
- 控除率:0.7%
- 控除期間:13年間
- 年間控除限度額:24万5,000円
③ 省エネ基準適合住宅
- 借入限度額:2,000万円
- 控除率:0.7%
- 控除期間:13年間
- 年間控除限度額:14万円
④ その他の中古住宅
- 借入限度額:2,000万円
- 控除率:0.7%
- 控除期間:10年間
- 年間控除限度額:14万円
さらに、一定の子育て世帯・若者夫婦世帯については、①から③の借入限度額に上乗せ措置があります。
なお、これらは制度上の限度額です。
実際の控除額は、住宅ローンの年末残高、住宅の取得対価、所得税額などによって異なります。
また、控除期間は入居年に応じて判定しますので、2026年に購入しただけでなく、いつ実際に入居したかが重要になります。
住宅ローン控除の0.7%はどう計算する?
経営者
控除率0.7%というのは、住宅の購入金額に掛けるのでしょうか?
それとも住宅ローンの借入金額に掛けるのでしょうか?
税理士
原則として、毎年12月31日時点の住宅ローン残高を基準に計算します。
ただし、住宅の取得対価や、住宅の種類ごとの借入限度額を超える部分は、控除の計算対象になりません。
例えば、次のようなケースを考えます。
- 中古マンションの取得対価:4,000万円
- 住宅ローンの年末残高:3,800万円
- 住宅区分:ZEH水準省エネ住宅
- 子育て世帯等の上乗せ措置なし
この場合、借入限度額は3,500万円です。
したがって、控除額は次のようになります。
3,500万円×0.7%=24万5,000円
住宅ローンの年末残高が3,800万円あっても、借入限度額の3,500万円を超える部分は計算対象になりません。
また、住宅の取得対価が借入残高より少ない場合には、取得対価による制限も受けます。
実際には、補助金や住宅取得等資金の贈与税非課税制度などを利用した場合、取得対価から所定の金額を差し引く必要があります。
なお、これは税額控除ですので、24万5,000円を必要経費として差し引くのではなく、計算した所得税額から直接控除する仕組みです。
13年間で住宅ローン控除はいくら得になる?
経営者
10年間から13年間に延びると、税金はどのくらい安くなるのでしょうか?
税理士
控除期間が3年間延びることで、その3年間についても住宅ローン控除を受けられる可能性があります。
例えば、借入限度額2,000万円の省エネ基準適合住宅では、年間の控除限度額は14万円です。
単純に毎年14万円の控除を受けられると仮定すると、次のようになります。
- 10年間の控除額:140万円
- 13年間の控除額:182万円
- 差額:42万円
ただし、これは毎年の控除計算の対象額が2,000万円以上あり、税額面でも全額控除できると仮定した場合の単純計算です。
実際には住宅ローンの返済によって年末残高が減少するため、毎年同じ控除額になるとは限りません。
また、所得税や住民税の状況によっては、計算上の控除額を全額使い切れないこともあります。
したがって、13年間になったからといって、必ず42万円の税負担が減るという意味ではありません。
重要なのは、従来なら控除を受けられなかった11年目から13年目についても、所定の要件を満たせば控除を受けられる点です。
中古住宅の「認定住宅」「ZEH」「省エネ基準適合住宅」とは?
経営者
中古マンションが13年間の控除対象になるかどうかは、省エネ性能によって決まるのですね。
それぞれの区分はどのように違うのでしょうか?
税理士
住宅ローン控除では、一定の住宅性能を満たす住宅を区分して取り扱います。
① 認定長期優良住宅
長期間にわたり良好な状態で使用できるよう、建築や維持保全に関する計画について認定を受けた住宅です。
② 認定低炭素住宅
建物の二酸化炭素排出量を抑えるため、所定の低炭素化基準に適合するものとして認定された住宅です。
これらは、住宅ローン控除では「認定住宅」に分類されます。
③ ZEH水準省エネ住宅
原則として、次の両方の性能を満たす住宅です。
- 断熱等性能等級5以上
- 一次エネルギー消費量等級6以上
④ 省エネ基準適合住宅
原則として、次の両方の性能を満たす住宅です。
- 断熱等性能等級4以上
- 一次エネルギー消費量等級4以上
このほか、2026年以後の制度では、一定の気候風土適応住宅についても省エネ基準適合住宅として扱う取扱いがあります。
⑤ その他の中古住宅
上記の認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅のいずれにも該当しない住宅です。
この場合は、原則として借入限度額2,000万円、控除期間10年間になります。
なお、住宅の性能が高いという説明だけで、当然に税務上の認定住宅等に該当するわけではありません。
所定の証明書類によって、その住宅が該当する区分を確認する必要があります。
中古マンションでも床面積40㎡以上なら住宅ローン控除を使える?
経営者
購入した中古マンションは45㎡です。
以前は50㎡以上でなければ住宅ローン控除を受けられないと聞きましたが、2026年からは45㎡でも利用できるのでしょうか?
税理士
はい。2026年以後に入居する中古住宅については、一定の要件を満たせば40㎡以上50㎡未満の住宅も住宅ローン控除の対象になります。
従来、中古住宅の住宅ローン控除では、原則として床面積50㎡以上が必要でした。
今回の改正によって、一定の小規模住宅についても適用できるようになりました。
ただし、床面積40㎡以上50㎡未満の住宅では、通常より厳しい所得制限があります。
主な要件は次のとおりです。
- 登記簿上の床面積が40㎡以上50㎡未満であること
- 床面積の2分の1以上が自己の居住用であること
- 控除を受ける年の合計所得金額が1,000万円以下であること
- 住宅の取得・居住・借入金・耐震性能など、その他の要件も満たすこと
例えば、登記簿上45㎡の中古マンションを2026年に購入して入居した場合、2026年分の合計所得金額が800万円であれば、床面積・所得要件を満たす可能性があります。
一方、合計所得金額が1,200万円であれば、その年は原則として住宅ローン控除を受けられません。
なお、この所得制限は最初の年だけでなく、控除を受ける各年について判定します。
マンションの広告面積が50㎡なら大丈夫?
経営者
購入時のパンフレットには50.3㎡と書いてありました。
登記簿には47㎡と書いてありますが、どちらの面積で判断しますか?
税理士
住宅ローン控除では、原則として登記事項証明書に記載された床面積で判断します。
マンションの場合、広告や販売パンフレットには壁の中心線を基準とする面積が記載されていることがあります。
一方、登記簿上の専有面積は、壁の内側を基準として計算されるため、広告上の面積より小さくなることがあります。
したがって、広告に50.3㎡と記載されていても、登記簿上の専有面積が47㎡であれば、47㎡で判定します。
この場合、40㎡以上50㎡未満の小規模住宅に関する所得要件が適用されます。
また、共用廊下や階段などの共用部分は、マンションの床面積に含めません。
50㎡前後の中古マンションでは、広告面積ではなく登記簿上の専有面積を必ず確認しましょう。
住宅ローン控除の所得制限は1,000万円?2,000万円?
経営者
住宅ローン控除の所得制限について、1,000万円という説明と2,000万円という説明があります。
どちらが正しいのでしょうか?
税理士
住宅の床面積によって異なります。
登記簿上の床面積が50㎡以上の住宅
原則として、控除を受ける年の合計所得金額が2,000万円以下であることが必要です。
登記簿上の床面積が40㎡以上50㎡未満の住宅
控除を受ける年の合計所得金額が1,000万円以下であることが必要です。
例えば、次のようになります。
- 床面積60㎡・合計所得金額1,500万円:所得要件を満たす
- 床面積45㎡・合計所得金額800万円:所得要件を満たす
- 床面積45㎡・合計所得金額1,200万円:所得要件を満たさない
- 床面積60㎡・合計所得金額2,100万円:所得要件を満たさない
なお、合計所得金額は給与の額面年収ではありません。
給与所得、事業所得、不動産所得などを所定の方法で合計した金額です。
また、住宅ローン控除の所得制限は、各年ごとに判定します。
例えば、2026年分の所得が制限を超えて控除を受けられなくても、その後の年分で所得要件を満たせば、その年について控除を受けられる可能性があります。
ただし、所得制限によって控除できなかった年の分が、後ろに繰り越されるわけではありません。
子育て世帯・若者夫婦世帯なら借入限度額が増える?
経営者
小学生の子どもが2人います。
2026年から中古住宅でも子育て世帯の住宅ローン控除が優遇されると聞きましたが、どのくらい違うのでしょうか?
税理士
2026年度税制改正では、一定の子育て世帯・若者夫婦世帯について、中古住宅の借入限度額が引き上げられました。
2026年中に入居した中古住宅について、主な上乗せ後の限度額は次のとおりです。
① 認定長期優良住宅・認定低炭素住宅
- 一般の借入限度額:3,500万円
- 子育て世帯等の借入限度額:4,500万円
- 年間控除限度額:31万5,000円
- 控除期間:13年間
② ZEH水準省エネ住宅
- 一般の借入限度額:3,500万円
- 子育て世帯等の借入限度額:4,500万円
- 年間控除限度額:31万5,000円
- 控除期間:13年間
③ 省エネ基準適合住宅
- 一般の借入限度額:2,000万円
- 子育て世帯等の借入限度額:3,000万円
- 年間控除限度額:21万円
- 控除期間:13年間
なお、その他の中古住宅については、今回の子育て世帯等の借入限度額上乗せの対象ではありません。
また、子育て世帯等の上乗せ措置を利用する場合、住宅の床面積は50㎡以上である必要があります。
40㎡以上50㎡未満の小規模住宅に係る床面積緩和と、子育て世帯等の借入限度額上乗せは併用できません。
子育て世帯・若者夫婦世帯の年齢要件とは?
経営者
子育て世帯や若者夫婦世帯というのは、どのような人が対象ですか?
40歳未満という条件もあるのでしょうか?
税理士
2026年以後の住宅ローン控除における子育て世帯等の上乗せ措置では、次のいずれかに該当する方が対象になります。
- 年齢40歳未満で配偶者がいる方
- 年齢40歳以上で、40歳未満の配偶者がいる方
- 年齢19歳未満の扶養親族がいる方
つまり、夫婦の一方が40歳未満であれば、一定の若者夫婦世帯に該当します。
また、夫婦とも40歳以上であっても、19歳未満の扶養親族がいれば対象になります。
例えば、夫45歳、妻43歳で、10歳の子どもがいる世帯も対象になり得ます。
年齢や配偶者・扶養親族の該当性は、原則として入居した年の12月31日の状況で判断します。
したがって、2026年中に入居した場合には、原則として2026年12月31日の状況を確認します。
なお、子育て世帯等の上乗せ措置についても、住宅の省エネ性能や床面積、所得制限など、その他の適用要件を満たす必要があります。
45㎡の中古マンションを買った子育て世帯も上乗せできる?
経営者
45㎡の中古マンションで、19歳未満の子どもがいる場合はどうでしょうか?
子育て世帯なので借入限度額を増やせますか?
税理士
その場合、40㎡以上50㎡未満の住宅に関する床面積緩和を利用して住宅ローン控除を受けることはできますが、子育て世帯等の借入限度額上乗せ措置は利用できません。
例えば、登記簿上45㎡のZEH水準省エネ住宅を取得した場合です。
子育て世帯に該当していても、借入限度額は一般の3,500万円となります。
4,500万円への上乗せはできません。
また、この場合は合計所得金額1,000万円以下という要件も満たす必要があります。
一方、同じZEH水準省エネ住宅で登記簿上の床面積が55㎡であれば、子育て世帯等の要件を満たすことで、借入限度額4,500万円を利用できる可能性があります。
40㎡以上の床面積緩和を利用することと、子育て世帯等の上乗せ措置を利用することは、別の特例として判断する必要があります。
子育て世帯の上乗せで、実際の控除額はどのくらい変わる?
経営者
子育て世帯の上乗せ措置を利用すると、実際の税額控除はどのくらい増えるのでしょうか?
税理士
例えば、次の条件を想定します。
- 取得した住宅:ZEH水準省エネ住宅
- 登記簿上の床面積:70㎡
- 住宅の取得対価:4,500万円以上
- 住宅ローンの年末残高:4,000万円
- 所得税額は控除額を十分に利用できる金額
一般の借入限度額を適用する場合
借入限度額3,500万円×0.7%=24万5,000円
子育て世帯等の上乗せを適用する場合
年末残高4,000万円×0.7%=28万円
この例では、1年間の控除額に3万5,000円の差が生じます。
なお、子育て世帯等の上乗せ後の借入限度額は4,500万円ですが、実際の年末残高が4,000万円ですので、4,000万円を基準に計算します。
また、毎年の住宅ローン残高は返済によって減少するため、この差額が13年間続くとは限りません。
それでも、住宅ローンの借入額が大きい子育て世帯では、上乗せ措置の効果が生じる可能性があります。
2026年に買った中古住宅なら、入居が2027年でも13年間になる?
経営者
中古マンションを2026年12月に購入したものの、引っ越しは2027年1月になる予定です。
この場合は2026年の制度で判断するのでしょうか?
税理士
住宅ローン控除の借入限度額や控除期間は、原則として実際に居住を開始した年に応じて判定します。
そのため、2026年12月に住宅を購入しても、2027年1月に入居した場合には、原則として2027年入居の制度で判断します。
今回の2026年度税制改正では、2026年から2030年までに入居する一定の中古住宅について、13年間の控除が認められています。
したがって、2027年中に入居した場合でも、省エネ性能等の要件を満たせば13年間の控除を受けられます。
ただし、住宅ローン控除には、取得の日から6か月以内に居住を開始することなど、別の要件もあります。
また、住宅ローン控除の最初の適用年も原則として居住を開始した年になります。
2026年に購入した住宅であっても、2027年に入居する場合、2026年分の所得税から控除を開始できるわけではありません。
1981年以前に建築された中古住宅でも住宅ローン控除を使える?
経営者
購入を検討している中古マンションは築年数が古く、1980年に建築されたものです。
古いマンションでも住宅ローン控除は使えるのでしょうか?
税理士
築年数が古いという理由だけで、必ず住宅ローン控除の対象外になるわけではありません。
中古住宅の住宅ローン控除には、耐震性能に関する要件があります。
原則として、次のいずれかに該当する必要があります。
① 1982年1月1日以後に建築された住宅
所定の要件を満たせば、建築年月日によって耐震要件を確認できます。
② 1981年12月31日以前に建築された住宅
一定の耐震基準に適合していることを証明する必要があります。
例えば、次のような書類が使用されます。
- 耐震基準適合証明書
- 耐震等級1以上の所定の建設住宅性能評価書の写し
- 一定の既存住宅売買瑕疵担保責任保険契約に係る付保証明書
また、一定の耐震改修を行う住宅については、取得時や居住開始時に関する別の特例も設けられています。
ただし、その耐震改修に係る特例だけで住宅ローン控除の対象となった場合は、認定住宅等ではなく「その他の住宅」として扱われることがあります。
したがって、古い住宅については、取得時の耐震証明と、省エネ性能等による13年間の控除要件を分けて判断することが重要です。
中古マンションの省エネ性能はどの書類で証明する?
経営者
購入した中古マンションがZEH水準省エネ住宅に該当するか確認したいです。
どのような書類が必要でしょうか?
税理士
ZEH水準省エネ住宅として住宅ローン控除を受ける場合には、原則として次のいずれかの書類で性能を証明します。
- 住宅省エネルギー性能証明書
- 所定の建設住宅性能評価書の写し
これらの書類で、断熱等性能等級5以上、一次エネルギー消費量等級6以上であることを確認します。
また、中古住宅では、書類の発行時期や住宅性能の調査時期にも条件があります。
例えば、2026年4月1日以後に取得した中古住宅について、住宅省エネルギー性能証明書を利用する場合には、原則として取得日前2年以内、または取得日以後6か月以内に、証明のための家屋の調査が終了している必要があります。
建設住宅性能評価書についても、所定の期間内に評価されている必要があります。
したがって、何年も前に発行された書類があるからといって、無条件に使用できるわけではありません。
また、売主や不動産会社が「ZEH水準のマンションです」と説明しているだけでは、税務上の証明書類として十分とは限りません。
必要な書類が取得できるか、不動産会社や建築士、住宅性能評価機関などに確認することが重要です。
省エネ基準適合住宅なら検査済証でも証明できる?
経営者
ZEHではなく省エネ基準適合住宅の場合はどうでしょうか?
住宅性能評価書がなくても、建築時の検査済証で証明できると聞きました。
税理士
2026年以後の制度では、一定の省エネ基準適合住宅について、検査済証の写しを使用できる場合があります。
例えば、2025年4月1日以後に建築確認を受けたことを証明できる住宅で、所定の検査済証等の要件を満たす場合です。
ただし、古い中古住宅の検査済証であれば、すべて省エネ性能の証明として利用できるというわけではありません。
また、ZEH水準省エネ住宅としての性能を、通常の検査済証だけで証明できるわけでもありません。
省エネ基準適合住宅については、次のような証明方法を検討します。
- 住宅省エネルギー性能証明書
- 所定の建設住宅性能評価書の写し
- 一定の条件を満たす検査済証の写し
実際に使用できるかどうかは、建築確認日、建築時期、検査済証の交付日などの要件によって異なります。
そのため、2026年に中古マンションを購入する場合には、単に検査済証があるかだけではなく、その書類で住宅ローン控除上の省エネ基準を証明できるか確認する必要があります。
長期優良住宅・低炭素住宅の認定書類はどうする?
経営者
中古の長期優良住宅を購入した場合も、住宅性能証明書が必要になりますか?
税理士
認定長期優良住宅や認定低炭素住宅については、それぞれの認定を確認する書類が必要です。
例えば、認定長期優良住宅では、認定通知書の写しに加えて、認定長期優良住宅建築証明書や所定の住宅用家屋証明書などを利用する場合があります。
中古の長期優良住宅では、売主等が保有している認定通知書を引き継ぐことが必要になる場合があります。
また、認定長期優良住宅の所有者が変わる場合には、認定計画実施者の地位の承継手続が問題になることもあります。
一方、認定低炭素住宅については、低炭素建築物新築等計画の認定通知書や認定低炭素住宅建築証明書などが必要になる場合があります。
これらの書類は、住宅の種類や認定状況によって異なります。
そのため、中古住宅の購入前に、売主や不動産会社へ必要な認定関係書類を確認しておくことが重要です。
リノベーション済み中古マンションは「買取再販住宅」に該当する?
経営者
中古マンションを購入したのですが、不動産会社が大規模なリノベーションを行って販売していた物件です。
この場合も、一般的な中古住宅と同じ借入限度額で判断しますか?
税理士
不動産会社が中古住宅を買い取り、一定の改修工事を行って再販売した場合には、「買取再販住宅」に該当する可能性があります。
買取再販住宅には、一般的な中古住宅とは異なる住宅ローン控除の取扱いがあります。
例えば、宅地建物取引業者が一定の増改築等を行い、その住宅を取得した日から2年以内に販売する場合など、所定の要件を満たす必要があります。
また、取得時点でその住宅が新築から10年を経過していること、改修工事の内容や費用が一定の要件を満たすことなども必要です。
買取再販住宅のうち、認定住宅やZEH水準省エネ住宅などに該当するものについては、一般的な中古住宅とは異なる借入限度額が適用される場合があります。
例えば、2026年入居の認定長期優良住宅に該当する買取再販住宅では、一般的な中古認定住宅より大きな借入限度額が認められます。
ただし、リノベーション済みというだけで、自動的に買取再販住宅に該当するわけではありません。
中古住宅を購入した場合には、一般の中古住宅なのか、税法上の買取再販住宅なのかも確認する必要があります。
住宅ローン控除を受けるためのその他の要件は?
経営者
省エネ性能や床面積以外にも、住宅ローン控除を受けるための条件はありますか?
税理士
はい。
住宅ローン控除には、住宅の性能や床面積以外にも複数の要件があります。
主なものは次のとおりです。
- 住宅の取得日から6か月以内に居住を開始すること
- 控除を受ける年の12月31日まで引き続き居住していること
- 控除を受ける年の合計所得金額が所定の限度額以下であること
- 住宅ローンの返済期間が原則10年以上であること
- 住宅の床面積の2分の1以上を自己の居住用に使用していること
- 原則として、生計を一にする親族等から購入した住宅ではないこと
- 贈与によって取得した住宅ではないこと
- 中古住宅について所定の耐震要件を満たしていること
- 一定期間内に居住用財産の譲渡所得に関する特例を利用していないこと
特に、以前住んでいた自宅を売却して新しい中古マンションを購入した場合には注意が必要です。
例えば、マイホームを売却した際に3,000万円の特別控除などを利用している場合、住宅ローン控除との併用が制限されることがあります。
この場合、住宅を取得した年やその前後の一定期間における譲渡所得の特例の適用状況を確認する必要があります。
また、住宅ローンは銀行等の金融機関からの一定の借入れが原則的な対象です。
親族や知人からの借入れは、通常、住宅ローン控除の対象にはなりません。
住宅購入資金をどのように調達したかも重要です。
親から住宅購入資金の贈与を受けた場合は?
経営者
中古マンションの購入に当たって、親から住宅購入資金の贈与を受けました。
贈与税の非課税制度と住宅ローン控除を併用できますか?
税理士
はい。両方の制度の要件を満たせば併用できます。
ただし、住宅ローン控除の計算では、取得対価から、住宅取得等資金の贈与税非課税制度等を適用した金額を差し引く必要があります。
例えば、次のような場合です。
- 中古マンションの取得対価:3,500万円
- 親からの住宅取得等資金の非課税贈与:1,000万円
- 住宅ローンの年末残高:3,000万円
この場合、住宅ローン控除の計算で用いる取得対価は、次のようになります。
3,500万円-1,000万円=2,500万円
そのため、住宅ローンの年末残高が3,000万円であっても、取得対価の制限により、原則として2,500万円を上限として控除額を計算することになります。
また、住宅取得等資金の贈与税非課税制度と住宅ローン控除では、それぞれ住宅性能や入居時期に関する要件が設けられています。
片方の制度の適用要件を満たしていても、もう片方について当然に適用できるとは限りません。
そのため、両制度を併用する場合には、贈与税と所得税の両方の要件を確認する必要があります。
2026年に中古マンションを購入したら、初年度の確定申告はいつ?
経営者
2026年に中古マンションを購入し、同じ年に入居しました。
住宅ローン控除を受けるためには、いつ確定申告をすればよいのでしょうか?
会社員なので、年末調整だけで済ませられませんか?
税理士
住宅ローン控除を初めて受ける年は、原則として確定申告が必要です。
会社員で、普段は年末調整だけで所得税の精算が終わっている方でも、住宅ローン控除の初年度は確定申告を行います。
2026年中に中古住宅を取得して入居した場合、原則として2026年分の所得税の確定申告で住宅ローン控除を適用します。
通常の確定申告期間は次のとおりです。
- 2027年2月16日から2027年3月15日まで
なお、確定申告義務のない給与所得者が住宅ローン控除による還付を受けるために申告する場合には、通常の確定申告期間の開始前から還付申告を行うこともできます。
また、所定の期間内であれば、後から還付申告を行える場合もあります。
ただし、他の所得があり確定申告義務がある場合や、ほかの特例を適用する場合には、申告期限や手続きを別途確認する必要があります。
初年度の住宅ローン控除の申告では、住宅の取得状況や住宅性能を確認する書類が必要になりますので、早めに準備しておきましょう。
2年目以降は年末調整で住宅ローン控除を受けられる?
経営者
2年目以降も13年間ずっと確定申告が必要なのでしょうか?
税理士
給与所得者の場合、一定の要件を満たせば、2年目以降は勤務先の年末調整で住宅ローン控除を受けることができます。
その場合、原則として次の書類を勤務先へ提出します。
- 年末調整のための住宅借入金等特別控除証明書兼申告書
- 住宅ローンの年末残高等証明書
ただし、金融機関が調書方式に対応している場合には、住宅ローンの年末残高情報の提供方法が異なることがあります。
一方、個人事業主など、毎年確定申告を行う方は、2年目以降も確定申告で住宅ローン控除を適用します。
また、会社員でも副業所得などの事情によって確定申告が必要になる場合には、住宅ローン控除も含めて申告します。
住宅ローン控除の初年度に必要な証明書類は?
経営者
初年度の確定申告では、具体的に何を提出すればよいのでしょうか?
中古マンションなので必要書類が多いと聞きました。
税理士
中古住宅の住宅ローン控除では、共通して必要となる書類に加え、住宅の種類によって追加書類が必要になります。
主な書類を整理します。
① 共通して必要となる書類
- 所得税の確定申告書
- 住宅借入金等特別控除額の計算明細書
- 住宅ローンの年末残高等証明書、または調書方式に対応した残高情報
- 中古住宅の売買契約書の写しなど、取得対価を明らかにする書類
- 登記事項証明書など、床面積や取得年月日を確認できる書類
- 土地も取得している場合には、その土地の取得に関する書類
- 補助金を受けた場合には、補助金額を証明する書類
- 住宅取得等資金の贈与税特例を利用した場合には、その贈与に関する書類
なお、登記事項証明書については、計算明細書に不動産番号を記載する方法などにより、添付を省略できる場合があります。
② 認定長期優良住宅・認定低炭素住宅の場合
- 所定の認定通知書の写し
- 住宅用家屋証明書や認定住宅建築証明書など、住宅の区分に応じた書類
③ ZEH水準省エネ住宅の場合
- 住宅省エネルギー性能証明書
- または所定の建設住宅性能評価書の写し
④ 省エネ基準適合住宅の場合
- 住宅省エネルギー性能証明書
- 所定の建設住宅性能評価書の写し
- または一定の条件を満たす検査済証の写し
⑤ 1981年以前に建築された住宅の場合
- 耐震基準適合証明書
- 一定の建設住宅性能評価書の写し
- 一定の既存住宅売買瑕疵担保責任保険契約に係る付保証明書
このほか、耐震改修を行った住宅や買取再販住宅などでは、追加の書類が必要になる場合があります。
また、実際の提出書類は住宅の種類や取得時期によって異なります。
国税庁の「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合」には、住宅区分ごとの具体的な提出書類が記載されていますので、申告前に確認することが重要です。
13年間の控除を受けられるか確認するポイント
経営者
これまでの話を踏まえると、自分が13年間の控除を受けられるかどうかは、何を確認すればよいのでしょうか?
税理士
中古マンションを購入した場合には、まず次の事項を確認しましょう。
- 入居した年:2026年から2030年までの対象期間に入居しているか。
- 住宅の種類:認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅、その他の住宅のどれに該当するか。
- 省エネ性能の証明:必要な住宅性能証明書や評価書等を取得できるか。
- 床面積:登記簿上の専有面積が40㎡以上あるか。50㎡未満であれば所得制限に注意する。
- 合計所得金額:50㎡以上なら原則2,000万円以下、40㎡以上50㎡未満なら1,000万円以下か。
- 子育て世帯等の要件:19歳未満の扶養親族や40歳未満の配偶者に関する要件を満たすか。
- 借入金:原則として10年以上の返済期間がある住宅ローンを利用しているか。
- 耐震基準:中古住宅の耐震要件を満たしているか。
- 住宅の取得形態:一般的な中古住宅か、所定の買取再販住宅に該当するか。
- 居住要件:取得から6か月以内に入居し、適用年の12月31日まで引き続き居住しているか。
- その他の特例:マイホーム売却時の3,000万円控除や住宅取得等資金の贈与税特例との関係に問題がないか。
- 確定申告:初年度の申告に必要な書類を用意できるか。
特に、中古住宅の13年間の控除では、住宅の省エネ性能が確認できることが重要です。
住宅性能の証明書を取得できないまま申告時期を迎えた場合には、想定していた13年間の控除を利用できない可能性があります。
また、床面積40㎡以上50㎡未満の住宅では、合計所得金額1,000万円以下の要件と、子育て世帯等の借入限度額上乗せが利用できない点に注意しましょう。
まとめ:2026年の中古住宅ローン控除は省エネ性能と床面積が重要
経営者
2026年度の改正では、省エネ性能を満たす中古住宅なら13年間の控除を受けられるのですね。
ただし、床面積や所得、証明書類によって適用できる制度が変わることも分かりました。
税理士
そのとおりです。
今回の重要なポイントを整理します。
- 2026年度税制改正によって、一定の中古住宅の住宅ローン控除が13年間に拡充された
- 対象となる入居期間は原則2026年1月1日から2030年12月31日まで
- 認定長期優良住宅・認定低炭素住宅の借入限度額は3,500万円、子育て世帯等では4,500万円
- ZEH水準省エネ住宅の借入限度額は3,500万円、子育て世帯等では4,500万円
- 省エネ基準適合住宅の借入限度額は2,000万円、子育て世帯等では3,000万円
- その他の中古住宅は引き続き借入限度額2,000万円、控除期間10年間
- 控除率はいずれも0.7%
- 床面積40㎡以上50㎡未満の中古住宅も、一定の要件を満たせば住宅ローン控除の対象になる
- 40㎡以上50㎡未満の住宅は、合計所得金額1,000万円以下が要件
- 50㎡以上の住宅は、合計所得金額2,000万円以下が原則的な要件
- 40㎡以上50㎡未満の住宅では、子育て世帯等の借入限度額上乗せ措置を併用できない
- 中古住宅では、建築年月日や耐震基準に関する要件を確認する必要がある
- 13年間の控除を受けるためには、住宅性能証明書や所定の評価書等が重要
- リノベーション済み物件は、買取再販住宅に該当するか別途確認する
- 2026年に住宅を購入しても、入居が2027年なら原則として2027年の制度で判断する
- 初年度は会社員であっても原則として確定申告が必要
- 2年目以降は、一定の給与所得者について年末調整で控除を受けられる
中古住宅の住宅ローン控除では「住宅の性能区分」「登記簿上の床面積」「所得・家族構成」「証明書類」の4点が特に重要です。
2026年に中古マンションを購入した方は、従来の10年間の控除を前提にせず、今回の改正後の制度を確認することをお勧めします。
町田・相模原で住宅ローン控除や確定申告にお困りの方へ
2026年度税制改正により、一定の省エネ性能を満たす中古住宅について、住宅ローン控除の借入限度額や控除期間が拡充されました。
一方、住宅の性能区分、床面積、所得金額、子育て世帯等の要件、必要な証明書類などによって、控除額や適用できる期間が変わります。
また、住宅取得等資金の贈与税非課税制度との併用や、住宅売却時の税制特例との関係など、住宅購入に伴う税務判断には注意が必要です。
町田・相模原で、中古マンションの住宅ローン控除、住宅購入後の確定申告、住宅取得資金の贈与税申告などにお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
主な根拠
- 租税特別措置法41条《住宅借入金等を有する場合の所得税額の特別控除・認定住宅等・特例対象個人・小規模住宅》|e-Gov法令検索
- 租税特別措置法施行令26条《住宅借入金等特別控除の適用要件・年末残高等の計算》|e-Gov法令検索
- No.1211-3《中古住宅を取得し、令和4年以降に居住の用に供した場合》|国税庁
- No.1211-2《買取再販住宅を取得し、令和4年以降に居住の用に供した場合》|国税庁
- No.1225《住宅借入金等特別控除の対象となる住宅ローン等》|国税庁
- マイホームを持ったとき《2026年入居の住宅ローン控除・中古住宅の控除額と必要書類》|国税庁
- 住宅ローン減税《令和8年度税制改正による制度拡充・床面積要件の緩和》|国土交通省
- 既存住宅を取得したとき《住宅区分ごとの借入限度額・必要書類・省エネ証明》|国土交通省
- 各種証明書の様式・告示・通達《住宅省エネルギー性能証明書等の様式》|国土交通省
- 令和8年度税制改正の大綱《住宅借入金等特別控除の延長・既存住宅の控除期間13年への拡充》|財務省
関連記事
- 住宅ローンは節税になる?控除の仕組みと申告でつまずきやすいポイント
- 年末調整しても確定申告は必要?副業・医療費控除・ふるさと納税を税理士が解説
- 自宅兼事務所の家賃は経費になる?個人事業主・法人・借上社宅の違いとは
※本記事は2026年10月29日時点の法令・国税庁・国土交通省・財務省公表資料に基づく一般的な解説です。2026年度改正による住宅ローン控除は、住宅の取得・入居時期、住宅区分、床面積、合計所得金額、借入内容、証明書類、居住用財産の譲渡所得に関する特例の適用歴などによって判断が異なります。個別の住宅ローン控除額や適用可否については、売買契約書、登記事項証明書、住宅性能証明書等を確認したうえで判断してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説