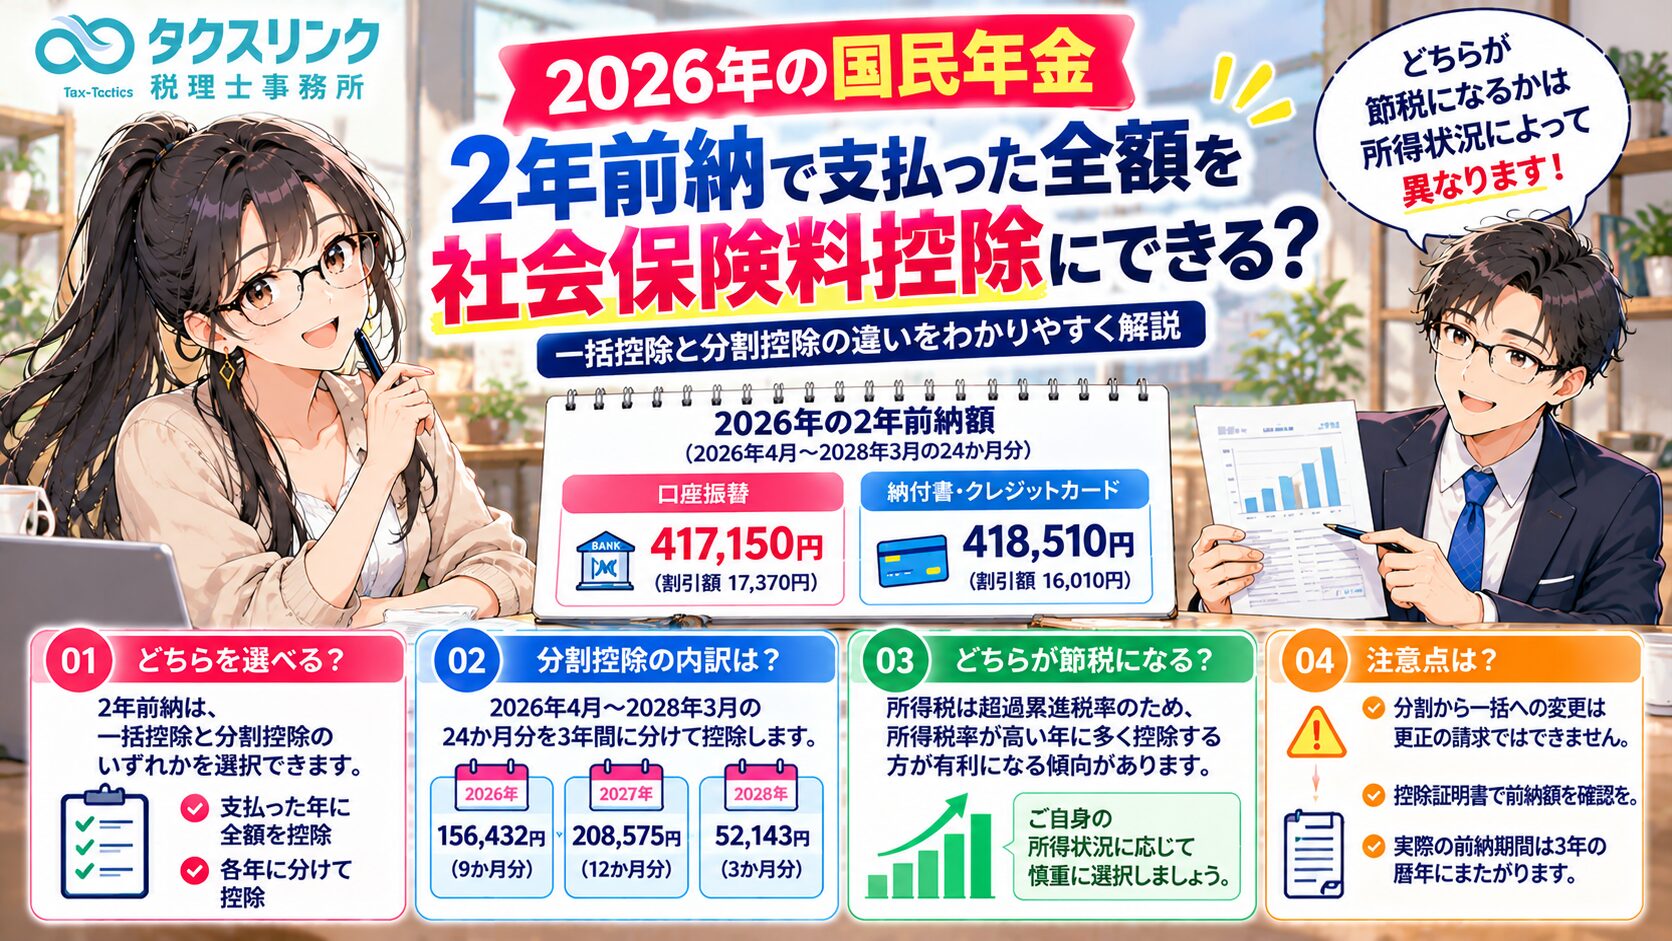
個人事業主が国民年金保険料を2年分まとめて前納した場合、支払った全額をその年の社会保険料控除として申告できるのでしょうか。
結論からいうと、国民年金の「2年前納」制度を利用した場合には、前納した保険料の全額を支払った年に控除する方法と、各年に分けて控除する方法のいずれかを選択できます。
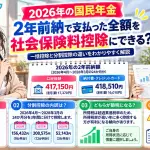
例えば、2026年4月から2028年3月までの24か月分を口座振替で前納した場合、2026年の前納額は417,150円です。
この417,150円について、2026年分に全額を控除することも、2026年・2027年・2028年の3年間に分けて控除することも認められています。
ただし、どちらの方法が有利になるかは、2026年と翌年以降の所得状況によって異なります。
また、分割控除で確定申告した後、更正の請求によって一括控除へ変更することは認められていません。2026年分の確定申告時点で控除方法を慎重に選択する必要があります。
今回は、国民年金保険料の2年前納について、2026年の実際の前納額、一括控除と分割控除、控除証明書の取扱い、所得税率を使った節税比較、過年度分の追納、家族の保険料を支払った場合、必要経費との違いまで詳しく解説します。
国民年金保険料を2年前納したら全額を社会保険料控除にできる?

経営者
個人事業主として国民年金に加入しています。
2026年に、国民年金保険料を2年分まとめて前納しました。
確定申告では支払った全額を2026年分の社会保険料控除にできるのでしょうか?
それとも、2026年分と翌年以降の保険料を分けて控除する必要がありますか?

税理士
国民年金の2年前納制度を利用した場合には、いずれの方法も認められています。
具体的には、次の2つから選択できます。
① 一括控除
前納した国民年金保険料の全額を、実際に支払った年の社会保険料控除として申告する方法です。
例えば、2026年に40万円を前納した場合、その40万円を2026年分の社会保険料控除として申告します。
② 分割控除
前納した保険料を、各年分の保険料に相当する金額に分けて控除する方法です。
例えば、2026年4月から2028年3月までの24か月分を前納した場合には、2026年・2027年・2028年の3年間に分けて控除します。
国税庁のタックスアンサーNo.1130のQ3でも、2年前納について一括控除と分割控除の両方が認められていることが明示されています。
したがって、2年分を前納したからといって、必ず2年間または3年間に分割しなければならないわけではありません。
一括控除と分割控除が認められる法律上の根拠は?
経営者
社会保険料控除は、実際に支払った年に控除する制度だと思っていました。
なぜ2年前納については、翌年以降に分割することもできるのでしょうか?
税理士
社会保険料控除の基本的な根拠は、所得税法第74条です。
同条では、本人または生計を一にする配偶者その他の親族が負担すべき社会保険料を支払った場合、その支払額を所得から控除することが定められています。
国民年金保険料は、同条第2項第5号に規定されている社会保険料です。
そして、前納した社会保険料の具体的な取扱いについては、所得税基本通達74・75-1と74・75-2に定めがあります。
所得税基本通達74・75-1
前納した社会保険料について、各年の納付期日に対応する金額を控除する原則的な計算方法を定めています。
所得税基本通達74・75-2
法令に基づいて一定期間の社会保険料を前納した場合などについて、前納額の全額を支払った年の社会保険料控除とする特例を認めています。
国民年金については、国民年金法第93条に保険料の前納制度が規定されています。
したがって、国民年金の2年前納については、前納期間に応じて各年に分割する方法と、支払った年に全額控除する方法を選択できる仕組みになっています。
2026年の国民年金2年前納額はいくら?
経営者
2026年に2年前納する場合、実際にいくら支払うのでしょうか?
口座振替とクレジットカード払いでは金額が違うと聞きました。
税理士
日本年金機構が公表している2026年度の2年前納額は、次のとおりです。
口座振替による2年前納
- 納付対象期間:2026年4月分から2028年3月分までの24か月
- 前納額:417,150円
- 毎月納付した場合と比較した割引額:17,370円
納付書・クレジットカードによる2年前納
- 納付対象期間:2026年4月分から2028年3月分までの24か月
- 前納額:418,510円
- 毎月納付した場合と比較した割引額:16,010円
なお、2026年度の国民年金保険料は月額17,920円、2027年度は月額18,290円です。
毎月納付した場合の24か月分は、次の計算になります。
17,920円×12か月+18,290円×12か月=434,520円
口座振替で2年前納する場合には、ここから17,370円が割り引かれ、417,150円になります。
所得税の社会保険料控除の対象となるのは、割引前の434,520円ではなく、実際に納付した417,150円です。
また、年度の途中から前納した場合や、付加保険料を納付している場合などには、前納額が異なります。
実際の控除額は、日本年金機構からの通知書や控除証明書で確認してください。
2026年に417,150円を前納した場合の一括控除と分割控除
経営者
それでは、2026年に417,150円を前納した場合について、一括控除と分割控除の具体的な金額を教えてください。
税理士
2026年4月から2028年3月までの24か月分を、2026年中に口座振替で前納したものとして説明します。
① 一括控除を選択した場合
- 2026年分:417,150円
- 2027年分:0円
- 2028年分:0円
前納した417,150円の全額を2026年分の社会保険料控除として申告します。
この方法を選んだ場合、2027年分と2028年分について、同じ前納保険料を再度控除することはできません。
② 分割控除を選択した場合
- 2026年分:156,432円
- 2027年分:208,575円
- 2028年分:52,143円
- 合計:417,150円
分割控除では、前納対象となる24か月のうち、それぞれの暦年に対応する月数を基準に計算します。
なお、この金額は日本年金機構が公表している2026年分の公式計算例と一致しています。
なぜ2026年・2027年・2028年の3年間に分かれる?
経営者
2年前納なのに、分割控除では3年間に分かれるのですね。
どのように計算しているのでしょうか?
税理士
国民年金の前納期間は、2026年4月から2028年3月までの24か月間です。
一方、所得税の計算期間は、1月1日から12月31日までの暦年です。
そのため、24か月分の保険料が3つの暦年にまたがります。
それぞれの月数は次のとおりです。
- 2026年4月~12月:9か月
- 2027年1月~12月:12か月
- 2028年1月~3月:3か月
- 合計:24か月
具体的な計算方法は次のとおりです。
2026年分
417,150円×9か月÷24か月=156,431.25円
1円未満を切り上げて156,432円となります。
2027年分
417,150円×12か月÷24か月=208,575円
2028年分
417,150円-156,432円-208,575円=52,143円
このように、原則として計算途中の1円未満の端数は切り上げ、最終年については前納額からそれまでの控除額を差し引いて計算します。
ただし、2026年8月から20か月分を前納する場合などは、各年に対応する月数が異なります。
そのため、年度途中の前納では、実際の前納期間を確認して計算する必要があります。
一括控除と分割控除はどちらが節税になる?
経営者
一括控除と分割控除で、どちらが得になるのでしょうか?
今年は事業の利益が多いのですが、翌年以降は減るかもしれません。
税理士
税額面では、一般的に所得税率が高い年に多く控除できる方が有利になります。
所得税は超過累進税率ですので、課税所得が高いほど、追加的な所得に適用される税率が高くなる仕組みです。
2026年分の所得税率は、次の7段階です。
- 課税所得195万円未満:5%
- 195万円以上330万円未満:10%
- 330万円以上695万円未満:20%
- 695万円以上900万円未満:23%
- 900万円以上1,800万円未満:33%
- 1,800万円以上4,000万円未満:40%
- 4,000万円以上:45%
ここで重要なのは、事業の売上高や利益そのものではなく、ほかの所得や所得控除を反映した後の課税所得を基準にすることです。
また、課税所得が税率区分の境目に近い場合には、社会保険料控除によって複数の税率区分にまたがることがあります。
そのため、単純に前納額へ最高税率を掛けるだけでは、正確な節税額にならない場合があります。
税額比較① 2026年の所得が多く、翌年以降は少ない場合
経営者
今年は事業が好調ですが、来年から仕事を減らす予定です。
この場合は、一括控除の方が有利でしょうか?
税理士
具体的な数値で比較してみましょう。
次の条件を仮定します。
- 2026年の控除前課税所得:800万円
- 2027年の控除前課税所得:150万円
- 2028年の控除前課税所得:150万円
- 国民年金の2年前納額:417,150円
ここでいう控除前課税所得は、今回の国民年金前納分の社会保険料控除だけを差し引く前の課税所得です。
2026年は所得税率23%の範囲内、2027年・2028年は所得税率5%の範囲内と仮定します。
① 一括控除の場合
2026年に417,150円を全額控除します。
417,150円×23%=約95,945円
所得税の軽減額は概算で約95,945円です。
② 分割控除の場合
2026年分
156,432円×23%=約35,979円
2027年分
208,575円×5%=約10,429円
2028年分
52,143円×5%=約2,607円
3年間の所得税軽減額は合計で約49,015円になります。
比較結果
- 一括控除:約95,945円
- 分割控除:約49,015円
- 差額:約46,900円
この例では、一括控除を選んだ方が所得税の負担を約46,900円軽減できます。
なお、実際の所得税計算における課税所得の1,000円未満切捨て、付加税、個人住民税、税額控除などは簡略化しています。
また、2027年・2028年についても、仮定した税率が適用されることを前提としています。
2026年の課税所得が高く、翌年以降の所得が減少することが見込まれる場合には、一括控除が有利になりやすいといえます。
税額比較② 2026年の所得が少なく、翌年以降に増える場合
経営者
逆に、今年は開業直後で利益が少なく、来年から売上が伸びる予定だった場合はどうでしょうか?
税理士
その場合は、分割控除の方が有利になる可能性があります。
例えば、次の条件を仮定します。
- 2026年の控除前課税所得:150万円
- 2027年の控除前課税所得:800万円
- 2028年の控除前課税所得:800万円
- 国民年金の2年前納額:417,150円
この例では、2026年は所得税率5%、2027年・2028年は所得税率23%の範囲内と仮定します。
① 一括控除の場合
417,150円×5%=約20,858円
所得税の軽減額は約20,858円です。
② 分割控除の場合
2026年分
156,432円×5%=約7,822円
2027年分
208,575円×23%=約47,972円
2028年分
52,143円×23%=約11,993円
3年間の所得税軽減額は合計で約67,787円です。
比較結果
- 一括控除:約20,858円
- 分割控除:約67,787円
- 差額:約46,900円
この例では、分割控除の方が所得税の負担を約46,900円軽減できる計算です。
ただし、将来の事業所得は必ずしも予測どおりになるとは限りません。
また、事業が赤字で所得税が発生しない年に多額の社会保険料控除を適用しても、所得税の軽減効果を十分に得られない場合があります。
したがって、2026年が低所得で、翌年以降の課税所得が増える見込みであれば、分割控除を検討する価値があります。
住民税も一括控除と分割控除で変わる?
経営者
所得税だけでなく、住民税にも社会保険料控除がありますよね。
こちらも控除方法によって違いが出るのでしょうか?
税理士
はい。国民年金保険料は個人住民税の社会保険料控除の対象にもなります。
所得税と同じく、社会保険料控除によって住民税の課税所得が減少します。
住民税の所得割は、標準的には合計10%の税率で計算されます。
例えば、417,150円の全額が有効に所得控除され、税率10%をそのまま適用できると仮定した場合、住民税の軽減額は次のようになります。
417,150円×10%=41,715円
一括控除と分割控除のどちらを選んでも、控除できる保険料の合計額自体は同じです。
そのため、すべての年で住民税の所得割が十分に発生していれば、3年間の軽減額は大きく変わらず、主な違いは控除の時期になります。
ただし、所得が少ない年には、住民税が非課税となったり、控除額を十分に活用できなかったりする場合があります。
また、自治体の課税方法や各種税額控除によって実際の税額は異なります。
そのため、正確に比較する場合には、所得税だけでなく、個人住民税も含めて計算する必要があります。
2026年分の国民年金保険料控除証明書はいつ届く?
経営者
2026年分の確定申告で使用する控除証明書は、いつ届くのでしょうか?
今年は電子データで受け取ることもできると聞きました。
税理士
日本年金機構は、2026年10月9日に、2026年分の社会保険料(国民年金保険料)控除証明書の送付予定を公表しています。
主な送付時期は次のとおりです。
2026年1月1日から9月30日までに納付した方
- 電子データ:2026年10月16日から10月下旬にかけて順次
- 郵送:2026年10月23日から11月上旬にかけて順次
2026年10月1日から12月31日までに納付した方で、上記の送付対象に含まれない方
- 電子データ:2027年1月下旬から順次
- 郵送:2027年2月上旬
なお、電子データで受け取る対象の方には、原則として同じ控除証明書の紙の郵送は行われません。
電子データは、マイナポータル連携等を利用したe-Taxでの確定申告に活用できます。
また、控除証明書に記載される金額には、証明書作成時点での納付済額と、年末までの納付見込額が含まれる場合があります。
実際に納付した金額と控除証明書の記載内容が一致しているか、確定申告時に確認してください。
一括控除と分割控除で使用する証明書は違う?
経営者
2年前納した場合の控除証明書は、3年分に分かれているのでしょうか?
一括控除と分割控除では、どのように使えばよいですか?
税理士
日本年金機構では、13か月以上の前納をした方について、各年に分割した控除証明書を最大3年分発行する取扱いを案内しています。
紙の控除証明書の場合、選択した控除方法によって使い方が異なります。
① 2026年に前納し、一括控除を選択する場合
2026年分・2027年分・2028年分の控除証明書を切り離さず、すべてまとめて使用します。
前納した全額を2026年分の社会保険料控除として申告します。
② 2026年に前納し、分割控除を選択する場合
2026年分の控除証明書だけを切り離して使用します。
残りの2027年分と2028年分の控除証明書は、翌年以降の申告のために保管します。
③ 2024年・2025年に前納していた場合
例えば、2024年に2年前納し、その保険料の中に2026年分が含まれている場合です。
このケースで分割控除を選択しているなら、2024年に交付された控除証明書のうち、2026年分に対応するものを使用します。
2026年中に新たな納付を行っていなければ、2026年分の新しい控除証明書が必ず発行されるわけではありません。
そのため、過去に受け取った証明書を確認する必要があります。
また、電子データを使用する場合は、紙の証明書を物理的に切り離すのではなく、所定の電子申告手続きに従って申告します。
分割控除を選択した場合は、翌年以降の申告に使用する証明書を紛失しないよう保管することが重要です。
2026年分から控除証明書の添付方法が変わる?
経営者
2026年分から、控除証明書そのものを添付しなくてもよくなる制度があると聞きました。
どのような取扱いでしょうか?
税理士
2026年分以後の所得税に係る確定申告書を2027年1月1日以後に提出する場合については、一定の変更があります。
従来、国民年金保険料の社会保険料控除を受ける場合には、原則として控除証明書や領収証書の添付または提示が必要でした。
新しい取扱いでは、一定の事項を記載した明細書を確定申告書に添付することで、控除証明書等の添付または提示に代えることができるようになります。
ただし、これは証明書が全く不要になるという意味ではありません。
控除額の根拠となる納付情報を正確に確認する必要があり、所定の明細書に必要な事項を記載する必要があります。
また、この明細書による代替は、年末調整には適用されません。
年末調整で国民年金保険料控除を受ける場合には、従来どおり所定の証明書等が必要です。
具体的な明細書の様式や提出方法については、2026年分の確定申告に向けた国税庁の案内を確認してください。
分割控除で申告した後、一括控除へ変更できる?
経営者
2026年分では分割控除を選んで申告したものの、翌年になって一括控除の方が得だったことに気付きました。
更正の請求をすれば、2026年分の全額控除に変更できますか?
税理士
いいえ。原則として認められません。
所得税基本通達74・75-2では、前納保険料の全額を支払年に控除する特例について、重要な取扱いが定められています。
この特例を適用せずに確定申告書を提出した場合、その後に更正の請求を行う際にも、この特例を適用することはできないとされています。
例えば、2026年に417,150円を前納し、2026年分の確定申告では156,432円を控除した場合です。
その後、2026年の所得税率が高かったため、417,150円を全額控除した方が有利だったと気付いたとしても、更正の請求によって一括控除へ変更することはできません。
そのため、2026年分の確定申告を提出する前に、どちらの方法を採用するか判断する必要があります。
一方、一括控除を選択して全額を控除した場合、2027年・2028年に同じ保険料を再度控除することはできません。
一括控除と分割控除の選択は、後から自由にやり直せるものではないため、申告前の比較が重要です。
過去の国民年金保険料を2026年に追納した場合は?
経営者
以前、所得が少なかったため、国民年金保険料の納付猶予を受けていました。
2026年に過去の国民年金保険料をまとめて追納した場合、何年分の社会保険料控除になりますか?
税理士
過去の国民年金保険料を2026年に追納した場合には、原則として2026年分の社会保険料控除になります。
例えば、2023年分・2024年分の国民年金保険料について、2026年に合計30万円を追納した場合です。
この場合、原則として2026年分の社会保険料控除として30万円を申告します。
2023年分・2024年分の確定申告にさかのぼって控除するわけではありません。
重要なのは、保険料がどの年に対応するものかではなく、実際にいつ支払ったかという点です。
国税庁のタックスアンサーNo.1130のQ1でも、過去の国民年金保険料をまとめて支払った場合、支払った年の社会保険料控除の対象になることが明示されています。
なお、国民年金の追納制度は、免除・納付猶予・学生納付特例の承認を受けた期間などについて、後から保険料を納める制度です。
原則として、追納が承認された月の前10年以内の期間が対象になります。
また、一定の古い期間については、当時の保険料に追納加算額が上乗せされる場合があります。
この追納加算額を含めて実際に納付した国民年金保険料が、社会保険料控除の対象となります。
過年度の追納も2年前納のように分割できる?
経営者
過去3年分の国民年金保険料を2026年にまとめて追納しました。
この場合も、2026年・2027年・2028年に分けて控除できるのでしょうか?
税理士
いいえ。国民年金の2年前納と、過年度分の追納は異なる制度です。
2年前納は、将来の一定期間の保険料をあらかじめ納付する制度です。
そのため、所得税基本通達74・75-1と74・75-2に基づき、一括控除と分割控除の選択が認められています。
一方、追納は、過去の免除・猶予期間等について、後から保険料を納付する制度です。
したがって、2026年に追納した過年度分の保険料について、2年前納と同じように2027年・2028年へ自由に分割することはできません。
原則として、実際に追納した2026年分の社会保険料控除になります。
なお、免除・猶予の承認を受けていない通常の未納保険料を後から納付した場合も、適法に納付した年の社会保険料控除の対象になります。
ただし、通常の未納保険料は、原則として納付期限から2年以内という納付可能期間の制限があります。
免除・猶予期間等の追納についての10年間の制度とは異なりますので、注意してください。
大学生の子どもの国民年金保険料を親が払った場合は?
経営者
大学生の子どもが国民年金に加入しています。
子どもには所得がないため、親である私が国民年金保険料を支払っています。
この場合、私の社会保険料控除にできますか?
税理士
はい。一定の要件を満たせば、親の社会保険料控除にできます。
所得税法第74条では、本人だけでなく、生計を一にする配偶者やその他の親族が負担すべき社会保険料を支払った場合にも、社会保険料控除を認めています。
例えば、次のようなケースです。
- 大学生の子どもが国民年金に加入している
- 親と子どもが生計を一にしている
- 親が子どもの国民年金保険料を実際に負担している
この場合、原則として、親が支払った国民年金保険料を親の社会保険料控除として申告できます。
なお、控除証明書の名義が子どもであっても、実際に保険料を負担したのが親であれば、親の所得控除として認められる場合があります。
ただし、親が控除した同じ保険料を、子どもが再び控除することはできません。
また、別居している子どもであっても、生活費の送金などによって生計を一にしていれば対象となる場合があります。
一方、既に子どもが独立して生計を別にしている場合には、親の社会保険料控除の対象にならない場合があります。
この「生計を一にする」かどうかは、原則として保険料を支払った時点で判断します。
家族の国民年金保険料を2年前納した場合も選択できる?
経営者
それでは、子どもの国民年金保険料を親が2年前納した場合も、一括控除と分割控除を選べるのでしょうか?
税理士
はい。親が社会保険料控除の要件を満たしている場合には、2年前納に関する一括控除・分割控除の取扱いを検討できます。
例えば、親が生計を一にする大学生の子どもの国民年金保険料417,150円を2026年に前納した場合です。
要件を満たすことを前提に、2026年に全額を控除する方法と、2026年・2027年・2028年に分割して控除する方法を選択できます。
ただし、次の点を確認する必要があります。
- 実際に保険料を負担したのが親であること
- 保険料の支払時点で親と子どもが生計を一にしていること
- 同じ保険料を親子で二重に控除していないこと
- 前納期間と控除証明書の金額が一致していること
なお、子どもが後日就職した場合や独立した場合についても、前納時点の事実関係とその後の控除の取扱いを確認する必要があります。
家族名義の控除証明書であっても、実際の負担者と生計関係を確認して適切に申告しましょう。
国民年金保険料は個人事業主の必要経費になる?
経営者
私は個人事業主なのですが、国民年金保険料は事業の必要経費として処理すればよいのでしょうか?
社会保険料控除との違いがよく分かりません。
税理士
国民年金保険料は、原則として事業所得の必要経費にはなりません。
個人事業主本人の国民年金保険料は、確定申告書の社会保険料控除として処理します。
事業の必要経費と社会保険料控除は、所得税の計算上、差し引く段階が異なります。
例えば、次のような計算です。
- 事業の売上高:800万円
- 事業の必要経費:300万円
- 事業の利益:500万円
- 国民年金保険料の社会保険料控除:40万円
この場合、国民年金保険料40万円は、売上高800万円から必要経費300万円を差し引く段階では控除しません。
まず、事業の利益500万円を計算します。
その後、青色申告特別控除などの所定の所得計算を行い、国民年金保険料40万円を社会保険料控除として差し引きます。
なお、基礎控除やその他の所得控除も、別途所得税の計算に反映します。
国民年金保険料は、経費として事業の利益を減らすものではなく、所得控除として課税所得を減らすものです。
事業用口座から国民年金保険料を支払った場合の仕訳
経営者
国民年金の2年前納額417,150円を、事業用の銀行口座から引き落としました。
帳簿ではどのように仕訳すればよいでしょうか?
税理士
個人事業主が事業用口座から本人の国民年金保険料を支払った場合、原則として「事業主貸」で処理します。
例えば、417,150円を事業用の普通預金口座から支払った場合です。
借方
事業主貸 417,150円
貸方
普通預金 417,150円
この支払いは事業の必要経費ではありませんので、青色申告決算書の経費欄には含めません。
その代わり、確定申告書の社会保険料控除の欄に、選択した控除方法に応じた金額を記載します。
一括控除であれば417,150円、分割控除であれば2026年分の156,432円が対象になります。
ただし、ほかの国民年金保険料や社会保険料を2026年中に納付している場合には、その控除額も併せて確認します。
また、事業主貸で処理した417,150円を、事業の必要経費としても計上すると二重控除になってしまいます。
事業用口座から支払ったことと、事業の必要経費になることは別です。
所得税がかからない年に一括控除を選ぶと損になる?
経営者
例えば、今年は事業が赤字で所得税が発生しない場合、417,150円を一括控除するとどうなるのでしょうか?
使い切れなかった控除を翌年に繰り越せますか?
税理士
社会保険料控除そのものについて、使い切れなかった金額を翌年に繰り越す制度はありません。
例えば、2026年の所得状況から所得税が発生せず、社会保険料控除を適用しても所得税額が変わらない場合です。
このような年に417,150円を一括控除しても、所得税の軽減効果を十分に得られないことがあります。
一方、分割控除を選択した場合には、2027年・2028年の各年に対応する控除額を使用できます。
そのため、翌年以降に利益が増える見込みであれば、分割控除の方が有利になる可能性があります。
ただし、事業所得の赤字について、青色申告者の純損失の繰越控除などが適用できる場合は、別途税額計算に影響することがあります。
また、社会保険料控除には個人住民税への影響もあるため、所得税だけを見て判断するのではなく、各年の所得状況を確認して検討する必要があります。
特に開業直後や大きな設備投資がある年など、所得が少ない年に2年前納した場合には、控除方法の比較が重要です。
2年前納の控除方法を選ぶときの確認事項
経営者
実際に一括控除と分割控除のどちらを選ぶか判断するには、どのような点を確認すればよいでしょうか?
税理士
主に次の項目を確認します。
- 実際に国民年金保険料を前納した年月日
- 前納した保険料の金額
- 2026年分の控除証明書の記載内容
- 前納の対象期間と対象月数
- 付加保険料の有無
- 2026年の事業所得やその他の所得の見込み
- 2027年・2028年の所得の見込み
- 各年の基礎控除・配偶者控除・扶養控除などの所得控除
- 住宅ローン控除などの税額控除の有無
- 所得税・個人住民税の軽減額
- 過年度に前納した保険料との重複がないか
- 過去の確定申告で一括控除・分割控除のどちらを選択していたか
特に注意したいのは、所得税率だけで機械的に判断しないことです。
例えば、2026年の所得税率が高くても、住宅ローン控除などの税額控除によって所得税額が大幅に減少する場合があります。
また、2027年・2028年の所得が変動した場合には、当初の予測と実際の節税額が異なることがあります。
そのため、可能であれば一括控除と分割控除の両方について、複数年の所得税・個人住民税をシミュレーションし、税負担を比較することが望ましいです。
まとめ:国民年金の2年前納は所得が多い年・少ない年を比較して選択
経営者
国民年金の2年前納については、支払った全額をその年に控除することも、各年に分けて控除することもできるのですね。
また、今年と翌年以降の所得によって、どちらが有利か変わることも分かりました。
税理士
そのとおりです。
今回の重要なポイントを整理します。
- 国民年金保険料の2年前納は、一括控除と分割控除のいずれかを選択できる
- 一括控除は、前納した保険料の全額を実際に支払った年に控除する方法
- 分割控除は、前納した保険料を各暦年に対応する金額に分けて控除する方法
- 2026年4月から2028年3月までの24か月分の口座振替前納額は417,150円
- 納付書・クレジットカードによる同じ24か月分の前納額は418,510円
- 口座振替417,150円の分割控除では、2026年156,432円、2027年208,575円、2028年52,143円となる
- 一括控除を選択した場合、翌年以降に同じ保険料を再度控除することはできない
- 分割控除で確定申告した後、更正の請求によって一括控除へ変更することはできない
- 2026年分の控除証明書は、納付時期や電子・郵送の区分に応じて送付される
- 2026年に一括控除する場合、原則として分割された証明書をまとめて使用する
- 分割控除する場合、各年分の証明書を該当年の申告で使用する
- 2026年分以後の確定申告では、一定の明細書により控除証明書の添付・提示に代えることができる
- 2026年の所得が多く、翌年以降の所得が少ない場合は一括控除が有利になることがある
- 2026年の所得が少なく、翌年以降の所得が多い場合は分割控除が有利になることがある
- 過年度分の国民年金保険料を2026年に追納した場合、原則として2026年分の社会保険料控除となる
- 生計を一にする配偶者や子どもの国民年金保険料を実際に負担した場合も、社会保険料控除の対象となることがある
- 国民年金保険料は個人事業主の必要経費ではなく、所得控除として処理する
- 事業用口座から支払った場合は、原則として事業主貸で処理する
特に重要なのは「一括控除と分割控除の選択」「所得税率による有利不利」「2026年分の控除証明書」「追納と2年前納の違い」の4点です。
国民年金保険料の2年前納については、実際の納付金額と控除証明書を確認し、各年の所得状況を踏まえて適切な控除方法を選択しましょう。
町田・相模原で個人事業主の確定申告・社会保険料控除にお困りの方へ
国民年金保険料の2年前納は、支払年に全額控除する方法と、各年に分割する方法のいずれかを選択できます。
しかし、所得が多い年と少ない年で所得税率が異なる場合には、選択した控除方法によって税負担に差が生じることがあります。
また、過年度の国民年金保険料の追納、大学生の子どもの保険料を親が支払った場合、事業用口座からの支払いなどについても、適切な申告方法を確認する必要があります。
町田・相模原で、個人事業主の確定申告、国民年金保険料の社会保険料控除、所得控除の選択、所得税・住民税のシミュレーションなどにお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
主な根拠
- 所得税法74条1項《本人・生計を一にする親族の社会保険料控除》|e-Gov法令検索
- 所得税法74条2項5号《国民年金保険料・国民年金基金掛金》|e-Gov法令検索
- 所得税法37条1項《必要経費の範囲》|e-Gov法令検索
- 所得税法45条1項1号《家事上の経費等の必要経費不算入》|e-Gov法令検索
- 所得税法89条1項《所得税の超過累進税率》|e-Gov法令検索
- 国民年金法93条1項・2項《保険料の前納・前納額の割引》|e-Gov法令検索
- 国民年金法94条1項《保険料の追納・対象期間》|e-Gov法令検索
- 所得税基本通達74・75-1《前納した社会保険料の各年への配分計算》|国税庁
- 所得税基本通達74・75-2《前納した社会保険料の全額控除特例と更正の請求による変更制限》|国税庁
- No.1130《社会保険料控除の対象・控除額・証明書の取扱い》|国税庁
- No.1130 Q3《2年分の国民年金保険料を前納した場合》|国税庁
- No.1130 Q1《子供の過去の国民年金保険料を一括して支払った場合》|国税庁
- No.1130 Q4《生計を一にしていた子の国民年金保険料を負担した場合》|国税庁
- No.2260《所得税の税率・速算表》|国税庁
- 国民年金保険料の前納《令和8年度の2年前納額・納付方法別割引額》|日本年金機構
- 13カ月以上の前納により納付した保険料の社会保険料控除《令和8年の分割計算例》|日本年金機構
- 令和8年分社会保険料(国民年金保険料)控除証明書の発行について《送付時期・一括控除・分割控除・添付書類》|日本年金機構
- 国民年金保険料の追納制度《追納期間・加算額・社会保険料控除》|日本年金機構
- 納め忘れがあった保険料の納付《通常の未納保険料の納付可能期間・控除年分》|日本年金機構
関連記事
- 個人事業主の所得税・住民税・国民健康保険料は経費になる?税理士が解説
- 国民年金基金は節税になる?個人事業主向けにiDeCoとの違い・併用を税理士が解説
- 売上・収入・所得・利益の違いとは?個人事業主の税金計算を税理士が解説
※本記事は2026年10月29日時点の所得税法、所得税基本通達、国税庁および日本年金機構の公表資料に基づく一般的な解説です。実際の社会保険料控除額、一括控除と分割控除の有利不利、過年度分の追納、家族の保険料負担等の取扱いは、納付日、納付対象期間、控除証明書、所得状況、他の所得控除・税額控除などによって異なります。確定申告では実際の納付状況と証明書類を確認したうえで判断してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説