2026年12月に株式会社を設立し、最初の決算月を2027年2月にする予定です。
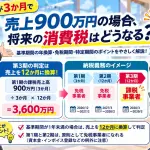
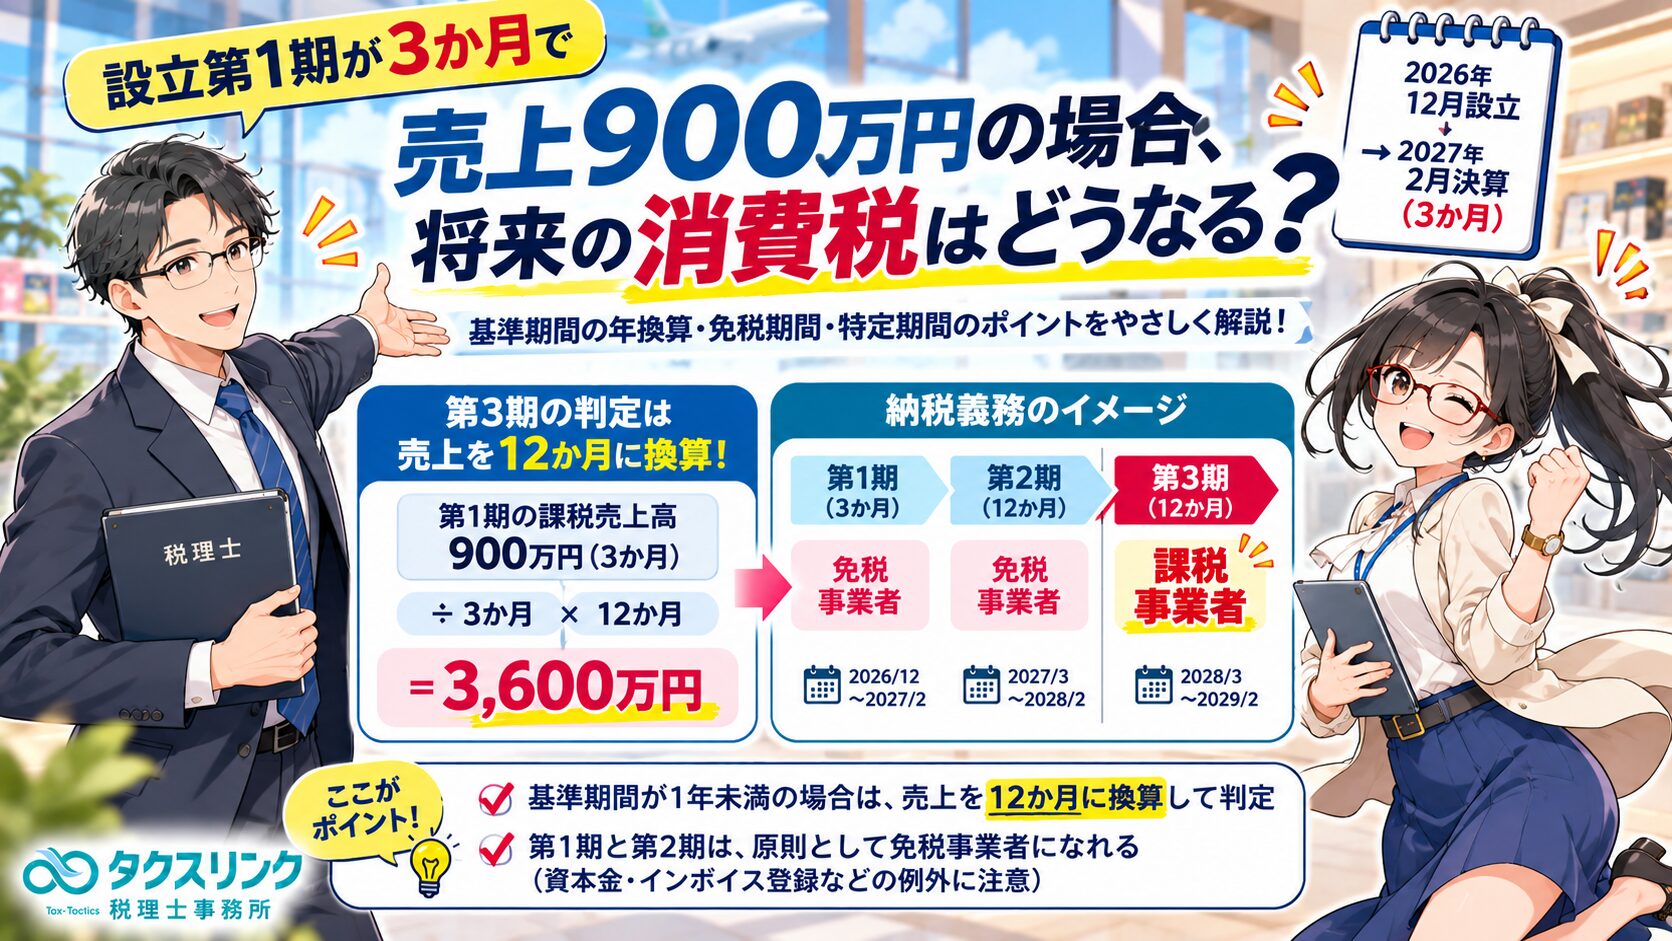
設立第1期はわずか3か月ですが、この3か月間の課税売上高が900万円となった場合、将来の消費税はどうなるのでしょうか。
消費税には、原則として基準期間の課税売上高が1,000万円以下であれば納税義務が免除される制度があります。
しかし、法人の基準期間が1年未満の場合には、課税売上高を12か月分に換算して判定する決まりがあります。
今回のように第1期が3か月で課税売上高900万円の場合、第3期の判定では、次の金額を使用します。
900万円 ÷ 3か月 × 12か月 = 3,600万円
つまり、実際の第1期の課税売上高が1,000万円以下であっても、第3期は原則として消費税の課税事業者となります。
一方、設立第1期を7か月以下にすると、第2期の特定期間判定が不要になるなど、短期決算が有利に働くケースもあります。
今回は、基準期間と特定期間の違い、設立第1期が3か月の場合の年換算、2月・6月・11月決算の比較、免税期間を長くできる条件、インボイス登録や資本金による例外について、具体例を用いて解説します。
設立第1期が3か月で売上900万円なら、第3期の消費税はどうなる?

経営者
2026年12月に株式会社を設立する予定です。
最初の決算月を2027年2月にするため、第1期は3か月しかありません。
この期間の課税売上高が900万円だった場合、消費税の納税義務はどうなるのでしょうか?
1,000万円以下なので、将来も免税事業者になれるのでしょうか?

税理士
結論からいうと、第3期は原則として課税事業者になります。
消費税では、原則として2事業年度前の課税売上高を基準に納税義務を判定します。
この2事業年度前の期間を「基準期間」といいます。
ただし、法人の基準期間が1年未満の場合には、課税売上高を12か月分に換算して判定する決まりがあります。
今回の会社では、2026年12月1日設立と仮定すると、第1期は次の期間です。
2026年12月1日~2027年2月28日
期間は3か月です。
この3か月間の課税売上高が900万円の場合、第3期の基準期間における判定額は、
900万円 ÷ 3か月 × 12か月
=3,600万円
となります。
この金額は1,000万円を超えているため、第3期は原則として課税事業者になります。
第1期の実際の売上が900万円だからといって、第3期も免税になるわけではないということです。
なぜ3か月の売上を12か月分に換算するの?
経営者
実際には900万円しか売り上げていないのに、3,600万円として判定されるのはなぜでしょうか?
税務上、売上高そのものが3,600万円になってしまうのでしょうか?
税理士
いいえ。実際の売上高が3,600万円になるわけではありません。
あくまでも消費税の納税義務を判定するための計算です。
法人の場合、基準期間が1年未満であれば、消費税法第9条第2項第2号によって、課税売上高を12か月分に換算することになっています。
例えば、次の会社を比較してみましょう。
会社A
1年間の課税売上高が900万円
基準期間の判定額:900万円
会社B
3か月間の課税売上高が900万円
基準期間の判定額:3,600万円
実際の課税売上高はどちらも900万円ですが、対象となる事業年度の長さが異なります。
会社Bは3か月で900万円を売り上げているため、月平均では300万円です。
その売上規模を12か月分に換算すると3,600万円になるわけです。
ただし、これは将来の売上高を3,600万円と予測する制度ではありません。
第3期の消費税の納税義務を判定する際に、この年換算額を使用するという意味です。
実際に第3期で納める消費税額は、第3期の売上や仕入れ、適用する消費税の計算方法などに基づいて計算します。
基準期間が1年未満の場合、端数の月数はどう計算する?
経営者
もし会社の設立日が12月1日ではなく、12月20日だった場合はどうなりますか?
12月20日から2月28日までは3か月より短いですが、日割りで計算するのでしょうか?
税理士
基準期間の年換算では、月数は暦に従って計算し、1か月未満の端数が生じた場合には1か月に切り上げます。
これは消費税法第9条第3項の規定です。
例えば、
2026年12月20日設立
2027年2月28日決算
という場合も、年換算の月数は3か月になります。
そのため、この期間の課税売上高が900万円であれば、
900万円 ÷ 3か月 × 12か月
=3,600万円
となります。
設立からの日数を365日で割って年換算するわけではありません。
なお、決算期を途中で変更した会社などでは、基準期間に複数の事業年度が含まれる場合があります。
その場合には、対象となる各事業年度の売上高と月数を合わせて計算する必要があるため、単純に前々事業年度だけを確認すればよいとは限りません。
第1期が3か月の場合、第1期と第2期は消費税が免税になる?
経営者
第3期から課税事業者になることは分かりました。
では、第1期と第2期については、消費税が免除されるのでしょうか?
税理士
一般的な小規模の新設法人であれば、第1期と第2期は免税になる可能性があります。
新しく設立した法人には、通常、第1期と第2期について基準期間が存在しないためです。
今回、次の条件を仮定します。
- 設立日:2026年12月1日
- 第1期決算:2027年2月28日
- 資本金:1,000万円未満
- 大規模事業者等による一定の支配関係なし
- インボイス登録なし
- 課税事業者選択届出書の提出なし
- その他の免税制限に該当しない
この場合、第1期から第3期までの判定は、次のようになります。
第1期
2026年12月1日~2027年2月28日
基準期間なし
原則として免税事業者
第2期
2027年3月1日~2028年2月29日
基準期間なし
第1期が3か月の短期事業年度であるため、今回の設立事例では特定期間もありません。
原則として免税事業者
第3期
2028年3月1日~2029年2月28日
基準期間は第1期
900万円を12か月に換算すると3,600万円
原則として課税事業者
つまり、今回の前提では、第1期と第2期が免税、第3期から課税となります。
ただし、資本金やインボイス登録などによって、第1期または第2期から課税事業者になるケースもあります。
第1期を短くすると、消費税の免税期間は2年間確保できる?
経営者
会社を設立すると、原則として最初の2期は消費税が免税になると聞きました。
ということは、今回も2年間は免税になるということでしょうか?
税理士
ここは誤解しやすいところです。
設立後の2期が免税になる場合でも、それが必ず24か月を意味するわけではありません。
今回のように第1期が3か月の場合、
第1期:3か月
第2期:12か月
合計:15か月
となります。
つまり、第1期と第2期の両方が免税になっても、実際の免税期間は15か月です。
2026年12月1日に設立した場合、2028年2月29日までが免税期間となり、2028年3月1日に始まる第3期から課税事業者になります。
一方、設立第1期が12か月で、第2期も12か月の会社であれば、2期合計で24か月になります。
したがって、設立第1期を短くしたからといって、必ず免税期間が長くなるわけではありません。
むしろ、今回のように第1期の売上が短期間に集中する会社では、第3期の年換算判定によって課税事業者になり、結果的に免税期間が短くなる場合があります。
「2期免税」と「2年間免税」は、同じ意味ではないのです。
基準期間と特定期間は何が違う?
経営者
基準期間とは別に、「特定期間」という言葉も出てきました。
この2つはどのように違うのでしょうか?
税理士
消費税の納税義務を判断するときは、基準期間と特定期間を区別する必要があります。
① 基準期間
法人の場合、原則として前々事業年度です。
基準期間の課税売上高が1,000万円を超えると、原則として課税事業者になります。
また、基準期間が1年未満の場合には、課税売上高を12か月分に換算して判定します。
② 特定期間
法人の場合、原則として前事業年度開始の日から6か月間です。
基準期間の課税売上高が1,000万円以下であっても、特定期間の課税売上高が1,000万円を超えると、課税事業者になる場合があります。
ただし、国内法人については、特定期間の課税売上高に代えて、同じ期間中に実際に支払った給与等の金額を用いて判定することもできます。
そして重要なのは、特定期間には、基準期間のような12か月換算を行わないという点です。
さらに、前事業年度が7か月以下などの短期事業年度に該当する場合には、特定期間そのものの判定方法が変わります。
今回のように設立第1期が3か月であれば、第2期の判定では特定期間が存在しません。
しかし、第3期については、第1期が基準期間となるため、年換算が必要になります。
この違いを理解しておくことが重要です。
第1期が7か月以下なら、第2期の特定期間判定は不要?
経営者
第1期を7か月以下にすると、第2期の特定期間判定が不要になるということでしょうか?
6か月や7か月の会社でも同じですか?
税理士
今回のような新設法人であれば、原則としてその理解で差し支えありません。
消費税法第9条の2と消費税法施行令第20条の5では、前事業年度が7か月以下である場合などを短期事業年度として取り扱います。
前事業年度が短期事業年度に該当する場合、原則的な前事業年度開始後6か月間を特定期間とするのではなく、所定の条件で前々事業年度を参照する仕組みです。
しかし、設立第2期の判定では、前々事業年度そのものがありません。
したがって、第1期が3か月、6か月、7か月といったケースでは、第2期に特定期間がないことになります。
国税庁も「特定期間の判定」という質疑応答で、設立第1期が7か月以下の場合の具体例を示しています。
ただし、7か月を超える事業年度や、月途中の設立、決算期変更を伴う場合には、別の判定が必要になる場合があります。
また、第2期の特定期間がないことは、資本金やインボイス登録などの別の理由によって課税事業者になることを否定するものではありません。
2月決算・6月決算・11月決算では、消費税の判定がどう変わる?
経営者
それでは、2026年12月1日に会社を設立した場合、決算月を2月、6月、11月にしたときの違いを教えてください。
第1期の課税売上高が900万円という条件は同じにしてください。
税理士
それでは、次の3パターンを比較します。
なお、比較のため、どの決算月でも第1期の課税売上高が900万円だったと仮定します。
実際には、3か月で900万円を売り上げる会社と、12か月で900万円を売り上げる会社では、月平均の売上規模が異なります。
あくまでも年換算の仕組みを理解するための比較です。
① 2月決算の場合
第1期:2026年12月1日~2027年2月28日
第1期の月数:3か月
第1期の課税売上高:900万円
第3期の年換算額:
900万円 ÷ 3 × 12 = 3,600万円
第3期は原則として課税事業者になります。
② 6月決算の場合
第1期:2026年12月1日~2027年6月30日
第1期の月数:7か月
第1期の課税売上高:900万円
第3期の年換算額:
900万円 ÷ 7 × 12 = 約1,543万円
こちらも第3期は原則として課税事業者になります。
③ 11月決算の場合
第1期:2026年12月1日~2027年11月30日
第1期の月数:12か月
第1期の課税売上高:900万円
第1期が12か月あるため、年換算は不要です。
第3期の基準期間における課税売上高は900万円となります。
この場合、第3期についても免税事業者となる余地があります。
ただし、第3期が免税になるかどうかは、第2期の特定期間による判定や、インボイス登録などの別の課税要件によっても変わります。
したがって、第1期が900万円という条件だけで、第3期の免税を確定できるわけではありません。
第1期から第4期までの免税・課税を具体的に比較すると?
経営者
第3期の判定は分かりました。
第4期まで含めると、決算月ごとの免税期間はどのようになりますか?
税理士
具体例で比較しましょう。
次の条件を仮定します。
- 設立日:2026年12月1日
- 第1期課税売上高:900万円
- 第2期の年間課税売上高:1,800万円
- 第2期の開始後6か月の課税売上高:1,200万円
- 同じ6か月間に実際に支払った給与等:800万円
- 資本金1,000万円未満
- インボイス登録なし
- その他の課税要件・免税制限なし
① 2月決算:15か月間が免税
- 第1期:2026年12月~2027年2月 免税
- 第2期:2027年3月~2028年2月 免税
- 第3期:2028年3月~2029年2月 課税
- 第4期:2029年3月~2030年2月 課税
第3期は、第1期900万円を3か月から12か月に年換算すると3,600万円になるため、課税事業者です。
第4期は、第2期の課税売上高1,800万円を基準期間として判定するため、こちらも課税事業者です。
したがって、免税期間は合計15か月です。
② 6月決算:19か月間が免税
- 第1期:2026年12月~2027年6月 免税
- 第2期:2027年7月~2028年6月 免税
- 第3期:2028年7月~2029年6月 課税
- 第4期:2029年7月~2030年6月 課税
第1期が7か月なので、第2期については特定期間による判定がありません。
しかし、第3期は第1期の課税売上高900万円を年換算すると約1,543万円となるため、課税事業者になります。
免税期間は合計19か月です。
③ 11月決算:36か月間が免税となる例
- 第1期:2026年12月~2027年11月 免税
- 第2期:2027年12月~2028年11月 免税
- 第3期:2028年12月~2029年11月 免税
- 第4期:2029年12月~2030年11月 課税
第3期の基準期間は第1期です。
第1期は12か月で900万円なので、基準期間の課税売上高は1,000万円以下です。
さらに、第2期の最初の6か月間の課税売上高は1,200万円ですが、給与等支払額は800万円です。
国内法人は特定期間の判定に給与等支払額を使用できるため、この条件であれば第3期も免税になります。
第4期は、第2期の年間課税売上高1,800万円が基準期間の判定額となるため、課税事業者になります。
この仮定では、免税期間は合計36か月です。
ただし、この結果は、第1期が900万円、第2期が1,800万円という売上予測と、給与等支払額などの条件を置いた場合のものです。
11月決算ならすべての会社が3年間免税になるという意味ではありません。
第1期を短くすると、逆に免税期間が長くなるケースはある?
経営者
今回の売上900万円という条件では、11月決算が有利になりそうですね。
一方、第1期を短くした方が消費税の免税期間を長くできるケースもあるのでしょうか?
税理士
はい。あります。
特に、設立直後から大きな売上と給与支払いが発生する会社では、短期決算が有利になるケースがあります。
例えば、2026年12月1日に設立した会社について、次の条件を想定します。
- 設立後6か月間の課税売上高:1,200万円
- 同期間に実際に支払った給与等:1,100万円
- 資本金:1,000万円未満
- インボイス登録なし
- その他の課税要件なし
この会社で、11月決算と6月決算を比較します。
11月決算の場合
第1期は12か月です。
そのため、第2期の特定期間として、第1期の最初の6か月間を確認します。
この期間の課税売上高は1,200万円、給与等支払額は1,100万円です。
どちらも1,000万円を超えています。
したがって、第2期から課税事業者になります。
第1期のみ免税となる場合、免税期間は12か月です。
6月決算の場合
第1期は7か月です。
そのため、第2期の特定期間判定では、第1期の6か月間を使用しません。
今回の設立事例では、第2期には特定期間がありません。
したがって、その他の課税要件がなければ、第2期も免税となります。
第1期7か月と第2期12か月を合わせて、免税期間は19か月です。
つまり、この事例では、
11月決算:12か月間免税
6月決算:19か月間免税
となり、6月決算の方が免税期間を7か月長く確保できます。
ただし、第3期については、第1期の課税売上高を年換算する必要があります。
第1期を7か月以下にして第2期の特定期間判定を回避できても、第3期の基準期間判定が免除されるわけではありません。
第1期を短くするメリットは、第2期の特定期間判定にあり、第3期の基準期間の年換算とは別に考える必要があります。
第3期も免税にするには、第1期の売上はいくら以下にする必要がある?
経営者
第1期を短くした場合、第3期も免税になるためには、第1期の課税売上高をいくら以下にする必要がありますか?
税理士
基準期間による判定だけを考えると、第1期の月数によって1,000万円以下となる売上高の上限が変わります。
例えば、次のとおりです。
第1期が3か月の場合
1,000万円 × 3か月 ÷ 12か月
=250万円
第1期の課税売上高が250万円以下であれば、年換算額は1,000万円以下になります。
第1期が7か月の場合
1,000万円 × 7か月 ÷ 12か月
=約583万3,333円
第1期の課税売上高が583万3,333円以下であれば、年換算額は1,000万円以下になります。
第1期が12か月の場合
年換算は不要です。
第1期の課税売上高が1,000万円以下であれば、基準期間による判定では免税となる条件を満たします。
ただし、これらは基準期間の判定だけを取り出した数字です。
実際に第3期が免税事業者となるには、特定期間やインボイス登録など、ほかの課税要件にも該当しないことが必要です。
また、実際の売上計上時期を変更して、形式的に一定の期の売上高を少なく見せるような処理は認められません。
契約内容や役務提供の完了時期、商品の引渡時期など、適正な売上計上基準に従う必要があります。
特定期間の売上が1,000万円を超えても、給与が少なければ免税になる?
経営者
特定期間について確認したいです。
例えば、前事業年度の最初の6か月間の課税売上高が1,200万円でも、その期間に支払った役員報酬と従業員給与の合計が800万円なら、課税事業者にならずに済むのでしょうか?
税理士
国内法人であれば、特定期間の判定について、課税売上高に代えて給与等支払額を使用することが認められています。
今回の例では、
特定期間の課税売上高:1,200万円
特定期間の給与等支払額:800万円
です。
給与等支払額を用いて判定すれば、1,000万円以下となります。
したがって、特定期間の判定だけを理由として課税事業者になることは避けられます。
ただし、基準期間の課税売上高が1,000万円を超えている場合には、給与等支払額が少なくても、原則として課税事業者です。
また、特定期間の給与等支払額には、役員報酬や従業員給与など、所得税の課税対象となる一定の給与等が含まれます。
一方、非課税通勤手当や出張旅費などは原則として含まれません。
また、未払いのままの給与についても、実際に支払った給与等支払額には含まれません。
したがって、給与等支払額で判定する場合には、給与の計上額だけでなく、実際の支払日や支払金額も確認する必要があります。
なお、国外事業者については、2024年10月1日以後開始する課税期間から、給与等支払額による代替判定が認められなくなっています。
今回の日本国内で設立する株式会社については、原則として給与等支払額による判定が可能です。
第1期が免税事業者の場合、売上900万円は税込・税抜のどちらで判定する?
経営者
第1期の売上900万円について、もう一つ確認したいです。
免税事業者の場合でも、消費税相当額を差し引いた税抜金額で判定するのでしょうか?
税理士
ここも重要なポイントです。
基準期間が免税事業者であった場合、その期間の課税売上高は、原則として消費税相当額を差し引かずに計算します。
例えば、第1期に免税事業者として900万円の売上を計上していた場合です。
消費税10%相当額が含まれているように見える取引であっても、免税事業者はその売上について消費税を納める義務が免除されています。
そのため、基準期間における課税売上高の計算では、原則としてその収受額等の全額を使用します。
今回の900万円についても、免税事業者としての課税売上高であれば、原則として900万円をそのまま年換算します。
900万円から消費税相当額を控除して、約818万円を基礎に計算するわけではありません。
この取扱いは、消費税法基本通達1-4-5にも明示されています。
ただし、非課税売上など、そもそも課税売上高に含まれない取引は区別して集計する必要があります。
資本金が1,000万円未満なら、設立第1期・第2期は必ず免税?
経営者
資本金を100万円や300万円で設立すれば、第1期と第2期の消費税は必ず免税になるのでしょうか?
税理士
必ずしもそうではありません。
資本金1,000万円未満という条件は、新設法人の納税義務判定における重要な要件の一つですが、それだけで免税が確定するわけではありません。
例えば、次のようなケースでは注意が必要です。
① 期首資本金が1,000万円以上の場合
基準期間がない法人でも、原則として課税事業者になります。
設立時の資本金が1,000万円未満でも、第1期中の増資によって第2期首の資本金が1,000万円以上となれば、第2期は課税事業者になる場合があります。
② 特定新規設立法人に該当する場合
一定の大規模事業者等による支配関係がある場合には、資本金1,000万円未満でも免税事業者になれない場合があります。
③ インボイス登録をしている場合
適格請求書発行事業者として登録すると、基準期間がない場合でも原則として課税事業者になります。
④ 課税事業者を選択している場合
消費税課税事業者選択届出書を提出して課税事業者となっている場合には、免税規定が適用されません。
⑤ 高額な資産の取得などに伴う免税制限がある場合
高額特定資産の取得等によって、一定期間、免税事業者に戻れない場合があります。
このように、資本金や売上高だけでなく、支配関係、インボイス登録、設備投資なども含めて判定する必要があります。
インボイス登録をする場合、決算月による免税のメリットはなくなる?
経営者
取引先からインボイス登録を求められる可能性があります。
インボイス登録する場合には、ここまでの免税期間の比較は意味がなくなるのでしょうか?
税理士
インボイス登録をする場合には、納税義務の結論が大きく変わります。
適格請求書発行事業者として登録されている期間は、原則として免税事業者にはなれません。
そのため、設立第1期が3か月か12か月かという違いだけで、免税期間を確保することはできません。
ただし、インボイス登録する場合でも、基準期間の課税売上高や決算月の設定が無意味になるわけではありません。
例えば、簡易課税制度の適用要件や、将来インボイス登録を取り消した場合の納税義務判定などにも関係します。
また、2026年12月に新設する法人の場合、インボイス登録に伴う2割特例についても注意が必要です。
2割特例は、2026年9月30日までの日の属する課税期間などを対象とする経過措置です。
2026年12月1日に設立した法人の第1期には、2026年9月30日以前の日が含まれないため、この2割特例は利用できません。
さらに、2027年分・2028年分の3割特例は、一定の個人事業者を対象とした制度であり、株式会社が当然に利用できるものではありません。
したがって、2026年12月設立の株式会社がインボイス登録する場合には、一般課税や簡易課税による納税額の試算が重要になります。
決算月は消費税の免税期間だけで決めてよい?
経営者
消費税の免税期間を考えると、決算月の設定が非常に重要なのですね。
できるだけ免税期間が長くなる決算月を選ぶべきでしょうか?
税理士
消費税の免税期間は重要ですが、それだけで決算月を決めることはお勧めしません。
理由は、免税期間が長ければ必ず税負担が最も少なくなるわけではないからです。
例えば、設立直後に多額の設備投資を行う会社では、あえて課税事業者を選択し、仕入税額控除による還付を受ける方が有利な場合があります。
一方、売上の大部分が一般消費者向けで、多額の課税仕入れがない会社では、免税期間が長い方が有利になる可能性があります。
また、決算月の設定は、法人税や経営管理にも影響します。
例えば、次の点を確認する必要があります。
- 設立直後の売上発生時期
- 第1期と第2期の売上予測
- 最初の6か月間の給与・役員報酬の支払額
- インボイス登録の必要性
- 設立直後の設備投資と消費税還付の可能性
- 法人税の納税資金が確保できる時期
- 事業の繁忙期と決算・申告業務の時期
- 役員報酬の改定時期と経営計画
- 金融機関への決算書提出や融資の予定
特に、短期決算を選ぶ場合には、第1期の売上高が短期間に集中するかどうかを確認する必要があります。
設立初年度の売上が少ない会社では、短期決算によって第2期の特定期間判定を回避できるメリットが生じることがあります。
反対に、今回のように3か月で900万円を売り上げる会社では、第3期の年換算額が大きくなり、早期に課税事業者となる場合があります。
決算月は、免税期間の長さだけでなく、実際の売上予測と納税額、事業計画を組み合わせて決めることが重要です。
まとめ:設立第1期を短くする場合は、第2期と第3期を別々に判定
経営者
2026年12月に設立し、2027年2月決算とする場合、第1期の売上が900万円でも、第3期は原則として課税事業者になることが分かりました。
一方、第1期を短くすることで、第2期の特定期間判定を避けられるケースもあるのですね。
税理士
そのとおりです。
今回のポイントを整理します。
- 法人の基準期間は原則として前々事業年度
- 基準期間が1年未満の場合、課税売上高を12か月に換算して判定する
- 設立第1期が3か月で課税売上高900万円なら、第3期の年換算額は3,600万円
- 第3期の基準期間判定額が1,000万円を超えるため、原則として課税事業者になる
- 基準期間の月数は暦に従って計算し、1か月未満の端数は切り上げる
- 設立第1期と第2期には通常、基準期間がない
- 第1期が7か月以下の場合、設立第2期には原則として特定期間がない
- 特定期間の課税売上高は基準期間と異なり12か月換算しない
- 国内法人では、特定期間の課税売上高に代えて給与等支払額による判定を選べる
- 第1期を短くすると、第2期の免税に有利となる場合がある
- 一方、短期の第1期に売上が集中すると、第3期の年換算額が大きくなる
- 2期免税になる場合でも、免税期間が必ず24か月になるわけではない
- 基準期間が免税事業者である場合、原則として課税売上高から消費税相当額を差し引かない
- 資本金1,000万円以上、特定新規設立法人、インボイス登録などの別の課税要件にも注意する
- 決算月は消費税だけでなく、法人税、設備投資、資金繰り、事業計画も含めて検討する
今回の条件では、2026年12月設立・2027年2月決算とした場合、第1期が3か月で課税売上高900万円となるため、第3期の判定では3,600万円として取り扱われます。
一方、第1期を7か月以下にすることで第2期の特定期間判定を回避し、免税期間を長くできるケースもあります。
したがって、会社設立時には、設立年月日、決算月、第1期・第2期の売上予測、給与等支払額、資本金、インボイス登録の有無などを確認しておくことが重要です。
設立第1期を短くすることが有利か不利かは、第2期の特定期間判定と、第3期の基準期間の年換算を合わせて検討しなければ判断できません。
町田・相模原で会社設立時の決算月・消費税の免税判定にお困りの方へ
会社設立時の決算月は、法人税の申告時期だけでなく、消費税の基準期間・特定期間の判定にも影響します。
特に、設立初年度を短くする場合には、将来の課税売上高の年換算や、免税期間が実際に何か月になるのかを確認する必要があります。
町田・相模原で、会社設立時の決算月の設定、設立第1期・第2期の消費税の免税判定、法人化、インボイス登録、創業融資などにお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原の会社設立・税務顧問のご相談なら、タクスリンク税理士事務所へ
主な根拠
- 消費税法2条1項14号《基準期間の定義》|e-Gov法令検索
- 消費税法9条1項~3項《納税義務の免除・基準期間の年換算・月数計算》|e-Gov法令検索
- 消費税法9条の2第1項・第3項~第5項《特定期間の判定・給与等支払額・短期事業年度》|e-Gov法令検索
- 消費税法施行令20条の5《短期事業年度の範囲》|e-Gov法令検索
- 消費税法施行令20条の6《特定期間の末日の特例》|e-Gov法令検索
- 消費税法12条の2《新設法人の納税義務の免除の特例》|e-Gov法令検索
- 消費税法12条の3《特定新規設立法人の納税義務の免除の特例》|e-Gov法令検索
- No.6501《納税義務の免除》|国税庁
- No.6503《基準期間がない法人の納税義務の免除の特例》|国税庁
- No.6531《新規開業又は法人の新規設立のとき》|国税庁
- 特定期間の判定《設立第1期が7か月以下の場合の具体例》|国税庁・質疑応答事例
- 特定期間の課税売上高による免税事業者の判定《給与等支払額による代替判定》|国税庁・質疑応答事例
- 消費税法基本通達1-4-5《基準期間が免税事業者であった場合の課税売上高》|国税庁
- 消費税法基本通達1-5-23《特定期間の給与等支払額の判定》|国税庁
- 基準期間が1年でない法人の課税売上高の年換算|国税庁 e-Tax
関連記事
- 免税事業者が法人成りしたら消費税はまた2年間免除される?新設法人の注意点
- 去年の上期の売上が1,000万円超なら今年は消費税の課税事業者?給与が少ない場合の判定
- 個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
※本記事は2026年11月10日時点の法令および国税庁の公表資料に基づく一般的な解説です。具体的な納税義務は、設立日、事業年度、課税売上高、給与等支払額、資本金、出資関係、インボイス登録、設備投資、届出状況等によって異なります。2027年以降の事業年度については、実際に適用される法令および経過措置を確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 未分類2026年11月12日設立第1期が1年未満だと消費税はどうなる?年換算と免税期間を税理士が解説
- 所得税2026年11月11日役員社宅の家具・家電は経費になる?役員賞与と税務調査を税理士が解説
- 所得税2026年11月10日役員貸付金を役員報酬から相殺できる?定期同額給与・税金・仕訳を税理士が解説
- 所得税2026年11月9日質問応答記録書とは?税務調査で署名拒否できる?税理士が解説