個人事業主として仕事をしているものの、忙しくて確定申告の期限に間に合わなかった場合、どうすればよいのでしょうか。
「申告期限を過ぎたらe-Taxでは申告できない?」「1週間遅れただけでもペナルティがかかる?」「1か月以内なら加算税が免除されると聞いたけれど、本当?」と疑問に思う方もいるでしょう。
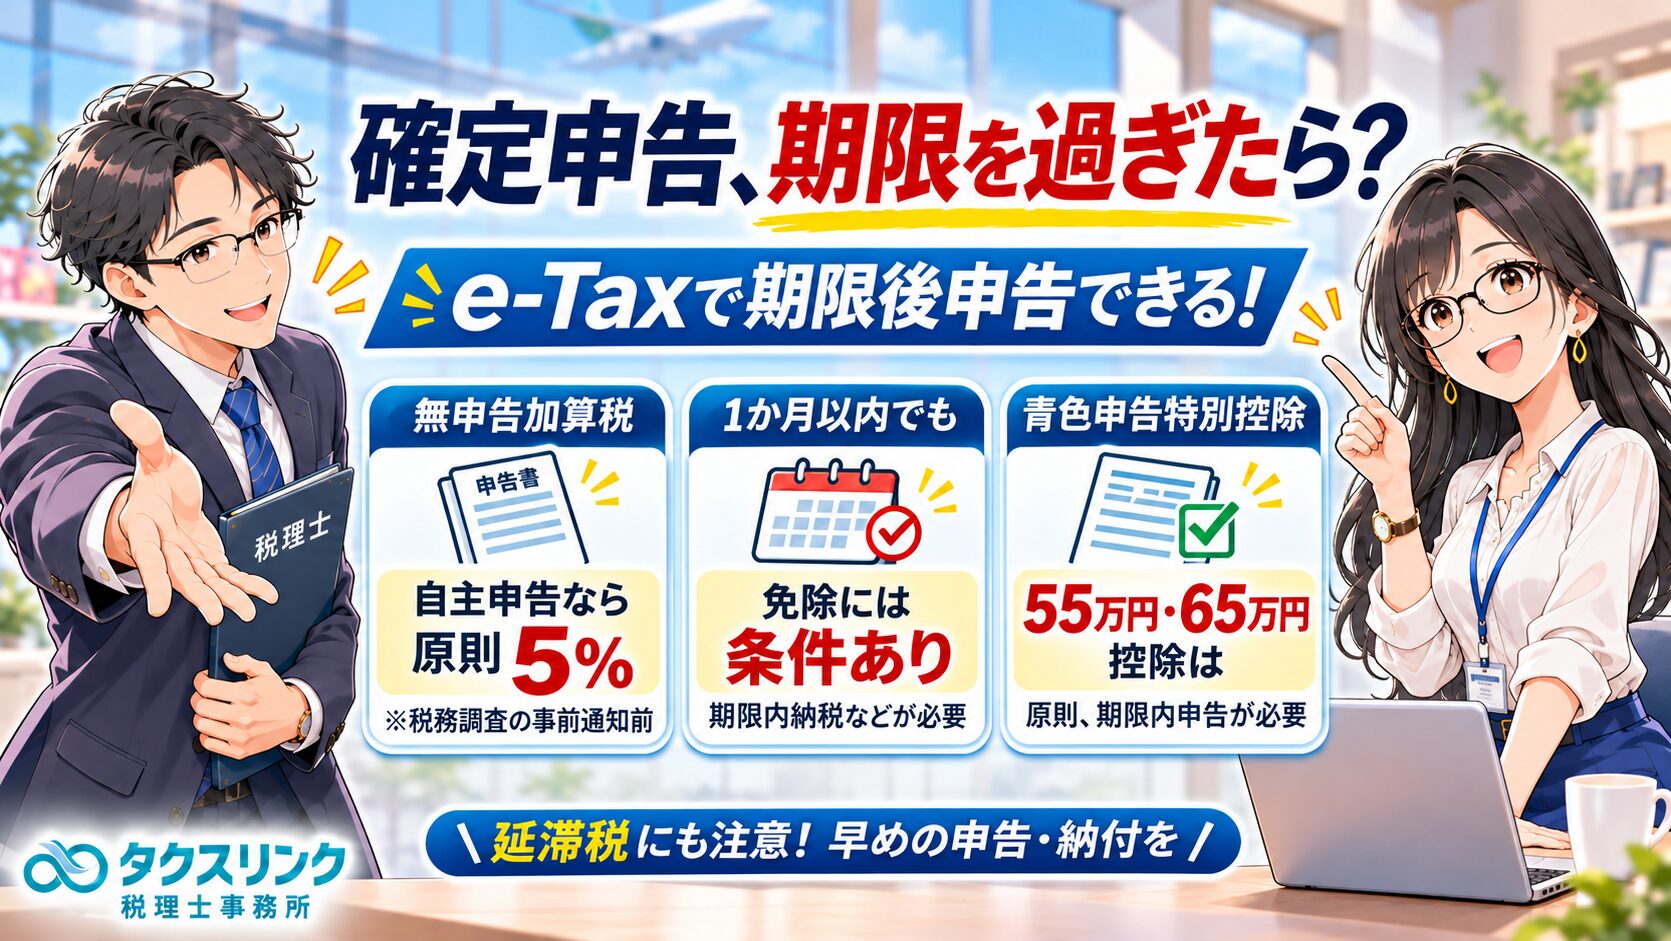
結論からいうと、確定申告の期限を過ぎても、原則としてe-Taxで申告することは可能です。
期限後申告をした場合、無申告加算税や延滞税が発生することがありますが、必ず両方がかかるわけではありません。
また、遅れた日数だけで無申告加算税の税率が決まるわけではなく、税務調査の通知を受けているか、法定納期限までに納税していたかなどによって取扱いが変わります。
今回は、確定申告が1週間・1か月・半年遅れた場合の違い、無申告加算税と延滞税の具体的な計算、e-Taxでの期限後申告のやり方、青色申告特別控除への影響まで、実際の税務手続きに沿って解説します。
なお、2026年分(令和8年分)の所得税の確定申告期限は2027年3月15日(月)です。2026年11月10日現在はまだ期限前ですが、以下では2027年3月15日を過ぎて申告する場合の取扱いも説明します。
確定申告の期限を過ぎても、e-Taxで申告できる?

個人事業主
個人事業主ですが、仕事が忙しく、確定申告書を期限までに提出できませんでした。
すでに3月15日を過ぎてしまっています。
今からでもe-Taxで申告できるのでしょうか?

税理士
はい。確定申告の期限を過ぎても、原則としてe-Taxで申告できます。
申告期限を過ぎてから、初めて確定申告書を提出することを「期限後申告」といいます。
国税通則法第18条では、法定申告期限までに申告書を提出しなかった方についても、原則として税務署長による決定があるまでは期限後申告書を提出できると定めています。
したがって、期限を過ぎたからといって、税務署から連絡が来るまで待つ必要はありません。
また、期限後申告のために特別な申告書を作成する必要もありません。
基本的には、その年分の確定申告書と、必要な青色申告決算書または収支内訳書などを作成し、提出することになります。
国税庁の確定申告書等作成コーナーでも、対象年分の申告書を作成し、e-Taxによる送信が可能です。
ただし、税務署からすでに所得金額や税額の決定を受けている場合などは、通常の期限後申告とは手続きが異なります。
2026年分の確定申告期限はいつ?3月15日を過ぎたら期限後申告?
個人事業主
所得税の確定申告期限は毎年3月15日だと思っていました。
2026年分の場合も、3月15日を過ぎると期限後申告になるのでしょうか?
税理士
2026年分の所得税・復興特別所得税の確定申告期限は、2027年3月15日(月)です。
土曜日・日曜日・祝日などに当たる場合には期限が翌営業日となりますが、2027年3月15日は月曜日です。
そのため、原則として2027年3月15日までに申告書を提出する必要があります。
例えば、
- 2027年3月15日に申告:期限内申告
- 2027年3月16日に申告:1日遅れの期限後申告
- 2027年3月22日に申告:1週間遅れの期限後申告
- 2027年4月15日に申告:1か月遅れの期限後申告
となります。
なお、2026年3月に申告する予定だったのは、2025年分の確定申告です。
2025年分の法定申告期限は2026年3月16日(月)でした。
申告対象の年分と申告期限を混同しないようにしてください。
また、個人事業主の消費税の確定申告期限は、所得税とは異なります。
2026年分の消費税・地方消費税の申告期限は、原則として2027年3月31日(水)です。
所得税の期限を過ぎたからといって、消費税も必ず期限後申告になるわけではありません。
期限後申告をすると、必ず無申告加算税と延滞税がかかる?
個人事業主
確定申告の期限を過ぎると、無申告加算税と延滞税がかかると聞きました。
1日でも遅れたら、必ず両方を支払わなければならないのでしょうか?
税理士
必ず両方がかかるわけではありません。
まず、無申告加算税と延滞税は性質が異なります。
① 無申告加算税
申告期限までに必要な確定申告を行わなかったことに対する加算税です。
基本的には、期限後申告によって納める税額と、申告したタイミングなどによって計算します。
ただし、一定の要件を満たせば課されない場合があります。
② 延滞税
法定納期限までに納付しなかった税金について、納付が遅れた期間に応じて計算されるものです。
こちらは、原則として法定納期限の翌日から本税を完納する日までの日数によって計算します。
例えば、確定申告書を1週間遅れて提出したとしても、納めるべき所得税が0円であれば、通常、納付税額を基礎とする無申告加算税や延滞税は発生しません。
また、納付税額がある場合でも、無申告加算税が免除される要件を満たしていたり、延滞税の計算額が少額であったりすると、実際の納付額が0円になることがあります。
したがって、期限後申告であるという事実だけではなく、納付税額、納付日、過去の申告状況などを確認する必要があります。
税務署から連絡が来る前に自主申告すると、無申告加算税は何%?
個人事業主
まだ税務署から調査の連絡は来ていません。
この段階で自主的に期限後申告をすれば、無申告加算税は安くなるのでしょうか?
税理士
はい。
税務署から税務調査の事前通知を受ける前に自主的に期限後申告をした場合、無申告加算税は原則として納付すべき税額の5%になります。
例えば、期限後申告によって納める所得税等が30万円であれば、
30万円 × 5% = 15,000円
となります。
また、納付税額が100万円であれば、
100万円 × 5% = 50,000円
です。
ただし、加算税の計算には端数処理や少額不徴収の規定があります。
無申告加算税の確定額が5,000円未満の場合には、その全額が切り捨てられます。
例えば、納付すべき税額が9万円で、自主申告による5%を適用する場合、
9万円 × 5% = 4,500円
となりますが、5,000円未満なので、無申告加算税の納付額は0円です。
一方、納付税額が10万円であれば、5%は5,000円となるため、原則として無申告加算税が発生します。
なお、これらは通常の自主申告による基本的な計算例です。
正当な理由が認められる場合や、後述する1か月以内の不適用措置の要件を満たす場合には、取扱いが異なります。
1か月以内に確定申告すれば、無申告加算税は免除される?
個人事業主
確定申告が遅れても、1か月以内に提出すれば無申告加算税がかからないと聞いたことがあります。
それなら、1週間遅れや1か月遅れなら問題ないのでしょうか?
税理士
1か月以内であれば必ず免除される、という理解は正しくありません。
国税通則法第66条第9項には、期限内申告をする意思があったと認められる一定の場合について、無申告加算税を課さない制度があります。
ただし、次の要件をすべて満たす必要があります。
① 法定申告期限から1か月以内に自主的に期限後申告すること
例えば、2026年分の申告期限が2027年3月15日であれば、原則として2027年4月15日までの自主申告が対象となります。
② 納付すべき税額の全額を法定納期限までに納付していること
今回の所得税であれば、原則として2027年3月15日までに納税している必要があります。
なお、所定の口座振替納付の手続きをした場合などには、別の取扱いがあります。
③ 過去5年間の加算税・不適用措置に関する要件を満たすこと
期限後申告書を提出した日の前日から起算して過去5年間に、対象税目について所定の無申告加算税・重加算税を課されたことがなく、同じ不適用措置も受けていないことが必要です。
これらの条件を満たす場合には、期限後申告でも無申告加算税が課されません。
重要なのは、2つ目の納税要件です。
例えば、2027年3月22日に確定申告書を提出し、その日に初めて税金を納付した場合です。
申告は1週間遅れであり、1か月以内に収まっています。
しかし、原則として法定納期限の2027年3月15日までに納税していないため、無申告加算税の不適用要件を満たしません。
その場合は、通常、調査事前通知前の自主申告として5%の無申告加算税を検討することになります。
「1か月以内に申告すれば加算税はゼロ」ではなく、「1か月以内の申告に加えて、期限内納税などの要件を満たした場合にゼロになる」という制度です。
確定申告が1週間・1か月・半年遅れた場合、ペナルティは違う?
個人事業主
例えば、1週間遅れた場合、1か月遅れた場合、半年遅れた場合では、無申告加算税が段階的に高くなるのでしょうか?
税理士
無申告加算税については、単純に遅れた日数だけで税率が上がるわけではありません。
税務署からの調査事前通知前に自主申告する場合は、1週間遅れていても、1か月遅れていても、半年遅れていても、原則として5%です。
ただし、1か月以内の不適用措置が使えるかどうかは別途判断します。
一方、延滞税は納税が遅れた日数によって増加します。
具体例として、申告期限と延滞税率が確定している2025年分の所得税について考えてみましょう。
2025年分の法定申告期限・法定納期限は、2026年3月16日でした。
この期限を過ぎ、次の日に自主的に申告し、同日に全額納税したと仮定します。
- 1週間遅れ:2026年3月23日
- 1か月遅れ:2026年4月16日
- 半年遅れ:2026年9月16日
いずれも税務署からの調査事前通知前で、法定納期限までに税金を納めておらず、加重措置や特別な期限延長もないものとします。
この条件では、無申告加算税は原則として5%です。
しかし、延滞税は7日分、31日分、184日分と異なるため、それぞれ金額が変わります。
また、1週間遅れと1か月遅れについては、延滞税の計算額が少額となり、実際には徴収されないケースもあります。
延滞税の計算方法は?いつから何%かかる?
個人事業主
無申告加算税が同じ5%でも、延滞税は日数によって変わるのですね。
どのように計算するのでしょうか?
税理士
延滞税は、基本的には次の計算式で求めます。
延滞税 = 未納本税 × 延滞税率 × 延滞日数 ÷ 365日
ただし、実際には適用期間ごとの税率や端数処理を反映します。
延滞税の起算日は、原則として法定納期限の翌日です。
2025年分の所得税であれば、法定納期限は2026年3月16日なので、2026年3月17日から計算します。
2026年中の延滞税率は、
- 低い方の税率:年2.8%
- 高い方の税率:年9.1%
です。
ここで特に注意したいのは、高い税率へ切り替わる時期です。
期限後申告の場合、低い税率が適用される期間の終点は、原則として期限後申告書を提出した日を基準に判断します。
そのため、例えば確定申告が半年遅れた場合でも、申告書を提出した日に本税を全額納付していれば、2026年中の延滞期間については原則として年2.8%で計算します。
反対に、期限後申告書を提出しても税金を納めず、その後も未納が続いた場合には、所定の期間経過後に高い方の税率が適用されます。
また、延滞税の計算では、
- 計算の基礎となる本税の1万円未満を切り捨てる
- 算出した延滞税の100円未満を切り捨てる
- 延滞税の確定額が1,000円未満なら全額を切り捨てる
といった端数処理があります。
そのため、遅れて納付していても、実際の延滞税が0円になる場合があります。
なお、2026年分を2027年に期限後申告する場合には、2027年中の延滞税率を使用する必要があります。
2026年の年2.8%・9.1%を、そのまま2027年の計算に使用しないようにしてください。
具体例① 納付税額が30万円の場合のペナルティ
個人事業主
実際の金額で比較したいです。
納付する所得税等が30万円の場合、1週間・1か月・半年遅れたら、それぞれいくらになりますか?
税理士
2025年分の所得税を、2026年中に期限後申告した例で計算します。
前提条件は次のとおりです。
- 本税:300,000円
- 法定納期限:2026年3月16日
- 税務調査の事前通知前に自主申告
- 法定納期限までの本税納付なし
- 申告書提出日と同日に本税全額を納付
- 無申告加算税の加重措置等なし
① 1週間遅れ:2026年3月23日に申告・納付
延滞日数は7日間です。
延滞税の計算額は、
300,000円 × 2.8% × 7日 ÷ 365日
=約161円
1,000円未満なので、実際の延滞税は0円です。
無申告加算税は、
300,000円 × 5% = 15,000円
です。
したがって、
本税300,000円 + 無申告加算税15,000円
=合計315,000円
となります。
② 1か月遅れ:2026年4月16日に申告・納付
延滞日数は31日間です。
延滞税の計算額は、
300,000円 × 2.8% × 31日 ÷ 365日
=約713円
こちらも1,000円未満なので、延滞税は0円です。
無申告加算税は15,000円です。
したがって、合計315,000円となります。
③ 半年遅れ:2026年9月16日に申告・納付
延滞日数は184日間です。
延滞税の計算額は、
300,000円 × 2.8% × 184日 ÷ 365日
=約4,234円
100円未満を切り捨てると、延滞税は4,200円です。
無申告加算税は15,000円なので、
300,000円 + 15,000円 + 4,200円
=合計319,200円
となります。
この例では、1週間遅れと1か月遅れの実際の納付額は同じですが、半年遅れると延滞税の負担が増えています。
ただし、これは申告日に本税を全額納付した場合の計算です。
申告後も納税しなければ、延滞税はさらに増加することになります。
具体例② 納付税額が100万円の場合はどうなる?
個人事業主
納付税額がもっと多かった場合はどうでしょうか。
例えば100万円の所得税等を納める場合、同じ条件で比較してください。
税理士
先ほどと同じ条件で、納付税額だけを100万円に変更します。
調査事前通知前の自主申告なので、無申告加算税は原則5%です。
無申告加算税
1,000,000円 × 5% = 50,000円
となります。
① 1週間遅れ
延滞税の計算額は、
1,000,000円 × 2.8% × 7日 ÷ 365日
=約537円
1,000円未満なので、延滞税は0円です。
本税と無申告加算税の合計は1,050,000円です。
② 1か月遅れ
延滞税の計算額は、
1,000,000円 × 2.8% × 31日 ÷ 365日
=約2,378円
100円未満を切り捨てると、延滞税は2,300円です。
本税1,000,000円 + 無申告加算税50,000円 + 延滞税2,300円
=合計1,052,300円
となります。
③ 半年遅れ
延滞税の計算額は、
1,000,000円 × 2.8% × 184日 ÷ 365日
=約14,115円
100円未満を切り捨てると、延滞税は14,100円です。
本税1,000,000円 + 無申告加算税50,000円 + 延滞税14,100円
=合計1,064,100円
となります。
このように、無申告加算税の基本税率が同じ5%でも、未納税額が大きくなると、比較的短い延滞期間でも延滞税が発生する場合があります。
また、ここまでの計算は2026年中の延滞税率を用いた2025年分の例です。
実際の2026年分の申告が遅れた場合には、2027年の税率と正確な納付日を用いて計算してください。
税務署から調査の通知が来た後では、無申告加算税が高くなる?
個人事業主
もし半年ほど申告していなかった間に、税務署から税務調査の連絡が来た場合はどうなりますか?
自主申告の場合と違いはありますか?
税理士
はい。税務調査の進行状況によって、無申告加算税の割合が高くなる場合があります。
2023年分以降の所得税について、基本的な税率は次のとおりです。
① 税務署からの調査事前通知前に自主申告した場合
納付税額の原則5%です。
② 調査事前通知後、調査による決定を予知する前に申告した場合
- 納付税額50万円以下の部分:10%
- 50万円超300万円以下の部分:15%
- 300万円超の部分:25%
③ 調査による決定を予知して申告した場合、または税務署から決定を受けた場合
- 納付税額50万円以下の部分:15%
- 50万円超300万円以下の部分:20%
- 300万円超の部分:30%
例えば、納付税額が100万円で、調査による決定を予知した後に期限後申告した場合です。
50万円 × 15% = 75,000円
残り50万円 × 20% = 100,000円
合計175,000円の無申告加算税となります。
一方、同じ100万円でも、調査事前通知前に自主申告していれば、原則として50,000円です。
その差額は125,000円になります。
なお、過去の無申告歴、帳簿の提示拒否や売上の著しい記載漏れなどについては、一定の条件の下で加重措置が適用される場合があります。
また、隠蔽・仮装があった場合には、重加算税が問題となることがあります。
単に申告が遅れたというだけで、当然にこれらの加重措置が適用されるわけではありません。
ただし、税務調査の通知を待ってから申告するよりも、適正な税額を計算し、自主的に申告する方が、加算税の面で有利になる場合があります。
仕事が忙しくて申告できなかった場合、ペナルティの免除はある?
個人事業主
申告が遅れた理由は、仕事が忙しくて準備できなかったからです。
こうした事情を税務署に説明すれば、無申告加算税を免除してもらえることはありますか?
税理士
単に仕事が忙しかったという理由だけで、無申告加算税の免除や申告期限の延長が当然に認められるわけではありません。
ただし、災害や重い疾病など、期限までに申告することが困難だったやむを得ない事情がある場合には、期限延長が認められる可能性があります。
この場合には、申告できなかった原因、その事情が続いた期間、客観的な証拠資料などを確認する必要があります。
例えば、入院や重篤な病状によって申告手続きができなかった場合には、診断書や入退院記録などが重要になります。
また、e-Taxの障害によって申告できなかった場合にも、国税庁が公表する障害情報や期限延長の案内を確認する必要があります。
ただし、申請すれば必ず期限延長が認められるというものではありません。
実際の事情に応じて個別に判断されます。
仕事の多忙による単純な提出遅れについては、一般的には期限後申告として対応することになります。
なお、期限に遅れた場合の青色申告特別控除や、重い疾病による期限延長については、関連記事「確定申告が1日遅れたら65万円控除は使えない?体調不良時の期限延長も解説」でも詳しく説明しています。
e-Taxで送信したつもりだった場合は、期限内申告になる?
個人事業主
確定申告の申告書自体は期限内に作成していたのですが、e-Taxで送信できていたかどうか分かりません。
送信ボタンを押していれば、期限内申告として認められますか?
税理士
送信ボタンを押したという事実だけでは、期限内申告が完了したとは判断できません。
e-Taxでは、申告データを送信した後に、正常に受信されたかどうかを確認する必要があります。
具体的には、即時通知やメッセージボックス内の受信通知を確認します。
受信通知では、受付日時、受付番号、申告した税目などを確認できます。
また、エラー情報が表示されている場合は、その内容を確認し、訂正・再送信等が必要です。
実際に、令和6年10月15日の国税不服審判所の裁決では、e-Taxで申告データを送信したつもりだったものの、税務署側の受付記録が確認できず、無申告加算税が争われた事例があります。
審判所は、実際の送信・受付状況などを確認し、期限内申告が成立していたとは認めませんでした。
つまり、本人が送信したつもりだったという認識だけでは不十分ということです。
そのため、確定申告が完了したら、申告書の控えだけでなく、e-Taxの受信通知も保存しておくことをお勧めします。
実際の裁決は、令和6年10月15日裁決|国税不服審判所で確認できます。
期限後申告をすると青色申告特別控除は使えなくなる?
個人事業主
青色申告をしていて、毎年65万円の青色申告特別控除を受けています。
確定申告が1週間遅れた場合、今回も65万円控除を利用できますか?
税理士
原則として利用できません。
2026年分の青色申告特別控除では、55万円控除と65万円控除に期限内申告の要件があります。
そのため、申告が1日でも遅れれば、原則として55万円控除・65万円控除は受けられません。
e-Taxで期限後申告したとしても、期限内申告の要件を後から満たすことはできません。
一方、青色申告の承認が有効で、その他の要件を満たしている場合には、10万円の青色申告特別控除を適用できる可能性があります。
例えば、通常65万円控除を利用できる方が、期限後申告によって10万円控除しか使えなくなった場合です。
控除額が55万円少なくなるため、その分だけ課税対象となる所得が増えることになります。
ただし、税金が55万円増えるという意味ではありません。
実際の増税額は、所得税率や他の所得控除、住民税などによって変わります。
また、期限後申告によって無申告加算税がかかる場合には、青色申告特別控除の減少を反映した正しい税額を基礎に計算する必要があります。
つまり、確定申告の期限に遅れた場合は、無申告加算税や延滞税だけでなく、青色申告特別控除の減少による税負担の増加にも注意する必要があります。
なお、災害等による期限延長が正式に認められた場合は、適用関係が変わる可能性があります。
確定申告の期限後申告をe-Taxで行う具体的な手順は?
個人事業主
実際に期限後申告を行うには、どのようにすればよいでしょうか?
e-Taxでの具体的な手続きを教えてください。
税理士
基本的には、通常の確定申告と同じように申告書を作成・送信します。
主な手順は次のとおりです。
① 申告する年分を確認する
2025年分なのか、2026年分なのかを確認します。
申告書は、それぞれの年分に対応した様式で作成します。
② 売上・経費・所得控除を整理する
銀行口座、クレジットカード明細、領収書、請求書、会計帳簿などから所得を計算します。
また、国民年金、国民健康保険、生命保険料などの所得控除も確認します。
③ 青色申告決算書または収支内訳書を作成する
青色申告の承認がある方は青色申告決算書、白色申告の方は収支内訳書などを作成します。
ただし、期限後申告では青色申告特別控除の適用額に注意してください。
④ 国税庁の確定申告書等作成コーナーで申告書を作成する
国税庁・確定申告書等作成コーナーから、対象年分の申告書を作成します。
利用可能な方式でe-Tax送信を行います。
⑤ e-Taxの受信通知を確認する
送信後は、受付日時、受付番号、エラーの有無などを確認し、受信通知を保存します。
申告書の作成を終えただけでは、申告書を提出したことにはなりません。
⑥ 申告によって納める所得税等を納付する
期限後申告によって納める本税は、原則として申告書を提出した日が納期限となります。
納付方法は、利用可能なダイレクト納付、インターネットバンキング、クレジットカード納付、納付書などから確認します。
なお、納付方法によって利用条件や手数料の有無などが異なります。
⑦ 無申告加算税と延滞税を確認する
無申告加算税は、原則として税務署の賦課決定によって納付額が確定します。
延滞税については、本税の納付日や所定の税率に基づいて計算します。
税額が確定するまでの期間や納付方法について、不明な点がある場合には所轄税務署に確認してください。
なお、e-Taxを利用できない場合には、申告書を書面で提出することも可能です。
期限後申告でも、適正な内容の申告書を提出することが基本となります。
確定申告は提出済みだが間違っていた場合も期限後申告?
個人事業主
ちなみに、確定申告書を期限までに提出していたものの、後から売上の計上漏れが見つかった場合は、今回と同じ期限後申告になるのでしょうか?
税理士
その場合は、原則として期限後申告ではありません。
期限後申告は、本来申告すべきだったのに、期限内に申告書を提出していなかった場合の手続きです。
一方、すでに確定申告書を提出している場合には、申告した内容に応じて手続きが変わります。
例えば、
- 申告期限後に売上の計上漏れが判明し、税額が増える場合:原則として修正申告
- 経費の計上漏れが判明し、税額が減る場合:原則として更正の請求
- 申告期限前に間違いに気付いた場合:正しい申告書を再提出する方法を検討
といった違いがあります。
また、修正申告の場合には、過少申告加算税や延滞税など、期限後申告とは異なる規定を確認することになります。
ただし、最初の申告自体が期限後申告であった場合には、その後の修正申告に係る加算税の取扱いが通常の期限内申告後の修正とは異なることがあります。
詳しくは関連記事「確定申告を間違えたら?修正申告・更正の請求・訂正申告の違いを税理士が解説」をご覧ください。
申告期限を過ぎていて、税金を一括納付できない場合は?
個人事業主
申告書は作成できそうですが、納める税金を一括で支払う余裕がありません。
納税資金を用意できるまで、申告を待った方がよいでしょうか?
税理士
納税資金が不足している場合でも、申告を先延ばしにすることはお勧めしません。
期限後申告については、税務調査の通知前に自主的に申告するかどうかで無申告加算税の取扱いが変わるためです。
また、納付が遅れれば、その期間に応じて延滞税の負担が増える可能性があります。
一括納付が難しい場合には、申告書の作成・提出を進めるとともに、税務署の徴収担当部門へ納付について相談することが考えられます。
納税の猶予制度などもありますが、利用には所定の要件があります。
単に一括納付が難しいという理由だけで、自由に分割払いできる制度ではありません。
また、申告書を提出したからといって、納付期限が自動的に延長されるわけではありません。
したがって、申告と納付の問題は区別して考え、税額を把握したうえで早めに対応することが重要です。
まとめ:確定申告が期限に間に合わなくてもe-Taxで申告できる
個人事業主
確定申告の期限を過ぎてもe-Taxで申告できることや、1か月以内だから必ずペナルティが免除されるわけではないことが分かりました。
申告だけでなく、納付した日も重要なのですね。
税理士
そのとおりです。
今回のポイントを整理します。
- 確定申告の期限を過ぎても、原則としてe-Taxで期限後申告できる
- 2026年分の所得税の申告期限は2027年3月15日
- 2025年分の申告期限は2026年3月16日だった
- 期限後申告では無申告加算税や延滞税が発生する場合がある
- 無申告加算税は、調査事前通知前の自主申告で原則5%
- 1か月以内の申告で無申告加算税が免除されるには、期限内納税などの追加要件が必要
- 延滞税は、原則として法定納期限の翌日から本税を完納する日まで計算する
- 延滞税の計算額が1,000円未満の場合には徴収されない
- 無申告加算税の確定額が5,000円未満の場合には徴収されない
- 期限後申告でも、申告書提出日を基準として低い延滞税率の適用期間を判断する
- 申告と同日に納付する場合と、申告後も未納が続く場合では延滞税額が異なる
- 税務調査の通知後や、調査による決定を予知した後の申告では、無申告加算税が高くなる場合がある
- 2026年分の青色申告特別控除55万円・65万円には、原則として期限内申告が必要
- e-Taxでは申告書の送信後に受信通知を確認する
- 業務多忙だけで期限延長や加算税免除が当然に認められるわけではない
- 本税を一括納付できない場合も、申告を先延ばしにせず税務署へ納付相談を行う
確定申告の期限に間に合わなかった場合、最初に行うべきことは、申告書を作成し、現在の納税額を把握することです。
そのうえで、できるだけ速やかに期限後申告と本税の納付を行うことが重要です。
特に青色申告をしている方は、申告期限に遅れることで特別控除が減少し、無申告加算税や延滞税とは別に税負担が増える可能性があります。
期限後申告は、遅れてしまったことをそのまま放置せず、適正な申告と納税を行うための手続きです。
町田・相模原で確定申告の期限後申告にお困りの方へ
確定申告の期限を過ぎてしまった場合には、申告書の提出だけでなく、無申告加算税、延滞税、青色申告特別控除などの取扱いを確認する必要があります。
特に、申告をしていないまま税務署から調査の通知を受けると、自主申告の場合よりも加算税の負担が増える可能性があります。
町田・相模原で、個人事業主の確定申告、期限後申告、無申告加算税・延滞税の計算、青色申告、帳簿の整理などにお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原の確定申告・税務顧問のご相談なら、タクスリンク税理士事務所へ
主な根拠
- 所得税法120条1項《確定所得申告・申告期限》|e-Gov法令検索
- 国税通則法18条《期限後申告》|e-Gov法令検索
- 国税通則法19条《修正申告》|e-Gov法令検索
- 国税通則法35条2項1号《期限後申告により納付すべき国税の納期限》|e-Gov法令検索
- 国税通則法60条《延滞税》|e-Gov法令検索
- 国税通則法66条《無申告加算税・自主申告・不適用措置》|e-Gov法令検索
- 国税通則法施行令27条の2《期限内申告書を提出する意思等があったと認められる場合》|e-Gov法令検索
- 国税通則法118条《国税の課税標準の端数計算等》|e-Gov法令検索
- 国税通則法119条《国税の確定金額の端数計算等》|e-Gov法令検索
- 租税特別措置法25条の2《青色申告特別控除》|e-Gov法令検索
- No.2024《確定申告を忘れたとき》|国税庁
- No.9205《延滞税について》|国税庁
- 延滞税の計算方法《法定納期限・計算期間・税率》|国税庁
- 延滞税の割合《年別の適用税率》|国税庁
- No.2072《青色申告特別控除》|国税庁
- 申告と納税《令和8年分の法定申告期限》|国税庁
- e-Taxで申告書データが正常に送信できたかを確認したい|国税庁 e-Tax
- 令和6年10月15日裁決《e-Taxの送信と無申告加算税》|国税不服審判所
- 平成22年6月7日裁決《申告書の提出時期と無申告加算税》|国税不服審判所
関連記事
- 確定申告が1日遅れたら65万円控除は使えない?体調不良時の期限延長も解説
- 確定申告を間違えたら?修正申告・更正の請求・訂正申告の違いを税理士が解説
- 令和9年分以後の75万円控除に必要な「優良な電子帳簿」とは?青色申告特別控除の要件をわかりやすく解説
※本記事は2026年11月10日時点の法令および国税庁の公表資料等に基づいています。具体的な無申告加算税・延滞税の計算額は、対象年分、法定納期限、申告日、本税納付日、納付履歴、税務調査の状況、期限延長の有無等によって異なります。2026年分の申告が2027年に遅れた場合には、2027年の延滞税率や施行時点の制度を確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月14日確定申告に遅れたらどうなる?1週間・1か月・半年後のペナルティを税理士が解説
- 所得税2026年11月13日確定申告を何年もしていないとどうなる?期限後申告・罰則を税理士が解説
- 未分類2026年11月12日設立第1期が1年未満だと消費税はどうなる?年換算と免税期間を税理士が解説
- 所得税2026年11月11日役員社宅の家具・家電は経費になる?役員賞与と税務調査を税理士が解説