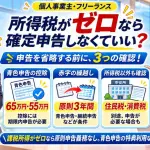
個人事業主として売上があっても、必要経費や所得控除を差し引いた結果、所得税がゼロになることがあります。
このような場合、「納める税金がないのだから、確定申告もしなくてよいのでは?」と考える方もいるでしょう。
結論からいうと、所得控除後の課税所得がゼロになる場合などには、原則として所得税の確定申告義務が生じません。
ただし、所得税の最終的な納付額がゼロであることと、確定申告義務がないことは必ずしも同じではありません。
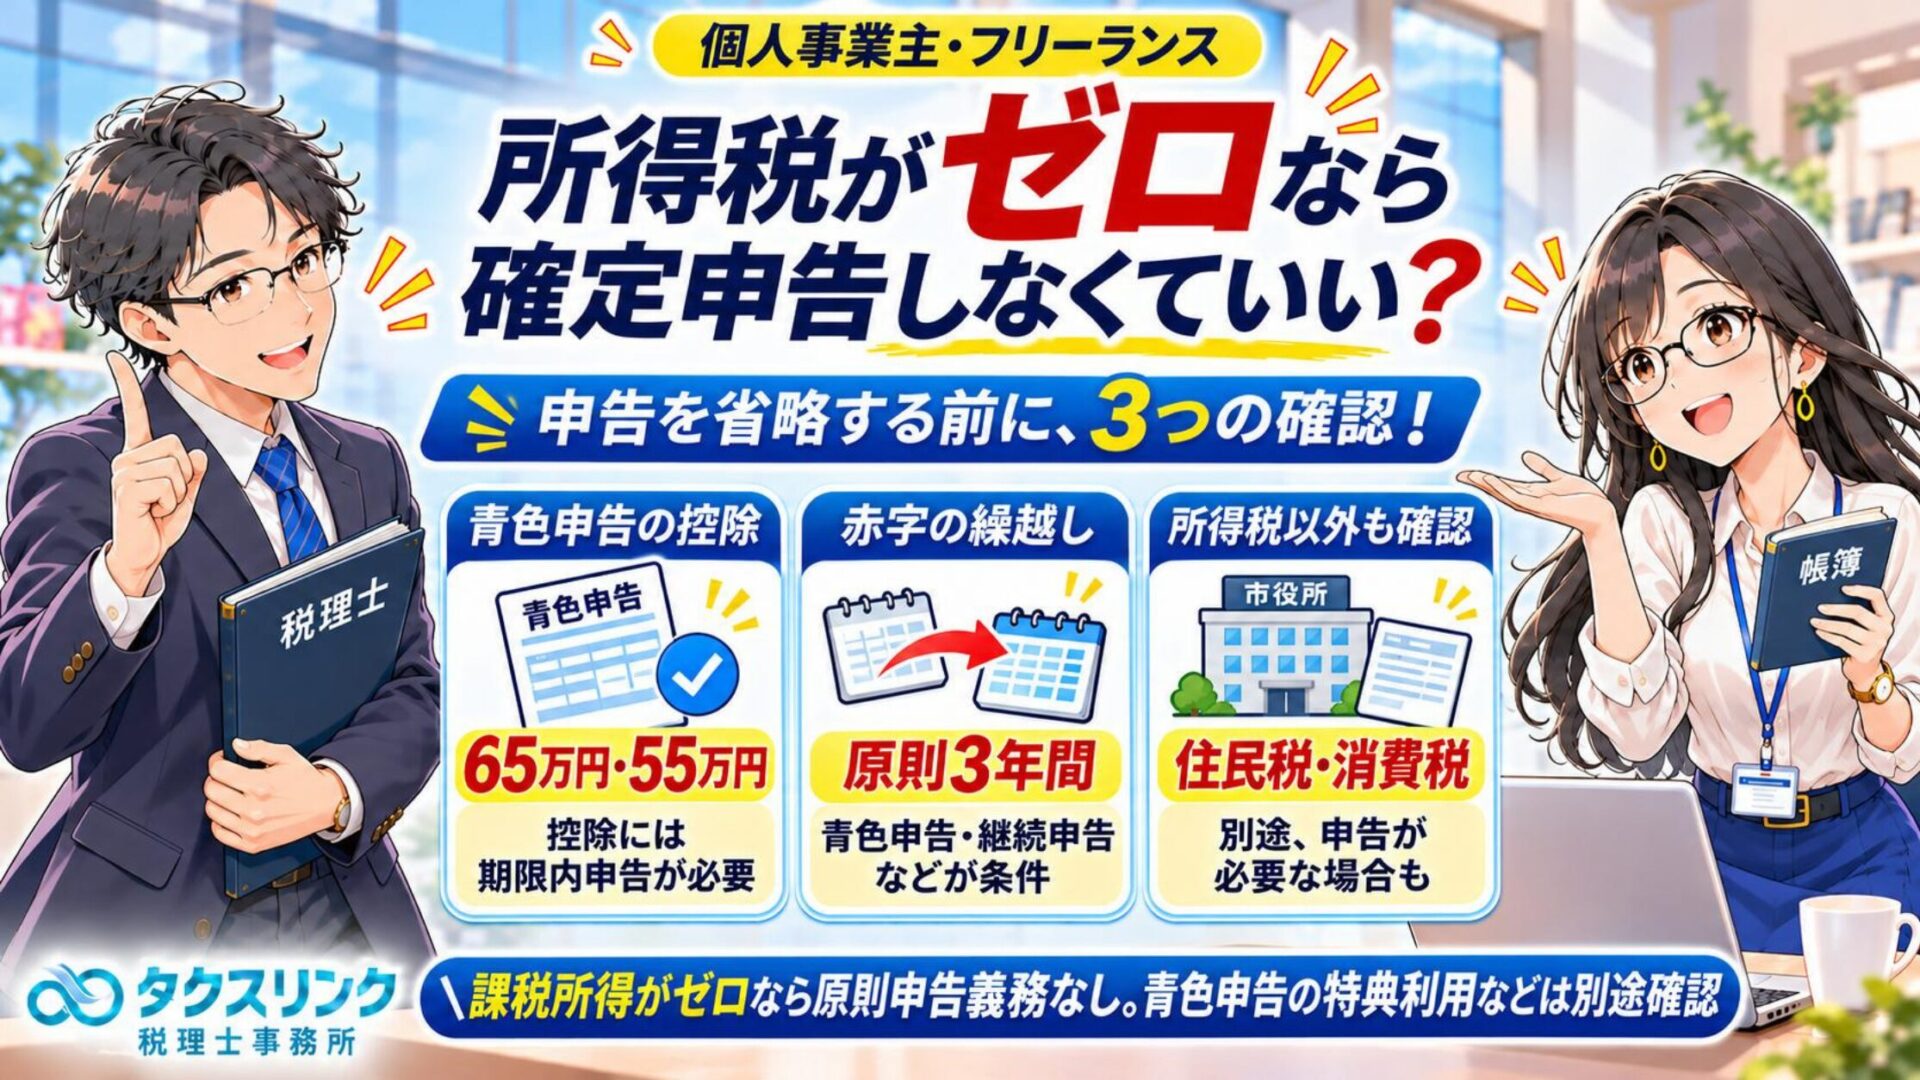
特に青色申告をしている個人事業主は注意が必要です。65万円・55万円の青色申告特別控除には期限内申告が必要であり、赤字を翌年以後に繰り越す場合にも申告が重要になります。
さらに、所得税の確定申告が不要でも、住民税の申告が必要になる場合や、国民健康保険料、所得証明書、消費税の申告に影響する場合があります。
今回は、2026年分の税制改正も踏まえ、所得税がゼロになる個人事業主の確定申告義務と、申告を省略することによる影響を詳しく解説します。
所得税がゼロなら、確定申告をしなくてもよい?

個人事業主
個人事業主として仕事をしています。
年間売上は400万円ほどありますが、経費や社会保険料などを差し引くと、所得税はほとんどかからないと思います。
所得税がゼロになるなら、確定申告をしなくてもよいのでしょうか?

税理士
所得税の確定申告が不要になる場合はあります。
ただし、売上金額や最終的な納付税額だけでは判断できません。
所得税法第120条では、所得金額の合計、所得控除額、一定の税額控除などに基づいて、確定申告義務を判定する仕組みになっています。
簡単にいうと、所得から所得控除を差し引いて課税所得を計算し、さらに法律に定められた方法で税額を確認します。
例えば、所得控除後の課税所得がゼロになる場合には、原則として確定申告義務は生じません。
ただし、青色申告特別控除を受ける場合や、赤字を翌年以後に繰り越す場合は、別途、申告することが重要になります。
また、所得税の申告義務がない場合でも、住民税や消費税について申告が必要となることがあります。
「所得税の確定申告義務がないこと」と「何も申告しなくてよいこと」は、分けて考える必要があります。
売上・所得・課税所得・納付税額は何が違う?
個人事業主
売上が400万円ある場合でも、確定申告が不要になることがあるのですね。
売上と所得、課税所得は何が違うのでしょうか?
税理士
それぞれ異なる金額です。
① 売上高
商品販売やサービス提供などによる事業収入の金額です。
② 事業所得
売上などの総収入金額から必要経費を差し引き、適用できる場合には青色申告特別控除も反映して計算した金額です。
③ 課税所得
事業所得や給与所得などを所定の方法で合計し、基礎控除や社会保険料控除などの所得控除を差し引いた金額です。
④ 算出所得税額
課税所得に所得税率を適用して計算した税額です。
⑤ 最終的な納付税額
算出税額から各種税額控除や源泉徴収税額、予定納税額などを反映し、最終的に納付すべき金額です。
例えば、2026年分について、次の条件を想定してみましょう。
- 年間売上:400万円
- 必要経費:250万円
- 青色申告特別控除:65万円
- ほかの所得なし
この場合、青色申告特別控除前の事業所得は150万円です。
そこから65万円を差し引くと、事業所得は85万円になります。
2026年分の所得税では、合計所得金額が489万円以下の場合、基礎控除は104万円です。
したがって、この例では基礎控除だけで事業所得85万円をすべて控除でき、課税所得はゼロになります。
所得税の算出税額もゼロです。
なお、2026年分の基礎控除104万円は令和8年度税制改正によるもので、原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。
2025年分以前の確定申告を行う場合には、それぞれの年分に適用される控除額で計算する必要があります。
青色申告特別控除を使って所得税がゼロになる場合も申告不要?
個人事業主
先ほどの例では、65万円の青色申告特別控除を使って所得税がゼロになりました。
それなら、青色申告の確定申告書を提出しなくてもよいのでしょうか?
税理士
いいえ。ここは非常に重要です。
65万円・55万円の青色申告特別控除を受けるためには、所定の要件を満たした期限内申告が必要です。
先ほどの例をもう一度確認してみましょう。
65万円控除を適用できる場合
- 売上:400万円
- 必要経費:250万円
- 青色申告特別控除:65万円
- 事業所得:85万円
- 2026年分の基礎控除:104万円
- 課税所得:0円
一方、65万円控除を適用できない場合は、事業所得が150万円になります。
ほかの所得控除が基礎控除104万円だけであれば、課税所得は46万円です。
つまり、65万円控除を受けられることを前提に所得税をゼロと試算していた場合、確定申告書を提出しなかったことで、その前提が崩れることがあります。
65万円・55万円控除を受けるには、正規の簿記の原則による記帳、貸借対照表・損益計算書等の添付、期限内申告などが必要です。
65万円控除では、さらに所定のe-Taxによる申告や電子帳簿保存などの追加要件を満たす必要があります。
したがって、青色申告特別控除を使うことで所得税がゼロになる方は、申告書を提出しなくてもよいと判断しないでください。
青色申告の10万円控除も、期限内申告が必要?
個人事業主
青色申告には65万円・55万円のほかに、10万円の特別控除もありますよね。
10万円控除も、期限内申告をしなければ受けられないのでしょうか?
税理士
65万円・55万円控除とは、要件が異なります。
国税庁のタックスアンサーNo.2072では、55万円・65万円控除を受けるための要件として、期限内申告が明記されています。
一方、10万円控除には、同じ期限内申告要件がそのまま課されているわけではありません。
そのため、青色申告の承認を受けている方が期限後申告をする場合でも、ほかの要件を満たせば10万円控除を適用できる余地があります。
ただし、青色申告の承認を受けていることが前提です。
また、青色申告特別控除は、原則として対象となる黒字所得金額が上限です。
例えば、青色申告特別控除前の事業所得が5万円で、ほかに控除対象となる黒字所得がない場合には、10万円控除を使って事業所得をマイナス5万円にすることはできません。
この場合の控除額は5万円が限度です。
青色申告特別控除は、赤字を人為的に増やす制度ではありません。
なお、55万円・65万円控除の適用要件を満たしている場合でも、青色申告特別控除前の対象所得が少なければ、控除額はその所得金額が上限となります。
開業初年度が赤字なら、確定申告をしなくてもよい?
個人事業主
開業して間もない年は、売上より経費が多くなることもあります。
例えば、年間売上200万円、経費300万円で100万円の赤字になった場合、所得税は発生しませんよね。
赤字の場合も確定申告は不要なのでしょうか?
税理士
ほかに所得がなく、所得税の確定申告義務が生じない場合には、赤字であることだけを理由に確定申告が義務付けられるわけではありません。
ただし、青色申告をしている場合には、赤字の申告を行うことに重要な意味があります。
青色申告者には、一定の要件を満たすことで、税務上の赤字を翌年以後3年間に繰り越せる制度があるためです。
これを「純損失の繰越控除」といいます。
例えば、次のようなケースです。
2026年(開業初年度)
- 売上:200万円
- 必要経費:300万円
- 事業所得:マイナス100万円
2027年(開業2年目)
- 繰越控除前の所得:150万円
- 前年からの繰越純損失:100万円
- 繰越控除後の所得:50万円
この例は、ほかの所得や青色申告特別控除などの影響を省略した単純な比較です。
実際の計算では、2027年分の青色申告特別控除なども反映する必要があります。
重要なのは、初年度の赤字を税務上適切に繰り越せれば、翌年以後に利益が出た際の所得税を軽減できる可能性があるということです。
ただし、帳簿上の赤字がすべて繰り越せるわけではありません。
事業所得の損失と、ほかの所得との損益通算を行った後に残る「純損失の金額」が対象です。
そのため、ほかに給与所得や不動産所得などがある場合には、損益通算の可否や純損失の金額を確認する必要があります。
赤字を3年間繰り越すには、毎年申告する必要がある?
個人事業主
初年度の赤字を繰り越したい場合、赤字になった年だけ申告すればよいのでしょうか?
翌年も所得税がゼロだった場合、その年の申告は省略できますか?
税理士
純損失の繰越控除を利用するには、原則として、損失が生じた年から継続して確定申告書を提出する必要があります。
所得税法第70条第4項では、純損失が生じた年分の確定申告書を提出し、その後も連続して確定申告書を提出していることを適用要件としています。
そのため、2026年に純損失が生じた場合には、2026年分の申告に加えて、その後の年分についても申告を継続することが重要です。
例えば、次のような状況を考えます。
- 2026年:純損失100万円が発生
- 2027年:所得が少なく、繰越損失を使い切らない
- 2028年:所得が増加
2028年に残っている繰越純損失を控除するためには、2026年分からの申告状況を確認する必要があります。
また、翌年に繰り越す損失がある場合には、確定申告書第四表(損失申告用)などを使用します。
通常の所得税申告書や青色申告決算書だけでなく、損失の繰越額を適切に申告することが重要です。
なお、繰越控除の期間は原則3年間ですが、一定の特定非常災害によって生じた純損失については5年間への延長特例があります。
赤字だから申告を省略するのではなく、将来の所得税負担も考えて判断することをおすすめします。
青色申告をしていない場合も、赤字を繰り越せる?
個人事業主
青色申告をしていない場合は、赤字を翌年に繰り越せないのでしょうか?
税理士
一般的な事業上の赤字については、青色申告と白色申告で取扱いが異なります。
青色申告では、所定の要件を満たす純損失について、原則3年間の繰越控除が認められます。
一方、白色申告では、一般的な事業上の赤字を自由に繰り越せるわけではありません。
ただし、変動所得の損失や被災事業用資産の損失に係る一定の純損失については、白色申告でも繰越控除が認められる場合があります。
また、青色申告を始めるには、原則として事前に「所得税の青色申告承認申請書」を提出する必要があります。
通常は、青色申告を始めようとする年の3月15日までが提出期限です。
その年の1月16日以後に新規開業した場合は、原則として開業日から2か月以内となります。
赤字になった後で青色申告の承認申請書を提出しても、過去の年分にさかのぼって自由に青色申告を適用できるわけではありません。
開業直後の赤字を将来に活用したい場合には、開業時点から青色申告の承認申請と記帳体制を整えておくことが重要です。
赤字を翌年に繰り越す代わりに、前年の所得税を還付してもらえる?
個人事業主
赤字の繰越し以外にも、前年に納めた所得税が戻ってくる制度があると聞きました。
赤字になった場合、どちらを利用すればよいのでしょうか?
税理士
青色申告者には、純損失の繰越控除のほかに、「純損失の繰戻しによる還付」という制度もあります。
例えば、2025年に事業が黒字で所得税を納め、2026年に純損失が発生した場合です。
所定の要件を満たせば、2026年の純損失を2025年に繰り戻して、2025年分の所得税の還付を受けられることがあります。
ただし、前年も青色申告をしていることや、損失発生年の期限内申告、所定の還付請求書の提出などの要件があります。
また、繰戻し還付に使用した純損失を、同じ金額でもう一度翌年以後に繰り越すことはできません。
前年の所得税額と、翌年以後の所得見込みを比較して判断する必要があります。
制度の適用要件と計算方法については、関連記事「個人事業主の赤字は前年に繰り戻せる?所得税の還付条件と計算方法」で詳しく解説しています。
所得税の納付額がゼロなら、確定申告義務もなくなる?
個人事業主
取引先からの報酬について、所得税を源泉徴収されていることがあります。
例えば、計算上の所得税が10万円で、すでに10万円が源泉徴収されていた場合、追加納付額はゼロですよね。
この場合も確定申告をする必要があるのでしょうか?
税理士
この場合は、所得税の確定申告義務を別途確認する必要があります。
「課税所得がゼロだから所得税が発生しない」というケースと、「計算上の所得税はあるが、源泉徴収税額などによって最終納付額がゼロになる」というケースは異なります。
所得税法第120条では、まず所得金額や所得控除、所定の税額控除などに基づいて申告義務を判定します。
ただし、国税庁のタックスアンサーNo.2020では、源泉徴収税額や予定納税額などについて控除しきれなかった金額がある場合の取扱いも示されています。
そのため、源泉徴収税額が十分にあり、確定申告すれば還付になるような場合には、申告義務が生じないこともあります。
一方で、源泉徴収税額を差し引いても納付税額が残る場合などは、申告義務が問題になります。
例えば、次のように区別します。
ケース①
課税所得がゼロで、算出所得税額もゼロ
原則として確定申告義務なし。
ケース②
算出所得税額10万円、源泉徴収税額15万円
申告すると5万円の還付となる計算です。所定の要件の下で申告義務がない場合でも、還付を受けるには確定申告が必要になります。
ケース③
算出所得税額10万円、源泉徴収税額5万円
差額5万円の納付が生じるため、ほかの申告不要規定等に該当しなければ、確定申告が必要です。
これらは税額控除等を省略した説明用の例です。
なお、一定の会社員に認められる「給与所得以外の所得が20万円以下の場合の確定申告不要制度」も、専業の個人事業主全員に適用される制度ではありません。
詳しくは、関連記事「副業の売上が20万円以下なら確定申告は不要?住民税申告も必要か税理士が解説」で説明しています。
所得税がゼロでも、住民税の申告は必要?
個人事業主
所得税の確定申告が不要と判断できた場合、住民税についても申告しなくてよいのでしょうか?
税理士
いいえ。所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
所得税と個人住民税は、それぞれ申告義務を判定する制度が異なります。
個人住民税については、地方税法第317条の2などに基づいて、市区町村への申告が必要になる場合があります。
例えば、町田市と相模原市でも、個人住民税の申告について案内しています。
町田市の場合
前年中の収入の有無などを市へ届け出ることが基本となります。
所得税の確定申告をした方など、所定の場合には別途申告する必要がありませんが、所得情報を申告する必要がある方もいます。
相模原市の場合
市・県民税の申告は原則として必要とされ、所得税の確定申告をした方や、給与所得のみで勤務先から給与支払報告書が提出されている方などには例外が設けられています。
したがって、個人事業主として事業所得がある場合、所得税がゼロという理由だけで住民税申告まで不要と判断することはできません。
また、所得税がゼロでも住民税が発生する場合があります。
所得税と住民税では、基礎控除などの所得控除額や、非課税となる所得の基準が異なるためです。
所得税の確定申告を提出した場合には、通常、その内容が市区町村に連携されるため、同じ内容の住民税申告を別途提出する必要はありません。
一方、所得税の確定申告をしない場合は、住民税の申告要否を確認してください。
所得税がゼロなら、国民健康保険料も安くなる?
個人事業主
国民健康保険料は所得によって決まると聞いています。
所得税がゼロなら、国民健康保険料もゼロになるのでしょうか?
税理士
所得税がゼロでも、国民健康保険料や国民健康保険税がゼロになるとは限りません。
国民健康保険料・国民健康保険税は、原則として前年の所得や世帯の加入状況などをもとに計算されます。
ただし、所得税とは計算方法が異なります。
例えば、事業所得が100万円あり、基礎控除や社会保険料控除などによって所得税の課税所得がゼロになった場合を考えます。
この場合でも、国民健康保険料の所得割が発生する可能性があります。
国民健康保険料の計算では、所得税の課税所得をそのまま使用するわけではないためです。
また、住民税の申告などによって所得情報が適切に登録されているかどうかも重要です。
所得情報が未申告の場合、本来受けられるはずの軽減措置を受けられないことがあります。
例えば町田市は、前年の所得情報を把握できない場合、適正な国民健康保険税を算定できず、均等割の法定軽減の対象者でも軽減措置を受けられない場合があると案内しています。
相模原市でも、世帯の加入者や世帯主の所得情報を確認できない場合には、国民健康保険税の減額判定ができないことを案内しています。
所得税を納める必要がなくても、住民税申告などによって所得情報を登録しておくことには、実務上の意味があります。
なお、青色申告特別控除を反映した所得金額や、国民健康保険料の計算上の控除などについては、市区町村の算定方法を確認する必要があります。
関連記事として、「個人事業主の所得税・住民税・国民健康保険料は経費になる?税理士が解説」もご覧ください。
確定申告をしていないと、所得証明書や課税証明書が発行されない?
個人事業主
住宅ローンや融資を申し込むときに、所得証明書や課税証明書が必要になると聞いたことがあります。
所得税がゼロなので確定申告をしていない場合、証明書は発行してもらえるのでしょうか?
税理士
所得情報が市区町村に登録されていない場合、課税証明書や非課税証明書などの発行に影響することがあります。
これらの証明書は、住宅ローンや融資の申込みのほか、保育施設への申込み、各種給付制度、公営住宅への入居申請などで求められる場合があります。
例えば、前年に事業収入があったにもかかわらず、所得税の確定申告も住民税の申告も行っていない場合です。
市区町村が前年所得を把握できなければ、証明書の発行や記載内容に影響する可能性があります。
ただし、所得税の確定申告をしなければ、必ず所得証明書が発行されないというわけではありません。
所得税の申告義務がない場合でも、住民税の申告によって所得情報を登録できる場合があります。
また、事業所得の証明として、金融機関から確定申告書や青色申告決算書などの提出を求められる場合もあります。
そのため、融資や住宅ローンを検討している個人事業主は、所得税の申告義務の有無だけでなく、必要となる所得証明資料の種類も確認しておくとよいでしょう。
所得税がゼロでも、消費税の確定申告は必要?
個人事業主
私はインボイス登録もしています。
所得税がゼロになる場合、消費税の確定申告も不要になるのでしょうか?
税理士
いいえ。所得税と消費税は、別々に申告義務を判定します。
所得税は所得金額などをもとに計算しますが、消費税は、課税売上高や課税事業者への該当状況などをもとに判断します。
個人事業主の場合、基準期間は原則として前々年です。
基準期間の課税売上高が1,000万円以下であれば、原則として消費税の納税義務は免除されます。
ただし、次のような場合には別途判定が必要です。
- 適格請求書発行事業者としてインボイス登録をしている場合
- 消費税課税事業者選択届出書を提出している場合
- 特定期間における課税売上高等によって課税事業者となる場合
特に、インボイス発行事業者として登録している場合は、基準期間の課税売上高が1,000万円以下であっても、原則として免税事業者にはなりません。
そのため、年間売上が400万円で、所得税がゼロだったとしても、インボイス登録をしていれば消費税の確定申告が必要になることがあります。
なお、消費税の納付税額がゼロになる場合でも、課税事業者としての確定申告義務は所得税とは別に確認する必要があります。
所得税がかからないという理由だけで、消費税の申告を省略しないようにしてください。
所得税がゼロの場合、確定申告をするかどうかはどう判断すればよい?
個人事業主
所得税がゼロでも、申告した方がよい場合が多いのですね。
結局、個人事業主はどのように判断すればよいのでしょうか?
税理士
まず、所得税法上の確定申告義務があるかを確認します。
そのうえで、申告義務がない場合でも、青色申告の特典や所得情報の登録などを目的として申告する必要性があるかを検討します。
例えば、次のように整理できます。
① 所得控除後の課税所得がゼロで、青色申告の特典等も利用しない場合
原則として所得税の申告義務はありません。ただし、住民税申告などは別途確認する必要があります。
② 65万円・55万円の青色申告特別控除を利用したい場合
所定の期限内申告が必要です。
青色申告特別控除によって所得税がゼロになる方は、申告を省略すると控除の適用要件を満たせなくなる場合があります。
③ 青色申告で赤字を翌年以後に繰り越したい場合
損失発生年から申告し、その後も継続して申告する必要があります。
④ 報酬から所得税が源泉徴収されている場合
確定申告をすることで源泉徴収税額の還付を受けられる可能性があります。
申告義務がない場合でも、還付を受けたいなら申告が必要です。
⑤ 所得税の申告をしない場合
住民税申告が必要かどうかを確認します。
国民健康保険料の軽減判定や所得証明書の発行などにも関係するためです。
⑥ インボイス登録をしている場合
所得税の申告義務とは別に、消費税の申告義務を確認します。
なお、所得税の申告義務がない場合でも、事業に関する帳簿の記帳・保存や証憑の保存が不要になるわけではありません。
所得税がゼロという結論だけで判断するのではなく、翌年以後の税負担や各種制度への影響を含めて確認することが重要です。
まとめ:所得税がゼロでも、申告を省略する前に確認したいこと
個人事業主
年間売上があっても、所得控除などによって所得税がゼロになれば、確定申告義務がない場合もあるのですね。
ただし、青色申告の特典や住民税の申告は別に考える必要があると分かりました。
税理士
そのとおりです。
今回のポイントをまとめます。
- 年間売上があるだけで、必ず所得税の確定申告義務が生じるわけではない
- 売上・所得・課税所得・最終的な納付税額は異なる
- 所得控除後の課税所得がゼロであれば、原則として所得税の確定申告義務は生じない
- 2026年分の所得税では、合計所得金額489万円以下の基礎控除は104万円
- 65万円・55万円の青色申告特別控除には、所定の期限内申告が必要
- 10万円の青色申告特別控除は、65万円・55万円控除と申告期限の要件が異なる
- 青色申告特別控除は原則として対象となる黒字所得が上限であり、赤字を増やすためには使えない
- 青色申告による純損失は、原則として翌年以後3年間繰り越すことができる
- 純損失の繰越控除には、損失発生年からの継続した申告が必要
- 前年も青色申告をしている場合には、純損失の繰戻し還付を検討できることがある
- 源泉徴収税額が多い場合は、確定申告によって還付を受けられる可能性がある
- 所得税の確定申告が不要でも、住民税申告が必要になる場合がある
- 所得情報の未申告は、国民健康保険料の軽減判定や所得証明書の発行に影響することがある
- インボイス登録をしている場合には、所得税がゼロでも消費税の申告が必要になることがある
特に青色申告をしている個人事業主は、所得税がゼロだからといって確定申告を省略すると、翌年以後の税負担が大きくなることがあります。
確定申告をしなくてもよいかどうかは、当年の納税額だけでなく、青色申告の適用要件、赤字の繰越し、住民税、国民健康保険料なども踏まえて判断してください。
町田・相模原で個人事業主の確定申告にお困りの方へ
所得税がゼロになる場合でも、青色申告特別控除の適用や赤字の繰越し、住民税の申告などについて、確認が必要なことがあります。
特に、開業して間もない個人事業主やフリーランスの方は、売上が少ない年や赤字の年の確定申告を省略することで、将来の税負担に影響する場合があります。
町田・相模原で、個人事業主の確定申告、青色申告、赤字の繰越控除、過年度の無申告などにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原の個人事業主・フリーランスの確定申告相談なら、タクスリンク税理士事務所へ
主な根拠
- 所得税法120条1項《確定所得申告》|e-Gov法令検索
- 所得税法123条《確定損失申告》|e-Gov法令検索
- 所得税法70条1項・4項《純損失の繰越控除》|e-Gov法令検索
- 所得税法86条《基礎控除》|e-Gov法令検索
- 租税特別措置法41条の16の2《所得税の基礎控除の特例》|e-Gov法令検索
- 租税特別措置法25条の2《青色申告特別控除》|e-Gov法令検索
- 所得税法143条《青色申告》|e-Gov法令検索
- 所得税法144条《青色申告の承認申請》|e-Gov法令検索
- 地方税法317条の2《市町村民税の申告等》|e-Gov法令検索
- 消費税法9条《小規模事業者に係る納税義務の免除》|e-Gov法令検索
- No.2020《確定申告》|国税庁
- No.1199《基礎控除》|国税庁
- No.2070《青色申告制度》|国税庁
- No.2072《青色申告特別控除》|国税庁
- No.6531《新規開業又は法人の新規設立のとき》|国税庁
- No.6501《納税義務の免除》|国税庁
- 個人住民税の申告について|町田市
- 正しい所得を申告しましょう《国民健康保険税と所得申告》|町田市
- 申告と納税について《個人市民税・県民税》|相模原市
- 国民健康保険税の減額(軽減)制度《低所得世帯の軽減》|相模原市
関連記事
- 個人事業主の赤字は前年に繰り戻せる?所得税の還付条件と計算方法
- 開業届前の売上は申告不要?提出前の収入と確定申告を税理士が解説
- 副業の売上が20万円以下なら確定申告は不要?住民税申告も必要か税理士が解説
- 個人事業主の所得税・住民税・国民健康保険料は経費になる?税理士が解説
- 消費税の納付額は経費?還付金は収入?税込・税抜経理を税理士が解説
※本記事は2026年11月11日時点の法令および国税庁・地方自治体の公表資料に基づく一般的な解説です。所得税の確定申告義務、青色申告特別控除、純損失の繰越控除、住民税申告、国民健康保険料および消費税の申告義務は、対象年分、所得区分、申告状況、事業内容等によって異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月16日所得税がゼロなら確定申告は不要?青色申告・赤字・住民税への影響を税理士が解説
- 所得税2026年11月15日確定申告をしていないと税務署にバレる?収入の把握方法と自主申告の違いを税理士が解説
- 所得税2026年11月14日確定申告に遅れたらどうなる?1週間・1か月・半年後のペナルティを税理士が解説
- 所得税2026年11月13日確定申告を何年もしていないとどうなる?期限後申告・罰則を税理士が解説