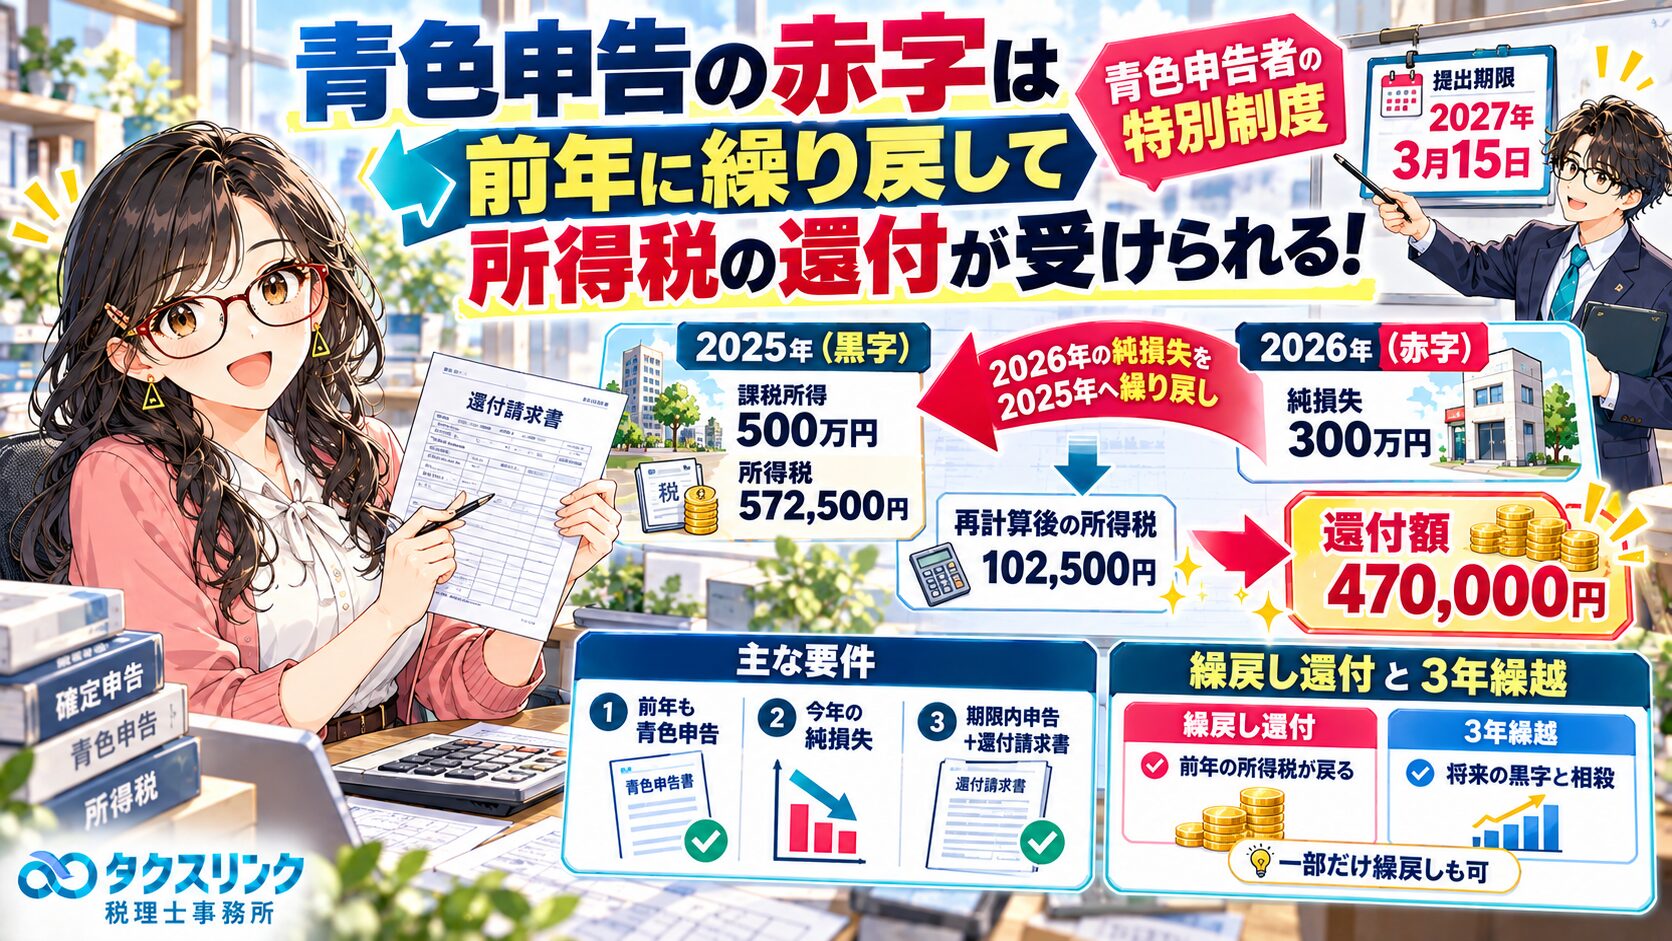
個人事業主として青色申告をしている方が、前年は黒字だったものの、今年は赤字になってしまった場合、前年に納めた所得税は戻ってくるのでしょうか。
実は、青色申告者には、今年発生した税務上の赤字を前年に繰り戻して、前年分の所得税の還付を受けられる「純損失の繰戻し還付」という制度があります。
ただし、赤字になれば自動的に還付されるわけではなく、前年・今年の青色申告や、専用の還付請求書の提出など、一定の要件があります。
また、赤字を翌年以後3年間に繰り越す制度もあるため、繰戻しと繰越しのどちらが有利かを検討することも重要です。
今回は、純損失の繰戻し還付の仕組み、適用要件、還付額の計算方法、必要な手続き、3年間の繰越控除との違いまで解説します。
今年赤字になったら前年の所得税が戻ってくる?

経営者
個人事業主として青色申告をしています。
昨年は事業が黒字で所得税を納めたのですが、今年は売上が落ちて赤字になりそうです。
今年の赤字を使って、昨年納めた所得税を取り戻すことはできないのでしょうか?

税理士
はい。一定の要件を満たせば可能です。
青色申告者には、「純損失の繰戻しによる還付」という制度があります。
これは、今年発生した税務上の赤字を前年に繰り戻して、前年の所得税を再計算し、その差額の還付を請求できる制度です。
例えば、2025年に黒字で所得税を納め、2026年に純損失が発生した場合には、2026年の純損失を2025年に繰り戻して、2025年分の所得税の還付を受けられることがあります。
所得税法第140条に規定されている制度です。
経営者
赤字になった年は所得税がかからないとしても、前年に納めた税金まで戻る可能性があるのですね。
税理士
そのとおりです。
ただし、今年の赤字をそのまま前年の所得から差し引けるとは限りません。
また、前年に所得税を納めていたとしても、税額控除の状況などによって還付額が変わります。
まずは、制度の適用要件を確認しましょう。
純損失の繰戻し還付を受けるための5つの要件
経営者
どのような条件を満たせば、前年の所得税の還付を受けられるのでしょうか?
税理士
通常の純損失の繰戻し還付については、主に次の要件があります。
- ① 前年分について青色申告書を提出していること
- ② 今年分について、所得税法上の純損失の金額が発生していること
- ③ 今年分の青色申告書を法定申告期限までに提出すること
- ④ 今年分の青色申告書と同時に、所定の還付請求書を提出すること
- ⑤ 前年分に還付の対象となる所得税額があること
例えば、2026年分の純損失を2025年に繰り戻すのであれば、2025年分についても青色申告書を提出している必要があります。
また、2026年分の青色申告書と還付請求書については、原則として2027年3月15日までに提出しなければなりません。
前年が白色申告だった場合は?
経営者
昨年は白色申告で、今年から青色申告に変更した場合はどうなりますか?
税理士
その場合、通常の純損失の繰戻し還付は利用できません。
この制度は、原則として前年分についても青色申告書を提出していることが要件だからです。
一方、今年の青色申告で発生した純損失については、一定の要件を満たせば翌年以後3年間に繰り越すことができます。
つまり、前年が白色申告だったとしても、今年の赤字を将来の黒字と相殺できる可能性はあります。
事業が赤字でも「純損失」がなければ繰戻しできない?
経営者
今年の事業所得が400万円の赤字になりそうです。
この400万円をそのまま前年に繰り戻せるのでしょうか?
税理士
必ずしもそうとは限りません。
繰戻し還付の対象となるのは、事業所得の赤字そのものではなく、所得税法上の「純損失の金額」です。
個人の所得税では、事業所得のほかに、不動産所得、給与所得など、さまざまな所得を合算して税金を計算します。
そして、事業所得などに赤字がある場合には、まず一定のルールに従って他の所得と相殺する「損益通算」を行います。
損益通算をしてもなお控除しきれずに残った損失が、原則として純損失の金額になります。
事業所得が400万円の赤字でも、純損失は300万円になる例
経営者
具体的には、どのような計算になりますか?
税理士
例えば、2026年の所得が次のような場合です。
- 事業所得:▲400万円
- 不動産所得:+100万円
- その他の所得:なし
この場合、不動産所得100万円との損益通算が全額可能であると仮定すると、
400万円-100万円=300万円
となります。
したがって、繰戻し還付の対象となる純損失は300万円です。
事業所得の赤字400万円を、そのまま前年に繰り戻せるわけではありません。
なお、雑所得の赤字や、土地取得のための借入金利子に対応する不動産所得の赤字など、損益通算に制限があるものもあります。
また、青色申告特別控除は、控除前の黒字所得を限度とするため、赤字をさらに65万円増やせるものではありません。
赤字の種類と金額を、税法に従って確認する必要があります。
純損失の繰戻し還付額はどうやって計算する?
経営者
今年の純損失が300万円だった場合、前年に納めた所得税はいくら戻ってくるのでしょうか?
税理士
基本的には、前年の課税所得から純損失を差し引いたものとして所得税を計算し直し、その差額を求めます。
ただし、還付額には前年の対象となる所得税額を上限とする制限があります。
また、住宅ローン控除などの税額控除がある場合には、還付額が小さくなることがあります。
具体例で確認しましょう。
計算例:前年の課税所得500万円、今年の純損失300万円
次の条件を想定します。
- 2025年の課税所得:500万円
- 2025年の算出所得税額:572,500円
- 2026年の純損失:300万円
- 繰戻しに使用する純損失:300万円
- 前年に税額控除等はなく、還付上限による制限もないものとする
まず、2025年の所得税を計算します。
500万円×20%-427,500円=572,500円
次に、2026年の純損失300万円を繰り戻します。
500万円-300万円=200万円
繰戻し後の課税所得200万円について、所得税を計算します。
200万円×10%-97,500円=102,500円
したがって、還付額は次のとおりです。
572,500円-102,500円=470,000円
| 項目 | 繰戻し前 | 繰戻し後 |
|---|---|---|
| 課税所得 | 500万円 | 200万円 |
| 適用税率 | 20% | 10% |
| 速算控除額 | 427,500円 | 97,500円 |
| 算出所得税額 | 572,500円 | 102,500円 |
| 繰戻し還付額 | 470,000円 | |
※計算例は総合課税の所得のみを対象とし、所得税の速算表に基づいて計算しています。税額控除等による制限はないものとし、復興特別所得税および住民税は含めていません。
経営者
300万円の赤字を繰り戻すと、47万円の所得税が戻ってくる計算になるのですね。
税理士
はい。この例ではそうなります。
ただし、実際の還付額は、前年の課税所得や税率だけでなく、税額控除の有無などによって変わります。
特に、前年に住宅ローン控除などの税額控除を利用している場合は注意が必要です。
住宅ローン控除などの税額控除があると還付額が減る?
経営者
前年に住宅ローン控除を受けていた場合、還付額はどうなるのでしょうか?
税理士
純損失の繰戻し還付には、前年の対象となる所得税額を上限とする規定があります。
この上限となる所得税額は、原則として各種税額控除後の金額で判定します。
例えば、先ほどの計算では所得税の算出税額の差額が47万円でした。
しかし、前年の税額控除後の還付対象となる所得税額が20万円しかなければ、繰戻し還付額は原則として20万円が上限になります。
また、前年の対象となる所得税額が0円であれば、純損失を繰り戻しても、この制度による所得税の還付額は0円となります。
したがって、「赤字額×前年の所得税率」で還付額が決まるわけではありません。
前年の確定申告書や税額控除の明細書を確認して、還付可能額を計算する必要があります。
経営者
前年に退職金などを受け取っていた場合も関係しますか?
税理士
はい。純損失の繰戻し還付では、前年の課税退職所得金額や課税山林所得金額なども、法令上の計算対象になり得ます。
ただし、実際の申告内容が重要です。
例えば、前年分の確定申告書に記載していない退職所得に係る所得税額について、繰戻し還付の対象にはできないと判断された裁決事例もあります。
前年に退職金や申告分離課税の所得などがある場合には、前年の確定申告書の記載内容まで確認する必要があります。
純損失の繰戻し還付を受けるための手続きは?
経営者
還付を受けるには、通常の確定申告をするだけでよいのでしょうか?
税理士
いいえ。純損失の繰戻し還付を受けるには、通常の確定申告とは別に、専用の還付請求書を提出する必要があります。
書類の正式名称は、「純損失の金額の繰戻しによる所得税の還付請求書」です。
主な手続きは次のとおりです。
- 今年の青色申告決算書を作成し、税務上の純損失の金額を確定する
- 前年の確定申告書を確認し、繰戻しによる還付見込額を計算する
- 純損失のうち前年に繰り戻す金額を決定する
- 今年分の青色申告書を作成する
- 必要に応じて確定申告書第四表(損失申告用)等を作成する
- 青色申告書と同時に、純損失の繰戻しによる所得税の還付請求書を提出する
提出先は、納税地を管轄する税務署です。
還付請求書はe-Taxソフトによる電子提出のほか、書面による提出も可能です。
なお、提出後は税務署が純損失の金額や還付額などを確認し、還付の可否を判断します。
還付請求書はどこから入手できる?
経営者
還付請求書の書式はどこにありますか?
税理士
国税庁の公式サイトで公開されています。
こちらのページから、還付請求書と記載要領を入手できます。
書類には、純損失が発生した年分、繰り戻す年分、繰戻しを行う純損失の金額、還付請求額の計算などを記載します。
前年分の申告書一式を手元に用意して作成するのがよいでしょう。
2026年分の繰戻し還付の提出期限は2027年3月15日
経営者
還付申告は5年間できると聞いたことがあるのですが、この制度も5年以内に請求すればよいのでしょうか?
税理士
いいえ。ここは特に注意してください。
通常の還付申告では、一定の場合に5年間の提出期間が認められています。
しかし、純損失の繰戻し還付は、原則として損失が発生した年分の青色申告書を法定申告期限内に提出し、還付請求書も同時に提出する必要があります。
2026年分の所得税の確定申告期限は、2027年3月15日(月)です。
したがって、2026年に発生した純損失を2025年に繰り戻したい場合には、原則として2027年3月15日までに必要な手続きを完了させる必要があります。
還付だから後からでも請求できるだろう、と考えるのは危険です。
経営者
確定申告だけ期限内に済ませて、還付請求書を後から提出してもよいのでしょうか?
税理士
原則として、還付請求書は青色申告書と同時に提出する必要があります。
同時に提出できなかった場合でも、税務署長がやむを得ない事情を認めるときには例外的な取扱いがありますが、単に制度を知らなかった、提出を忘れていたというだけでは認められるとは限りません。
実際に、同時提出要件を巡って争われた裁決事例もあります。
確定申告書と還付請求書は必ずセットで提出する、という運用にしておくことをお勧めします。
赤字を翌年以後3年間に繰り越すこともできる?
経営者
赤字を前年に繰り戻す方法のほかに、翌年以降へ繰り越す方法もあると聞きました。
どのような違いがあるのでしょうか?
税理士
青色申告者には、純損失を翌年以後3年間に繰り越して、将来の所得から差し引く「純損失の繰越控除」という制度もあります。
例えば、2026年に300万円の純損失が生じ、2027年に200万円の黒字になった場合を考えましょう。
所定の要件を満たせば、2027年の所得200万円から、2026年の純損失200万円を控除できます。
残った純損失100万円については、繰越期間内であれば2028年や2029年の所得から控除できる可能性があります。
つまり、繰戻しは過去の税金を取り戻す制度、繰越しは将来の税金を減らす制度です。
繰戻し還付と繰越控除の比較
| 比較項目 | 繰戻し還付 | 繰越控除 |
|---|---|---|
| 対象期間 | 原則として前年1年間 | 翌年以後3年間 |
| 主な効果 | 前年の所得税の還付 | 将来の所得から損失を控除 |
| 前年の青色申告 | 必要 | 原則として不要 |
| 損失発生年の青色申告 | 原則として期限内提出が必要 | 必要 |
| 専用の還付請求書 | 必要 | 不要 |
| 将来の継続申告 | 繰戻しだけなら不要 | 必要 |
| 主な注意点 | 前年の還付可能税額が上限 | 将来の所得が少ないと控除しきれない場合がある |
経営者
今年赤字になって、来年以降も黒字に戻るか分からない場合は、繰戻し還付の方がよさそうですね。
税理士
その可能性はあります。
繰戻し還付であれば、前年に還付の対象となる所得税がある場合、将来の黒字を待たずに税金の還付を受けられます。
一方、繰越控除は将来の所得が発生しなければ利用できません。
ただし、前年よりも将来の所得税率が高くなる見込みであれば、繰り越した方が税額の軽減効果が大きくなることもあります。
そのため、早期に資金を回収したいか、将来の節税額を重視するかによって判断が変わります。
純損失の一部だけを繰り戻し、残額を繰り越すこともできる?
経営者
例えば、今年400万円の純損失が発生した場合、その全額を前年に繰り戻さなければならないのでしょうか?
税理士
いいえ。純損失の全部を繰り戻す必要はなく、一部だけを前年に繰り戻し、残りを翌年以後に繰り越すことも可能です。
例えば、2026年に400万円の純損失が発生した場合、次のような選択ができます。
- 400万円すべてを2025年に繰り戻す
- 300万円を2025年に繰り戻し、100万円を翌年以後に繰り越す
- 繰戻しを行わず、400万円すべてを翌年以後に繰り越す
ただし、前年に繰り戻した損失については、翌年以後に再び繰越控除することはできません。
同じ損失を二重に利用することはできないということですね。
一部繰戻しと全額繰戻しでは還付額がどう変わる?
経営者
300万円だけ繰り戻した場合と、400万円全部を繰り戻した場合で、還付額はどのくらい違いますか?
税理士
前年の課税所得が500万円で、税額控除等による制限がない場合を考えてみましょう。
前年の算出所得税額は572,500円です。
まず、300万円を繰り戻した場合、前年の課税所得は200万円となります。
繰戻し後の所得税額は102,500円ですので、還付額は470,000円になります。
一方、400万円すべてを繰り戻した場合、前年の課税所得は100万円となります。
100万円に対する所得税額は50,000円ですので、還付額は522,500円になります。
| 項目 | 300万円繰戻し | 400万円繰戻し |
|---|---|---|
| 前年の課税所得 | 500万円 | 500万円 |
| 繰戻し額 | 300万円 | 400万円 |
| 繰戻し後の課税所得 | 200万円 | 100万円 |
| 還付額 | 470,000円 | 522,500円 |
| 翌年以後への繰越残額 | 100万円 | 0円 |
※税額控除等による制限がないものとした所得税の計算例です。復興特別所得税、住民税は含めません。
経営者
全額繰り戻した方が還付額は多いですが、300万円だけ繰り戻した場合との差額は52,500円なのですね。
税理士
そのとおりです。
つまり、追加の100万円を前年に繰り戻した場合に増える還付額は52,500円です。
一方、その100万円を翌年以後に繰り越し、例えば将来の所得税率が20%となる所得から控除できれば、将来の所得税を20万円軽減できる可能性があります。
ただし、これは将来、損失を控除できるだけの所得が発生することが前提です。
また、実際の税額は累進税率や所得控除などによって変わります。
したがって、目先の還付額だけではなく、今後3年間の所得見込みや税率を比較して、繰戻し額を決めることが重要です。
繰戻し還付と繰越控除はどちらが有利?
経営者
結局、繰戻し還付と繰越控除はどちらを選べばよいのでしょうか?
税理士
事業の状況によって変わります。
一般的には、次のような観点から判断します。
繰戻し還付が有利になりやすいケース
- 前年の所得が大きく、所得税率が高かった
- 前年に十分な所得税を納めている
- 事業の資金繰りが厳しく、早期に資金を回収したい
- 翌年以後も赤字が続く可能性がある
- 事業の廃止などで将来の所得が見込めない
繰越控除が有利になりやすいケース
- 前年の所得税率が低かった
- 前年の税額控除によって還付可能額が少ない
- 翌年以後に大きな黒字が見込まれる
- 将来の所得税率が前年より高くなる見込みがある
- 直ちに税金の還付を受けなくても資金繰りに問題がない
特に所得税は累進税率なので、同じ100万円の損失であっても、どの年の所得から控除するかによって節税効果が異なります。
そのため、最も有利な方法は一律には決まりません。
前年の申告書と今後の損益見通しをもとに、複数のパターンで試算することが大切です。
純損失の繰戻しで住民税や復興特別所得税も戻る?
経営者
前年には所得税以外にも住民税などを納めています。
それらの税金も繰戻しによって還付されるのでしょうか?
税理士
今回説明している所得税法第140条の繰戻し還付制度は、所得税の還付を請求する制度です。
復興特別所得税は、この繰戻し還付請求による還付額の計算対象には含まれません。
また、住民税についても、この制度によって前年分の住民税が自動的に還付されるわけではありません。
住民税の純損失の取扱いは所得税と異なる部分があり、繰越損失の管理や申告について別途確認が必要です。
したがって、所得税の繰戻し還付と、住民税の損失の取扱いは分けて考えましょう。
廃業する場合は純損失の繰戻しに特例がある?
経営者
もし赤字が続いて事業を廃止することになった場合も、同じように繰戻し還付を受けられるのでしょうか?
税理士
青色申告者が事業の全部を譲渡したり、廃止したりした場合には、通常とは異なる繰戻し還付の特例があります。
一定の要件を満たす場合には、事業の全部の譲渡・廃止等があった年の前年に生じた純損失を、そのさらに前年へ繰り戻すことができます。
例えば、2027年に事業を廃止し、2026年に純損失が生じている場合には、2025年分への繰戻し還付が問題となるケースがあります。
通常の繰戻し還付とは対象となる年や手続きが異なりますので、廃業や事業の全部譲渡を予定している場合には、別途確認する必要があります。
まとめ:青色申告の赤字は繰戻し還付と繰越控除を比較しよう
経営者
今年赤字になったからといって、何もできないわけではないのですね。
前年に納めた所得税の還付か、翌年以後への繰越しを検討すればよいということですね。
税理士
そのとおりです。
青色申告者に純損失が発生した場合には、前年へ繰り戻して所得税の還付を受ける方法と、翌年以後3年間に繰り越して将来の所得から控除する方法があります。
また、純損失の一部だけを繰り戻し、残額を繰り越すことも可能です。
ただし、次の点には注意してください。
- 繰戻し還付は、前年も青色申告書を提出していることが必要
- 繰戻し対象は事業の赤字そのものではなく、損益通算後の純損失
- 還付額は前年の所得税額や税額控除等によって変わる
- 今年分の青色申告書と専用の還付請求書を原則として期限内に同時提出する必要がある
- 繰戻しに使った純損失は翌年以後に再利用できない
- 繰越控除では翌年以後3年間の継続申告が必要
2026年分の純損失を2025年に繰り戻す場合、原則として2027年3月15日が提出期限です。
前年の申告書と今後の利益見込みを確認し、どの方法が有利になるかを検討したうえで確定申告を行いましょう。
町田・相模原で個人事業主の赤字申告や所得税の還付にお困りの方へ
個人事業主の確定申告では、事業が赤字になった場合でも、その赤字をどのように申告するかによって税負担が変わることがあります。
特に、純損失の繰戻し還付と繰越控除では、適用要件や提出期限、節税効果が異なります。前年の申告状況や今後の事業見通しを踏まえて判断することが重要です。
町田・相模原で、個人事業主の赤字申告、青色申告、純損失の繰戻し還付、損益通算、繰越控除などにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- 青色申告者は、所定の要件を満たせば、今年の純損失を前年に繰り戻して所得税の還付を受けられる。
- 繰戻し還付の対象は、事業所得の赤字そのものではなく、原則として損益通算後に残った純損失。
- 前年分についても青色申告書を提出していることが必要。
- 今年分の青色申告書を期限内に提出し、専用の還付請求書を同時に提出する必要がある。
- 2026年分の通常の繰戻し還付の提出期限は、原則として2027年3月15日(月)。
- 還付額は前年の所得税額を再計算して求める。税額控除等による還付上限がある。
- 純損失は前年への繰戻しのほか、原則として翌年以後3年間の繰越控除も可能。
- 純損失の一部を繰り戻し、残額を翌年以後に繰り越すこともできる。
- 繰戻しに使用した損失を翌年以後に再度控除することはできない。
- 前年と将来の税率、資金繰り、今後の利益見通しを比較して有利な方法を選択することが重要。
主な根拠
- 所得税法69条1項《損益通算》|e-Gov法令検索
- 所得税法70条《純損失の繰越控除》|e-Gov法令検索
- 所得税法140条《純損失の繰戻しによる還付の請求》|e-Gov法令検索
- 所得税法142条《純損失の繰戻しによる還付の手続等》|e-Gov法令検索
- No.2070《青色申告制度・純損失の繰越しと繰戻し》|国税庁
- A1-4《純損失の金額の繰戻しによる所得税の還付請求手続》|国税庁
- 純損失の金額の繰戻しによる所得税の還付請求書《令和5年分以降用》|国税庁
- 所得税基本通達140・141-2、140・141-3《還付限度額・同時提出の例外》|国税庁
- No.2030《還付申告》|国税庁
- 所得税の税率・速算表|国税庁 確定申告書等作成コーナー
- 令和8年分の所得税確定申告期限《令和9年3月15日》|国税庁
- 平成27年12月18日裁決《純損失の繰戻し還付と前年の退職所得》|国税不服審判所
関連記事
- 赤字は何年繰り越せる?法人10年・個人3年の違いを税理士が解説
- 会社が赤字なら前年の法人税は戻る?欠損金の繰戻し還付の要件と計算方法
- 青色申告は申請書を出せばいい?白色申告との違いと令和9年分以後の改正
- 副業収入は事業所得?雑所得?300万円基準・帳簿保存・赤字の扱いを税理士が解説
※本記事は2026年10月21日時点の法令・公表資料に基づく一般的な解説です。実際の還付額、繰戻し・繰越しの適用可否は、前年の申告内容、税額控除、損益通算の対象となる所得、純損失の内訳、申告期限等によって異なります。災害損失や事業の全部譲渡・廃止等がある場合には、別途特例の確認が必要です。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説