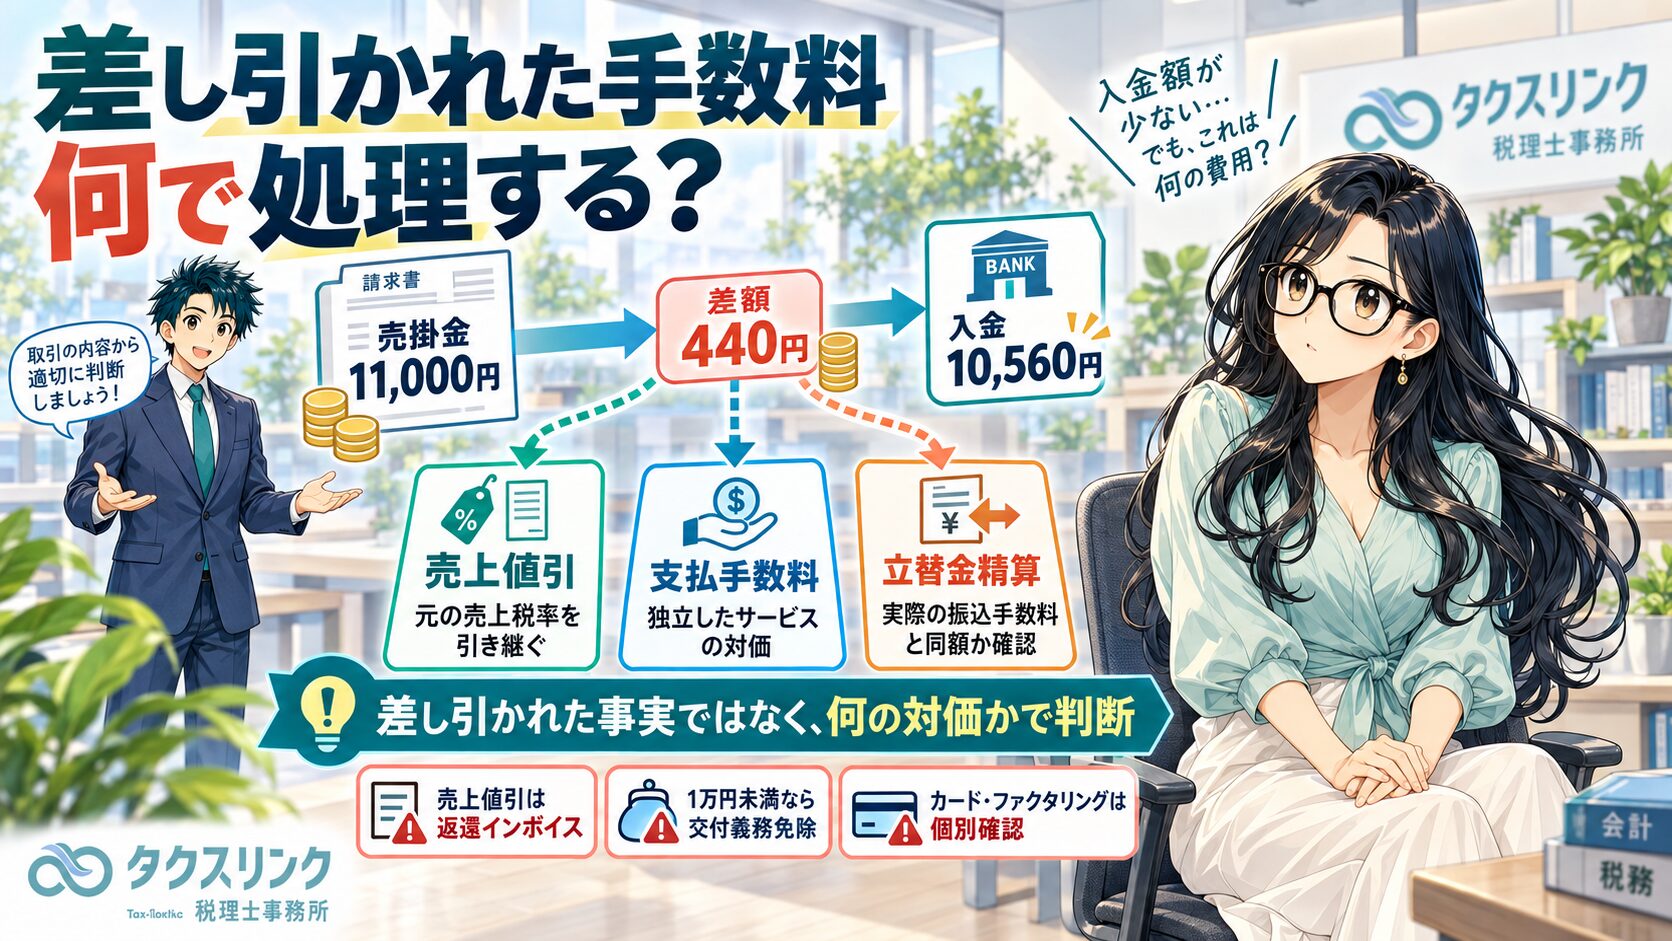
取引先から売掛金が入金されるときに、振込手数料や集金手数料などが差し引かれて入金されることがあります。
この場合、会計処理としては「売上値引」にするのか、「支払手数料」にするのか、それとも「立替金の精算」として処理するのかが問題になります。
結論からいうと、入金額から差し引かれたという事実だけで処理を決めることはできません。
重要なのは、その差し引かれた金額が何の対価なのかです。

経営者
取引先から売掛金が入金されたのですが、振込手数料のような金額が差し引かれていました。
これは売上値引ですか?それとも支払手数料ですか?

税理士
どちらの可能性もあります。
さらに、買手が金融機関の手数料をいったん立て替えた、という整理になることもあります。
大事なのは、勘定科目名ではなく、その控除額が何の対価なのかを契約関係と取引実態から判断することです。
「差し引かれて入金されたから売上値引」「振込手数料だから支払手数料」と一律に決めるのは危険です。
経営者
具体的には、どういう区分になるのですか?
税理士
大きく分けると、次の3つです。
1つ目は、売上値引です。
これは、買手に対して「振込手数料相当額だけ代金を安くする」という実態がある場合です。
2つ目は、支払手数料です。
これは、買手や決済業者から決済、集金、事務代行などの独立したサービスを受け、その対価として手数料を支払っている場合です。
3つ目は、立替金精算です。
これは、本来売手が負担すべき銀行振込手数料を、買手が売手に代わって金融機関へ支払い、その分を入金額から差し引く場合です。
経営者
たとえば、11,000円の売掛金に対して、10,560円だけ入金された場合はどうなりますか?
税理士
差額440円が何なのかによって処理が変わります。
取引先との合意により、振込手数料相当額を当社が負担するという内容であれば、売上値引として処理する方法があります。
この場合、会計上は、入金10,560円を普通預金に計上し、差額440円を売上値引または売上高の減額として処理します。
消費税上は、売上げに係る対価の返還等として扱います。
経営者
売上値引にする場合、消費税の税率はどうなりますか?
振込手数料だから10%でよいですか?
税理士
そこは間違えやすいところです。
売上値引として処理する場合、消費税上は元の売上の税率を引き継ぎます。
元の売上が10%なら、値引き部分も10%です。
元の売上が軽減税率8%なら、値引き部分も8%です。
振込手数料相当額だから常に10%、という処理ではありません。
経営者
売上値引にした場合、返還インボイスは必要ですか?
税理士
原則として、適格請求書発行事業者が売上げに係る対価の返還等を行った場合には、適格返還請求書、いわゆる返還インボイスの交付が問題になります。
ただし、売上げに係る対価の返還等の税込価額が1万円未満である場合には、返還インボイスの交付義務が免除されます。
通常の振込手数料相当額である440円や660円であれば、1万円未満ですので、一般的には返還インボイスは不要です。
経営者
では、支払手数料にするのはどういう場合ですか?
税理士
買手や決済業者から、決済処理、集金代行、事務代行などの独立したサービスを受けている場合です。
たとえば、決済代行会社や収納代行会社が、売上金の回収、決済、入金管理などのサービスを提供し、その対価として手数料を差し引いている場合は、支払手数料として処理するのが基本になります。
この場合、消費税上は課税仕入れとなるのが基本です。
そのため、本則課税で仕入税額控除を受けるには、原則としてインボイスなどの保存が必要です。
経営者
同じ440円でも、売上値引と支払手数料では消費税が違うのですか?
税理士
違います。
売上値引であれば、消費税上は売上税額を減額する処理です。
支払手数料であれば、消費税上は課税仕入れとして仕入税額控除を行う処理です。
元の売上も手数料も10%で、本則課税で全額控除できる場合には、結果が近くなることもあります。
しかし、元の売上が軽減税率8%だったり、インボイスがなかったり、簡易課税を使っていたり、非課税売上があったりする場合には、結果が変わることがあります。
経営者
会計ソフトでは、いつも支払手数料で処理しています。
その場合、必ず消費税も課税仕入れにしないといけませんか?
税理士
必ずしもそうではありません。
国税庁のインボイスQ&Aでは、会計上は「支払手数料」として処理しながら、消費税上は「売上げに係る対価の返還等」として処理する方法も示されています。
実務上は、通常の支払手数料と区別できるように、補助科目や税区分を分けておく必要があります。
たとえば、同じ支払手数料でも、通常の課税仕入10%と、売上返還10%、売上返還8%を分けるイメージです。
経営者
立替金精算になるのは、どういう場合ですか?
税理士
本来、当社が負担すべき銀行振込手数料を、取引先が当社に代わって金融機関へ支払っている場合です。
この場合、当社が受けているサービスの相手は取引先ではなく金融機関です。
そのため、金融機関からの課税仕入れとして処理し、金融機関のインボイスや、取引先が作成した立替金精算書などを保存することになります。
ただし、この整理をするためには、差し引かれた金額と実際の金融機関の振込手数料が同額であることなど、立替払いの実態が必要です。
経営者
カード会社や決済代行会社の手数料も、同じように考えればよいですか?
税理士
カード会社、決済代行会社、ECモール、ファクタリング会社などは、特に注意が必要です。
単なる決済サービスやシステム利用料であれば、課税の支払手数料になることが多いです。
一方、クレジットカード加盟店手数料のように、金銭債権の譲渡に伴う差額として整理されるものは、消費税上、非課税となることがあります。
名称が「カード手数料」「決済手数料」だからといって、一律に課税仕入れ10%とは判断できません。
経営者
ファクタリングの手数料も注意が必要ですか?
税理士
必要です。
ファクタリングでは、売掛金などの金銭債権を譲渡し、その譲渡対価として入金を受ける形があります。
この場合、差額部分は通常の決済手数料とは異なり、金銭債権の譲渡に関係する非課税取引として整理されることがあります。
ただし、ファクタリング会社が別建てで事務手数料やシステム利用料を請求している場合には、その部分が課税取引になる可能性もあります。
契約書と明細を見ずに判断するのは危険です。
経営者
少額なら、インボイスがなくても大丈夫な場合はありますか?
税理士
一定の事業者については、税込1万円未満の課税仕入れについて、帳簿の保存だけで仕入税額控除ができる少額特例があります。
対象になるのは、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者です。
対象期間は、2023年10月1日から2029年9月30日までです。
したがって、小規模な事業者で、差し引かれた手数料が税込1万円未満であれば、インボイスがないから直ちに仕入税額控除できない、とは限りません。
ただし、これは時限的な特例です。
経営者
法人税や所得税では、売上値引でも支払手数料でも結果は同じですか?
税理士
同じ年度、同じ年分で正しく処理される限り、所得金額への最終的な影響は原則として同じになることが多いです。
たとえば、売上11,000円から売上値引440円を控除しても、売上11,000円を計上して支払手数料440円を経費にしても、利益への影響は同じです。
ただし、消費税では違いが出ます。
また、会計上も売上高を減らすのか、販売費や手数料を計上するのかで、売上高や粗利、手数料率の見え方が変わります。
そのため、税額だけでなく、会計表示や管理会計上の見え方も考えて処理を決める必要があります。
経営者
取引先が一方的に振込手数料を引いてくる場合もあります。
税務上処理できれば問題ありませんか?
税理士
税務処理として整理できることと、取引上その控除が許されることは別問題です。
取引適正化に関する法令の対象となる取引では、当事者間の合意の有無にかかわらず、振込手数料を売手側に負担させて代金から差し引くことが問題になる場合があります。
特に、下請的な取引や、発注者側が優越的な立場にある取引では、税務だけでなく取引法務の確認も必要です。
経営者
実務では、どう整理すればよいですか?
税理士
まず、差し引いている相手が誰かを確認してください。
買手本人なのか、金融機関なのか、収納代行会社なのか、カード会社なのか、ECモールなのかで判断が変わります。
次に、契約書や取引条件で、振込手数料や決済手数料を誰が負担することになっているかを確認します。
さらに、差し引かれた金額が実際の銀行振込手数料と同額なのか、固定額や料率による手数料なのかを確認します。
そのうえで、売上値引、支払手数料、立替金精算、非課税手数料などに区分して処理します。
町田・相模原で売上入金時の差引手数料の処理に不安がある方へ
売掛金の入金時に振込手数料や決済手数料が差し引かれる取引は、日常的に発生します。
しかし、金額が小さいために何となく処理していると、消費税区分やインボイス保存で誤りが生じやすい論点です。
特に、軽減税率8%の売上、カード決済、ECモール、ファクタリング、国外決済事業者が関係する場合は、通常の振込手数料とは分けて確認する必要があります。
町田・相模原で、売上入金時の差引手数料、インボイス対応、会計処理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、契約書、請求書、決済明細、インボイス登録状況、消費税の計算方法、元の売上税率、少額特例の適用可否などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる