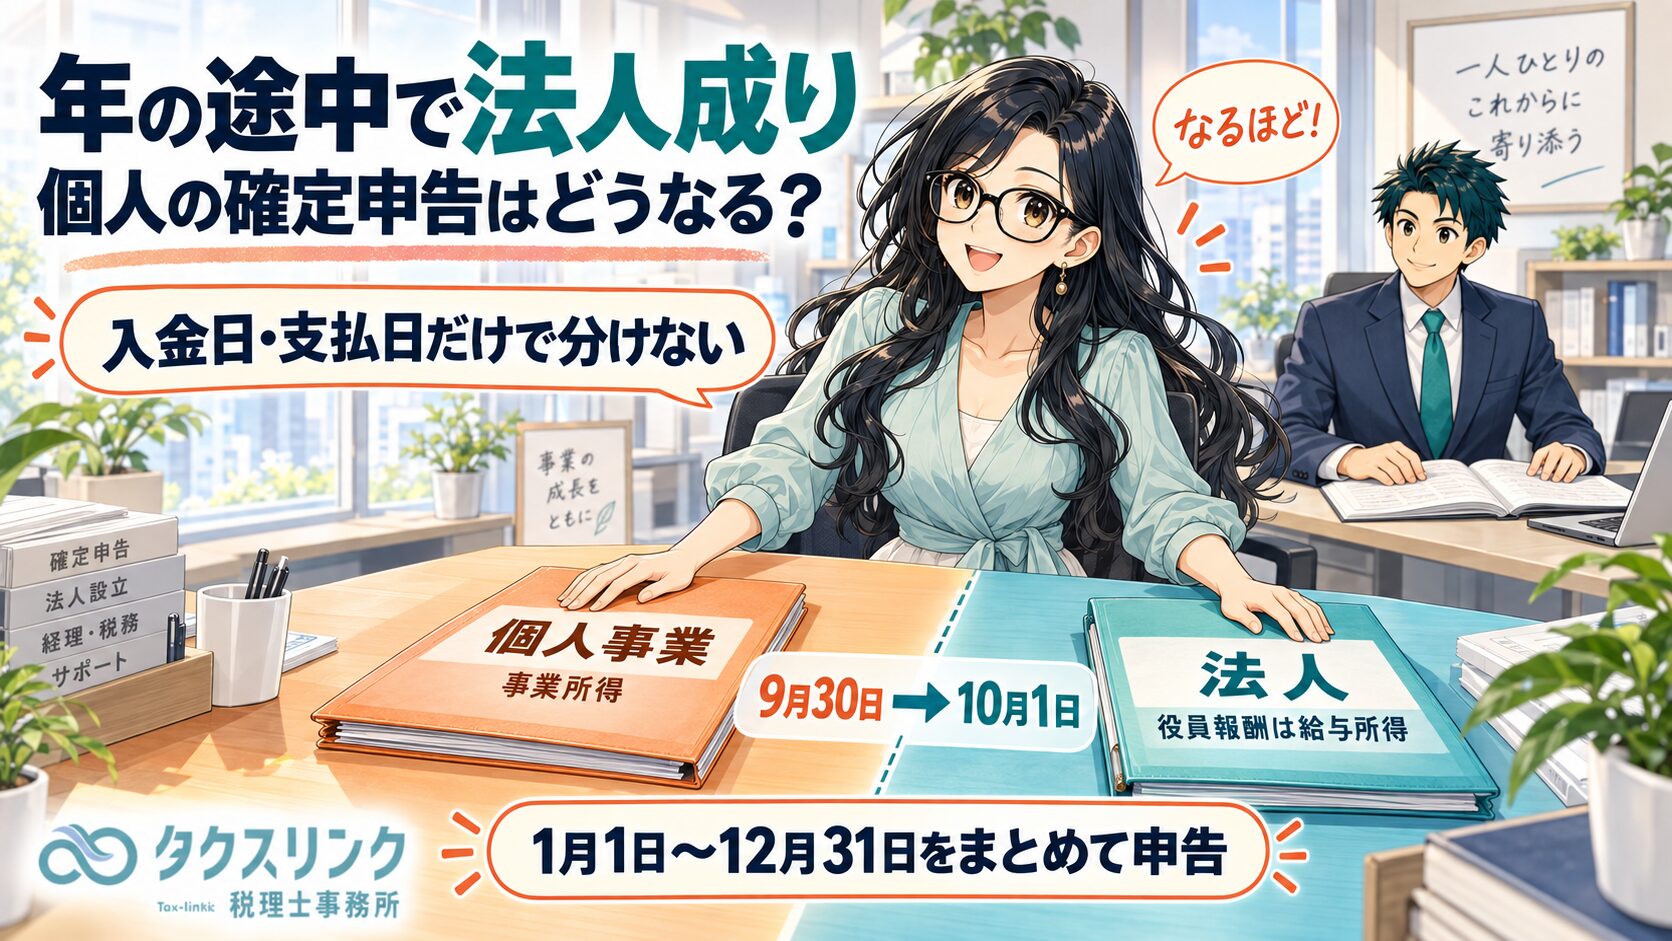
年の途中で個人事業主が法人を設立して法人成りした場合でも、個人の所得税確定申告は「廃業日まで」だけで完結するわけではありません。
個人の確定申告は、その年1月1日から12月31日までの個人の全所得を対象に行います。
そのため、法人成り前までの個人事業の売上・仕入・経費は事業所得として計算し、法人設立後に法人から役員報酬を受けている場合には、その役員報酬を給与所得としてあわせて申告します。
問題になるのは、どの日から個人事業の取引ではなく法人の取引になるのか、売掛金や買掛金、在庫、車両、備品、従業員給与、家事按分、消費税をどう整理するのかです。

経営者
年の途中で法人を作って、個人事業から法人成りしました。
その年の個人の確定申告は、どうすればよいのでしょうか?

税理士
年の途中で法人成りした場合でも、個人の所得税の確定申告は、通常どおりその年1月1日から12月31日までを対象に行います。
その中で、個人事業については、実際に個人に帰属する売上、仕入、経費などを事業所得として計算します。
また、法人設立後に法人から役員報酬を受けている場合には、その役員報酬は給与所得として、同じ個人の確定申告に含めます。
経営者
個人事業の確定申告は、廃業日までの分だけを別に申告するわけではないのですね。
税理士
はい。廃業日までの個人事業の損益を集計しますが、申告そのものはその年全体の個人所得をまとめて行います。
たとえば、9月30日で個人事業を廃業し、10月1日から法人で事業を始めた場合、1月1日から9月30日までの個人事業の所得と、10月以降に法人から受け取った役員報酬などを、翌年の確定申告であわせて申告します。
経営者
個人事業の廃業日と、法人の設立日は同じにしないといけませんか?
税理士
法律上、必ず「法人設立日の前日が個人事業の廃業日」と決まっているわけではありません。
ただし、実務上は、法人設立日から法人に完全に営業主体を移すのであれば、法人設立日の前日を個人事業の最終営業日、廃業日として整理するのが最も分かりやすいです。
たとえば、法人を10月1日に設立し、その日から法人として契約、請求、入金、支払いを行うのであれば、9月30日を個人事業の最終日とする整理です。
経営者
法人を作った後も、少しの間だけ個人名義で取引していた場合はどうなりますか?
税理士
その場合は、実態を確認する必要があります。
法人を設立しただけで、すべての取引が自動的に法人のものになるわけではありません。
契約当事者、請求書の名義、商品を引き渡した日、サービスを完了した日、実際に誰が事業主体だったのかを見て、個人に帰属する取引か法人に帰属する取引かを判断します。
売上は入金日ではなく、引渡し・役務提供の時期で判断する
経営者
売上は、入金日で個人と法人を分ければよいですか?
税理士
入金日だけで分けてはいけません。
所得税では、その年に収入すべき金額を収入金額とします。つまり、実際に入金された日だけでなく、売上として収入すべき権利がいつ確定したかが重要です。
商品販売であれば、原則として商品を引き渡した日です。請負やサービスであれば、仕事が完成した日、役務提供が完了した日などが基準になります。
したがって、法人成り前に個人事業として売上が確定していたものは、法人設立後に入金されても、原則として個人事業の売上です。
経営者
たとえば、9月に個人事業で仕事を終えて、10月に法人名義口座へ入金された場合はどうなりますか?
税理士
その売上は、原則として個人事業の売上です。
10月に法人名義口座へ入金されたとしても、9月までに個人事業として商品を引き渡したり、サービス提供を完了したりしているのであれば、その売上は個人に帰属します。
この場合、法人側では売上ではなく、個人に渡すべきお金を一時的に受け取ったものとして、預り金や未払金などで整理することになります。
経営者
逆に、9月に見積書や請求書を出していても、実際の仕事が10月以降ならどうなりますか?
税理士
実際の商品引渡しやサービス完了が法人移行後であり、契約上も法人がその取引を引き継いでいるのであれば、法人売上となる可能性があります。
請求書の日付だけではなく、契約関係、納品日、検収日、役務提供完了日、法人への契約承継の有無を確認します。
法人成り前後の売上は、ここを雑に処理すると、個人の売上漏れや法人の売上過大計上につながります。
売掛金は、誰の売上に対応するかで分ける
経営者
法人成り時点で個人事業の売掛金が残っている場合はどうしますか?
税理士
売掛金は、誰の売上に対応するものかで分けます。
法人成り前に個人事業として売上が確定しているものは、法人設立後に入金されても個人事業の売掛金です。
一方、法人設立後に法人として商品を引き渡したり、サービスを完了したりしたものは、法人の売掛金です。
法人成り時に、個人事業の売掛金を法人へ譲渡したり、法人が回収する形にしたりする場合は、その承継関係を明確にしておく必要があります。
経営者
売掛金を法人へ引き継いだかどうかも重要なのですね。
税理士
重要です。
個人事業の売掛金を法人が回収するだけなのか、売掛債権そのものを法人へ譲渡したのかで、会計処理が変わります。
単に法人の口座へ入金されたから法人売上にする、という処理は危険です。
売掛金一覧、請求書、契約書、入金明細をそろえて、個人に帰属するものと法人に帰属するものを切り分けてください。
仕入・買掛金・未払金は支払日だけで判断しない
経営者
仕入や経費は、支払日で個人と法人を分ければよいですか?
税理士
支払日だけで判断してはいけません。
必要経費は、原則としてその業務について生じた費用であり、償却費以外の費用については債務が確定していることが重要です。
実務上は、債務が成立していること、具体的な給付原因が発生していること、金額を合理的に算定できることを確認します。
したがって、法人成り前に個人事業として仕入れたものや、個人事業の業務について債務が確定していたものは、法人設立後に支払っても、原則として個人側の必要経費または買掛金・未払金として整理します。
経営者
法人設立後に、個人時代の請求書を法人の口座から支払った場合はどうなりますか?
税理士
その支払い自体は法人の口座から行われていても、費用の帰属は別に判断します。
個人事業時代に発生した買掛金や未払金を法人が立て替えて支払ったのであれば、法人側では個人に対する立替金や貸付金などとして整理します。
法人の経費にしてしまうと、法人の損金を過大に計上することになります。
在庫は個人の最終棚卸を行い、法人への移転を処理する
経営者
個人事業の在庫は、そのまま法人へ引き継げばよいですか?
税理士
まず、個人事業の廃業日時点で最終棚卸を行います。
そのうえで、法人がその在庫を引き継ぐ場合は、個人から法人への譲渡取引として整理するのが基本です。
在庫を無償または著しく低い価額で法人へ移すと、個人側で総収入金額算入の問題が生じる可能性があります。
単に個人の帳簿残高を法人へ振り替えるだけでは足りません。
経営者
在庫にも消費税は関係しますか?
税理士
関係します。
個人が消費税の課税事業者であり、法人へ在庫を譲渡する場合には、原則として消費税の課税関係を検討します。
個人と法人は別の事業者ですので、法人成りだから消費税を無視してよい、ということにはなりません。
車両・備品・機械は、法人への譲渡と減価償却を分けて考える
経営者
個人事業で使っていた車や備品は、法人でそのまま使ってよいですか?
税理士
使うこと自体は可能ですが、税務処理は整理が必要です。
個人が持っていた車両、機械、器具備品などを法人で使うなら、個人から法人へ売却するのか、賃貸するのか、個人所有のまま業務使用するのかを決める必要があります。
法人へ譲渡する場合、個人側では譲渡所得の問題が生じることがあります。また、個人が消費税の課税事業者であれば、消費税の課税関係も検討します。
経営者
減価償却費は、個人と法人でどう分けますか?
税理士
個人で使用していた期間に対応する減価償却費は、個人事業の必要経費として計算します。
その後、法人がその資産を取得して事業の用に供した場合には、法人側で取得価額や耐用年数に基づいて減価償却を行います。
年の途中で個人が減価償却資産を譲渡した場合、譲渡時までの償却費を個人側で計算する取扱いがあります。
ただし、法人への無償譲渡や著しく低い価額での譲渡は、時価によるみなし譲渡課税が問題になることがあるため、慎重に確認してください。
家賃・通信費・車両費などの家事按分は、そのまま法人へ引き継がない
経営者
自宅家賃や通信費は、個人事業のときと同じように家事按分すればよいですか?
税理士
個人事業の期間については、業務に必要な部分を合理的に区分できる場合、その部分を必要経費にできます。
ただし、法人移行後は別です。
法人は代表者個人とは別人格ですので、個人事業時代の家事按分率をそのまま法人へ引き継ぐことはできません。
自宅の一部を法人事務所として使うなら、法人と個人の使用関係、賃料、契約、実際の使用状況を整理する必要があります。
経営者
携帯電話やインターネットも同じですか?
税理士
同じです。
個人事業の期間は、事業使用分を合理的に按分して個人の必要経費にします。
法人移行後は、法人契約に切り替える、法人が実費精算する、法人使用分を明確にするなどの整理が必要です。
個人側と法人側の両方で同じ費用を二重に経費計上しないようにしてください。
従業員給与は、個人事業勤務分と法人勤務分を分ける
経営者
従業員がいる場合、給与はどう分ければよいですか?
税理士
個人事業で勤務していた期間の給与と、法人へ移行した後の給与を分けます。
法人成りでは、実務上、個人事業をいったん退職し、法人へ中途入社した形で整理することが多いです。
したがって、個人事業勤務分の給与は個人事業側の必要経費、法人勤務分の給与は法人側の損金として処理します。
経営者
給与の支払日が法人設立後なら、全部法人の給与になりますか?
税理士
支払日だけでは判断しません。
たとえば、9月分の個人事業勤務分の給与を10月に支払った場合、その給与債務は個人事業側に帰属する可能性があります。
法人が代わりに支払った場合は、法人給与ではなく、個人事業主との立替精算や債務引受の整理が必要になります。
源泉所得税、年末調整、給与支払報告、法定調書にも影響するため、従業員がいる法人成りは特に慎重に処理してください。
廃業届・青色申告・法人設立届は別々に考える
経営者
個人事業をやめた場合、廃業届はいつ出すのですか?
税理士
現在の国税庁の案内では、個人事業の開業・廃業等届出書は、廃業した年分の所得税の確定申告期限までに提出することとされています。
また、青色申告をやめる場合には、青色申告の取りやめ届出書も原則として同じ期限までに提出します。
消費税の課税事業者である場合には、事業廃止届出書も速やかに提出する必要があります。
経営者
個人事業を廃業した年は、青色申告できなくなりますか?
税理士
廃業した年そのものについて、直ちに青色申告ができなくなるわけではありません。
要件を満たしていれば、廃業した年の個人事業についても青色申告で申告できます。
一方、法人の青色申告は個人の青色申告から自動的には引き継がれません。
法人は法人として、設立後の期限内に青色申告承認申請書を提出する必要があります。
消費税は、個人と法人を別々の事業者として判定する
経営者
消費税は、個人事業の課税事業者かどうかを法人に引き継ぐのですか?
税理士
個人と法人は別々の事業者として判定します。
個人事業者が課税事業者だったからといって、法人成り後の法人が当然に同じ課税事業者になるわけではありません。
一方で、新設法人の資本金が1,000万円以上である場合など、設立初年度から消費税の納税義務が生じるケースもあります。
また、法人がインボイス登録をしているかどうかも確認が必要です。
経営者
個人事業を年の途中で廃業したら、消費税の課税期間は廃業日で終わりますか?
税理士
通常の個人事業者の消費税の課税期間は1月1日から12月31日です。
年の途中で廃業しても、通常は廃業日で課税期間が終了するわけではありません。
個人が課税事業者である場合には、その年の個人事業に係る課税売上や課税仕入れ、法人への資産譲渡などを含めて、個人として消費税申告が必要になることがあります。
経営者
個人事業で使っていた車や在庫を法人へ移すと、消費税がかかることもあるのですね。
税理士
はい。
個人が消費税の課税事業者であり、事業用資産や在庫を法人へ譲渡する場合には、原則として消費税の課税関係を確認します。
また、廃業時に事業用資産をそのまま家事用に転用した場合には、一定の資産について、廃業時の時価で譲渡したものとみなされる取扱いもあります。
法人成りでは、所得税だけでなく消費税の確認も必須です。
廃業後に発生した費用や損失にも注意する
経営者
個人事業を廃業した後に、個人事業時代の費用や損失が出てきた場合はどうなりますか?
税理士
廃業後に、個人事業に起因する費用や損失が発生することがあります。
所得税には、廃業後に生じた一定の必要経費について、廃業した年またはその前年の必要経費とできる特例があります。
ただし、何でも自由に後から必要経費にできるわけではありません。
その費用や損失が、廃業前の個人事業に起因するものか、金額や発生原因が明確か、法人側の費用と二重になっていないかを確認する必要があります。
法人成りした年に確認すべき資料
経営者
実際には、どの資料をそろえればよいですか?
税理士
最低限、次の資料をそろえてください。
法人の設立登記日、法人として実際に営業を開始した日、個人事業の最終営業日、法人成り前後の請求書、売掛金一覧、買掛金一覧、在庫表、固定資産台帳、通帳明細、クレジットカード明細、従業員の給与台帳、源泉所得税の納付状況、消費税とインボイス登録の状況です。
実務では、法人成り基準日時点の引継ぎ貸借対照表、売掛・買掛明細、固定資産移転表、設立日前後1か月から2か月程度の取引カットオフ表を作ると整理しやすくなります。
経営者
結局、一番重要な考え方は何ですか?
税理士
一番重要なのは、入金日や支払日だけで個人と法人を分けないことです。
売上は、商品を引き渡した日、サービスを完了した日、収入すべき権利が確定した日を確認します。
仕入や経費は、誰の事業のための費用で、いつ債務が確定したのかを確認します。
在庫や固定資産は、個人から法人へ移った事実そのものを一つの取引として整理します。
法人成りは、個人事業の終わりと法人事業の始まりをつなぐ処理です。ここを曖昧にすると、個人の所得税、法人税、消費税、源泉所得税のすべてに影響します。
町田・相模原で法人成り後の確定申告・法人決算に不安がある方へ
法人成りした年は、個人事業の廃業、法人設立、売掛金・買掛金の整理、在庫や固定資産の移転、従業員給与、消費税、インボイス、青色申告の届出が重なります。
特に、年の途中で法人成りした場合、個人の確定申告と法人第1期の決算を一体で見なければ、売上や経費の帰属を誤るリスクがあります。
町田・相模原で、法人成り後の所得税確定申告、法人第1期の決算、消費税、役員報酬、会計整理に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、法人設立日、個人事業の廃業日、契約名義、売掛金・買掛金の承継、在庫・固定資産の移転方法、消費税の課税事業者判定、インボイス登録状況などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月21日個人事業主の開業日はいつ?開業届・青色申告・各種届出期限を税理士が解説
- 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる