
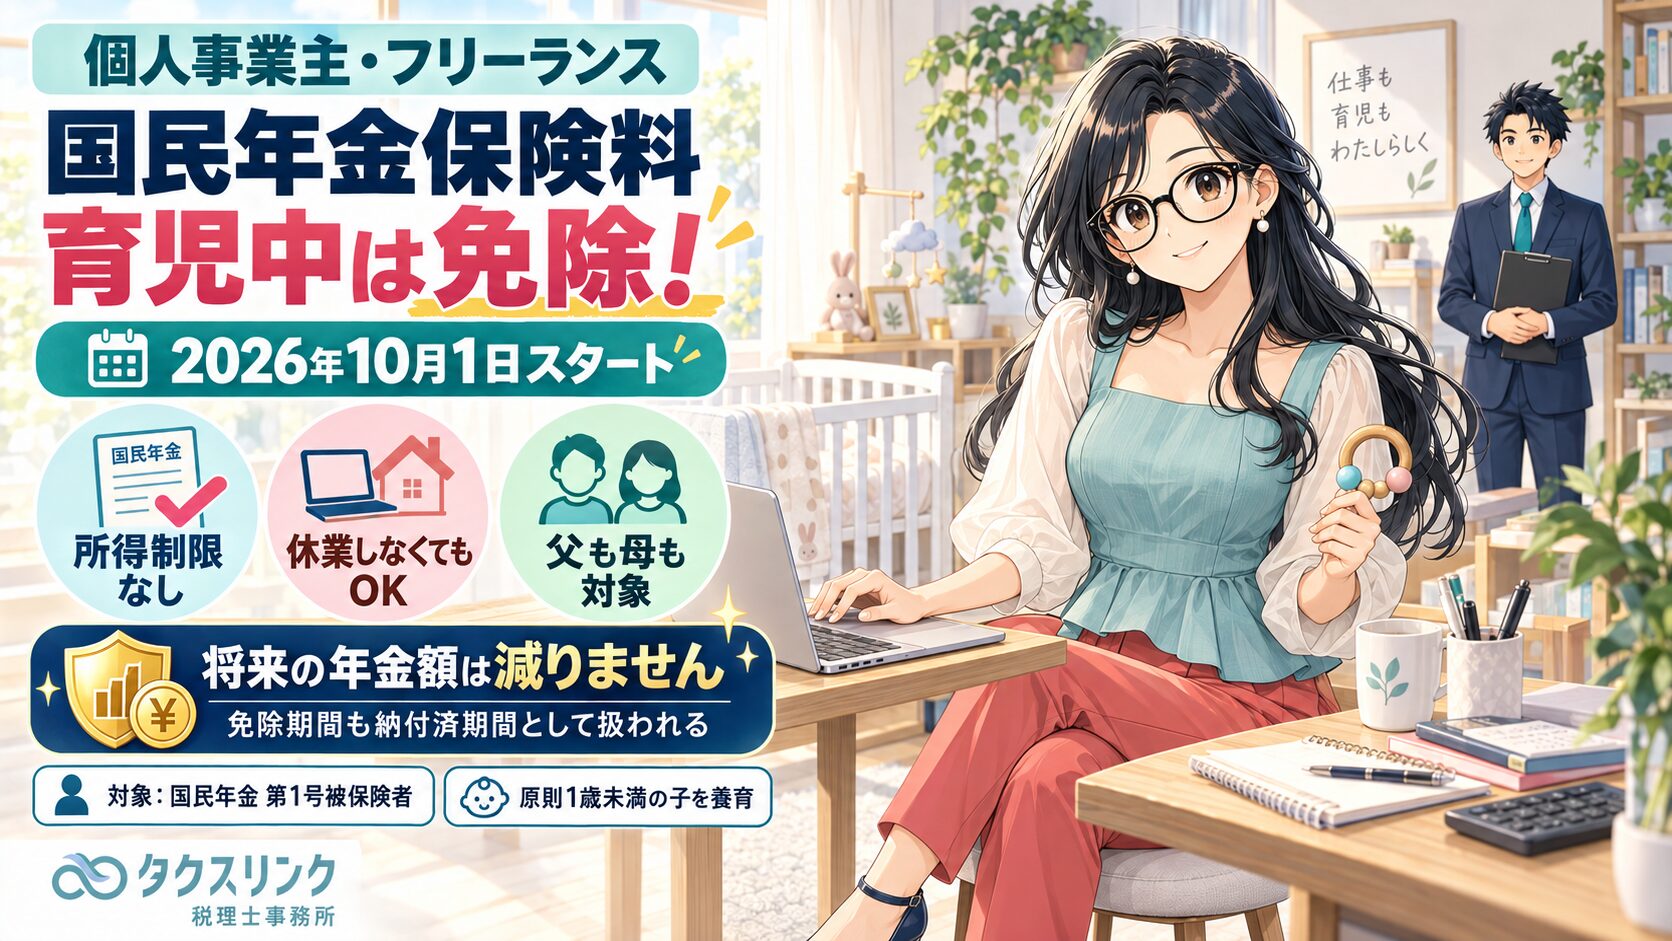
2026年10月1日から、個人事業主・フリーランスなどの国民年金第1号被保険者を対象に、「国民年金保険料の育児免除制度」が始まります。
この制度は、原則として1歳未満の子を養育している第1号被保険者について、一定期間の国民年金保険料を免除するものです。
重要なのは、所得制限や休業要件がないことです。つまり、育児中も事業を続けて売上や所得がある個人事業主でも、要件を満たせば対象になり得ます。
また、この育児免除期間は、通常の所得による免除とは異なり、法律上「保険料を納付した期間」として扱われます。そのため、対象月について将来の老齢基礎年金額が減額されることはありません。

個人事業主
2026年10月1日から、国民年金保険料の育児免除制度が始まると聞きました。
個人事業主やフリーランスも対象になりますか?

税理士
はい。対象月に国民年金の第1号被保険者であれば、個人事業主やフリーランスも対象になり得ます。
ただし、「個人事業主だから対象」と機械的に決まるわけではありません。
勤務先で厚生年金に加入している人は第2号被保険者ですし、配偶者の扶養に入っている人は第3号被保険者です。
この制度は、国民年金第1号被保険者を対象とする制度ですので、まずは対象月の年金加入区分を確認する必要があります。
個人事業主
第1号被保険者というのは、具体的にはどういう人ですか?
税理士
典型的には、自営業者、個人事業主、フリーランス、学生、無職の方などで、厚生年金に加入しておらず、国民年金保険料を自分で納付している方です。
一方、会社員や公務員などで厚生年金に加入している方は第2号被保険者です。
また、第2号被保険者に扶養されている20歳以上60歳未満の配偶者は第3号被保険者です。
同じ「フリーランス」と言っても、勤務先で厚生年金に加入しながら副業でフリーランスをしている場合は、第2号被保険者になるため、この第1号向けの育児免除制度の対象にはなりません。
個人事業主
対象になるのは母親だけですか?父親も対象になりますか?
税理士
母親だけではありません。
法律上の実母だけでなく、実父、養父母も対象になり得ます。
また、一定の特別養子縁組の監護期間中の子や、一定の里親委託児童も対象に含まれる整理です。
したがって、父親が個人事業主で第1号被保険者であり、要件を満たす場合には、父親も育児免除の対象になり得ます。
個人事業主
所得制限はありますか?仕事を休んでいないと対象になりませんか?
税理士
所得制限はありません。
また、仕事を休んでいることも要件ではありません。
つまり、育児中も個人事業を続けて売上や所得がある場合でも、対象月に第1号被保険者であり、子を養育しているなどの要件を満たせば、育児免除を受けられる可能性があります。
これは、所得が低い場合の国民年金保険料免除とは性質が異なります。
個人事業主
子どもと同居している必要はありますか?
税理士
原則として、子と同一住所にあることが要件になります。
そのため、単に親子関係があるだけでなく、住民票上の住所や実際の養育状況を確認する必要があります。
特に、自動的に育児免除の対象になるかどうかを日本年金機構が情報連携で確認するケースでは、親子関係や子との同一世帯を確認できるかが問題になります。
実務上は、親子関係、住民票上の住所、同一世帯かどうかを確認しておくのが安全です。
個人事業主
免除される期間はどのくらいですか?
税理士
免除期間は、実母が産前産後免除を受けているかどうかで変わります。
実母が産前産後免除を受けた場合は、原則として、その産前産後免除期間に続く9か月間が育児免除の対象になります。
一方、実父、養父母、産前産後免除を受けていない実母などは、子を養育することとなった月から、1歳の誕生日の前月までが対象になります。最大で12か月です。
ただし、この制度は2026年10月分以後の国民年金保険料にしか適用されません。2026年9月分以前の保険料を、この制度でさかのぼって免除することはできません。
個人事業主
2026年10月より前に生まれた子どもは対象外ですか?
税理士
対象になる場合があります。
ポイントは、2026年10月分以後に、育児免除の対象となる月が残っているかどうかです。
たとえば、日本年金機構の案内では、2026年1月1日生まれの子については、2026年10月から12月までの3か月が対象になる例が示されています。
一方、2025年10月生まれなど、1歳の誕生日の前月が2026年9月までに終わってしまう場合は、2026年10月分以後に対象月が残らないため、育児免除は生じません。
個人事業主
父母の両方が個人事業主の場合は、どちらか一方だけですか?
税理士
どちらか一方だけ、という制度ではありません。
父母がともに対象月に国民年金第1号被保険者であり、それぞれが親子関係、養育、同一住所などの要件を満たしていれば、父母の双方が同じ子について育児免除を受けられる可能性があります。
したがって、父も母も個人事業主で国民年金を納めている場合は、父母それぞれについて届出を検討します。
個人事業主
産前産後免除とは別の制度ですか?
税理士
別の制度ですが、実母については連続して使う関係になります。
国民年金第1号被保険者の産前産後免除は、原則として出産予定月の前月から出産予定月の翌々月までの4か月が対象です。多胎妊娠の場合は、出産予定月の3か月前から対象になります。
実母が産前産後免除を受けた場合は、その産前産後免除期間が終わった後、原則として9か月間が育児免除になります。
産前産後免除と育児免除を、同じ月に二重に適用するわけではありません。
個人事業主
この免除を受けると、将来の年金額は減りますか?
税理士
減りません。
ここは非常に重要です。
この育児免除期間は、国民年金法上、保険料納付済期間として扱われます。
つまり、通常の所得による全額免除や一部免除のように、将来の老齢基礎年金額に一部しか反映されないものではありません。
対象月については、通常どおり保険料を納めた場合と同じように、老齢基礎年金額に反映されます。
個人事業主
すでに国民年金保険料を払っている月が対象になった場合はどうなりますか?
税理士
すでに納付済みの月でも、要件を満たして届出をすれば、育児免除期間として取り扱われます。
その場合、すでに納付した保険料は、他の期間の保険料へ充当されるか、還付されることになります。
また、一般免除、納付猶予、学生納付特例などがすでに承認されている月についても、育児免除に切り替えることができます。
なお、育児免除期間中でも、月額400円の付加保険料は納付可能とされています。
個人事業主
第2号被保険者や第3号被保険者との違いは何ですか?
税理士
第2号被保険者は、会社員や公務員など、厚生年金に加入している人です。
第2号被保険者は、この国民年金第1号向けの育児免除制度の対象ではありません。育児休業等を取得した場合には、事業主の申出により健康保険・厚生年金保険料が免除される、別の制度を確認することになります。
第3号被保険者は、第2号被保険者に扶養されている20歳以上60歳未満の配偶者です。
第3号被保険者は、本人が国民年金保険料を個別に納付する仕組みではないため、今回の「第1号被保険者の保険料を免除する制度」の対象にはなりません。
個人事業主
申請はいつ、どこで行えばよいですか?
税理士
原則として、要件を満たした日以後、速やかに届出を行います。
2026年10月1日より前から子を養育しているケースでは、制度開始後の2026年10月1日以後に届出を行います。
紙で届け出る場合は、住民登録をしている市区町村の国民年金担当窓口へ提出します。郵送も可能です。
また、2026年10月1日からは、マイナポータルによる電子申請も可能とされています。
ここで大事なのは、事業所の所在地ではなく、住民票のある市区町村が紙届出の窓口になるという点です。
個人事業主
必要書類は何ですか?
税理士
基本的には、マイナンバーまたは基礎年金番号を確認できる書類が必要になります。
紙で届出をする場合、マイナンバーを使うなら、マイナンバーカード、または番号確認書類と運転免許証などの本人確認書類を用意します。
基礎年金番号を使う場合は、基礎年金番号通知書や年金手帳などを用意します。
電子申請の場合は、これらの確認書類の添付が不要とされています。
親子関係や同一住所については、原則として添付不要とされていますが、早期処理を希望する場合などには、戸籍謄本、戸籍抄本、住民票などを添付できます。
外国籍の親子、特別養子縁組の監護期間、養子縁組里親などの場合は、別途公的証明書が必要になることがあります。
個人事業主
母親は産前産後免除を受けています。育児免除も別に申請が必要ですか?
税理士
届出が不要になるケースがあります。
産前産後免除期間が2026年9月以降に終了する実母で、基礎年金番号とマイナンバーが紐付いており、情報連携により親子関係や子との同一世帯を日本年金機構が確認できる場合には、育児免除について別途届出が不要となるケースがあります。
この場合、日本年金機構から「国民年金保険料育児免除該当通知書」が送付されます。
ただし、実父、養父母、産前産後免除を届け出ていない実母などは、原則として届出が必要です。
通知が届かない場合や、対象になるか不明な場合は、住民登録地の市区町村窓口または年金事務所に確認するのが安全です。
個人事業主
町田市で事業をしています。町田市で手続きできますか?
税理士
町田市で事業をしていることと、町田市が届出先になることは別です。
紙で届出をする場合の窓口は、原則として住民登録をしている市区町村です。
そのため、町田市に住民登録がある方であれば、町田市役所の国民年金担当窓口で手続きすることを想定します。
一方、事業所が町田市にあっても、住民票が横浜市や相模原市など別の自治体にある場合は、住民登録地の市区町村で手続きします。
町田市で手続きする場合の確認先
町田市に住民登録がある場合は、町田市役所の国民年金担当窓口での手続きを想定します。
町田市役所
いきいき生活部 保険年金課 国民年金係
所在地:〒194-8520 東京都町田市森野2-2-22
市庁舎1階 105~107窓口
電話:042-724-2127
通常の窓口時間:8時30分から17時00分
ただし、2026年9月15日時点では、町田市ホームページ上で今回の育児免除制度専用ページは確認されていない前提です。
日本年金機構による全国共通の制度案内は示されていますが、町田市の各市民センターで新制度を受け付けるか、日曜窓口で当日処理できるかなどは、制度開始後の町田市の最新案内または国民年金係への確認が必要です。
町田・相模原で開業している個人事業主の方へ
個人事業主・フリーランスの場合、国民年金、国民健康保険、所得税、住民税、消費税など、会社員とは違う手続きを自分で管理する必要があります。
特に、出産・育児に関する制度は、税金そのものではありませんが、資金繰りや家計に直接影響します。
町田・相模原で事業をしている個人事業主の方は、税金だけでなく、国民年金や国民健康保険の制度も含めて、使える制度を漏らさないように確認しておくことが重要です。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、2026年9月15日時点の厚生労働省、日本年金機構、e-Gov等の公表内容を前提とした一般的な解説です。新制度のため、実際の届出前には日本年金機構、住民登録地の市区町村、年金事務所の最新案内を確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点
- 税金あれこれ2026年9月18日中小企業の節税、何から始める?経営者が知っておきたい基本と失敗しない考え方



