インボイス登録をやめたい場合、まず注意すべきことがあります。
インボイス登録がなくなる時期と、消費税の免税事業者に戻れる時期は、必ずしも同じではありません。
「インボイス登録を取り消せば、すぐに消費税申告が不要になる」と考えてしまうと、翌年以降の消費税申告を誤る可能性があります。

経営者
インボイス登録をやめたいのですが、いつから免税事業者に戻れますか?
登録取消しと、消費税の課税事業者でなくなる時期は同じですか?

税理士
同じとは限りません。
インボイス登録がなくなる時期と、消費税の免税事業者に戻れる時期は、別に判断する必要があります。
登録取消しの届出を期限内に提出すれば、原則として翌課税期間の初日からインボイス登録の効力はなくなります。
ただし、インボイス登録がなくなったからといって、必ずその日から免税事業者に戻れるわけではありません。
経営者
インボイス登録をやめるには、どの届出書を出すのですか?
税理士
「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出します。
この届出書を期限内に提出した場合、原則として翌課税期間の初日から、適格請求書発行事業者ではなくなります。
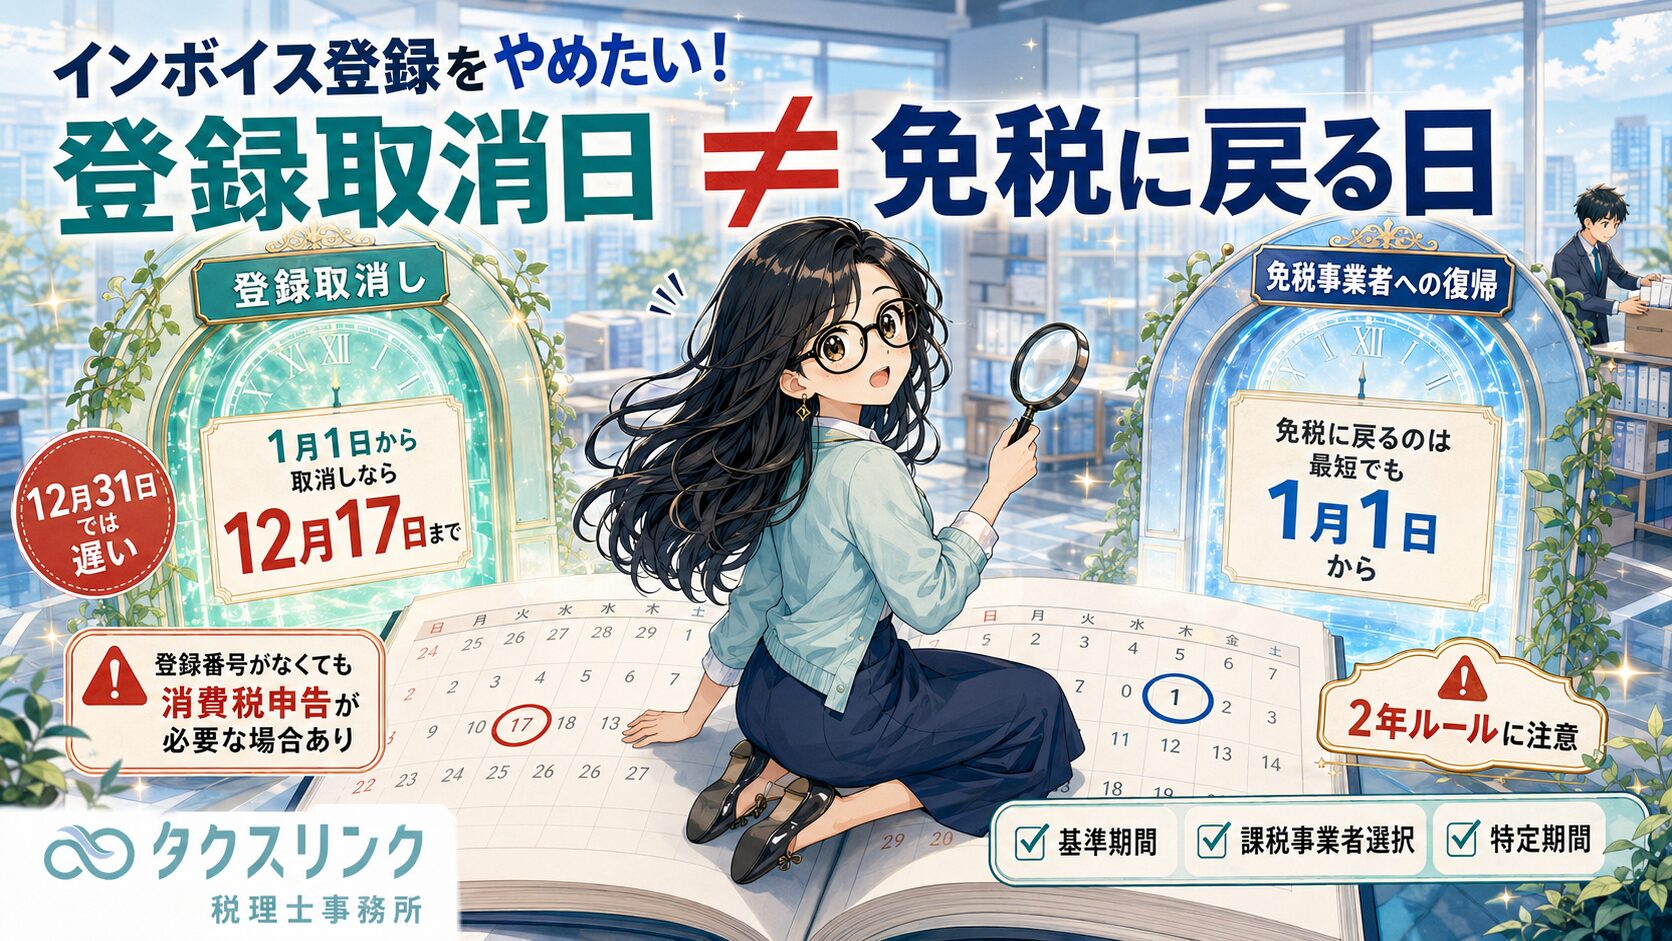
たとえば、個人事業者が令和9年1月1日からインボイス登録をやめたい場合、原則として令和8年12月17日までに登録取消届出書を提出する必要があります。
この期限を過ぎると、登録の効力がなくなるのは翌々課税期間の初日になります。
経営者
12月31日までに出せばよいわけではないのですか?
税理士
違います。
登録取消しの届出は、翌課税期間の初日から起算して15日前の日までに提出する必要があります。
個人事業者の場合、翌課税期間の初日は通常1月1日です。
その15日前の日が12月17日です。
つまり、年末ぎりぎりでは間に合わない可能性があります。12月31日までではありません。
この点はかなり間違えやすいです。
経営者
では、期限内に取消届出書を出せば、翌年から消費税申告は不要になりますか?
税理士
そこが重要です。
インボイス登録の取消しと、消費税の免税事業者に戻れるかどうかは別問題です。
登録番号がなくなっても、次のような場合は、その後も課税事業者のままです。
基準期間の課税売上高が1,000万円を超えている場合、課税事業者選択届出書の効力が残っている場合、特定期間や新設法人等の強制課税要件に該当する場合、調整対象固定資産等による課税継続期間がある場合などです。
さらに、免税事業者からインボイス登録をした方には、いわゆる2年ルールが問題になることがあります。
経営者
2年ルールとは何ですか?
税理士
免税事業者が、インボイス制度の経過措置を使って適格請求書発行事業者になった場合の注意点です。
特に、令和5年10月1日を含まない課税期間に、免税事業者が経過措置でインボイス登録をした場合は、登録を取りやめても、原則として登録日から2年を経過する日の属する課税期間まで、免税事業者に戻れません。
つまり、登録番号がなくなっていても、消費税の課税事業者として申告が必要になる期間があり得ます。
経営者
登録番号はなくなるのに、消費税申告は必要ということですか?
税理士
はい。あり得ます。
インボイス登録を取りやめると、一定時期から適格請求書発行事業者ではなくなります。
しかし、消費税の納税義務がなくなるかどうかは、免税点制度、経過措置、課税事業者選択届出書、基準期間の課税売上高などを別に確認します。
そのため、
「インボイス登録をやめた日」
と
「消費税の免税事業者に戻れる日」
は一致しないことがあります。
経営者
以前に、消費税課税事業者選択届出書を出していた場合はどうなりますか?
税理士
その場合も注意が必要です。
消費税課税事業者選択届出書を提出して課税事業者になっている場合、インボイス登録を取りやめただけでは、課税事業者選択の効力は消えません。
免税事業者へ戻るには、別途「消費税課税事業者選択不適用届出書」の提出が必要になることがあります。
また、課税事業者選択には原則として2年間の継続適用などの制限があります。
したがって、過去に課税事業者選択届出書を提出したことがあるかは、必ず確認してください。
経営者
基準期間の売上が1,000万円以下なら、登録をやめれば免税になりますか?
税理士
それだけでは判断できません。
基準期間の課税売上高が1,000万円以下であることは、免税事業者になるための基本的な判定要素です。
しかし、インボイス登録の経過措置による2年ルール、課税事業者選択届出書、特定期間の判定、新設法人や特定新設法人の規定、調整対象固定資産や高額特定資産の取得など、別の理由で課税事業者となる場合があります。
そのため、「売上1,000万円以下だから登録をやめれば免税」と単純には考えない方がよいです。
経営者
具体的に、何を確認すれば免税に戻れる時期が分かりますか?
税理士
最低限、次の点を確認します。
個人事業者か法人か、法人の場合は決算月、インボイスの登録年月日、登録前は免税事業者だったか、もともと課税事業者だったか、課税事業者選択届出書を提出したことがあるか、基準期間と特定期間の課税売上高、調整対象固定資産等の取得があるか、いつから登録をやめたいかです。
これらを確認しないと、具体的に「何年何月何日から免税に戻れる」とは判断できません。
経営者
個人事業者の場合、1月1日からインボイス登録をやめたいなら、いつまでに届出を出すべきですか?
税理士
原則として、前年の12月17日までです。
たとえば、令和9年1月1日から登録を取りやめたい場合は、令和8年12月17日までに登録取消届出書を提出します。
ただし、登録取消しができても、消費税の申告義務がなくなるかは別判定です。
特に、免税事業者からインボイス登録した方は、登録日と2年ルールを必ず確認してください。
経営者
結局、インボイス登録をやめたい場合は、どう進めるのが安全ですか?
税理士
まず、登録年月日と、登録前の消費税の立場を確認してください。
次に、登録取消届出書の提出期限を確認します。
そのうえで、取消し後も課税事業者になる理由が残っていないかを確認します。
具体的には、基準期間の課税売上高、課税事業者選択届出書、2年ルール、特定期間、新設法人、調整対象固定資産等です。
インボイス登録をやめること自体は可能ですが、「登録をやめたから来年から消費税申告不要」と判断するのは危険です。
町田・相模原でインボイス登録の取消しに迷っている方へ
インボイス登録をやめるかどうかは、単に「消費税を払いたくない」という理由だけで判断すると危険です。
登録を取りやめると、取引先との関係、請求書の表示、消費税申告の要否、免税事業者に戻れる時期がそれぞれ問題になります。
特に、免税事業者からインボイス登録した方は、登録取消しと免税事業者への復帰時期がずれることがあります。
町田・相模原で、インボイス登録をやめるべきか、いつから免税事業者に戻れるか判断に迷っている方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際にいつから免税事業者に戻れるかは、登録年月日、登録前の課税区分、課税事業者選択届出書、基準期間・特定期間の課税売上高、法人の決算月、調整対象固定資産等の有無により異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点