「企業版ふるさと納税をすると、寄附額の9割が戻ってくる」
という話を聞いたことがある経営者もいると思います。
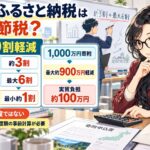
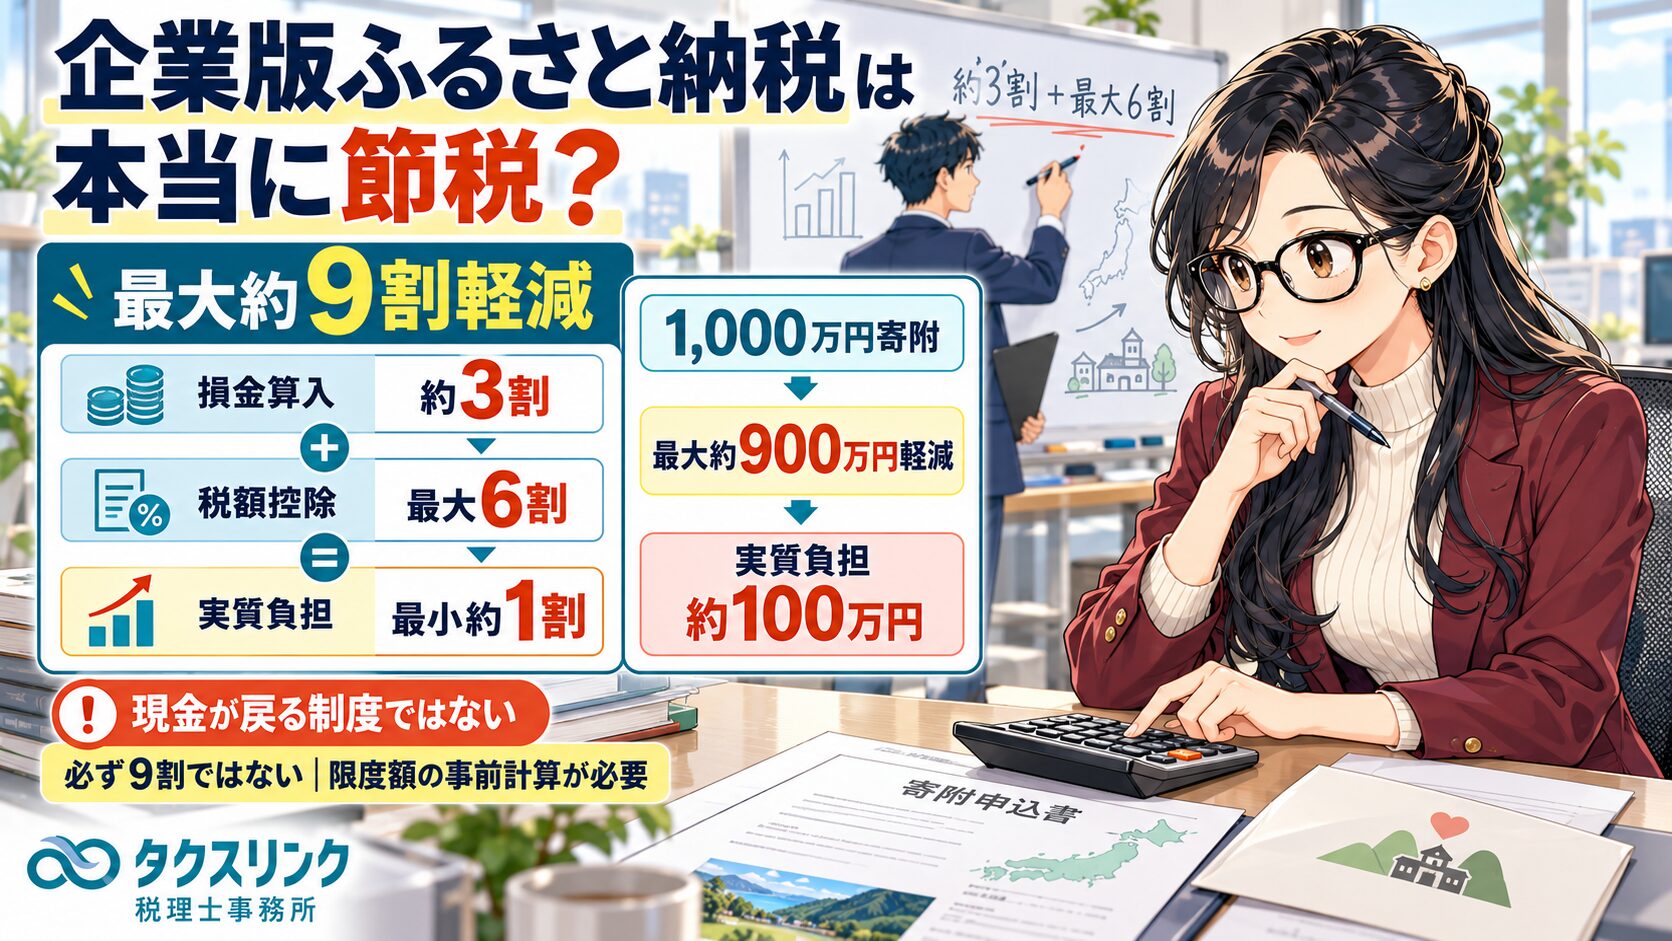
例えば1,000万円を寄附すると、最大で約900万円の税負担が軽減され、実質的な会社負担は約100万円になる仕組みです。
では、
「100万円の負担で1,000万円を寄附できるなら、かなり強力な節税なのでは?」
と思うかもしれません。
結論からいうと、企業版ふるさと納税には大きな税負担軽減効果があります。
ただし、寄附そのものによって会社のお金が増える制度ではありません。
また、
すべての会社が必ず寄附額の9割を軽減できるわけでもありません。
企業版ふるさと納税には、法人住民税・法人税・法人事業税それぞれに税額控除の上限があります。
会社の利益や税額が少なければ上限に達し、実質負担が1割より大きくなることがあります。
そのため、実際に利用する場合は、
「いくら寄附するか」を決めてから税金を計算するのではなく、決算見込みから各税額を計算し、最大限控除できる寄附額を逆算する
ことが重要です。

経営者
企業版ふるさと納税は、寄附した金額の9割くらい税金が安くなると聞きました。
本当にそんなに節税になるのでしょうか?

税理士
条件を満たし、それぞれの税額控除を上限まで使える会社であれば、寄附額の最大約9割の税負担が軽減されます。
ただし、「寄附額の9割が現金で返ってくる」という制度ではありません。
大きく、
・寄附金を損金にすることによる税負担の軽減
・法人住民税、法人税、法人事業税から直接差し引く税額控除
の2つを合わせて最大約9割になる仕組みです。
企業版ふるさと納税はどういう仕組み?
企業版ふるさと納税の正式名称は「地方創生応援税制」です。
国が認定した地域再生計画に位置付けられている地方創生事業に対して法人が寄附をした場合に、通常の寄附金としての損金算入に加えて、法人関係税の税額控除を受けられます。
税負担軽減の構造は、おおむね次のとおりです。
| 内容 | 最大の軽減効果の目安 |
|---|---|
| 寄附金の損金算入による税負担軽減 | 約30% |
| 法人住民税・法人税・法人事業税の税額控除 | 最大60% |
| 合計 | 最大約90% |
| 企業の実質負担 | 最小約10% |
経営者
ということは、1,000万円寄附すれば900万円が税金から直接引かれるのですか?
税理士
そこは違います。
税額から直接控除される部分は最大6割です。
残りの約3割は、1,000万円の寄附金を損金に算入することで課税所得が減少し、その結果として法人税等が減る効果を概算したものです。
したがって、「約3割」は固定された税額控除ではありません。
「損金算入で約3割」とはどういう意味?
地方公共団体に対する寄附金は、法人税法上、一般の寄附金とは異なり、その支出額を損金算入できる取扱いがあります。
例えば1,000万円を寄附して、その全額が損金になった場合、課税所得が1,000万円減少します。
仮に法人税・住民税・事業税等を含む実質的な税負担率を30%程度として単純化すれば、
1,000万円 × 約30% = 約300万円
税負担が減少するイメージになります。
これが、企業版ふるさと納税の説明でよく出てくる、
「損金算入による軽減効果約3割」
です。
ただし、この30%は一律の税率ではありません。
会社の所得金額、資本金、所在地、法人税率、外形標準課税の有無などによって実際の効果は変わります。
経営者
赤字の会社でも、1,000万円寄附すれば約300万円分税金が安くなりますか?
税理士
そのようにはなりません。
損金算入による効果は、課税される所得があることによって生じます。
赤字で法人税等がほとんど発生していない会社では、その年度に「約3割」の税負担軽減が生じるわけではありません。
さらに、企業版ふるさと納税の税額控除にも各税目ごとの上限があるので、税額自体が少ない会社は最大9割まで使えない可能性が高くなります。
このため、
「寄附額 × 90% = 必ず税金が安くなる額」
ではありません。
税額控除は最大6割|法人住民税・法人税・法人事業税の内訳
企業版ふるさと納税の税額控除部分は、最大で寄附額の60%です。
その内訳は次のようになっています。
| 税目 | 税額控除 | 税額側の上限 |
|---|---|---|
| 法人住民税 | 寄附額の40% | 法人住民税法人税割額の20% |
| 法人税 | 法人住民税で40%に達しない場合の不足額。ただし寄附額の10%まで | 法人税額の5% |
| 法人事業税 | 寄附額の20% | 法人事業税額の20% |
経営者
法人住民税40%、法人税10%、法人事業税20%なら、合計70%ではないのですか?
税理士
法人税の10%は、法人住民税の40%に追加して必ず受けられるわけではありません。
法人住民税で寄附額の40%まで控除できなかった場合に、その不足部分を法人税で補う仕組みです。
したがって、
法人住民税+法人税で最大40%
法人事業税で最大20%
合計最大60%
という構造です。
ここは企業版ふるさと納税で特に誤解しやすいところです。
1,000万円寄附すると実際にどうなる?
すべての控除を最大限利用できる会社が、1,000万円を企業版ふるさと納税したと仮定します。
概算イメージは次のとおりです。
| 項目 | 金額のイメージ |
|---|---|
| 寄附額 | 1,000万円 |
| 損金算入による税負担軽減 | 約300万円 |
| 法人住民税・法人税・法人事業税の税額控除 | 最大600万円 |
| 税負担軽減額合計 | 最大約900万円 |
| 企業の実質負担 | 約100万円 |
つまり、
1,000万円を支出する
↓
法人関係税が最大約900万円軽減される
↓
差し引き約100万円が実質負担
というイメージです。
経営者
それなら100万円払って1,000万円寄附できるわけですから、会社として得なのではないですか?
税理士
税負担だけを見ると大きな優遇がありますが、会社のお金が増えるわけではありません。
最大限適用できたとしても、1,000万円を支出して900万円分の税負担が軽減され、最終的に100万円は会社から出ていきます。
しかも、個人のふるさと納税のような返礼品を受け取る制度ではありません。
そのため、純粋に「利益を増やすための節税策」というより、地域貢献や企業の社会的活動に100万円を使う代わりに、1,000万円規模の事業支援をできる制度と考える方が実態に近いです。
企業版ふるさと納税は「必ず実質1割」ではない
企業版ふるさと納税を説明するときに最も注意したいのが、
「実質負担1割」には税額控除の上限がある
という点です。
例えば寄附額100万円であれば、理論上の税額控除は最大60万円です。
しかし、法人住民税法人税割額が少なければ、法人住民税の控除上限に達します。
法人税額が少なければ、不足分を法人税で補うこともできません。
法人事業税額が少なければ、20%分をすべて控除できない場合もあります。
その結果、
税額控除50万円
損金算入効果約30万円
合計80万円
となれば、
100万円-80万円=実質負担20万円
です。
最大9割軽減というのは、あくまで各税額控除を十分に利用できる場合の上限です。
いくらまで寄附すれば「実質1割」に近づく?
経営者
では、うちの会社ではいくらまで寄附すればよいのでしょうか?
税理士
これは会社ごとに計算する必要があります。
企業版ふるさと納税では、個人のふるさと納税のように「年収○万円なら○万円」と単純な早見表で決めるのは難しいです。
今期の決算見込みから、
・法人住民税法人税割額
・法人税額
・法人事業税額
を計算し、それぞれの税額控除上限に当たらない寄附額を逆算します。
寄附額をDとすると、概念的には次のように計算します。
法人住民税:
寄附額D × 40%
ただし、法人住民税法人税割額の20%が上限。
法人税:
法人住民税で寄附額の40%に達しなかった部分を補います。
ただし、
寄附額D × 10%
かつ
法人税額 × 5%
が上限です。
法人事業税:
寄附額D × 20%
ただし、法人事業税額の20%が上限です。
したがって、実務では決算直前の利益見込みをもとに、
通常どおり税額を試算
↓
企業版ふるさと納税をした場合の各税額控除限度額を計算
↓
実質負担約1割で収まりやすい寄附額を逆算
という順序で検討します。
個人のふるさと納税とは全く違う
経営者
個人のふるさと納税の法人版という理解でよいですか?
税理士
名前は似ていますが、制度の仕組みはかなり違います。
特に大きな違いは、自己負担額と返礼品です。
| 個人のふるさと納税 | 企業版ふるさと納税 | |
|---|---|---|
| 利用者 | 個人 | 法人 |
| 実質負担 | 上限内なら原則2,000円 | 最大限軽減されても約1割 |
| 返礼品 | あり | 寄附の代償となる経済的利益は禁止 |
| 主な税金 | 所得税・個人住民税 | 法人税・法人住民税・法人事業税 |
| 寄附下限 | 制度上の10万円基準なし | 1回10万円以上 |
企業版ふるさと納税では、地方公共団体が寄附企業に対して、寄附の見返りとして経済的な利益を提供することは禁止されています。
例えば、
・商品券やプリペイドカードを渡す
・寄附を理由に低利融資をする
・寄附を公共事業の入札参加要件とする
・許認可で便宜を図る
・寄附事業で整備した施設を寄附企業だけに使わせる
といった行為は認められません。
一方、
・感謝状を贈る
・自治体ホームページ等で寄附企業名を紹介する
・施設の銘板に寄附企業名を掲載する
などは、寄附の代償としての経済的利益に当たらない範囲で認められています。
本社がある自治体へ寄附しても企業版ふるさと納税にならない
経営者
地域貢献なら、自社の本社がある町に寄附したいのですが、それでも使えますか?
税理士
企業版ふるさと納税の税額控除については、本社が所在する地方公共団体への寄附は対象外です。
ここでいう本社は、地方税法上の「主たる事務所または事業所」です。
例えば、町田市に主たる事務所がある法人が町田市へ寄附した場合、その寄附について企業版ふるさと納税の特別な税額控除を受けることはできません。
ただし、地方公共団体への寄附金として法人税上の損金算入を検討することとは別の問題です。
つまり、
「地方公共団体への寄附金として損金になること」
と
「企業版ふるさと納税の最大6割の税額控除を受けられること」
は区別する必要があります。
どの自治体・事業に寄附しても対象になるわけではない
企業版ふるさと納税の対象になるのは、国の認定を受けた地域再生計画に位置付けられた「まち・ひと・しごと創生寄附活用事業」への寄附です。
したがって、
「好きな自治体へ寄附すれば自動的に最大9割軽減」
という制度ではありません。
内閣府の企業版ふるさと納税ポータルサイトでは、対象となる事業を地域別に確認できます。
実際に寄附する前に、
・寄附先自治体が制度対象か
・寄附予定事業が認定された対象事業か
・自社の本社所在地に該当しないか
を確認します。
寄附額は1回10万円以上
経営者
まず1万円くらい試しに寄附してみることはできますか?
税理士
企業版ふるさと納税の税制優遇を受けるためには、1回当たり10万円以上の寄附が必要です。
個人のふるさと納税とは違うので注意してください。
したがって、最低額10万円を寄附して最大限税負担が軽減されたと仮定すれば、
約9万円の税負担軽減
実質負担約1万円
というイメージになります。
企業版ふるさと納税は結局「節税」なのか?
経営者
結局、企業版ふるさと納税は「節税」と呼んでよいのでしょうか?
税理士
税負担を軽減する制度という意味では、節税効果があります。
ただし、「何もしない場合より会社にお金が残る節税策」ではありません。
寄附をすれば、最大限控除されても約1割は会社負担になります。
そのため、「税金を減らすことだけ」を目的に利用する制度ではないと考えた方がよいでしょう。
例えば、
寄附しない場合
会社からの寄附支出 0円
1,000万円寄附し最大9割軽減された場合
寄附支出 1,000万円
税負担軽減 約900万円
実質負担 約100万円
です。
つまり、最大限制度を利用しても、
会社財産は約100万円減少します。
その100万円の実質負担によって、
・地方創生事業を支援する
・企業のCSR・地域貢献につなげる
・自治体との関係を構築する
・企業名を自治体ホームページ等で紹介してもらう
などの非金銭的な価値を得られるかを含めて判断する制度です。
「税金だけを減らしたい」という目的なら、寄附しない方が手元資金は多く残ります。
広告宣伝の代わりとして使う場合は注意
経営者
自治体のホームページに会社名を載せてもらえるなら、広告宣伝としても使えそうですね。
税理士
会社名の紹介自体は一定の場合に認められていますが、「広告の対価」として寄附する制度ではありません。
企業版ふるさと納税では、寄附の代償として経済的利益を受けることは禁止されています。
そのため、通常のスポンサー契約とは区別する必要があります。
例えば、
「100万円寄附する代わりに、自治体が100万円相当の広告サービスを提供する」
というような関係になれば、純粋な寄附とはいえなくなります。
企業名の紹介などがあっても、それが寄附の対価になっていないことが重要です。
制度は2026年度改正でも延長
企業版ふるさと納税は、期限のある特例制度です。
令和7年度税制改正では、適用期限が3年間延長され、2028年3月31日までとされました。
さらに、令和8年度税制改正でも適用期限を3年間延長する改正が行われています。
そのため、2026年9月現在は制度廃止直前という状況ではありません。
ただし、企業版ふるさと納税は、
・税制上の適用期限
・各地方公共団体の地域再生計画の認定期間
・個別の寄附募集事業の実施期間
をそれぞれ確認する必要があります。
実際に寄附するときには、内閣府の企業版ふるさと納税ポータルサイトや寄附先自治体で、その時点の対象事業を確認してください。
企業版ふるさと納税をする前に確認すること
実際に制度を利用するときは、少なくとも次の項目を確認します。
| 確認項目 | 内容 |
|---|---|
| 決算見込み | 今期の課税所得がどの程度になるか |
| 法人住民税 | 法人税割額と税額控除上限 |
| 法人税 | 税額と5%上限 |
| 法人事業税 | 税額と20%上限 |
| 寄附額 | 1回10万円以上か |
| 本社所在地 | 寄附先自治体と同じではないか |
| 寄附先事業 | 認定地域再生計画の対象事業か |
| 見返り | 寄附の代償となる経済的利益を受ける内容になっていないか |
| 寄附時期 | 対象事業の実施・認定期間内か |
特に寄附額が数百万円・数千万円になる場合には、
先に寄附してから税額を確認するのではなく、寄附前に決算予測を行う
ことが重要です。
「実質1割になる寄附額」を先に計算する
企業版ふるさと納税を税務面から効率的に利用するのであれば、
「とりあえず1,000万円寄附する」
ではなく、
「今期の税額なら、いくらまでなら最大限の税額控除を使えそうか」
を先に計算します。
例えば決算予測から、
・法人住民税法人税割額
・法人税額
・法人事業税額
を試算し、複数の寄附額について、
| 寄附額 | 損金算入効果 | 住民税控除 | 法人税控除 | 事業税控除 | 実質負担 |
|---|---|---|---|---|---|
| 100万円 | ○円 | ○円 | ○円 | ○円 | ○円 |
| 300万円 | ○円 | ○円 | ○円 | ○円 | ○円 |
| 500万円 | ○円 | ○円 | ○円 | ○円 | ○円 |
と比較すれば、
「300万円までは実質負担約1割だが、500万円寄附すると税額控除上限に当たって負担割合が上がる」
といった判断ができます。
企業版ふるさと納税では、この事前シミュレーションが非常に重要です。
町田・相模原で企業版ふるさと納税を検討している方へ
企業版ふるさと納税は、地方創生事業を支援しながら、損金算入と税額控除によって最大約9割の税負担軽減を受けられる制度です。
一方で、
・必ず9割軽減されるわけではない
・各税目に税額控除の上限がある
・赤字や税額の少ない会社では軽減効果が小さくなる
・本社所在地の自治体への寄附は特別な税額控除の対象外
・寄附の見返りとして経済的利益を受けることはできない
などの注意点があります。
特に高額な寄附については、決算見込みから各税額を試算し、
「実質負担約1割で使える寄附額はいくらまでか」
を確認してから寄附額を決めることをおすすめします。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業について、法人税、法人住民税、法人事業税、寄附金、各種税制優遇に関する税務相談に対応しています。
企業版ふるさと納税を検討している場合には、寄附前に直近の試算表や決算予測をもとに税額控除可能額を確認することをおすすめします。
要点
主な根拠
※本記事は、2026年9月現在の法令、税制改正及び内閣府・国税庁・財務省等の公表資料に基づき、企業版ふるさと納税の一般的な税務上の取扱いを解説したものです。実際の税負担軽減額は、法人の所得金額、法人税額、法人住民税法人税割額、法人事業税額、所在地、寄附額、寄附時期、寄附先自治体、対象となる地域再生計画等によって異なります。「最大約9割」は各税額控除を十分利用できる場合の上限であり、すべての法人について実質負担が1割になることを意味するものではありません。高額な寄附を行う場合には、寄附前に当期の決算見込みをもとに個別試算することをおすすめします。
関連記事
- ふるさと納税は節税になる?2026年変更点・限度額・返礼品課税を税理士が解説
- スポンサー料は広告宣伝費?寄附金?交際費?経費になる判断基準を税理士が解説
- 法人税・法人住民税・法人事業税は経費になる?税金の経費性を税理士が解説
“`
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 法人税2026年10月5日企業版ふるさと納税は本当に節税になる?実質負担と税額控除を税理士が解説
- 所得税2026年10月4日法人役員のスマホ代は経費になる?個人カード・法人カード・按分を税理士が解説
- 法人税2026年10月3日M&Aで株式を買った代金は経費になる?最大100%損金のM&A準備金も税理士が解説
- 所得税2026年10月2日事業用の土地・建物を売って買い換えたら税金はどうなる?買い換え特例を税理士が解説