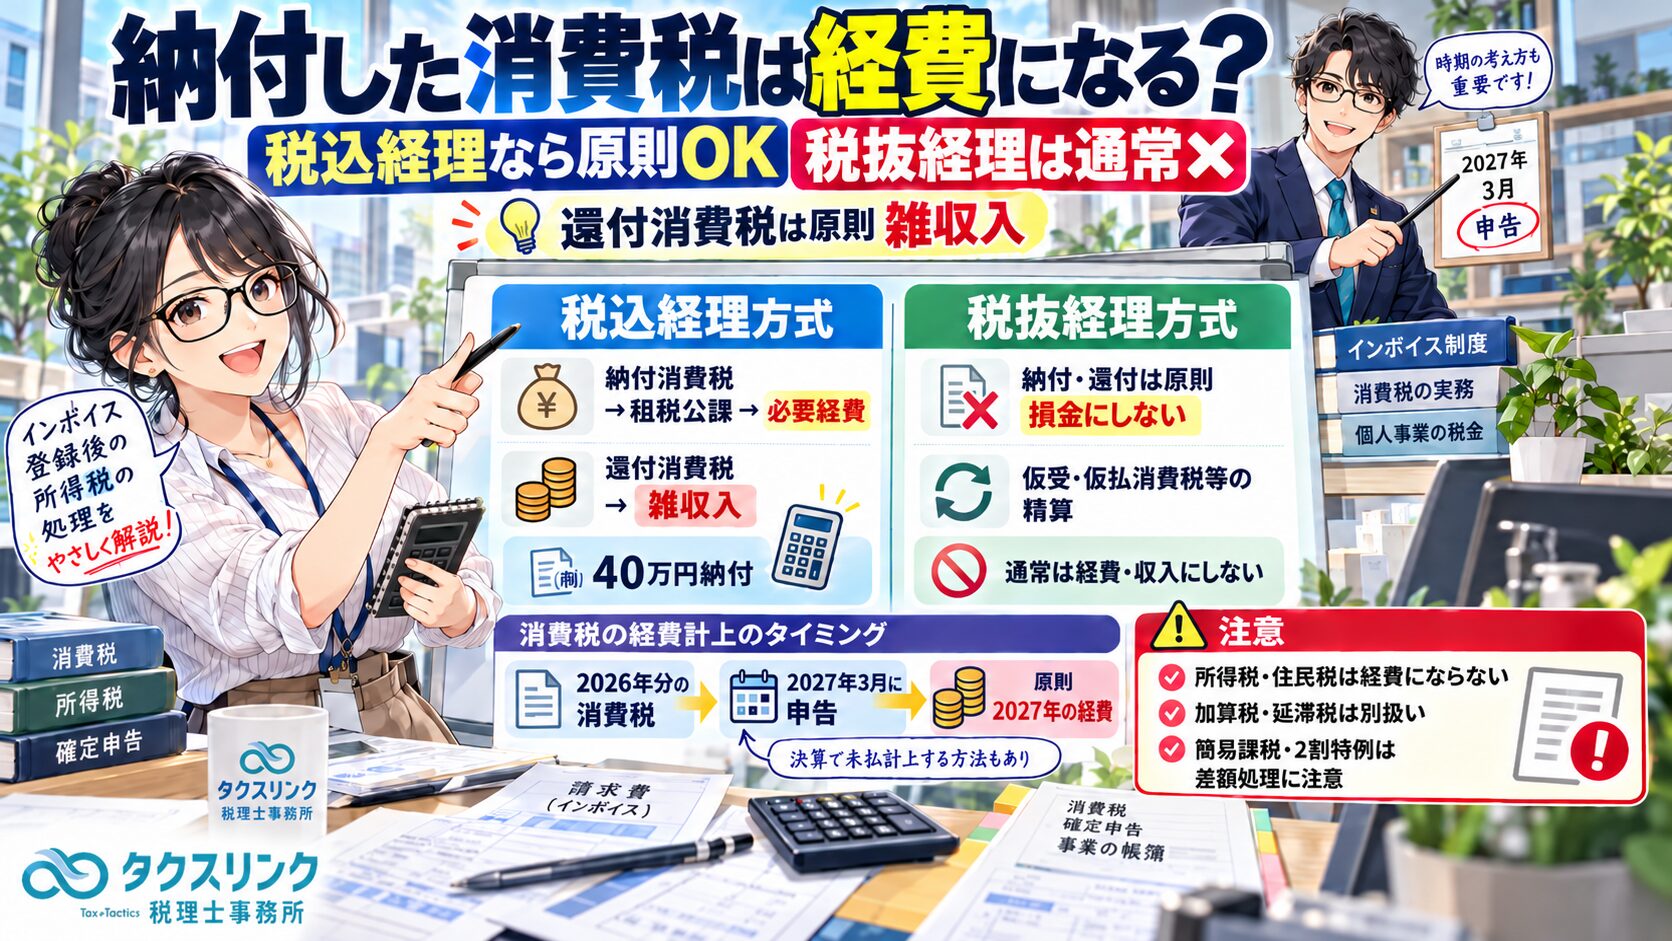
インボイス登録をして消費税の課税事業者になった個人事業主の方から、「確定申告で納付した消費税は経費になるのか」というご質問をいただくことがあります。
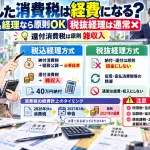
結論からいうと、税込経理方式を採用している場合、納付する消費税・地方消費税は原則として所得税の必要経費になります。反対に、消費税の還付を受けた場合には、原則として雑収入等に計上します。
一方、税抜経理方式では、通常の消費税の納付・還付は、原則として所得税の必要経費や収入にはなりません。
また、消費税の申告書を翌年に提出する場合、どの年の必要経費・収入に計上するかも重要です。
今回は、税込経理と税抜経理の違い、納付消費税・還付消費税の仕訳、計上時期、簡易課税やインボイスの2割特例・3割特例との関係まで、具体例を交えて解説します。
確定申告で納付した消費税は所得税の経費になる?

経営者
インボイス登録をして、消費税の課税事業者になりました。
2026年分の消費税を2027年に確定申告して納付する予定なのですが、この消費税は所得税の経費にできるのでしょうか?

税理士
はい。経費にできる場合があります。
ただし、重要なのは、消費税の経理処理が「税込経理方式」と「税抜経理方式」のどちらになっているかという点です。
税込経理方式を採用している場合には、納付する消費税・地方消費税は、原則として「租税公課」という勘定科目で所得税の必要経費になります。
一方、税抜経理方式では、売上や仕入れに含まれる消費税を区分して管理するため、通常の消費税の納付額を改めて必要経費にすることはありません。
同じ金額の消費税を納めても、経理方式によって帳簿上の処理が変わります。
経営者
税金は経費にならないものもありますよね。
消費税は所得税や住民税とは違うのでしょうか?
税理士
そうですね。
個人事業主本人の所得税や住民税は、原則として事業所得の必要経費にはなりません。
一方、事業に係る消費税・地方消費税は、税込経理方式を採用していれば、原則として必要経費に算入できます。
なお、消費税の本税と、申告漏れや納付遅れによって生じる加算税・延滞税等は別のものです。
加算税や延滞税等を、納付消費税の本税と同じように必要経費にできるわけではありません。
税込経理方式と税抜経理方式は何が違う?
経営者
税込経理と税抜経理という言葉を聞いたことはありますが、具体的には何が違うのですか?
税理士
大きな違いは、売上や仕入れの金額に消費税を含めて経理するかどうかです。
例えば、税抜100万円の商品を110万円で販売した場合を考えてみましょう。
税込経理方式では、消費税込みの110万円を売上高として計上します。
一方、税抜経理方式では、100万円を売上高、10万円を仮受消費税等として区分します。
仕入れや経費についても同様です。
税込経理では支払った税込金額を仕入・経費等に計上しますが、税抜経理では本体価格と仮払消費税等を分けて処理します。
| 項目 | 税込経理方式 | 税抜経理方式 |
|---|---|---|
| 売上 | 消費税込みで計上 | 消費税を除いて計上 |
| 仕入・経費 | 消費税込みで計上 | 消費税を除いて計上 |
| 納付消費税 | 原則として租税公課 | 原則として仮受・仮払消費税等の精算 |
| 還付消費税 | 原則として雑収入等 | 原則として仮受・仮払消費税等の精算 |
| 所得金額への影響 | 納付・還付が所得計算に反映 | 通常の精算自体は所得に影響しない |
経営者
どちらを選んだ方が節税になるのでしょうか?
税理士
通常の一般課税では、両方の方式で同じ期間に適切な経理処理を行えば、基本的には所得金額が一致します。
例えば、税込経理では売上も仕入れも消費税込みで計上しますが、後から納付する消費税を必要経費に算入します。
税抜経理では最初から売上と仕入れを消費税抜きで計上するため、通常の消費税の精算を損益に反映しません。
ただし、税込経理では納付消費税や還付消費税を計上する年によって、年ごとの所得金額が異なることがあります。
また、簡易課税やインボイスの特例を適用している場合には、税抜経理でも精算差額が雑収入等になることがあります。
税込経理では納付消費税を「租税公課」に計上する
経営者
税込経理で、消費税を40万円納付する場合の仕訳を教えてください。
税理士
税込経理方式では、原則として納付すべき消費税40万円を租税公課に計上します。
例えば、消費税の申告時に40万円を計上し、後日銀行口座から納付する場合には、次のような仕訳になります。
消費税の確定申告時
- 借方:租税公課 400,000円
- 貸方:未払金 400,000円
消費税の納付時
- 借方:未払金 400,000円
- 貸方:普通預金 400,000円
この場合、所得税の必要経費となるのは租税公課400,000円です。
ただし、実際に必要経費に算入する年は、原則として消費税申告書を提出した年になります。
決算時に未払計上した場合には、別の取扱いが認められていますので、後ほど説明します。
消費税の還付を受けた場合は売上や収入になる?
経営者
反対に、設備投資などで消費税の還付を受けた場合はどうでしょうか?
税務署からお金が戻ってくるだけなのに、収入にしなければならないのですか?
税理士
税込経理方式の場合には、還付を受ける消費税・地方消費税は、原則として事業所得等の総収入金額に算入します。
通常は「雑収入」などの勘定科目を使用します。
例えば、消費税30万円の還付を受ける場合、申告時に計上する方法では、次のように処理します。
還付申告時
- 借方:未収入金 300,000円
- 貸方:雑収入 300,000円
還付金の入金時
- 借方:普通預金 300,000円
- 貸方:未収入金 300,000円
税込経理では、国内で支払った仕入れや経費の消費税も含めて必要経費等に計上しています。
そのため、消費税の還付を受けた場合には、還付金を収入に計上する必要があるわけです。
還付消費税は消費税の課税売上高に含まれる?
経営者
還付金を雑収入に計上すると、その雑収入にも消費税がかかるのでしょうか?
課税売上高が増えてしまわないか気になります。
税理士
いいえ。ここは所得税と消費税を分けて考える必要があります。
還付消費税を所得税の総収入金額に算入しても、それは商品を販売したりサービスを提供したりした対価ではありません。
したがって、還付消費税そのものは消費税の課税対象外、いわゆる不課税取引として取り扱います。
通常の商品売上高に計上するものでもなく、消費税の課税売上高に含めるものでもありません。
ただし、還付金と一緒に還付加算金が支払われた場合には、還付消費税の本税と還付加算金を区分して処理する必要があります。
消費税は何年分の経費になる?翌年の申告時と決算時の違い
経営者
ここが一番気になるのですが、2026年分の消費税を2027年3月に確定申告して納付する場合、その消費税は2026年と2027年のどちらの経費になるのでしょうか?
税理士
税込経理方式では、原則として、消費税の申告書を提出した日の属する年の必要経費になります。
例えば、2026年分の消費税40万円について、2027年3月に申告書を提出した場合は、原則として2027年分の租税公課になります。
一方、例外として、2026年12月31日の決算で消費税額を適正に計算し、未払金として計上する方法も認められています。
その場合には、2026年分の必要経費とすることができます。
これは、国税庁の「消費税法等の施行に伴う所得税の取扱いについて」という通達7に定められています。
① 原則:翌年の消費税申告時に経費計上する方法
2026年分の消費税40万円を、2027年3月に申告する例です。
2027年3月・消費税申告書提出時
- 借方:租税公課 400,000円
- 貸方:未払金 400,000円
2027年・消費税納付時
- 借方:未払金 400,000円
- 貸方:普通預金 400,000円
この場合、400,000円は2027年分の所得税の必要経費になります。
② 例外:2026年の決算時に未払計上する方法
同じ2026年分の消費税40万円を、2026年12月31日の決算に反映する例です。
2026年12月31日・決算時
- 借方:租税公課 400,000円
- 貸方:未払金 400,000円
2027年・消費税納付時
- 借方:未払金 400,000円
- 貸方:普通預金 400,000円
この場合、400,000円は2026年分の所得税の必要経費になります。
経営者
つまり、同じ2026年分の消費税でも、決算時に未払計上しているかどうかで、必要経費になる年が変わるのですね。
税理士
そのとおりです。
ただし、どちらの方法でも経費にできるからといって、同じ消費税40万円を2026年と2027年の両方で経費にすることはできません。
また、単に後から帳簿へ金額を記載すれば、過去の年分の必要経費にできるという意味でもありません。
適正な消費税額を算定し、申告期限前に決算で未払計上していることが重要です。
なお、個人事業主の2026年分の所得税の確定申告期限は2027年3月15日ですが、消費税の申告期限は原則として2027年3月31日です。
両者の申告期限が異なる点にも注意しましょう。
還付消費税も決算時に未収計上できる?
経営者
納付の場合は分かりました。
還付される場合も、2026年の決算で未収入金に計上すれば、2026年分の収入にできるのでしょうか?
税理士
はい。税込経理方式の場合は、還付消費税についても同様の取扱いが認められています。
原則として、消費税の還付申告書を提出した年の総収入金額に算入します。
ただし、申告期限未到来の消費税申告書に記載すべき還付税額を、決算時に未収入金として計上した場合には、その計上した年の総収入金額とすることができます。
例えば、2026年分の消費税30万円について、2026年12月31日に未収計上する場合は次のようになります。
2026年12月31日・決算時
- 借方:未収入金 300,000円
- 貸方:雑収入 300,000円
2027年・還付金入金時
- 借方:普通預金 300,000円
- 貸方:未収入金 300,000円
この場合、雑収入30万円は2026年分の所得計算に反映されます。
一方、決算時に未収計上せず、2027年に還付申告書を提出した場合は、原則として2027年分の総収入金額になります。
実際に銀行口座へ入金された日だけで、収入計上の年が決まるわけではありません。
税抜経理の場合、納付消費税や還付消費税はどう処理する?
経営者
税抜経理の場合は、納付した消費税を経費にしないということでしたが、具体的にはどのように処理するのでしょうか?
税理士
税抜経理方式では、売上に係る消費税を「仮受消費税等」、仕入れや経費に係る消費税を「仮払消費税等」として管理します。
例えば、次のようなケースを考えます。
- 仮受消費税等:1,000,000円
- 仮払消費税等:600,000円
- 確定した納付消費税等:400,000円
この場合、決算時に次のような仕訳を行います。
決算時の精算仕訳
- 借方:仮受消費税等 1,000,000円
- 貸方:仮払消費税等 600,000円
- 貸方:未払消費税等 400,000円
翌年の納付時
- 借方:未払消費税等 400,000円
- 貸方:普通預金 400,000円
このように、税抜経理では消費税の納付額を仮勘定で精算します。
そのため、納付した40万円をさらに租税公課に計上してはいけません。
二重に経費を計上することになるからです。
税抜経理で消費税の還付を受ける場合
経営者
還付の場合も、税抜経理なら雑収入にはしないのでしょうか?
税理士
通常の一般課税で、仮受・仮払消費税等と還付税額が一致する場合は、そのとおりです。
例えば、次のようなケースです。
- 仮受消費税等:500,000円
- 仮払消費税等:800,000円
- 還付消費税等:300,000円
決算時の精算仕訳
- 借方:仮受消費税等 500,000円
- 借方:未収消費税等 300,000円
- 貸方:仮払消費税等 800,000円
翌年の還付金入金時
- 借方:普通預金 300,000円
- 貸方:未収消費税等 300,000円
この場合、還付消費税30万円を雑収入に計上する必要はありません。
ただし、後ほど説明する簡易課税やインボイスの経過措置などでは、税抜経理でも精算差額が所得に影響する場合があります。
税込経理と税抜経理で所得金額は変わる?
経営者
同じ事業の売上や経費でも、税込経理と税抜経理で所得が変わってしまわないのでしょうか?
税理士
通常の一般課税で、両方の方式において同じ年分に適切に消費税の精算を行えば、基本的には所得金額が一致します。
例えば、次のようなケースを考えます。
- 税抜売上高:1,000万円
- 売上に係る消費税等:100万円
- 税抜仕入・経費:600万円
- 仕入れに係る消費税等:60万円
- 納付消費税等:40万円
税込経理方式では、次のようになります。
- 売上高:1,100万円
- 仕入・経費:660万円
- 租税公課:40万円
- 所得金額:400万円
一方、税抜経理方式では、次のようになります。
- 売上高:1,000万円
- 仕入・経費:600万円
- 納付消費税の租税公課:なし
- 所得金額:400万円
このように、正しく経理処理した結果、所得金額はいずれも400万円となります。
ただし、税込経理では40万円をその年の決算で未払計上していることが前提です。
翌年の申告時に必要経費とする場合は、その年ごとの所得金額が変わります。
還付消費税がある場合の所得金額も比較
経営者
還付される場合も、最終的な所得金額は同じになるのでしょうか?
税理士
通常の一般課税で、仕入税額を全額控除できる場合を例にすると、次のようになります。
- 税抜売上高:500万円
- 売上に係る消費税等:50万円
- 税抜仕入・経費:800万円
- 仕入れに係る消費税等:80万円
- 還付消費税等:30万円
税込経理方式では、
550万円-880万円+30万円=▲300万円
となります。
税抜経理方式では、
500万円-800万円=▲300万円
となります。
このように、税込経理では還付消費税30万円を雑収入に計上しますが、税抜経理では原則として所得に影響させずに精算するため、最終的な所得金額は一致します。
ただし、固定資産の取得や、仕入税額控除に制限のある取引などがある場合は、別途検討が必要です。
簡易課税やインボイスの2割特例を使っていても同じ?
経営者
私はインボイス登録をしたばかりなので、消費税の2割特例を使っています。
この場合も、税込経理と税抜経理で取扱いは同じでしょうか?
税理士
まず、消費税の計算方法と所得税の経理方式は別のものだという点が重要です。
消費税の納税額を計算する方法には、一般課税、簡易課税、インボイスの2割特例や3割特例などがあります。
一方、税込経理・税抜経理は、売上や仕入れに含まれる消費税を帳簿でどのように処理するかという違いです。
そのため、簡易課税や2割特例を使っていても、税込経理であれば納付消費税は原則として租税公課になります。
一方、税抜経理では注意が必要です。
簡易課税や2割特例などでは、仮受・仮払消費税等の差額と実際の納付消費税額が一致しないことがあり、その差額は雑収入や雑損失として処理します。
2割特例を適用した場合の具体例
経営者
2割特例を利用した場合の計算例を教えてください。
税理士
例えば、2026年分について2割特例を適用できる個人事業主を想定します。
- 税抜売上高:1,000万円
- 売上に係る消費税等:100万円
- 税抜仕入・経費:600万円
- 仕入れに係る消費税等:60万円
- 2割特例による納付消費税等:20万円
まず、税込経理方式の場合は次のようになります。
- 売上高:1,100万円
- 仕入・経費:660万円
- 租税公課:20万円
- 所得金額:420万円
一方、税抜経理方式の場合、仮受消費税等100万円から仮払消費税等60万円を差し引くと40万円になります。
ところが、2割特例による実際の納付税額は20万円です。
そのため、差額20万円を雑収入として計上します。
- 売上高:1,000万円
- 仕入・経費:600万円
- 消費税精算差額の雑収入:20万円
- 所得金額:420万円
つまり、税抜経理であっても、消費税の精算によって雑収入が発生する場合があるのです。
2割特例・3割特例での税抜経理の精算仕訳
経営者
その差額20万円は、どのように仕訳をすればよいのでしょうか?
税理士
先ほどの例では、次のようになります。
決算時の精算仕訳
- 借方:仮受消費税等 1,000,000円
- 貸方:仮払消費税等 600,000円
- 貸方:未払消費税等 200,000円
- 貸方:雑収入 200,000円
この仕訳によって、実際に納付する消費税20万円を未払消費税等として計上するとともに、差額20万円を雑収入に振り替えます。
なお、簡易課税や2割・3割特例の場合、精算差額が逆方向に生じれば、雑損失として必要経費に算入する場合もあります。
国税庁のタックスアンサーNo.6513では、このような精算差額は、原則としてその消費税の課税期間を含む年の所得に反映するとされています。
2026年の2割特例と2027年・2028年の3割特例はどう違う?
経営者
インボイスの2割特例は、ずっと使える制度なのでしょうか?
税理士
いいえ。2割特例は期間が限られている制度です。
個人事業主の場合、所定の要件を満たせば2026年分まで2割特例を利用できます。
そして、2026年度税制改正により、一定の個人事業者については、2027年分・2028年分の消費税に「3割特例」が設けられています。
主な違いは次のとおりです。
- 2割特例:原則として2026年分まで。納付税額を売上に係る消費税額の2割とする制度
- 3割特例:一定の個人事業者について2027年分・2028年分に適用。納付税額を売上に係る消費税額の3割とする制度
ただし、インボイス登録事業者であれば誰でも利用できるわけではありません。
基準期間の課税売上高や、インボイス登録によって課税事業者になったかどうかなど、所定の要件があります。
また、3割特例は個人事業者を対象とするものであり、法人には適用されません。
経営者
3割特例を使う場合も、税込経理なら納付額を租税公課、税抜経理なら精算差額を雑収入などにするということですね?
税理士
はい。基本的な考え方は同じです。
なお、インボイス制度には、免税事業者等から仕入れた場合の仕入税額控除について、一定割合の控除を認める別の経過措置もあります。
これは、納税額を売上税額の2割・3割とする特例とは異なる制度です。
また、2割特例や3割特例の終了後に簡易課税へ移行する場合には、届出期限に関する特例もあります。
詳しい適用要件や届出時期については、国税庁の令和8年度税制改正特集で確認できます。
消費税の修正申告をした場合、追加納付額はいつ経費になる?
経営者
もし過去の消費税の申告に間違いがあり、数年後に修正申告して追加納付した場合はどうなるのでしょうか?
その消費税は、もともとの取引があった年の経費にできるのですか?
税理士
税込経理方式の場合、原則として、追加納付する消費税が修正申告によって確定した年の必要経費になります。
例えば、2024年分の消費税について、2027年に修正申告を行い、追加で50万円を納付することになった場合です。
その50万円は、原則として2027年分の事業所得の必要経費に算入します。
2024年の取引に関する消費税だからといって、2024年分の必要経費にさかのぼって計上できるとは限りません。
実際に、2025年3月3日の国税不服審判所の裁決でも、過年度の消費税について修正申告で追加納付する税額は、修正申告書を提出した年の必要経費になると判断されています。
なお、申告期限前の未払計上を認める取扱いは、期限後の修正申告による追加税額にそのまま適用できるものではありません。
消費税の中間納付がある場合は?
経営者
消費税の金額が増えて、中間納付をすることになった場合も同じように考えてよいのでしょうか?
税理士
消費税の中間納付がある場合には、確定申告時にその中間納付税額を差し引いて精算します。
そのため、年間の確定税額と中間納付税額を区分して管理する必要があります。
特に税込経理方式では、納付・申告時にどの金額を租税公課として計上しているのかを確認し、年末の未払計上や翌年の確定申告時に二重計上しないよう注意しましょう。
また、税抜経理方式では、中間納付を含めて仮受・仮払消費税等や未払消費税等の精算関係を確認する必要があります。
インボイス登録をしたばかりの人が注意すべき経理処理は?
経営者
インボイス登録前は免税事業者だったのですが、税込経理と税抜経理を自由に選んでもよいのでしょうか?
税理士
消費税の課税事業者については、原則として税込経理方式と税抜経理方式のいずれかを選択できます。
ただし、免税事業者については、所得税の所得計算上、原則として税込経理方式による必要があります。
そのため、インボイス登録をして課税事業者になった場合には、それまでの経理方法と、登録後に採用する経理方法を確認することが重要です。
また、税抜経理を採用している場合でも、仕入税額控除の対象外となる消費税額等については、別途必要経費や資産の取得価額への算入などを検討する場合があります。
例えば、一定の固定資産や控除対象外消費税額等については、通常の仮受・仮払消費税等の精算だけでは処理が完結しないことがあります。
経理方式による取扱いを一度整理し、適切な方法で継続して処理するようにしましょう。
まとめ:消費税の納付・還付は経理方式と計上時期を確認
経営者
消費税を納付したら経費、還付されたら収入と考えていましたが、税込経理と税抜経理で違うのですね。
税理士
そのとおりです。
今回のポイントを整理すると、次のようになります。
- 税込経理方式:納付消費税は原則として租税公課、還付消費税は雑収入等として所得計算に反映する
- 税抜経理方式:通常の納付・還付は仮受・仮払消費税等の精算であり、原則として所得に影響しない
- 計上時期:税込経理では原則として消費税申告書の提出年。ただし、申告期限前の適正な未払・未収計上によって、決算年に処理することも可能
- 簡易課税・2割特例・3割特例:税抜経理であっても、仮勘定と確定税額の精算差額が雑収入・雑損失となる場合がある
- 修正申告:税込経理では、過年度の追加納付消費税は原則として修正申告書を提出した年の必要経費になる
また、同じ消費税額を二重に経費計上したり、還付消費税の収入計上を漏らしたりしないようにすることも重要です。
「税込経理か税抜経理か」「消費税の計算方法は何か」「何年分に計上するか」の3点を確認して、適切に処理しましょう。
町田・相模原で消費税の経理処理や確定申告にお困りの方へ
インボイス登録後の消費税の申告では、納付税額の計算だけでなく、所得税における必要経費の計上や、還付消費税の雑収入処理にも注意が必要です。
特に、税込経理・税抜経理の違い、年末の未払消費税等・未収消費税等の処理、2割特例や簡易課税の精算差額などは、誤りが生じやすい部分です。
町田・相模原で、インボイス登録後の経理処理、消費税の確定申告、納付消費税の必要経費算入、還付消費税の収入計上などにお困りの個人事業主の方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- 税込経理方式では、納付消費税・地方消費税は原則として租税公課として必要経費に算入できる。
- 税込経理方式で還付消費税を受ける場合は、原則として雑収入等として総収入金額に算入する。
- 還付消費税は、所得税で雑収入となっても、消費税の課税売上高には含まれない。
- 税抜経理方式では、通常の消費税の納付・還付は仮受・仮払消費税等を精算するため、原則として所得に影響しない。
- 税込経理方式では、納付消費税・還付消費税は原則として消費税申告書を提出した年に計上する。
- 申告期限前に消費税額を未払金・未収入金として決算に計上した場合は、その年の必要経費・総収入金額に算入できる。
- 簡易課税や2割特例・3割特例では、税抜経理でも消費税の精算差額が雑収入・雑損失になる場合がある。
- 2026年分までの2割特例と、2027年分・2028年分の個人事業者向け3割特例は、適用期間と要件を確認する。
- 税込経理で修正申告によって追加納付する消費税は、原則として修正申告書を提出した年の必要経費になる。
- 二重計上や計上漏れを防ぐため、経理方式・消費税の計算方法・計上年分をそれぞれ確認することが重要。
主な根拠
- 所得税法36条1項《収入金額》|e-Gov法令検索
- 所得税法37条1項《必要経費》|e-Gov法令検索
- 所得税法施行令182条の2《資産に係る控除対象外消費税額等》|e-Gov法令検索
- 消費税法30条《仕入れに係る消費税額の控除》|e-Gov法令検索
- 消費税法37条《中小事業者の仕入れに係る消費税額の控除の特例》|e-Gov法令検索
- 消費税経理通達6《仮受消費税等と仮払消費税等との差額の清算》・7《消費税等の必要経費算入の時期》・8《消費税等の総収入金額算入の時期》|国税庁
- No.6375《税抜経理方式または税込経理方式による経理処理》|国税庁
- No.6901《納付税額または還付税額の経理処理》|国税庁
- No.6513《簡易課税制度の適用と経理処理》|国税庁
- No.6921《控除できなかった消費税額等の処理》|国税庁
- 令和8年度税制改正特集《2割特例終了・3割特例・簡易課税への移行措置》|国税庁
- 令和7年3月3日裁決《消費税の修正申告による追加納付額の必要経費算入時期》|国税不服審判所
関連記事
- 簡易課税と本則課税はどちらが得?消費税の選び方を税理士が解説
- 法人の「2割特例」終了と個人の新「3割特例」を解説
- 法人税・法人住民税・法人事業税は経費になる?税金の経費性を税理士が解説
- 開業初年度でも消費税還付は受けられる?課税事業者選択と3年縛りを税理士が解説
※本記事は2026年10月26日時点の法令・通達・国税庁公表資料に基づく一般的な解説です。実際の経理処理は、経理方式、消費税の計算方法、インボイス登録日、申告書の提出時期、決算時の未払・未収処理、控除対象外消費税額等の有無によって異なります。また、数値例は説明のために端数処理等を簡略化しています。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月7日自動車の環境性能割は廃止?2026年改正と車両購入時の経理処理を税理士が解説
- 消費税2026年11月6日飲食料品の消費税1%で飲食店はどうなる?店内飲食・テイクアウトへの影響を税理士が解説
- 所得税2026年11月6日消費税の納付額は経費?還付金は収入?税込・税抜経理を税理士が解説
- 法人税2026年11月5日代理店の売上は総額か純額か?判定基準・消費税・計上時期を税理士が解説