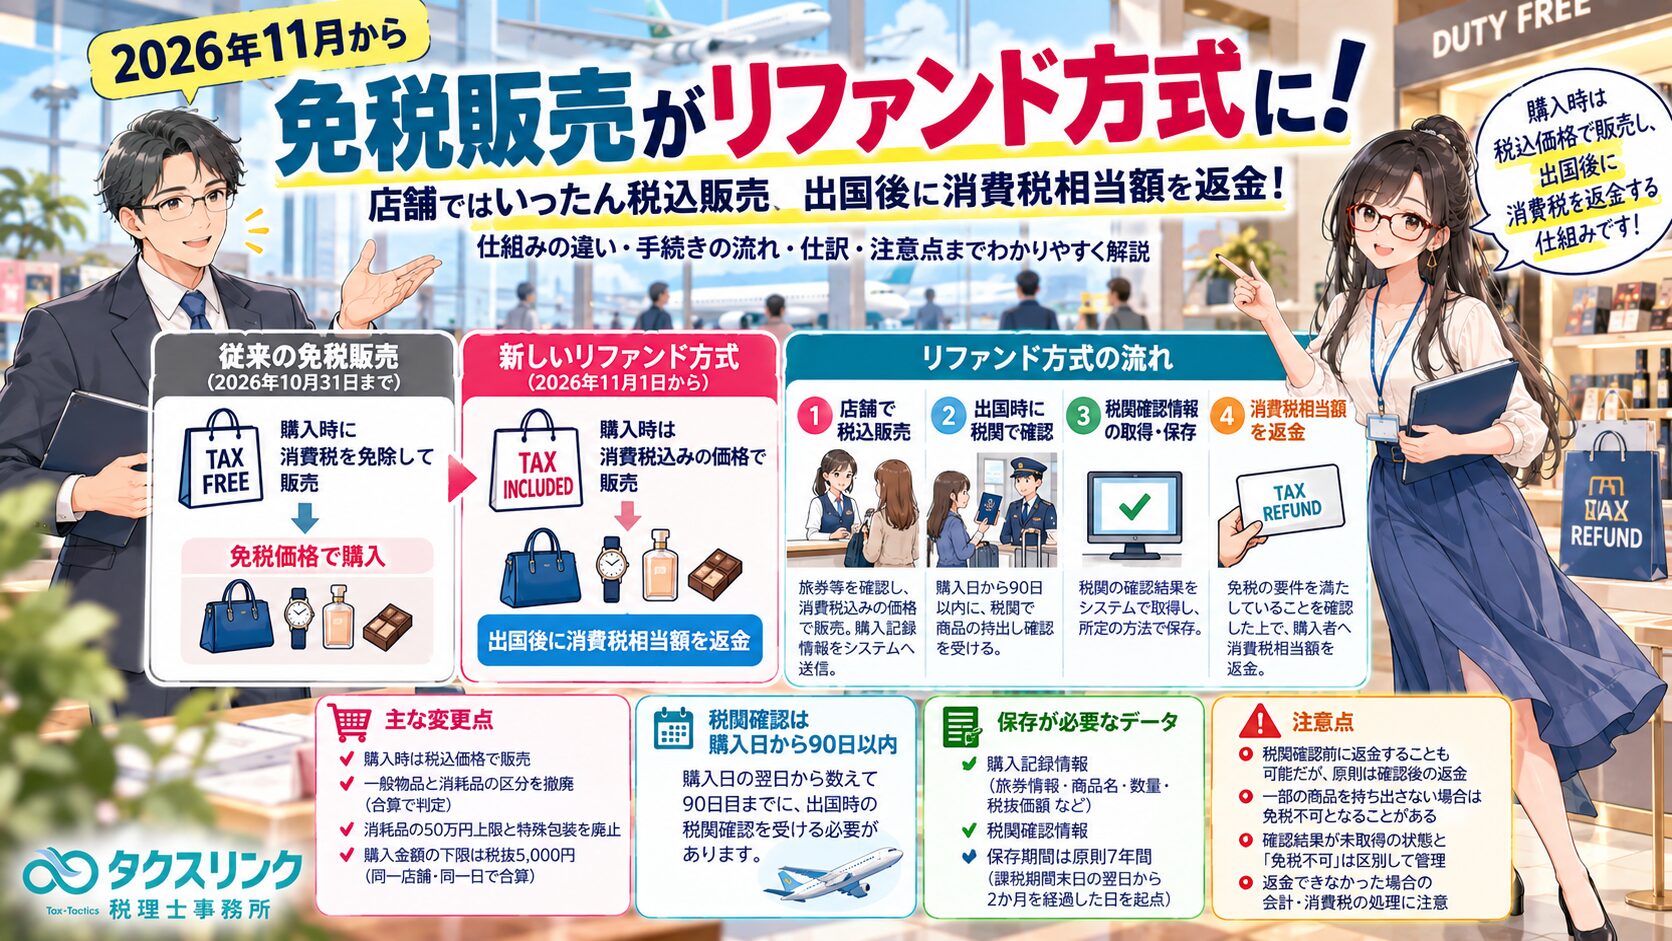
外国人観光客などを対象に免税販売を行っている小売店では、2026年11月1日から、免税販売の仕組みが大きく変わります。
従来は、免税販売の要件を満たす外国人旅行者等に対し、原則として購入時に消費税を免除して販売していました。
しかし、2026年11月1日からは「リファンド方式」が導入され、店舗ではいったん消費税込みの価格で販売し、購入者が出国時に税関で商品の持出し確認を受けた後、消費税相当額を返金する仕組みになります。
これに伴い、免税店側でも、課税売上から免税売上への振替処理や、返金債務の管理が必要になります。
今回は、従来の免税販売との違い、リファンド方式の流れ、消費税相当額を返金できなかった場合の処理、決算期をまたぐ場合の消費税申告、具体的な仕訳まで解説します。
2026年11月から始まるリファンド方式とは?

経営者
外国人観光客向けに免税販売を行う小売店を経営しています。
2026年11月1日から免税制度がリファンド方式になると聞きましたが、具体的に何が変わるのでしょうか?

税理士
最も大きな違いは、消費税を免除するタイミングです。
従来は、外国人旅行者等が店舗で所定の免税購入手続きを行えば、その場で消費税を免除した価格で販売する仕組みでした。
しかし、2026年11月1日からは、免税対象物品であっても、まず消費税込みの価格で販売します。
その後、購入者が出国時に税関で商品の持出し確認を受け、免税店が所定の税関確認情報を取得・保存することで、消費税の免税が成立します。
そして、免税店が購入者へ消費税相当額を返金します。
つまり、購入した時点では課税販売として扱い、国外への持出しが確認された後に免税販売へ切り替えることになります。
従来の免税販売と新しいリファンド方式の違い
経営者
これまでとの違いを、もう少し詳しく教えてください。
税理士
主な変更点は次のとおりです。
① 店頭での販売価格
- 従来:原則として購入時に消費税を免除した価格で販売
- 新制度:いったん消費税込みの価格で販売し、免税成立後に消費税相当額を返金
② 免税の成立条件
- 従来:販売時に所定の免税販売手続を実施
- 新制度:販売時の手続に加え、購入日から90日以内の税関確認と、所定の情報保存が必要
③ 一般物品と消耗品の区分
- 従来:一般物品と消耗品を区分し、それぞれ購入金額などの要件を判定
- 新制度:その区分を撤廃し、対象となる物品を合算して購入金額を判定
④ 消耗品の50万円上限と特殊包装
- 従来:消耗品には原則50万円の上限があり、所定の特殊包装が必要
- 新制度:消耗品の50万円上限と特殊包装義務を廃止
⑤ 購入金額の下限
- 従来:一般物品と消耗品それぞれ原則税抜5,000円以上
- 新制度:原則として同一店舗・同一日の対象物品を合算し、税抜5,000円以上
例えば、一般物品を税抜3,000円、消耗品を税抜2,000円購入した場合でも、新制度では両者を合計して5,000円となるため、ほかの要件を満たせば免税販売手続の対象になります。
ただし、特殊包装の義務がなくなることと、日本国内で消耗品を使ってよいことは別問題です。
出国前に食品を食べたり、化粧品を使い切ったりして、購入した物品を国外へ持ち出せなくなった場合には、免税を受けられないことがあります。
リファンド方式では消費税相当額をどうやって返金する?
経営者
実際には、どのような流れで消費税相当額を返金するのでしょうか?
お客様が商品を購入した時点から教えてください。
税理士
主に次の4段階で進みます。
① 店舗で税込価格による販売
免税店が旅券等によって免税購入対象者であることを確認し、商品を消費税込みの価格で販売します。
このとき、購入記録情報を国税庁の免税販売管理システムへ遅滞なく送信します。
② 購入者が出国時に税関で確認を受ける
購入者は、購入日から90日以内の出国時に旅券等を提示し、税関で商品の国外持出し確認を受けます。
必要に応じて実際の商品を提示することになります。
③ 免税店が税関確認情報を取得・保存する
税関の確認結果は、国税庁の免税販売管理システムを通じて提供されます。
免税店は購入記録情報と税関確認情報を保存し、免税の要件を満たしていることを確認します。
④ 消費税相当額を返金する
免税店が購入者へ消費税相当額を返金します。
例えば、税抜10,000円、消費税1,000円の商品であれば、店頭では11,000円を受け取り、免税成立後に1,000円を返金するイメージです。
最終的な販売金額は10,000円になります。
なお、国税庁Q&A問57では、税関確認情報を取得する前に返金することも認められています。
ただし、先に返金した後、購入者が税関確認を受けなかった場合には免税が成立しません。
その場合でも店舗側には消費税の納税義務が生じるため、原則として税関確認後に返金する運用の方が明確です。
税関確認は購入日から90日以内!いつまでに出国すればよい?
経営者
購入した外国人観光客が日本に長期間滞在する場合はどうなるのでしょうか?
いつまでに税関確認を受ける必要がありますか?
税理士
新制度では、購入日の翌日から数えて90日目までに、出国時の税関確認を受ける必要があります。
例えば、2026年11月1日に購入した場合、確認期限は2027年1月30日となります。
購入者は出国時に、空港や港で旅券を提示し、所定の確認手続を行います。
税関が商品の検査を必要と判断した場合には、実際に商品を提示する必要があります。
また、商品を機内預けの手荷物に入れてしまうと、確認時に提示できない場合があります。
そのため、購入者には、原則として手荷物を預ける前に税関確認を済ませるよう案内する必要があります。
購入した商品の一部を持ち出さなかった場合
経営者
例えば、同じ日に購入した3点の商品のうち、1点だけ日本国内で消費してしまった場合はどうなりますか?
税理士
ここは重要な注意点です。
税関による確認は、原則として購入記録情報の単位で行われます。
例えば、1回の会計で商品A・B・Cを購入し、それらが1件の購入記録情報になっている場合を考えます。
出国時にAとBは所持しているものの、Cを国内で消費してしまった場合には、その購入記録情報全体について確認を受けられません。
したがって、AとBを国外へ持ち出す場合でも、A・B・Cすべてについて免税を受けられないことになります。
一方、別の店舗で購入して別の購入記録情報になっている取引については、それぞれの確認結果に応じて判断します。
購入者に対して、購入した商品を出国まで適切に保管するよう説明しておくことが重要です。
免税店が保存しなければならないデータは?
経営者
税関確認を受ければ、自動的に当店の売上を免税にしてよいのでしょうか?
税理士
いいえ。免税店側でも、必要な情報を取得・保存する必要があります。
具体的には、主に次の2種類の情報です。
① 購入記録情報
- 購入者の旅券等に関する情報
- 免税店の名称・所在地・識別符号等
- 商品の販売年月日
- 商品名、数量、税抜価額
- 軽減税率の対象となる物品かどうか
- 税抜単価100万円以上の商品については、商品を特定できる詳細情報
② 税関確認情報
税関が購入対象物品の国外持出しを確認したことを示す情報です。
免税店は、国税庁の免税販売管理システムから取得するか、承認送受信事業者を通じて提供を受けます。
これらを所定の方法で保存することが免税適用の要件になります。
保存期間は原則として、販売した日の属する課税期間の末日の翌日から2か月を経過した日を起点に7年間です。
電子データによる保存のほか、所定の方法で出力した書面による保存も認められています。
ただし、電子データで保存する場合には、電子帳簿保存法関係の保存要件にも注意が必要です。
「税関確認済」と「免税不可」はどう違う?
経営者
システムから税関確認の結果が返ってくるとのことですが、確認結果が取得できなければ、すべて免税不可として処理すればよいのでしょうか?
税理士
いいえ。確認結果がまだ取得できていない状態と、免税不可が確定した状態は区別する必要があります。
国税庁のシステムで提供される税関確認結果には、主に次の区分があります。
- 税関確認済:購入日から90日以内に商品の持出し確認を受けた取引
- 免税不可:持出しが確認できなかったことや、90日以内に確認を受けられなかったことが確定した取引
一方、照会した時点で確認結果が0件だったとしても、それだけで免税不可が確定したわけではありません。
まだ購入者が出国していないことなども考えられます。
したがって、店舗側では、税関確認済、免税不可、確認待ちの取引を区別して管理する必要があります。
免税店では販売時に課税売上として計上する?
経営者
ここから会計処理について教えてください。
新制度では、外国人観光客に販売した商品も、最初は課税売上として計上するのでしょうか?
税理士
はい。税抜経理方式の場合、販売時点では原則として課税売上として処理します。
そして、税関確認情報を取得・保存して免税の要件を満たした後に、免税売上へ振り替えます。
例えば、税抜10,000円、消費税10%の1,000円、税込11,000円の商品を現金で販売する場合を考えましょう。
販売時点では、次のように仕訳します。
販売時の仕訳
- 借方:現金 11,000円
- 貸方:売上高(課税10%) 10,000円
- 貸方:仮受消費税等 1,000円
その後、税関確認情報を取得・保存した時点で、課税売上を免税売上へ振り替えます。
税関確認情報保存時の仕訳
- 借方:売上高(課税10%) 10,000円
- 借方:仮受消費税等 1,000円
- 貸方:売上高(免税) 10,000円
- 貸方:未払金(返金債務) 1,000円
そして、実際に購入者へ1,000円を返金した場合には、次のように処理します。
返金時の仕訳
- 借方:未払金(返金債務) 1,000円
- 貸方:普通預金 1,000円
これにより、最終的には免税売上10,000円となり、仮受消費税等も返金債務も残りません。
これは国税庁のリファンド方式Q&A問54で示されている仕訳例に沿ったものです。
免税売上への振替は毎回行わなければならない?
経営者
外国人観光客の利用が多い店舗だと、税関確認の情報が届くたびに仕訳するのは大変そうです。
毎回個別に処理しなければならないのでしょうか?
税理士
必ずしもそうではありません。
国税庁Q&A問54では、税関確認情報の取得の都度、個別に振替処理を行う方法のほか、月次など一定のタイミングでまとめて振替処理を行うことも認めています。
例えば、1か月間に税関確認情報を取得・保存した取引を集計し、月末にまとめて課税売上から免税売上へ振り替える方法です。
ただし、月次で一括処理する場合でも、どの購入記録情報について税関確認が完了したのかを追跡できる必要があります。
また、振替処理前に返金を済ませている取引があれば、その金額を仮払金等で管理し、月次の振替時に精算する方法もあります。
一括処理が認められることと、個々の取引の確認・管理を省略してよいことは別問題です。
税込経理の場合はどのように仕訳する?
経営者
当店は税込経理を採用しています。
先ほどのように、仮受消費税等を使わない場合はどうすればよいでしょうか?
税理士
税込経理方式の場合は、販売時に税込11,000円を売上として計上します。
例えば、次のような処理が考えられます。
販売時
- 借方:現金 11,000円
- 貸方:売上高(課税10%) 11,000円
免税成立時
- 借方:売上高(課税10%) 11,000円
- 貸方:売上高(免税) 10,000円
- 貸方:未払金(返金債務) 1,000円
返金時
- 借方:未払金(返金債務) 1,000円
- 貸方:普通預金 1,000円
この例では、免税売上を10,000円として計上し、消費税相当額1,000円を返金債務として区分しています。
重要なのは、税込経理でも、消費税申告に必要な課税売上・免税売上の区分を正確に管理することです。
なお、消費税の確定納付額の処理は、税込経理では原則として租税公課に計上する方法となります。
一方、税抜経理では仮受・仮払消費税等を精算します。
税関確認を受けられなかった場合の消費税は?
経営者
外国人観光客が税関確認を忘れた場合はどうなるのでしょうか?
その場合、店舗側ではどのように処理すればよいですか?
税理士
税関確認を受けず、免税の要件を満たさなかった場合には、原則として免税は成立しません。
そのため、販売時に計上した課税売上をそのまま維持します。
例えば、税込11,000円の商品であれば、税抜売上10,000円、消費税1,000円という課税売上のままです。
免税売上への振替処理は行いません。
また、税関確認情報を取得・保存できない取引については、原則として免税販売として消費税申告に含めることはできません。
これは購入者が実際に国外へ商品を持ち出したとしても、所定の税関確認情報を保存できない場合には問題になる点です。
税関確認が済んでいても返金できなかった場合は?
経営者
お客様が出国時に税関確認を受けたものの、登録された銀行口座に誤りがあり、返金できなかった場合はどうなりますか?
返金できなかった以上、免税は取り消されるのでしょうか?
税理士
いいえ。
税関確認情報を取得・保存して免税の要件を満たしていれば、購入者に実際の返金ができなかったとしても、免税の適用を受けることができます。
これは国税庁Q&A問59で明示されている取扱いです。
ただし、ここでは消費税の免税が成立することと、購入者に対する返金義務がなくなることを区別する必要があります。
例えば、口座番号の誤りで送金できなかったとしても、購入者に対する返金義務が残っているのであれば、会計上は返金債務を引き続き管理します。
単に送金できなかったという理由だけで、その金額を店舗の利益にすることはできません。
未返金額が雑益になるのはいつ?
経営者
では、返金できないまま長期間経過した場合はどうなるのでしょうか?
返金予定だった金額は、ずっと未払金として残しておかなければならないのですか?
税理士
ここでは、購入者との契約内容が重要になります。
国税庁Q&A問59では、購入者側の事情でやむを得ず返金できず、当事者間の契約により返金不要となった消費税相当額については、不課税の雑益として処理するとされています。
例えば、税関確認後に購入者の口座情報が間違っていたため返金できず、あらかじめ合意した返金期限を経過して返金義務が消滅した場合です。
この場合、返金義務が消滅した時点で、未払金を雑益へ振り替える処理が考えられます。
返金義務が消滅した時点の仕訳例
- 借方:未払金(返金債務) 1,000円
- 貸方:雑益(不課税) 1,000円
この1,000円は、消費税の課税売上にはなりません。
一方、法人税または所得税の所得計算上は、原則として収益になります。
ただし、税法上「90日経過したら雑益にする」などの一律の期限が決められているわけではありません。
90日という期限は、あくまで税関確認を受けるための期限です。
未返金額の雑益計上時期は、返金契約や返金請求権の消滅時期などを確認して判断します。
経営者
返金期限については、店舗側で決めておいた方がよいのでしょうか?
税理士
そうですね。
ただし、店舗側が一方的に任意の日数を決めれば、その時点で必ず返金義務が消滅するわけではありません。
国税庁Q&Aでも、返金に関するトラブルを避けるため、免税販売手続の際に返金申請期限等を案内し、あらかじめ購入者と合意しておく方法が示されています。
例えば、返金方法の登録や返金申請が一定期間内に行われなかった場合の取扱いを、販売時に明確にしておく方法です。
実際には、契約条件が適切かどうかという法的な問題も関係するため、返金規約を整備しておくことが重要です。
決算期をまたいで免税が成立したらどうする?
経営者
2026年12月に外国人観光客が商品を購入し、2027年1月に出国して税関確認を受けた場合はどうなるのでしょうか?
2026年分の消費税申告では、まだ課税売上として処理する必要がありますか?
税理士
ここは新制度で特に重要になる論点です。
例えば、2026年12月決算の法人や、暦年課税の個人事業主について、次のようなケースを考えます。
- 2026年12月:税込11,000円で商品を販売
- 2026年12月31日:課税期間終了
- 2027年1月:購入者が出国し、税関確認を受ける
- 2027年1月:店舗が税関確認情報を取得・保存
この場合、2026年の課税期間末日までに税関確認情報を取得していません。
したがって、原則として2026年分では課税売上として処理することになります。
一方、翌課税期間の2027年に税関確認情報を取得・保存した場合には、所定の継続的な処理を行っていることを条件として、2027年分で免税売上への振替と消費税申告の調整を行うことが認められています。
これは国税庁Q&A問55と、消費税法基本通達8-3-4に示されている取扱いです。
翌課税期間で行う2つの消費税申告調整方法
経営者
2026年に課税売上として消費税を申告してしまった場合、2027年にはどのように調整するのですか?
税理士
国税庁Q&A問55では、主に次の2つの方法が示されています。
方法① 売上げに係る対価の返還等として処理する方法
翌課税期間に、前年の課税売上に対応する消費税額について、売上げに係る対価の返還等があったものとして調整する方法です。
方法② 翌課税期間の課税売上高から控除する方法
翌課税期間の課税売上高の合計額から、前年に課税売上として処理した金額を控除する方法です。
いずれも、翌課税期間で税関確認情報を取得・保存し、継続して所定の経理処理を行っている場合の取扱いです。
また、消費税申告では、免税売上の計上と、前年分の課税売上に対応する税額の調整を適切に反映する必要があります。
例えば、前年の課税売上を翌年に免税売上へ振り替えた場合には、翌年の消費税申告で同じ売上について二重に消費税を負担しないよう調整します。
なお、この取扱いで売上げに係る対価の返還等として処理する場合でも、適格返還請求書、いわゆる返還インボイスの交付は必要ありません。
期をまたぐ取引については、会計帳簿の振替と消費税申告上の調整を必ず対応させることが重要です。
2026年11月からの免税販売はインボイスの発行が必要?
経営者
新制度では店頭で消費税込みの価格で販売するので、外国人観光客にもインボイスを発行する必要があるのでしょうか?
税理士
一般的には、外国人旅行者等への免税対象物品の販売について、インボイスの交付義務は生じないものと考えられます。
インボイスの交付義務は、原則として国内で課税資産の譲渡等を行った場合に、課税事業者である取引先から交付を求められたときに生じるものだからです。
ただし、免税店が通常のレシートと同様にインボイスや簡易インボイスを交付しても差し支えありません。
また、いったんインボイスを交付した後に税関確認情報を取得し、その取引が免税になった場合でも、原則として交付済みのインボイスを訂正するなどの処理は求められません。
この取扱いは国税庁Q&A問56で示されています。
返金代行事業者を利用してもよい?手数料の消費税は?
経営者
外国人観光客が帰国した後、海外口座などへ個別に返金するのは大変そうです。
返金を専門業者へ委託することはできますか?
税理士
はい。返金手続を外部事業者へ委託することも可能です。
国税庁の案内では、例えば銀行振込、クレジットカード送金、アプリ送金、出国港内での現金返金などが考えられています。
また、制度上の情報送受信を行う承認送受信事業者と、返金代行を行う事業者の役割は区別する必要があります。
返金だけを受託する事業者が、必ずしも消費税法上の承認送受信事業者でなければならないわけではありません。
ただし、実際に送金を行う事業者には、資金決済法などの関係法令への対応が必要になる場合があります。
免税店側では、返金代行事業者との契約内容や送金方法を確認しておきましょう。
経営者
返金代行業者に支払う手数料は、通常の支払手数料として処理してよいのでしょうか?
税理士
基本的には、返金代行に係る費用として支払手数料等に計上することが考えられます。
ただし、消費税区分は、その手数料がどのような役務の対価なのかによって判断します。
例えば、国内事業者が提供する課税対象の返金処理サービスであれば、原則として課税仕入れとなる可能性があります。
一方、金銭債権の譲渡や海外で提供される役務など、取引の性質によって課税・非課税・不課税の判断が異なる場合があります。
また、返金代行手数料を免税店側が負担するのか、購入者側が負担するのかについても、契約条件を確認する必要があります。
例えば、消費税相当額1,000円を返金する取引で、代行手数料220円を店舗側が負担する場合は、返金額1,000円と代行手数料220円を区分して管理します。
実際に課税仕入れに該当する場合には、所定の帳簿・インボイス保存要件にも注意が必要です。
リファンド方式に移行する免税店は何を準備すればよい?
経営者
2026年11月1日から新制度が始まるに当たり、店舗側ではどのような準備が必要でしょうか?
税理士
主に、販売システム、返金方法、税務処理の3つを整理する必要があります。
具体的には、次のような事項です。
- ① 免税店の許可:新制度でも有効な許可を受けているか確認する
- ② POS・レジ:外国人旅行者等への販売を税込価格で処理できるようにする
- ③ 購入記録情報:国税庁システムへ所定の情報を遅滞なく送信できるようにする
- ④ 税関確認結果:「税関確認済」「免税不可」「確認待ち」を区分して管理する
- ⑤ 返金処理:返金方法、返金先、手数料、返金期限等を定める
- ⑥ 会計処理:課税売上から免税売上への振替と、返金債務を管理する
- ⑦ 決算・申告:課税期間をまたぐ取引を管理し、消費税申告に正しく反映する
- ⑧ 証憑保存:購入記録情報、税関確認情報、返金履歴などを対応付けて保存する
特に、購入記録情報は、原則として免税販売手続の都度、即時に国税庁システムへ送信する必要があります。
一日分をまとめて送信するような方法では、遅滞なく提供するという要件を満たしません。
また、税関確認情報を取得した取引について、販売時点の課税売上と後日の免税売上への振替が重複しないようにすることも重要です。
現在の免税店許可はそのまま使える?
経営者
当店は以前から免税販売を行っています。
2026年11月1日から新しく許可を取り直す必要があるのでしょうか?
税理士
既存の免税店については、一定の経過措置があります。
例えば、従来の免税販売手続の電子化に対応している一般型・手続委託型輸出物品販売場については、所定の条件を満たせば、新制度における免税店の許可を受けたものとみなされます。
一方、電子化に対応していない免税店については、2026年10月31日をもって許可の効力を失う場合があります。
そのため、すべての既存店が無条件に新制度へ移行できるわけではありません。
現在の許可状況と電子化対応の状況を確認してください。
また、2026年10月31日までに販売した取引には原則として旧制度、11月1日以後の販売には原則としてリファンド方式が適用されます。
なお、制度の適用時期は基本的に商品の引渡日で判定します。
したがって、販売日と出国日を混同しないことも重要です。
免税売上が増えると仕入消費税の還付を受けられる?
経営者
外国人観光客向けの販売が増えて、免税売上が大きくなった場合、仕入れにかかった消費税の還付を受けることはできますか?
税理士
一定の条件を満たせば可能です。
輸出物品販売場制度による免税売上は、国内における課税資産の譲渡について消費税を免除するものです。
そのため、単なる非課税売上とは異なり、仕入税額控除や課税売上割合の計算においても、その性質を踏まえて取り扱います。
例えば、国内で商品を仕入れた際に消費税を支払い、その商品を免税販売した場合、一般課税では所定の要件を満たせば仕入れに係る消費税額を控除できます。
その結果、仕入税額控除額が売上に係る消費税額を上回れば、消費税の還付が生じる可能性があります。
ただし、簡易課税制度を適用している場合には、実際の仕入消費税額を積み上げて控除する方法ではありません。
また、免税売上であることを証明する購入記録情報・税関確認情報を適切に保存していない場合には、免税の適用自体が認められない可能性があります。
新制度では、免税店の売上区分と情報保存がこれまで以上に重要になります。
まとめ:リファンド方式では税関確認と売上・返金の管理が重要
経営者
新制度では、外国人観光客に消費税込みで販売し、その後の税関確認結果によって免税売上へ切り替えるのですね。
会計処理も、これまでより複雑になりそうです。
税理士
そうですね。
特に免税店側では、販売時に課税売上として処理したものを、税関確認情報に基づいて免税売上へ振り替える仕組みが必要になります。
今回の重要なポイントは次のとおりです。
- 2026年11月1日から免税販売制度がリファンド方式へ移行する
- 購入時にはいったん税込価格で販売する
- 購入日から90日以内の出国時に税関確認を受ける必要がある
- 免税店は購入記録情報と税関確認情報を取得・保存する必要がある
- 税関確認情報の保存後、課税売上を免税売上へ振り替える
- 免税成立後に返金できなくても、所定の保存要件を満たせば免税の適用を受けられる
- 返金義務が契約上消滅した未返金額は、不課税の雑益として処理する
- 販売と税関確認が異なる課税期間に属する場合、翌課税期間での申告調整が必要になることがある
- 返金代行を利用する場合には、返金額と手数料を区分して経理する
特に「免税が成立したか」「返金が完了したか」「返金義務が残っているか」は別々に管理する必要があります。
新制度への移行前に、販売システム、返金規約、会計処理、消費税申告の運用を整理しておくことが重要ですね。
町田・相模原で免税店の消費税申告やリファンド方式への対応にお困りの方へ
2026年11月1日からのリファンド方式では、免税販売に係る購入記録情報・税関確認情報の保存だけでなく、課税売上から免税売上への振替、返金債務の管理、決算期をまたぐ消費税申告など、経理・税務上の対応も必要になります。
特に、返金できなかった消費税相当額の取扱いや、翌課税期間で免税が成立した取引の申告調整は、適切な処理を行うことが重要です。
町田・相模原で、免税販売制度のリファンド方式、免税店の消費税申告、返金額の会計処理、輸出免税などにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- 2026年11月1日から、輸出物品販売場制度はリファンド方式へ移行する。
- 店頭では税込価格で販売し、税関確認後に消費税相当額を返金する仕組みに変わる。
- 購入日から90日以内に出国時の税関確認を受ける必要がある。
- 一般物品・消耗品の区分、消耗品50万円上限、特殊包装義務が廃止される。
- 税抜5,000円以上の購入下限額は引き続き適用される。
- 購入記録情報を遅滞なく国税庁システムへ送信し、税関確認情報とともに保存することが免税適用の要件。
- 税関確認ができなかった取引は、原則として課税売上のまま処理する。
- 免税成立後の消費税相当額は、購入者に対する返金債務として管理する。
- 返金できなくても、税関確認情報を保存していれば免税の適用を受けられる。
- 契約上返金義務が消滅した未返金額は、不課税の雑益として処理する。
- 月次など一定のタイミングで課税売上から免税売上への一括振替処理を行うことも認められる。
- 販売と税関確認が異なる課税期間に属する場合、国税庁Q&A問55に従って消費税申告の調整を行う。
主な根拠
- 消費税法8条《輸出物品販売場における輸出物品の譲渡に係る免税》|e-Gov法令検索
- 消費税法38条1項《売上げに係る対価の返還等をした場合の消費税額の控除》|e-Gov法令検索
- 輸出物品販売場制度のリファンド方式への見直し《2026年11月1日施行》|国税庁
- リファンド方式Q&A問54《課税売上げから免税売上げへの振替方法》|国税庁
- リファンド方式Q&A問55《異なる課税期間に税関確認情報を保存した場合》|国税庁
- リファンド方式Q&A問56《販売時の適格請求書の交付》|国税庁
- リファンド方式Q&A問57《消費税相当額の返金手続》|国税庁
- リファンド方式Q&A問59《税関確認後に返金できなかった場合の不課税雑益》|国税庁
- リファンド方式Q&A問31《購入記録情報・税関確認情報の7年間保存》|国税庁
- リファンド方式Q&A問36・37《90日以内の税関確認と確認単位》|国税庁
- 令和7年4月1日付消費税法基本通達改正・別紙2《8-3-1・8-3-3・8-3-4》|国税庁
- リファンド方式《税関確認結果の区分・取得方法》FAQ|国税庁
- 輸出物品販売場制度リファンド方式パンフレット《既存免税店の許可移行・電子化対応》|国税庁
関連記事
- 輸出免税とは?海外取引の消費税・還付・証明書類を税理士が解説
- ネットショップ・EC業の税務を税理士が解説|在庫・消費税・税務調査の注意点
- 決済手数料の消費税は課税?非課税?PayPay・Stripe・Square・Airペイを税理士が解説
※本記事は2026年10月28日時点の法令・国税庁公表資料に基づく一般的な解説です。リファンド方式は2026年11月1日から施行されます。実際の消費税申告・会計処理については、免税店の許可状況、税関確認情報の保存時期、消費税の課税方式、税込・税抜経理、返金約款、返金代行契約等に応じて個別に確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説
- 所得税2026年11月1日住宅取得資金の贈与税非課税は2026年末まで?1,000万円要件を税理士が解説