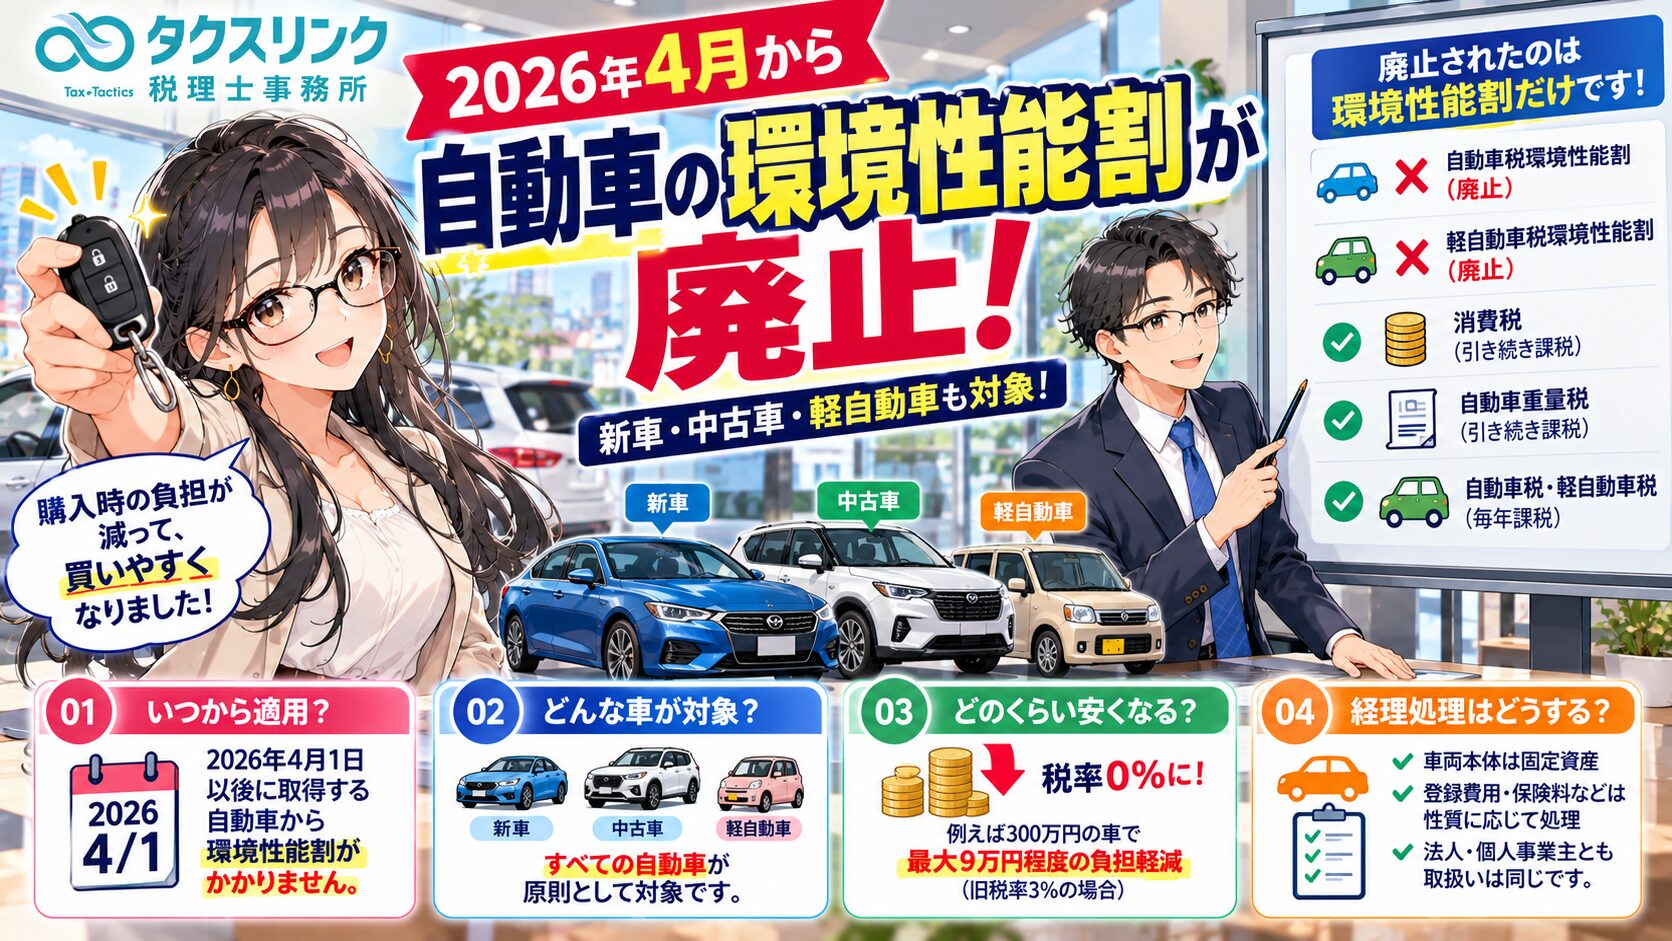
2026年4月1日から、自動車を購入するときに課されていた「自動車税環境性能割」と「軽自動車税環境性能割」が廃止されました。
これまで環境性能割は、自動車の燃費性能などに応じて、新車・中古車の取得時に課税されていた地方税です。
2026年度税制改正によって、2026年3月31日をもって廃止され、4月1日以後に取得する自動車には原則として課税されなくなりました。
ただし、廃止されたのは環境性能割であって、自動車重量税、毎年の自動車税・軽自動車税、自動車購入時の消費税まで廃止されたわけではありません。
また、事業用の自動車を購入した場合、車両本体価格や購入時の諸費用をすべて一括して必要経費にできるわけでもありません。
車両本体や一定の付属費用は固定資産として計上し、自動車税・登録費用・保険料・リサイクル預託金などは、それぞれの性質に応じて経理処理する必要があります。
今回は、環境性能割の廃止と新車・中古車への影響、2026年4月前後の税額比較、自動車重量税・自動車税・消費税の違い、購入時の諸費用の仕訳、固定資産の取得価額、減価償却、法人と個人事業主の取扱いまで詳しく解説します。
2026年4月から自動車の環境性能割が廃止された?

経営者
2026年中に事業用の自動車を購入する予定です。
2026年4月から自動車の環境性能割が廃止されたと聞きました。
これは本当でしょうか?

税理士
はい。本当です。
2026年度税制改正により、2026年3月31日をもって、次の2つの税金が廃止されました。
- 自動車税環境性能割
- 軽自動車税環境性能割
今回の改正は、令和8年法律第2号「地方税法等の一部を改正する法律」によって実施されたものです。
2026年4月1日以後に取得した自動車については、原則として環境性能割がかからなくなりました。
環境性能割は、自動車を取得したときに一度だけ課税される税金でした。
例えば、従来3%の環境性能割がかかる自動車であれば、税務上の課税標準額が300万円の場合、9万円の税金が発生していました。
今回の廃止によって、この9万円が不要になったということです。
ただし、環境性能割以外の自動車関係税は引き続き残っています。
環境性能割の廃止は新車・中古車・軽自動車すべてが対象?
経営者
新車を購入する場合だけでなく、中古車を購入する場合も環境性能割はかからなくなるのでしょうか?
軽自動車についても教えてください。
税理士
はい。新車・中古車・軽自動車のいずれも、原則として今回の廃止の対象になります。
具体的には、次のような自動車です。
- 新車の普通乗用車
- 中古の普通乗用車
- 新車の軽自動車
- 中古の軽自動車
- 一定の貨物自動車など、従来環境性能割の課税対象だった自動車
また、購入者が法人か個人事業主か、あるいは一般の個人かによって、環境性能割の廃止の適用が異なるわけではありません。
事業用として取得する場合も、自家用として取得する場合も同様です。
ただし、2026年3月31日以前の取得については、従来の環境性能割の規定が適用される場合があります。
また、旧制度でも車種や取得価額等によって非課税となるものがありました。
したがって、従来から環境性能割が0円だった車両については、今回の廃止による直接的な税額軽減はありません。
2026年3月に契約して4月に納車された場合は?
経営者
2026年3月に自動車の購入契約を締結し、実際の納車が4月になった場合も、環境性能割はかからないのでしょうか?
税理士
今回の改正では、契約日だけで判断するわけではありません。
令和8年法律第2号の附則第10条第2項では、2026年4月1日の施行日前の自動車取得に対する環境性能割については、従前の例によることが定められています。
軽自動車についても、附則第15条第2項に同様の経過措置があります。
したがって、重要なのは、実際にいつ自動車を取得したかという点です。
例えば、次のようになります。
ケース①
- 購入契約:2026年3月15日
- 自動車の取得:2026年4月10日
- 環境性能割:原則として課税なし
ケース②
- 購入契約:2026年3月15日
- 自動車の取得:2026年3月28日
- 環境性能割:旧制度で判定
実務上、販売店を通じて自動車を取得する場合には、新規登録や移転登録の時期も重要な確認事項になります。
ただし、税法上の取得時期と契約日・納車日・登録日が必ず一致するとは限りません。
そのため、3月と4月をまたぐ取引については、車両の取得日、登録日、売買契約の内容などを確認する必要があります。
なお、ローン購入で売主が所有権を留保している場合には、従来の環境性能割において買主を取得者とみなす取扱いがありました。
したがって、ローンの完済日を取得日と考えるわけではありません。
環境性能割の廃止で購入時の税金はいくら安くなった?
経営者
環境性能割がなくなったことで、実際にどのくらい購入時の負担が減ったのでしょうか?
税理士
改正前の環境性能割は、車両の種類や燃費性能等に応じて税率が設定されていました。
2026年3月31日までの一般的な自家用車については、次の範囲で課税されていました。
- 登録車:0%から3%
- 軽自動車:0%から2%
例えば、同じ課税標準額の車を購入した場合、次のようになります。
① 普通乗用車・旧税率3%
- 旧制度の課税標準額:300万円
- 改正前の環境性能割:90,000円
- 改正後の環境性能割:0円
- 軽減額:90,000円
② 普通乗用車・旧税率1%
- 旧制度の課税標準額:300万円
- 改正前の環境性能割:30,000円
- 改正後の環境性能割:0円
- 軽減額:30,000円
③ 中古普通乗用車・旧税率2%
- 旧制度の課税標準額:100万円
- 改正前の環境性能割:20,000円
- 改正後の環境性能割:0円
- 軽減額:20,000円
④ 軽自動車・旧税率2%
- 旧制度の課税標準額:150万円
- 改正前の環境性能割:30,000円
- 改正後の環境性能割:0円
- 軽減額:30,000円
ただし、これらは説明用に、旧制度の課税標準額と税率を仮定した計算例です。
特に中古車の場合、環境性能割の旧課税標準額は、実際の売買価格そのものとは限りません。
旧制度では車両の評価額や経過年数に応じた残価率などによって計算される場合がありました。
そのため、中古車を100万円で購入したからといって、必ず100万円に旧税率を掛けて計算するわけではありません。
普通車300万円の購入費用を改正前後で比較
経営者
税抜300万円の新車を購入する場合、消費税も含めて比較してもらえますか?
税理士
例えば、税抜300万円の車両について、改正前は環境性能割3%、課税標準額も300万円だったと仮定します。
改正前の購入費用
- 車両本体価格:3,000,000円
- 消費税等10%:300,000円
- 環境性能割3%:90,000円
- 合計:3,390,000円
改正後の購入費用
- 車両本体価格:3,000,000円
- 消費税等10%:300,000円
- 環境性能割:0円
- 合計:3,300,000円
この例では90,000円の負担軽減になります。
なお、この比較には自動車重量税、自動車税、自賠責保険料、登録諸費用などを含めていません。
また、旧制度で環境性能割の非課税対象だった車両については、このような差額は生じません。
今回の廃止による軽減額は、改正前に適用されていた環境性能割の税率や課税標準額によって異なります。
環境性能割が廃止されても残る自動車関係の税金は?
経営者
環境性能割がなくなったことで、購入時の税金は消費税だけになったのでしょうか?
自動車重量税や自動車税との違いがよく分かりません。
税理士
環境性能割が廃止された後も、複数の自動車関係税が残っています。
主な税金を整理しましょう。
① 自動車重量税
自動車の新規検査や車検の際などに課される国税です。
車両重量、用途、経過年数、車検の有効期間などによって税額が異なります。
② 自動車税
普通自動車などの所有者に対して、原則として毎年4月1日を基準に課税される都道府県税です。
乗用車の場合、排気量や新規登録時期などによって年税額が異なります。
③ 軽自動車税
軽自動車などの所有者に対して、原則として毎年4月1日を基準に課税される市区町村税です。
車両の種類、新規検査からの経過年数、グリーン化特例などによって税額が変わります。
④ 消費税
自動車販売店から新車・中古車を購入する場合など、通常の国内課税取引には原則として10%の消費税がかかります。
このように、今回廃止された環境性能割は、取得時に課されていた地方税です。
重量税や毎年の自動車税・軽自動車税、消費税とは別の税金になります。
なお、今回の廃止に伴い、従来の「自動車税種別割」は「自動車税」、「軽自動車税種別割」は「軽自動車税」へと名称が変更されました。
自動車税・軽自動車税は毎年いくらかかる?
経営者
毎年支払う自動車税や軽自動車税について、具体的な金額を教えてください。
税理士
例えば、2019年10月1日以後に初回新規登録された一般的な自家用乗用車の場合、排気量1,500cc超2,000cc以下の自動車税は年額36,000円です。
また、2015年4月1日以後に最初の新規検査を受けた一般的な四輪自家用乗用の軽自動車では、軽自動車税の標準税額は年額10,800円です。
ただし、次のような条件で税額が変わる場合があります。
- 車両の排気量
- 営業用・自家用の区分
- 初回新規登録または新規検査の時期
- 環境性能によるグリーン化特例
- 新車登録から一定年数が経過した車両への重課
なお、2026年4月以後の新規登録についても、普通自動車では登録月に応じた月割課税が生じる場合があります。
一方、軽自動車税には原則として月割課税がありません。
例えば、4月2日に新たに取得・登録した軽自動車について、その年度の4月1日時点で課税対象となる所有者に該当しない場合には、その年度の軽自動車税は原則として課税されません。
ただし、翌年度以降は4月1日時点の所有状況に応じて課税されます。
環境性能割が廃止されたことと、毎年の自動車税・軽自動車税の課税がなくなったことは別です。
2026年5月から自動車重量税のエコカー減税も変わった?
経営者
環境性能割は廃止された一方で、エコカー減税は続いているのでしょうか?
2026年5月にも制度が変わったと聞きました。
税理士
はい。自動車重量税のエコカー減税は引き続き適用されています。
2026年度税制改正では、自動車重量税のエコカー減税について、適用期限が2028年4月30日まで延長されました。
ただし、燃費性能等の要件も見直されています。
例えば、2026年5月1日から2027年4月30日までに新車新規登録等を行う一定の乗用車については、2030年度燃費基準の達成度などに応じて、次のような軽減区分があります。
- 所定の電気自動車等:免税
- 2030年度燃費基準125%達成:免税
- 2030年度燃費基準105%達成:免税
- 2030年度燃費基準100%達成:75%軽減
- 2030年度燃費基準95%達成:50%軽減
- 2030年度燃費基準80%達成:25%軽減
ただし、排出ガス性能などの適用要件もあり、上記の達成率だけで最終的な税額が決まるわけではありません。
また、2027年5月1日からは燃費要件がさらに見直されます。
2026年4月の環境性能割廃止と、2026年5月のエコカー減税見直しは別の制度変更です。
そのため、車両購入時には環境性能割が0円になっていることを確認するとともに、自動車重量税の軽減対象かどうかを車種別に確認する必要があります。
中古車を購入した場合の消費税はどうなる?
経営者
中古車は既に一度購入された車なので、消費税はかからないのでしょうか?
また、環境性能割がなくなったことで、中古車の消費税にも影響がありますか?
税理士
中古車であっても、自動車販売店などの事業者から購入する場合には、原則として10%の消費税がかかります。
例えば、税抜100万円の中古車を販売店から購入する場合です。
- 中古車本体価格:1,000,000円
- 消費税等10%:100,000円
- 合計:1,100,000円
今回の環境性能割の廃止によって、この消費税10%がなくなるわけではありません。
一方、一般の個人が私生活で使用していた自家用車を売却する場合、その売却は通常、事業として行う資産の譲渡ではないため、消費税の課税対象になりません。
したがって、中古車の購入先が自動車販売店なのか、一般個人なのかによって消費税の取扱いが異なります。
ただし、個人事業主が事業用の車両を売却する場合には、事業に付随する資産の譲渡として消費税が課されることがあります。
また、買主側で仕入税額控除を受けるためには、原則としてインボイス等の保存要件を満たす必要があります。
特に、インボイス未登録の個人などから中古車を取得した場合には、仕入税額控除の経過措置や適用要件を確認する必要があります。
中古車だから消費税がかからない、あるいは環境性能割が廃止されたので消費税まで不要になるという理解は誤りです。
事業用自動車を購入したら全額経費にできる?
経営者
事業用に300万円の車を購入した場合、購入代金の全額をその年の経費にできるのでしょうか?
税理士
原則としてできません。
事業用の自動車は、通常、減価償却資産に該当します。
そのため、購入代金を一度に全額費用として計上するのではなく、固定資産の「車両運搬具」として計上します。
そのうえで、税法上の耐用年数や償却方法に従って、減価償却費として損金または必要経費に算入します。
例えば、税抜300万円の車両を購入して税抜経理を採用している場合、原則として車両本体の300万円を固定資産に計上します。
ただし、購入時に支払った一定の付属費用も取得価額に含める必要があります。
一方、自動車税や自動車重量税、一定の登録費用などは、車両本体の取得価額に含めず、個別に費用処理できる場合があります。
そのため、販売店の請求書に記載された総額を、すべて一つの勘定科目で処理しないことが重要です。
自動車の固定資産取得価額には何を含める?
経営者
車両本体価格以外に、オプション代や納車費用なども支払っています。
どこまで固定資産の取得価額に含める必要がありますか?
税理士
法人については法人税法施行令第54条第1項第1号、個人事業主については所得税法施行令第126条第1項第1号に、購入した減価償却資産の取得価額に関する規定があります。
原則として、次の費用を取得価額に含めます。
- 車両本体の購入代金
- 車両購入時に装着するナビゲーション・ドライブレコーダー等の付属品
- 車両購入時のオプション装備費用
- 購入した車両を引き取るための運送費用
- 車両の購入手数料
- 車両を事業の用に供するために直接必要となる一定の費用
ただし、販売店の請求書に記載されている費用の名称だけで判断するわけではありません。
例えば、「納車費用」という名称であっても、実際には車両を販売店から事業所まで運送する費用なのか、登録手続の代行費用なのかによって取扱いが異なります。
また、「購入手数料」と「登録代行手数料」は同じものではありません。
車両の購入そのものに必要な手数料は、原則として取得価額に算入します。
一方、登記・登録に関する一定の費用は、取得価額に算入しない処理が認められます。
固定資産の取得価額は、請求書の合計額ではなく、各費用の実質的な内容に基づいて計算する必要があります。
登録費用・車庫証明費用は購入時の経費にできる?
経営者
自動車を購入する際、登録代行費用や車庫証明代行費用を販売店に支払っています。
これらも固定資産に計上する必要がありますか?
税理士
登録に関する一定の費用については、取得価額に算入せず、費用処理することが認められています。
法人税基本通達7-3-3の2では、登録免許税その他登記・登録のために要する費用について、取得価額に算入しない取扱いが認められています。
また、個人事業主についても、所得税基本通達49-3などに基づき、業務に使用するために登録が必要な自動車については、登録免許税や登録費用を取得価額に算入しないことができます。
例えば、次のような費用です。
- 車両登録の法定費用
- 車庫証明に関する法定費用
- 登録代行手数料
- 車庫証明代行手数料
これらは、その性質や処理方法に応じて、租税公課や支払手数料などとして処理することが考えられます。
ただし、消費税区分は同じではありません。
例えば、行政機関に納める法定の税金や手数料と、自動車販売店が提供する登録代行サービスの報酬では、消費税の取扱いが異なります。
登録代行手数料は原則として課税取引ですが、行政機関に納める税金は消費税の課税対象外です。
また、行政機関の法定手数料には消費税非課税となるものもあります。
そのため、登録関係費用は、取得価額への算入の可否と消費税区分をそれぞれ判断する必要があります。
自動車税・自動車重量税・自賠責保険料はどう経理処理する?
経営者
車の購入時に自動車重量税や自賠責保険料も支払いました。
これらはどのように経理処理すればよいですか?
税理士
自動車重量税と自賠責保険料は、車両の購入代金とは分けて処理します。
① 自動車重量税
自動車重量税は国税です。
事業用の自動車に係るものであれば、通常は租税公課として費用処理します。
消費税の課税対象外です。
② 自動車税・軽自動車税
事業用車両に係る毎年の自動車税・軽自動車税も、原則として租税公課として処理します。
こちらも消費税の課税対象外です。
③ 自賠責保険料
自賠責保険料は損害保険料として処理します。
消費税については非課税取引です。
ただし、自賠責保険の契約期間が複数年にわたる場合には、前払費用の取扱いを検討する必要があります。
そのため、例えば複数年分の保険料を一度に支払った場合、契約期間に対応する費用を適切な年度に配分することが原則です。
一定の短期前払費用に関する取扱いの適用可否については、契約内容等に応じて判断します。
④ 任意自動車保険料
任意保険料も、原則として損害保険料として処理し、消費税は非課税です。
ただし、契約期間に応じた費用計上が必要になる場合があります。
このように、車両購入時に一緒に支払った税金や保険料でも、車両本体とは異なる処理になります。
自動車のリサイクル料金は全額経費にできる?
経営者
自動車を購入した際に、リサイクル料金も請求されました。
これは消耗品費や支払手数料として処理すればよいでしょうか?
税理士
リサイクル料金については、全額を購入時の費用として処理するわけではありません。
自動車リサイクル制度では、主に次の料金が含まれています。
- シュレッダーダスト料金
- エアバッグ類料金
- フロン類料金
- 情報管理料金
- 資金管理料金
このうち、シュレッダーダスト料金、エアバッグ類料金、フロン類料金、情報管理料金については、原則としてリサイクル預託金として資産計上します。
一方、資金管理料金は、支払時の費用として処理します。
例えば、次のようなリサイクル料金を支払った場合です。
- リサイクル預託金:12,000円
- 資金管理料金:330円(税込)
この場合、税抜経理なら次のような処理が考えられます。
- 預託金:12,000円
- 支払手数料:300円
- 仮払消費税等:30円
なお、リサイクル預託金は、車両本体の購入価額とは別の金銭資産です。
中古車を購入する際に預託済みのリサイクル料金相当額を支払う場合、その部分は金銭債権の譲渡として消費税非課税の取扱いになります。
したがって、リサイクル預託金を車両本体の課税仕入れと同じ区分で処理しないよう注意してください。
中古車の未経過自動車税相当額は租税公課になる?
経営者
中古車を購入したところ、請求書に「未経過自動車税相当額」という項目がありました。
自動車税なので、租税公課にしてよいのでしょうか?
税理士
ここは注意が必要です。
自動車販売店から中古車を購入する際に支払う「未経過自動車税相当額」は、購入者自身が地方公共団体へ納める自動車税とは性質が異なる場合があります。
例えば、売主が既に納めていた自動車税の未経過期間に対応する金額を、買主が売主へ精算金として支払う場合です。
この場合、買主が税務当局に納税しているわけではなく、売買契約に基づいて売主へ支払っている金額です。
そのため、実質的には車両の売買対価の一部として扱われる場合があります。
このような精算金が車両代金の一部に該当する場合には、固定資産の取得価額に算入するとともに、消費税についても車両代金と一体の課税取引として扱うことがあります。
したがって、請求書に「自動車税」と書いてあるからといって、必ず租税公課・消費税不課税で処理するわけではありません。
実際に地方公共団体へ納付する自動車税と、売主へ支払う未経過自動車税相当額は区別する必要があります。
車両購入時の取得価額を具体例で計算
経営者
実際の請求書にはさまざまな項目があるので、固定資産の取得価額と費用を具体例で整理していただけますか?
税理士
例えば、2026年4月以後に事業用の新車を購入し、次のような費用を支払ったとします。
税抜経理方式を採用する消費税課税事業者で、事業利用割合は100%、仕入税額控除の要件を満たすものと仮定します。
車両本体・購入関連費用
- 車両本体価格(税抜):3,000,000円
- 装着オプション(税抜):200,000円
- 車両の納車運送費(税抜):50,000円
- 登録代行手数料(税抜):30,000円
税金・保険料等
- 自動車重量税:36,900円
- 自賠責保険料:25,000円
- リサイクル預託金:12,000円
- 資金管理料金(税抜):300円
- 環境性能割:0円
ここで、登録代行手数料については取得価額に算入しない方法を採用するとします。
この場合、車両運搬具の取得価額は次のとおりです。
3,000,000円+200,000円+50,000円=3,250,000円
つまり、固定資産として計上する金額は325万円です。
一方、その他の費用については、例えば次のように処理します。
- 登録代行手数料:支払手数料30,000円
- 自動車重量税:租税公課36,900円
- 自賠責保険料:保険料または前払費用25,000円
- リサイクル預託金:預託金12,000円
- 資金管理料金:支払手数料300円
また、車両本体・オプション・納車運送費に係る消費税等32万5,000円は、税抜経理では原則として仮払消費税等で処理します。
登録代行手数料と資金管理料金に係る消費税も、所定の要件を満たせば仕入税額控除を検討できます。
なお、この例の自動車重量税や自賠責保険料は説明用の仮定額であり、実際の車種に対応する税額・保険料ではありません。
また、自賠責保険料については契約期間に応じた費用配分の要否を別途確認します。
税込経理と税抜経理で自動車の取得価額は変わる?
経営者
同じ自動車を購入しても、税込経理と税抜経理では固定資産の取得価額が異なるのでしょうか?
税理士
はい。異なります。
消費税の課税事業者については、原則として税込経理方式と税抜経理方式を選択できます。
例えば、税抜300万円、税込330万円の自動車を購入した場合です。
税込経理方式
- 車両の取得価額:3,300,000円
- 消費税30万円も車両の取得価額に含む
税抜経理方式
- 車両の取得価額:3,000,000円
- 仮払消費税等:300,000円
ただし、税抜経理でも、実際の仕入税額控除が制限される場合などは別途調整が必要になります。
また、個人事業主については、原則として選択した経理方式を取引全体に適用する必要があり、特定の車両だけ都合よく税込・税抜を変更できるわけではありません。
なお、消費税の免税事業者の場合は、原則として税込経理方式によって所得を計算します。
経理方式の違いは減価償却費の計算や、少額減価償却資産の取得価額判定などにも影響するため、固定資産を購入する前に確認しておくことが重要です。
事業用自動車を購入した場合の仕訳例
経営者
車を購入したときの仕訳は、どのようにすればよいでしょうか?
特に、環境性能割がなくなった後の仕訳を知りたいです。
税理士
例えば、2026年4月以後に税抜300万円の車両を購入し、消費税30万円を含めた330万円を普通預金から支払ったとします。
登録費用や保険料などは別途支払うものとします。
税抜経理方式の場合
借方
- 車両運搬具:3,000,000円
- 仮払消費税等:300,000円
貸方
- 普通預金:3,300,000円
税込経理方式の場合
借方
- 車両運搬具:3,300,000円
貸方
- 普通預金:3,300,000円
今回の改正によって環境性能割は廃止されましたので、2026年4月1日以後の取得について、環境性能割の仕訳は原則として発生しません。
一方、自動車重量税を36,900円支払った場合には、例えば次の仕訳になります。
借方
- 租税公課:36,900円
貸方
- 普通預金:36,900円
また、登録代行手数料が税込33,000円で、費用処理を選択した場合の税抜経理では、次のように処理できます。
借方
- 支払手数料:30,000円
- 仮払消費税等:3,000円
貸方
- 普通預金:33,000円
このように、車両購入に伴う支払いでも、固定資産、租税公課、支払手数料などに区分して仕訳する必要があります。
ローンで自動車を購入したら毎月の返済額を経費にできる?
経営者
自動車をローンで購入する予定です。
毎月5万円ずつ返済する場合、その5万円を毎月の経費として処理すればよいのでしょうか?
税理士
いいえ。通常の自動車購入ローンでは、ローン返済額のすべてが経費になるわけではありません。
まず、自動車を購入した際に、原則として車両の取得価額を固定資産として計上します。
そのうえで、借入金により購入した場合には、借入金の返済元本と利息を分けて処理します。
例えば、毎月の返済額5万円のうち、元本返済が4万5,000円、支払利息が5,000円だった場合です。
- 借入金の返済元本:45,000円
- 支払利息:5,000円
借入金の元本返済は、借入金という負債を減少させる処理であり、原則として費用にはなりません。
一方、事業に係る支払利息は、原則として費用になります。
また、車両本体については別途減価償却費を計上します。
ただし、購入前の借入金利息の取得価額算入や、割賦販売契約の利息部分の区分については、個別の取扱いがあります。
なお、通常のローン購入とリース契約では税務上の処理が異なる場合がありますので、契約書の内容を確認してください。
中古車を購入した場合の減価償却はどうなる?
経営者
新車ではなく中古車を購入する場合、減価償却の年数は短くなるのでしょうか?
税理士
中古車については、一定の要件を満たすと、新車の法定耐用年数より短い年数で減価償却できる場合があります。
例えば、一般的な自家用普通乗用車の法定耐用年数は6年、一般的な軽乗用車は4年です。
ただし、実際の耐用年数は車両の種類・用途によって異なります。
中古資産については、取得後の使用可能期間を合理的に見積もる方法が認められています。
また、使用可能期間を見積もることが困難な場合には、一定の簡便法を利用することもできます。
例えば、法定耐用年数6年の普通乗用車で、既に法定耐用年数の全部を経過した中古車について、簡便法を適用できる場合には、次のように計算します。
6年×20%=1.2年
1年未満を切り捨て、2年未満となる場合は2年とするため、耐用年数は2年です。
ただし、中古車の取得に伴い多額の資本的支出を行った場合などは、簡便法を利用できないことがあります。
また、簡便法による耐用年数は、取得時や事業供用時の条件に基づいて判断する必要があります。
環境性能割が廃止されたからといって、中古車の減価償却制度まで変更されたわけではありません。
購入した車が仕事用と私用を兼ねている場合は?
経営者
個人事業主なのですが、購入する車を仕事とプライベートの両方で使う予定です。
その場合、購入代金や自動車税をすべて経費にできますか?
税理士
仕事とプライベートの両方で使用する場合には、事業利用割合に応じた家事按分が必要です。
例えば、事業利用割合が70%、私用割合が30%であれば、原則として事業に対応する70%について必要経費を計算します。
対象となるのは、例えば次のような費用です。
- 車両の減価償却費
- 自動車税・軽自動車税
- 自動車重量税
- 自動車保険料
- 車検・修理費用
- ガソリン代
- 駐車場代
ただし、すべての費用を機械的に同じ割合で按分すればよいとは限りません。
例えば、ガソリン代については実際の業務走行距離から算定する方法が考えられます。
一方、保険料や自動車税など、車両全体に係る費用については、年間の業務利用割合によって按分する方法が考えられます。
重要なのは、走行記録などにより、事業利用割合を合理的に説明できることです。
また、消費税の課税事業者である場合には、車両購入に係る仕入税額控除についても事業利用部分の確認が必要になります。
事業用として購入したというだけで、私用部分まで全額経費や仕入税額控除の対象になるわけではありません。
法人が購入した車を社長が私用でも使う場合は?
経営者
法人名義で車を購入し、社長が仕事とプライベートの両方で使用する場合はどうでしょうか?
個人事業主と同じように家事按分すればよいですか?
税理士
法人の場合は、個人事業主とは考え方が異なります。
法人が所有する自動車を役員が私的に利用する場合、その利用実態や費用負担によっては、役員に対する経済的利益や給与課税などが問題になる可能性があります。
例えば、法人が購入した車両を社長が私生活で頻繁に使用し、その費用をすべて法人が負担している場合です。
その場合、会社の業務に必要な支出なのか、役員個人の利益のための支出なのかを区別する必要があります。
また、役員への経済的利益に該当する場合には、役員給与の損金算入制限なども検討する必要があります。
そのため、法人についても、業務利用状況を明確にすることが重要です。
特に社長や役員が使用する車両については、走行記録や業務利用の管理方法を整備しておくことが望ましいです。
なお、法人の車両を役員が私的に使用する場合と、役員個人が所有する車両を会社の業務に使用する場合では、会計・税務の取扱いが異なります。
2026年の自動車購入で確認しておきたいこと
経営者
今回の税制改正を踏まえると、事業用の車を購入する際には、何を確認しておけばよいでしょうか?
税理士
2026年4月以後の自動車購入では、次の点を確認しておくとよいでしょう。
- 車両の取得日:2026年4月1日以後の取得か確認する。
- 環境性能割:2026年4月1日以後の取得について、原則として環境性能割が請求されていないことを確認する。
- 自動車重量税:車種・重量・燃費性能に応じた税額とエコカー減税の適用を確認する。
- 自動車税・軽自動車税:新規登録日や毎年4月1日時点の所有状況を確認する。
- 消費税:販売店からの購入なのか、個人からの購入なのか、インボイス等の保存要件を満たすか確認する。
- 車両本体・オプション:固定資産取得価額に算入する費用を確認する。
- 登録代行費用:取得価額へ算入するか、費用処理するかを判断する。
- 保険料:自賠責保険料・任意保険料の契約期間と費用計上時期を確認する。
- リサイクル料金:預託金と資金管理料金を区分する。
- 未経過自動車税相当額:中古車販売店へ支払う精算金について、売買代金の一部に該当するか確認する。
- 固定資産計上:税込・税抜経理方式と、事業供用日を確認する。
- 減価償却:新車・中古車の耐用年数、償却方法、取得年度の償却月数を確認する。
- 事業利用割合:個人事業主の家事按分や、法人所有車両の私的利用について確認する。
特に自動車販売店からの請求書には、車両本体、税金、保険料、登録代行費用、リサイクル料金などがまとめて記載されていることがあります。
しかし、これらをすべて車両運搬具として計上したり、すべて同じ消費税区分で処理したりするのは適切ではありません。
明細ごとに取得価額への算入の要否と消費税区分を判断することが重要です。
まとめ:環境性能割は廃止されたが、購入時の経理処理には注意
経営者
2026年4月から自動車の環境性能割がなくなったことは分かりました。
ただし、自動車重量税や自動車税、消費税は残っており、購入時の諸費用も分けて処理する必要があるのですね。
税理士
そのとおりです。
今回の重要なポイントを整理します。
- 2026年3月31日をもって、自動車税環境性能割・軽自動車税環境性能割が廃止された
- 2026年4月1日以後の取得については、新車・中古車・軽自動車を問わず原則として環境性能割がかからない
- 2026年3月31日以前に取得した車両には旧制度が適用される場合がある
- 旧制度では一般的な自家用登録車に0~3%、軽自動車に0~2%の税率が設定されていた
- 自動車重量税、毎年の自動車税・軽自動車税、車両購入時の消費税は引き続き残る
- 自動車重量税のエコカー減税は2028年4月30日まで延長され、燃費基準等の要件が見直された
- 自動車本体価格、購入時のオプション、納車運送費などは原則として固定資産の取得価額に含める
- 登録・車庫証明に関する一定の費用は、取得価額に算入しない処理が認められる
- 自動車税や自動車重量税は通常、事業に係る租税公課として処理する
- 自賠責保険料や任意保険料は、原則として損害保険料等として処理する
- リサイクル預託金は原則として資産計上し、資金管理料金は費用処理する
- 中古車の未経過自動車税相当額は、売買代金の一部となる場合がある
- 税込経理と税抜経理では、車両の固定資産取得価額が異なる
- 車両購入代金は原則として固定資産計上し、減価償却によって費用化する
- 中古車については、一定の要件を満たすことで短い耐用年数を利用できる場合がある
- 個人事業主が私用を兼ねる場合は家事按分、法人で役員が私的利用する場合は経済的利益等の確認が必要
特に重要なのは「環境性能割の廃止」「引き続き課される税金」「固定資産の取得価額」「購入諸費用の消費税区分」という4点です。
2026年4月以降に事業用自動車を購入する場合は、販売店の見積書や請求書の明細を確認し、固定資産と各種費用を適切に区分して処理しましょう。
町田・相模原で事業用自動車の購入・減価償却にお困りの方へ
2026年4月1日から、自動車税・軽自動車税の環境性能割が廃止され、新車・中古車の取得時の税負担が見直されました。
一方、事業用自動車の購入では、固定資産取得価額、登録費用、自動車重量税、保険料、リサイクル料金、減価償却、消費税の仕入税額控除など、複数の税務論点があります。
特に、中古車購入時の諸費用や、法人の役員が使用する自動車、個人事業主の仕事・私用兼用車両については、適切な経理処理が重要です。
町田・相模原で、事業用自動車の購入、車両の固定資産計上、減価償却、消費税申告などにお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
主な根拠
- 地方税法等の一部を改正する法律(令和8年法律第2号)第1条《自動車税・軽自動車税環境性能割の廃止》|参議院
- 地方税法等の一部を改正する法律附則10条2項《施行日前の自動車取得に係る経過措置》|参議院
- 地方税法等の一部を改正する法律案《令和8年3月31日成立・公布・環境性能割の廃止》|参議院
- 令和8年度税制改正の大綱《環境性能割の廃止・グリーン化特例・エコカー減税》|財務省
- 自動車関連税制《2026年度税制改正・環境性能割廃止・重量税の見直し》|経済産業省
- 自動車税環境性能割《2026年3月31日の廃止と旧制度の取扱い》|東京都主税局
- 軽自動車税環境性能割《廃止と軽自動車税への名称変更》|品川区
- 法人税法施行令54条1項1号《減価償却資産の取得価額》|e-Gov法令検索
- 所得税法施行令126条1項1号《減価償却資産の取得価額》|e-Gov法令検索
- 法人税法31条《減価償却資産の償却費の計算及びその償却の方法》|e-Gov法令検索
- 所得税法49条《減価償却資産の償却費の計算及びその償却の方法》|e-Gov法令検索
- 消費税法4条1項《課税の対象》|e-Gov法令検索
- 消費税法30条1項《仕入れに係る消費税額の控除》|e-Gov法令検索
- No.5400《減価償却資産の取得価額に含めないことができる付随費用》|国税庁
- No.2215《固定資産税、登録免許税又は不動産取得税を支払った場合》|国税庁
- No.5404《中古資産の耐用年数》|国税庁
- No.6909《税抜経理と税込経理の選択適用(個人の場合)》|国税庁
- No.6105《消費税の課税対象・中古車販売業者と一般個人の売却の違い》|国税庁
- No.6209《非課税と不課税の違い》|国税庁
- 自動車リサイクル法Q&A《リサイクル料金の内訳・中古車売買時の取扱い》|環境省
- リサイクル料金について《預託金・資金管理料金の会計処理》|東京都環境局
- リサイクル料金の支払い・受け取りの流れ《中古車売買時の預託金》|自動車リサイクル促進センター
関連記事
- 自家用車を開業後に事業用へ変えた場合の減価償却を税理士が解説
- 個人名義の車は会社の経費にできる?家事按分ではなく業務使用分を精算する方法
- 固定資産の減価償却は定額法と定率法を自由に選べる?届出・変更を税理士が解説
※本記事は2026年10月29日時点の法令・国税庁・財務省・経済産業省等の公表資料に基づく一般的な解説です。2026年4月1日をまたぐ自動車取得に係る経過措置、税額、固定資産取得価額、購入諸費用の処理、仕入税額控除、減価償却費の計算は、個別の契約内容や車両の種類、取得日、事業供用日、消費税の課税方式、事業利用割合などによって異なります。実際の処理については、売買契約書、車両登録書類、請求書、リサイクル料金明細等を確認したうえで判断してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月7日自動車の環境性能割は廃止?2026年改正と車両購入時の経理処理を税理士が解説
- 消費税2026年11月6日飲食料品の消費税1%で飲食店はどうなる?店内飲食・テイクアウトへの影響を税理士が解説
- 所得税2026年11月6日消費税の納付額は経費?還付金は収入?税込・税抜経理を税理士が解説
- 法人税2026年11月5日代理店の売上は総額か純額か?判定基準・消費税・計上時期を税理士が解説