固定資産を購入した場合、取得価額を一度に経費にせず、法定耐用年数に応じて減価償却していくのが原則です。
その際によく出てくるのが、
「定額法」
と
「定率法」
です。
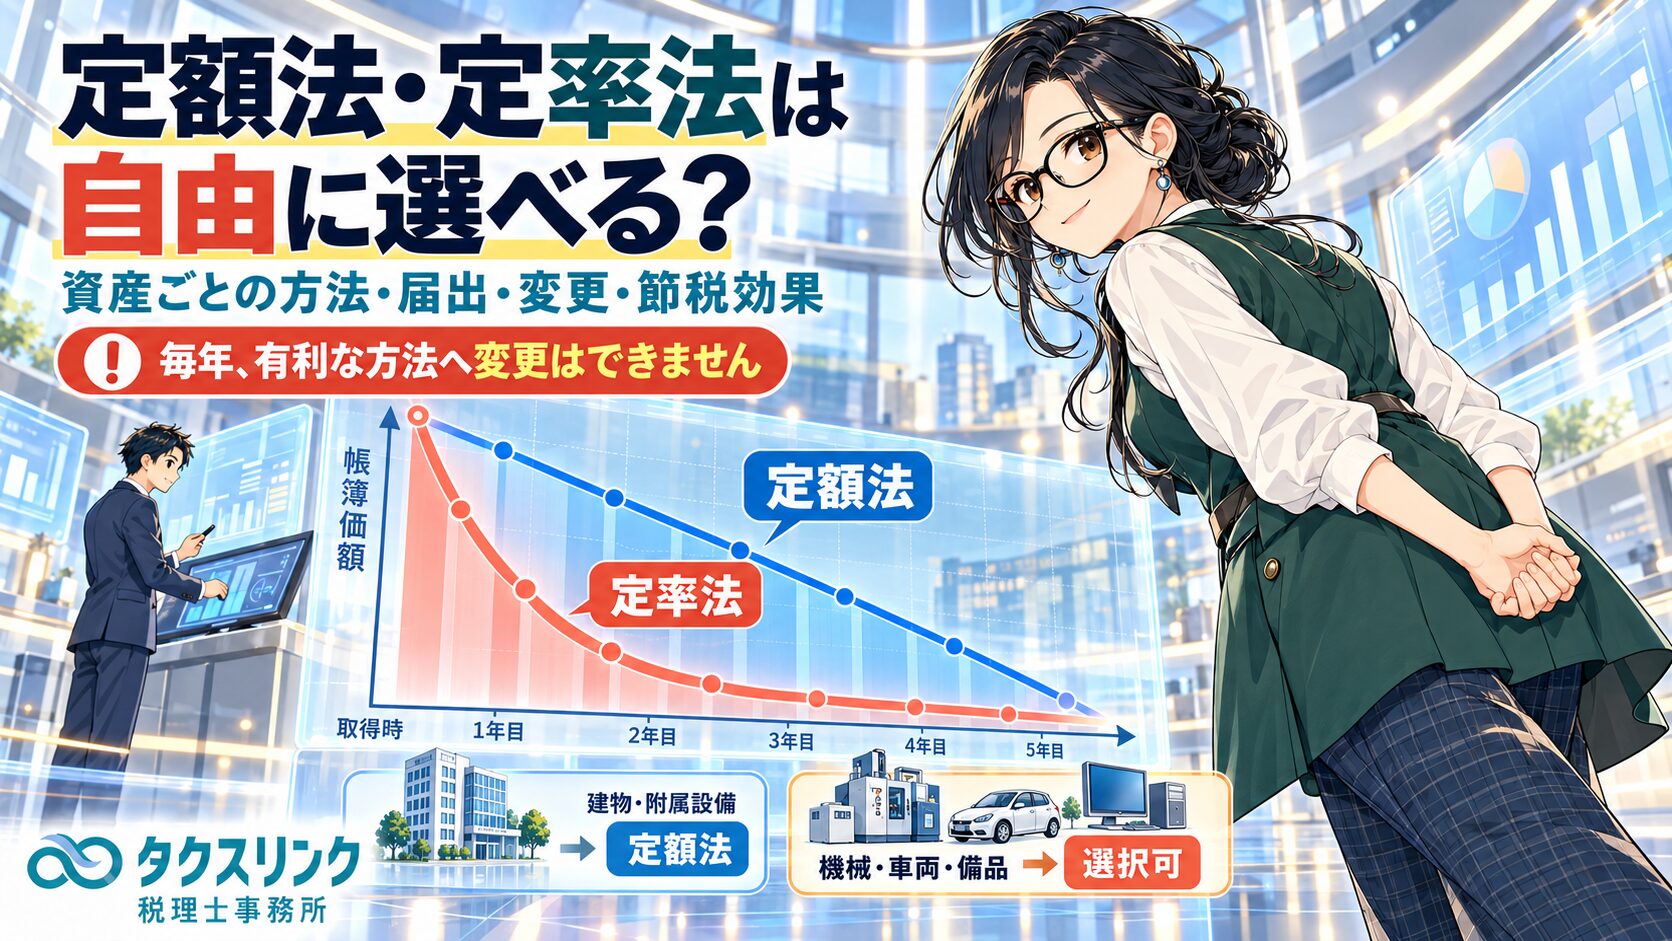
定額法は毎年比較的均等に減価償却する方法で、定率法は購入当初の減価償却費を大きくし、その後徐々に償却額が小さくなっていく方法です。
そのため、
「利益が出そうな年は定率法にして、利益が少ない年は定額法にすればよいのでは?」
と考えるかもしれません。
しかし、会社が決算のたびに好きな償却方法を選べるわけではありません。
資産の種類によって選択できる方法が決められており、さらに一度選んだ方法を変更するには、原則として税務署長の承認が必要です。

経営者
会社で機械や車、パソコンなどを購入しています。
減価償却には定額法と定率法があると聞きましたが、会社が一番税金が安くなる方法を自由に選べるのでしょうか?

税理士
自由に選べるわけではありません。
まず、資産の種類によって選択できる償却方法が違います。
例えば現在取得する建物は定額法しか使えません。
一方、機械装置、車両運搬具、工具器具備品などは、定額法か定率法を選択できる場合があります。
定額法と定率法は何が違う?
経営者
そもそも定額法と定率法は、どのように違うのですか?
税理士
簡単にいうと、
定額法は、毎年比較的均等に経費化する方法
定率法は、前半に多く、後半に少なく経費化する方法
です。
現在の定額法では、基本的に、
取得価額 × 定額法の償却率
で償却限度額を計算します。
一方、定率法では基本的に、
期首の未償却残高 × 定率法の償却率
によって計算するため、取得直後の償却額が大きくなります。
経営者
定率法の方が最初にたくさん経費になるわけですね。
税理士
そうです。
2012年4月1日以後に取得する一般的な資産の定率法は、いわゆる「200%定率法」です。
定額法の償却率のおおむね2倍の率からスタートするため、初期年度の償却額が大きくなります。
ただし、後半になると定率法の償却額は小さくなり、一定の段階から改定償却率を使う仕組みがあります。
資産ごとにどの償却方法を選べる?
経営者
例えば建物、車、パソコンでは、それぞれ何を選べるのでしょうか?
税理士
2026年現在、新しく取得する一般的な資産で整理すると、概ね次のようになります。
| 資産 | 主な償却方法 |
|---|---|
| 建物 | 定額法 |
| 建物附属設備 | 定額法 |
| 構築物 | 定額法 |
| 機械及び装置 | 定額法・定率法 |
| 車両及び運搬具 | 定額法・定率法 |
| 工具・器具及び備品 | 定額法・定率法 |
| ソフトウェア等の一定の無形固定資産 | 原則として定額法 |
| 一定の鉱業用資産 | 定額法・生産高比例法等 |
| 一定のリース資産 | リース期間定額法等 |
経営者
建物は定率法にできないのですか?
税理士
現在取得する建物はできません。
建物については1998年4月1日以後の取得分から定率法が使えなくなっています。
さらに、2016年4月1日以後に取得する建物附属設備と構築物についても、定率法が廃止され、原則として定額法になりました。
経営者
店舗の内装や電気設備について、
「利益が出るから定率法で早く経費にしたい」
ということもできないわけですね。
税理士
建物附属設備に該当し、2016年4月1日以後に取得したものであれば、原則として定額法です。
「早く経費にしたい」という理由で定率法を選択することはできません。
車やパソコンなら1台ずつ定額法・定率法を選べる?
経営者
車やパソコンは定額法と定率法を選べるなら、
車Aは定率法、車Bは定額法、
パソコンAは定率法、パソコンBは定額法、
というように1台ずつ選べますか?
税理士
原則として、そのように個々の資産ごとに都合よく選ぶ制度ではありません。
法人税では、基本的に「資産の種類」など一定の区分ごとに償却方法を選定します。
例えば、
・機械及び装置
・車両及び運搬具
・工具器具備品
などの区分です。
一定の場合には事業所ごとなどに異なる方法を選定することもできますが、
「利益を減らしたい資産だけ定率法」
という選択はできません。
設立した会社はいつ償却方法を届け出る?
経営者
会社を設立したときに、定額法か定率法かを税務署へ届け出る必要がありますか?
税理士
選択できる資産について償却方法を選ぶ場合には、「減価償却資産の償却方法の届出書」を提出します。
普通法人を新設した場合は、原則として、
設立第1期の確定申告書の提出期限まで
です。
経営者
設立時には車を持っておらず、3年後に初めて社用車を買った場合はどうですか?
税理士
それまで償却方法を選定していなかった種類の減価償却資産を初めて取得した場合には、
その資産を取得した事業年度の確定申告書の提出期限まで
に届け出ることになります。
例えば、それまで車両運搬具を一度も持っていなかった会社が初めて社用車を取得し、法定償却方法とは異なる方法を選びたい場合などです。
届出をしなかったらどうなる?
経営者
減価償却方法の届出を一度も出していません。
その場合はどうなりますか?
税理士
届出をしなかった場合には、原則として税法で定められた「法定償却方法」が適用されます。
例えば機械装置、車両運搬具、工具器具備品などについては、一般的には定率法が法定償却方法です。
そのため、こうした資産について定額法を選びたい場合は、原則として届出が必要です。
経営者
では、「届出をしていない会社=必ず定率法」という理解ですか?
税理士
そこは少し注意が必要です。
2007年3月31日以前に取得した同じ区分の資産について旧定額法や旧定率法などをすでに選定していた会社では、その後取得した資産について一定の「みなし選定」が働く場合があります。
そのため、古くからある会社の既存資産まで確認する場合は、
「届出が見当たらないから即、定率法」
と決めつけず、過去の選定状況も確認します。
今まで定額法だったものを定率法へ変更できる?
経営者
今まで機械を定額法で償却してきました。
今後利益が増えそうなので、定率法へ変更できますか?
税理士
変更自体は可能ですが、自由に変更できるわけではありません。
すでに選定している償却方法を変更する場合には、原則として税務署長の承認が必要です。
提出するのは、
「減価償却資産の償却方法の変更承認申請書」
です。
償却方法を変更する期限はいつ?
経営者
決算のときに利益を見てから変更できますか?
税理士
できません。
変更承認申請書は原則として、
新しい償却方法を採用しようとする事業年度開始日の前日まで
に提出します。
経営者
例えば3月決算会社が、2027年4月1日から始まる事業年度について定額法から定率法へ変更したい場合は?
税理士
原則として、
2027年3月31日まで
に変更承認申請書を提出します。
2028年3月の決算時に利益が出たことが分かってから、
「2027年4月にさかのぼって定率法にします」
ということはできません。
何年か使えば自由に変更できる?
経営者
同じ償却方法を3年間使えば、その後は自由に変更できますか?
税理士
3年という数字はありますが、
「3年経てば自動的に変更できる」
という意味ではありません。
国税庁の取扱いでは、現在の償却方法を採用してから3年を経過していない場合、合併や分割など特別な理由がある場合を除き、原則として「相当期間を経過していない」とされます。
3年以上経過していても、変更理由などを記載して税務署長の承認を受ける必要があります。
経営者
つまり、
「今年から3年経ったので、節税のため定率法にします」
と自動的に変更できるわけではないのですね。
税理士
そのとおりです。
償却方法は、決算の利益に合わせて毎年変更するための制度ではありません。
途中で定額法から定率法へ変えたら、過去の償却をやり直す?
経営者
すでに3年間定額法で償却した機械を定率法へ変更した場合、購入時まで戻って計算し直すのでしょうか?
税理士
原則として、過去の減価償却を全部やり直すわけではありません。
定額法から定率法へ変更した場合には、変更した事業年度の期首帳簿価額などを基礎として、変更後の定率法でその後の償却限度額を計算します。
経営者
逆に定率法から定額法へ変える場合も、単純に最初の取得価額からやり直すわけではない?
税理士
そうです。
定率法から定額法へ変更する場合にも、税務上の特別な計算ルールがあります。
既存資産の償却方法を変更する案件では、
「変更承認を取れば、あとは新品と同じ計算」
ではありません。
変更時点の帳簿価額や残存する期間などを確認して計算します。
定率法はどのくらい早く経費になる?
経営者
定率法の方が有利と言われますが、実際どのくらい違うのでしょうか?
税理士
分かりやすくするため、
・機械装置
・取得価額1,000万円
・耐用年数10年
・事業年度の初日から1年間使用
・2012年4月1日以後取得
・償却限度額いっぱいまで償却
という単純な例で比較してみましょう。
耐用年数10年の定額法の償却率は0.100、200%定率法なら当初の償却率は0.200です。
| 年度 | 定額法 | 定率法の概算 |
|---|---|---|
| 1年目 | 100万円 | 200万円 |
| 2年目 | 100万円 | 160万円 |
| 3年目 | 100万円 | 128万円 |
| 3年間累計 | 300万円 | 488万円 |
経営者
3年間だけで188万円も経費のタイミングが違うのですね。
税理士
そうです。
仮に実効税率を30%として単純化すると、
188万円 × 30% = 約56万4,000円
定率法の方が、最初の3年間だけを見れば税金の支払いを後ろへ送れるイメージです。
ただし、この56万4,000円が永久に税金から消えるわけではありません。
定率法なら永久に税金が安くなる?
経営者
最初の3年間で約56万円税金が減るなら、それが定率法の節税額ですか?
税理士
厳密には、基本的に「節税」より「課税の繰延べ」と考えた方がよいです。
定率法は前半に多く減価償却する代わりに、後半の減価償却費が小さくなります。
最終的に償却できる取得価額そのものが、定率法にしたことで増えるわけではありません。
経営者
では定率法を選ぶ意味はあまりないのでしょうか?
税理士
そうではありません。
税金を後で払えるということ自体に、資金繰り上の価値があります。
例えば30万円の法人税を今払わず、数年間会社に残しておければ、その資金を、
・運転資金
・広告
・採用
・追加設備
・借入返済
などへ使えます。
企業にとっては「税金をいつ払うか」も重要です。
定額法の方が有利になることもある?
経営者
それなら、選べる資産は全部定率法にした方がよくないですか?
税理士
必ずしもそうとは限りません。
例えば現在は利益が少なく、数年後に利益が大きく増える見込みなら、将来の方に減価償却費を残したいケースもあります。
また、今期が赤字なら、定率法で償却費を多く計上しても、その年度の法人税を直接減らす効果は限定的です。
将来の利益予測まで見て判断した方がよいでしょう。
経営者
逆に、今期から利益が大きく出て、その後も設備投資を続ける会社なら定率法の効果が出やすい?
税理士
一般論では、早期経費化による資金繰り効果を得やすくなります。
ただし、税率の変化、欠損金、将来の資産売却などによって最終的な結果は変わるので、単純に「定率法が絶対有利」とは決められません。
会社は償却限度額いっぱいまで必ず減価償却する?
経営者
定率法を選んだら、計算された金額を必ず全部経費にしなければいけませんか?
税理士
法人税では、選定した方法で計算される金額は基本的に「償却限度額」です。
法人が損金経理した減価償却費のうち、その償却限度額までが税務上損金になります。
そのため、法人税上は必ず限度額いっぱいまで償却しなければならないという仕組みではありません。
ただし、会計上の適正な減価償却や、その後の償却計算にも影響するため、
「利益を多く見せたいから今年は償却しない」
と安易に操作する話ではありません。
購入した年は1年分まるごと減価償却できる?
経営者
先ほど1,000万円の機械で、定率法なら初年度200万円という例でした。
決算1か月前に買っても200万円経費になりますか?
税理士
なりません。
減価償却は、その資産を実際に事業の用に供した期間に応じて月数按分します。
先ほどの例は、事業年度の最初から1年間使用した場合です。
決算直前に購入した場合は、通常1年分全部を償却できません。
経営者
「決算前に1,000万円の機械を買えば定率法で200万円節税」という単純な話ではないということですね。
税理士
そのとおりです。
購入日だけでなく、
実際に事業の用に供した日
を確認する必要があります。
早く経費にしたいなら定率法より強い制度もある?
経営者
設備投資でできるだけ早く経費にしたいなら、定率法を選べばよいでしょうか?
税理士
定率法だけを見るのではなく、特別償却や即時償却の対象にならないかも確認した方がよいです。
一定の中小企業であれば、
・中小企業経営強化税制
・中小企業投資促進税制
・少額減価償却資産の特例
などを使える場合があります。
経営者
定率法より即時償却の方が早いですよね。
税理士
そのとおりです。
例えば中小企業経営強化税制の対象設備で即時償却を選べるのであれば、通常なら何年もかけて減価償却する取得価額を、事業供用年度に全額償却できる場合があります。
ですから、大きな設備投資では、
「定額法か定率法か」
だけで終わらず、
もっと有利な設備投資税制が使えないか
まで購入前に確認することが重要です。
昔から持っている固定資産も同じルール?
経営者
会社に20年以上前からある固定資産があります。
これも今の定額法・定率法のルールで考えてよいですか?
税理士
取得時期によって制度が違うので注意してください。
大きな改正だけでも、
・1998年4月1日以後取得の建物
・2007年4月1日前後
・2012年4月1日前後の定率法
・2016年4月1日以後取得の建物附属設備・構築物
で取扱いが変わっています。
古い固定資産については取得年月日を確認してから判断します。
| 取得時期 | 主な注意点 |
|---|---|
| 1998年4月1日以後 | 建物は定額法系のみ |
| 2007年4月1日以後 | 現在の定額法・定率法等の仕組みへ移行 |
| 2012年4月1日以後 | 一般的な定率法は200%定率法 |
| 2016年4月1日以後 | 建物附属設備・構築物の定率法廃止 |
結局、定額法と定率法はどう選ぶ?
経営者
新しく機械や車を買うときは、結局どう考えればよいですか?
税理士
まず、その資産について定額法と定率法の両方を選べるのか確認します。
次に現在届け出ている償却方法を確認します。
そのうえで、
・今期から数年間の利益見込み
・資金繰り
・将来の税率
・欠損金の有無
・設備の買替え予定
・特別償却や即時償却の適用可否
まで含めて考えます。
単に、
「定率法の方が最初に経費が多いから得」
だけで決めない方がよいでしょう。
経営者
そして、すでに定額法を使っている場合には、決算時に勝手に定率法へ変更できない、と。
税理士
はい。
変更したい場合は、原則として変更する事業年度が始まる前に変更承認申請を行います。
減価償却は、
資産を購入してから考えるのではなく、設備投資前に償却方法と税制まで確認する
のが一番よいと思います。
町田・相模原で設備投資・減価償却にお悩みの方へ
固定資産の減価償却は、会社が決算のたびに定額法・定率法から自由に有利な方法を選べる制度ではありません。
建物、建物附属設備、構築物のように現在は定額法しか使えない資産がある一方、機械装置、車両運搬具、工具器具備品などは定額法・定率法を選択できる場合があります。
また、一度選定した償却方法を変更する場合には原則として税務署長の承認が必要であり、決算で利益が判明してから遡って変更することはできません。
定率法には早期に経費化して当初の法人税負担を後年度へ繰り延べる効果がありますが、耐用年数全体で経費になる取得価額そのものが増えるわけではありません。
大きな設備投資では、通常の定額法・定率法だけでなく、即時償却・特別償却・税額控除などの適用可否も含めて検討することが重要です。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業について、設備投資、固定資産、減価償却、各種設備投資税制に関する税務相談に対応しています。
機械・車両・パソコン等の購入を予定している場合は、購入前に償却方法と利用できる税制を確認することをおすすめします。
要点
主な根拠
※本記事は、2026年9月現在の法令・法人税基本通達・国税庁公表資料に基づき、法人が保有する減価償却資産の一般的な償却方法を解説したものです。実際に適用される償却方法・償却率・償却限度額は、資産の種類、取得年月日、取得価額、耐用年数、事業供用日、過去の償却方法の選定・届出状況、変更承認の有無等によって異なります。特に2007年・2012年・2016年等の制度改正前後で取扱いが異なるため、既存資産については取得年月日を確認したうえで判断する必要があります。
関連記事
- 減価償却は節税になる?勘違いしやすい仕組みと今日からできる対策
- 中小企業経営強化税制で即時償却できる?設備を全額経費にする要件を税理士が解説
- 10万円・20万円・30万円・40万円でどう違う?資産購入時の会計処理の改正
- パソコンの耐用年数は何年?4年償却・少額特例・中古PCを税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 法人税2026年10月9日固定資産の減価償却は定額法と定率法を自由に選べる?届出・変更を税理士が解説
- 法人税2026年10月8日在庫の評価額を下げられる?原価法・低価法・棚卸評価損を税理士が解説
- 所得税2026年10月7日個人事業を子に承継すると贈与税・相続税はいくら?個人版事業承継税制を税理士が解説
- 所得税2026年10月6日会社を子に引き継ぐと贈与税・相続税はいくら?法人版事業承継税制を税理士が解説