決算時に大量の在庫が残っていると、
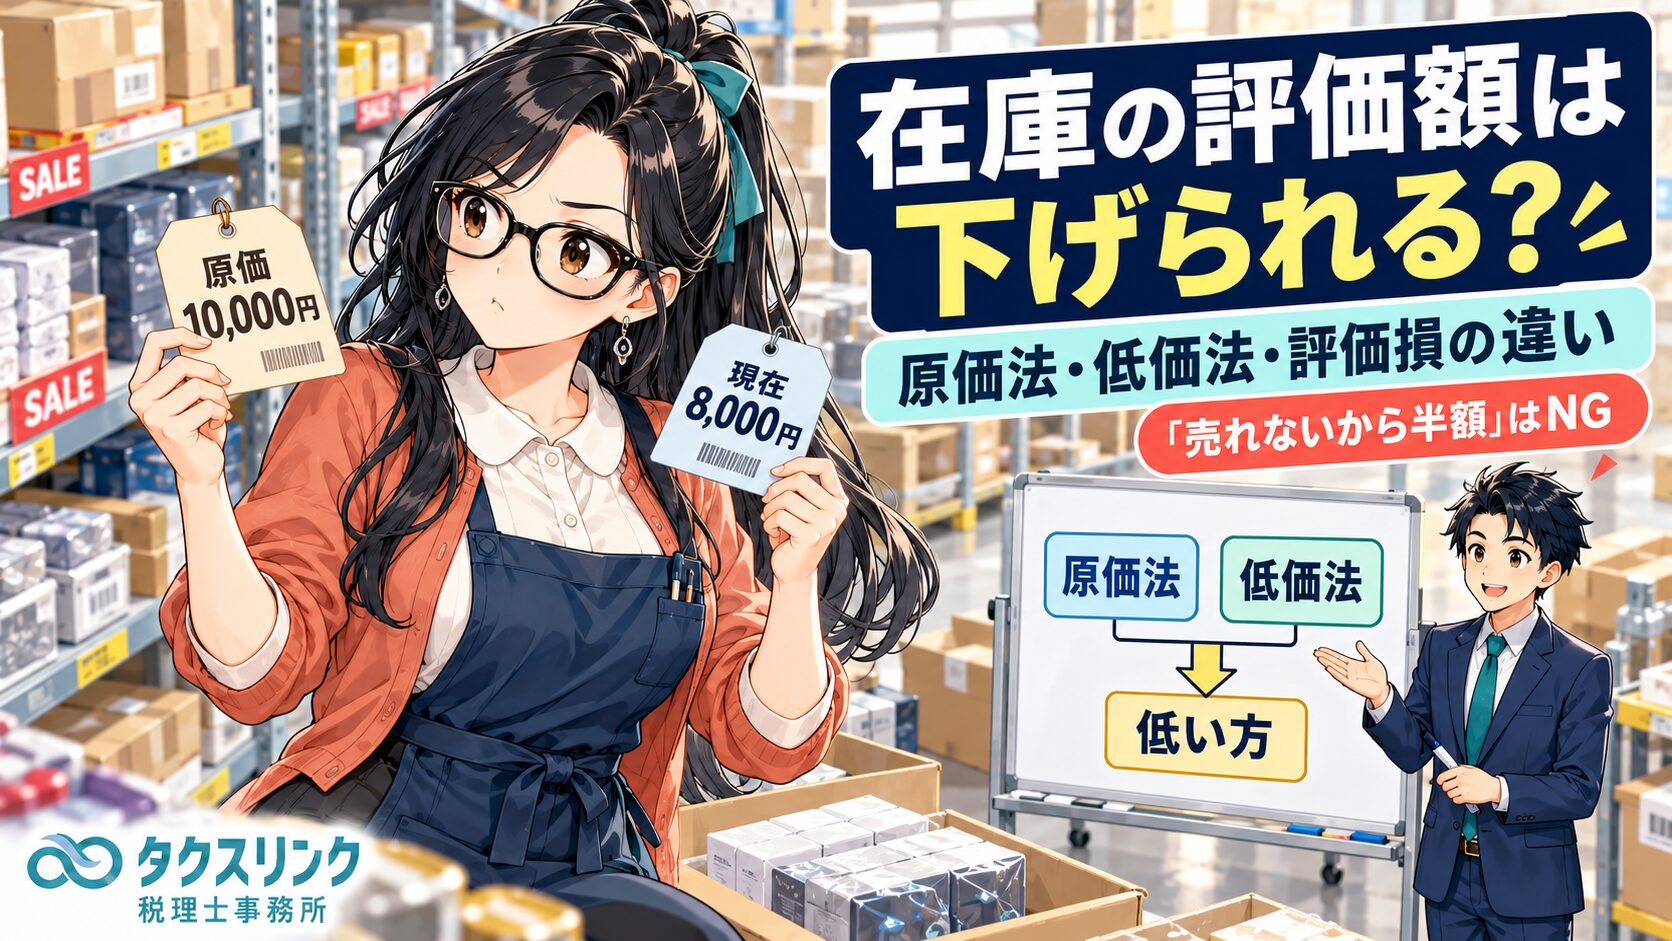
「仕入れたときは1万円だったけれど、今は8,000円でしか売れない」
「型落ち商品なので、定価ではもう売れそうにない」
「何年も売れていない在庫だから、帳簿価額を下げて経費にできないか」
と考えることがあります。
しかし、棚卸資産の評価額は、決算の利益に直接影響します。
期末在庫を100万円少なく評価すれば、売上原価は100万円増え、利益は100万円減ります。
そのため税務上は、会社が決算の都合に合わせて自由に在庫評価額を引き下げることは認められていません。
在庫の価値が下がった場合には、大きく、
①あらかじめ「低価法」を選定している場合
と、
②災害・著しい陳腐化などを理由に「棚卸資産評価損」を計上する場合
を分けて考える必要があります。

経営者
決算時に在庫を確認したら、仕入れたときよりかなり値段が下がっている商品がありました。
今売っても仕入価額以下にしかならないので、在庫を低い金額で評価して経費を増やしてよいですか?

税理士
会社の判断だけで自由に下げることはできません。
まず確認するのは、
「御社が税務上、どの棚卸資産評価方法を選んでいるか」
です。
あらかじめ「低価法」を選定している会社なら、一定の方法で計算した原価と決算日時点の時価を比較して、低い方で評価できます。
一方、原価法を採用している会社が、
「値段が下がったから今年だけ安く評価する」
という処理は原則としてできません。
そもそも期末在庫が減ると、なぜ経費が増える?
経営者
在庫の評価額を下げると、なぜ経費が増えるのでしょうか?
税理士
売上原価の計算に期末在庫が入っているからです。
非常に単純化すると、
期首在庫+当期仕入-期末在庫=売上原価
です。
そのため、期末在庫が小さくなれば、その分だけ売上原価が大きくなり、当期利益が減ります。
例えば、
期首在庫 500万円
当期仕入 2,000万円
の場合を考えます。
期末在庫が700万円なら、
500万円+2,000万円-700万円=売上原価1,800万円
です。
一方、期末在庫を600万円と評価すると、
500万円+2,000万円-600万円=売上原価1,900万円
となります。
| 期末在庫700万円 | 期末在庫600万円 | |
|---|---|---|
| 期首在庫 | 500万円 | 500万円 |
| 当期仕入 | 2,000万円 | 2,000万円 |
| 期末在庫 | ▲700万円 | ▲600万円 |
| 売上原価 | 1,800万円 | 1,900万円 |
経営者
在庫を100万円下げるだけで、利益も100万円減るわけですね。
税理士
そうです。
だからこそ、棚卸資産の評価方法を会社の都合で毎年変えられると、簡単に利益調整ができてしまいます。
法人税法では評価方法を決め、原則として継続して適用する仕組みになっています。
棚卸資産の評価には「原価法」と「低価法」がある
経営者
原価法と低価法は、具体的に何が違うのですか?
税理士
原価法は、取得原価を一定の方法で計算して期末在庫を評価します。
低価法は、その原価法による金額と、決算日時点の時価を比較して、低い方を採用する方法です。
つまり低価法は、
「原価法+時価との比較」
と考えると分かりやすいです。
| 原価法 | 低価法 | |
|---|---|---|
| 基本 | 取得原価を基準に評価 | 原価と期末時価の低い方 |
| 市場価格が下落 | 原則としてそのまま原価 | 時価が低ければ時価まで評価減 |
| 事前の選定 | 必要 | 必要 |
| 決算ごとに自由に変更 | 不可 | 不可 |
原価法には6種類の評価方法がある
経営者
原価法というのは、仕入れた金額をそのまま使うという意味ですか?
税理士
棚卸資産をいつ・いくらで取得したものとして期末原価を計算するかについて、税法上6つの方法があります。
・個別法
・先入先出法
・総平均法
・移動平均法
・最終仕入原価法
・売価還元法
です。
| 評価方法 | 概要 |
|---|---|
| 個別法 | 個々の商品の実際の取得価額で評価 |
| 先入先出法 | 古く取得したものから先に販売されたと仮定し、期末在庫を新しい取得分から構成されたものとして評価 |
| 総平均法 | 一定期間の取得原価を平均して単価を計算 |
| 移動平均法 | 仕入れの都度、平均単価を計算し直す |
| 最終仕入原価法 | 期末に最も近い時点の仕入単価を基礎に評価 |
| 売価還元法 | 販売価額に原価率を掛けて取得原価を逆算 |
経営者
低価法は、この6つとは別の7番目の計算方法なのですか?
税理士
少し違います。
低価法も、まずこの6つの原価法のどれかを基礎にします。
例えば、
「最終仕入原価法による原価法に基づく低価法」
「先入先出法による原価法に基づく低価法」
という選び方をします。
その原価と、決算日時点の時価を比較して低い方を使います。
届出を何もしていない会社はどの方法になる?
経営者
棚卸資産の評価方法について、税務署へ何か届け出た記憶がありません。
その場合はどうなりますか?
税理士
届出をしていない場合には、税務上の法定評価方法である、
「最終仕入原価法による原価法」
が適用されます。
届出をしていないから、毎年好きな方法を使えるということではありません。
経営者
最終仕入原価法なら、最後に仕入れた値段で全部の在庫を評価するのですか?
税理士
基本的には、期末に最も近い日に取得した棚卸資産の単価を使って、同じ種類・品質・型の期末在庫を評価する方法です。
中小企業では、届出をしていないため結果的に最終仕入原価法を使っているケースも多いと思います。
評価方法はいつ税務署へ届け出る?
経営者
低価法を使いたい場合は、いつ届け出ればよいのでしょうか?
税理士
新設法人の場合は、原則として設立第1期の確定申告書の提出期限までに「棚卸資産の評価方法の届出書」を提出します。
そして、事業の種類ごと、さらに商品・製品・半製品・仕掛品・主要原材料などの区分ごとに評価方法を選定します。
経営者
例えば商品は最終仕入原価法、製品は総平均法というように変えてもよいですか?
税理士
合理的な区分であれば可能です。
税務上は、
・商品または製品
・半製品
・仕掛品
・主要原材料
・補助原材料その他
などの区分ごとに選定します。
さらに法人税基本通達では、事業所別や種類別など合理的な区分へ細分して、異なる方法を選ぶことも認めています。
ただし、
「利益が出た商品だけ低価法」
というように、決算の都合で恣意的に区分することはできません。
今期だけ原価法から低価法へ変更できる?
経営者
今年は利益がかなり出ています。
在庫価格も下がっているので、今期だけ低価法に変更したいのですが。
税理士
決算になってから変更することはできません。
すでに採用している棚卸資産の評価方法を変更する場合には、税務署長の承認が必要です。
そして、変更しようとする事業年度開始日の前日までに、変更承認申請書を提出します。
経営者
例えば3月決算会社が2027年4月1日から低価法にしたい場合は?
税理士
原則として2027年3月31日までに変更承認申請書を提出します。
2027年3月期の利益を見てから、
「2027年3月31日の在庫は低価法で評価します」
という後出しはできません。
評価方法は毎年変更できる?
経営者
では、毎年期限までに申請すれば原価法と低価法を行き来できますか?
税理士
そういう制度ではありません。
棚卸資産の評価方法は、原則として継続適用することが前提です。
法人税基本通達では、現在の評価方法を採用してから3年を経過していない場合、合併・分割など特別な事情がある場合を除き、原則として「相当期間を経過していない」としています。
3年を超えていても、変更に合理的な理由がないと認められる場合には、変更が承認されないことがあります。
経営者
つまり「今年は在庫価格が下がったから低価法、来年上がったら原価法」という利益調整はできないわけですね。
税理士
そのとおりです。
評価方法を自由に変えられると、期末在庫を使って利益を操作できてしまうためです。
低価法の「時価」は何を使う?
経営者
低価法なら、「今いくらで売れそうか」を使えばよいですか?
税理士
基本的な考え方はそうですが、単純な販売価格だけを見るわけではありません。
法人税基本通達5-2-11では、低価法の期末時価を、
「決算日にその棚卸資産を売却するとした場合に通常付される価額」
としています。
通常は、正味売却価額で考えます。
経営者
正味売却価額とは何ですか?
税理士
簡単にいうと、
売れる金額から、売るまでに直接必要な費用を差し引いた金額
です。
未完成品なら、完成までに追加で必要になる製造原価も差し引きます。
売却可能価額
- 見積追加製造原価(未完成品の場合)
- 見積販売直接経費
= 正味売却価額
という考え方です。
原価1万円の商品が7,500円でしか売れない場合は?
経営者
例えば、
仕入原価 1万円
現在の販売価格 8,000円
販売手数料・送料 500円
の商品ならどうなりますか?
税理士
正味売却価額は、
8,000円-500円=7,500円
です。
低価法を適法に採用しているのであれば、
原価1万円
と
期末時価7,500円
を比較し、低い7,500円で評価します。
100個残っているとすると、
| 原価法 | 低価法 | |
|---|---|---|
| 1個当たり評価額 | 10,000円 | 7,500円 |
| 数量 | 100個 | 100個 |
| 期末在庫 | 1,000,000円 | 750,000円 |
| 差額 | ― | 250,000円減少 |
経営者
在庫が25万円減るので、その分だけ売上原価が増えて利益も25万円下がるということですね。
税理士
そうです。
これが低価法による税務上の効果です。
単なる市場価格の下落でも低価法なら下げられる?
経営者
ここがよく分からないのですが、単に相場が下がっただけでも低価法なら下げてよいのですか?
税理士
はい。
適法に低価法を選定しているのであれば、特別な災害や陳腐化がなくても、決算日時点の時価が原価を下回っていれば低い方で評価します。
ここが「棚卸資産評価損」と大きく違うところです。
経営者
では、原価法を採用している会社でも「値段が下がった」という理由で評価損を出せば、同じことができますか?
税理士
できません。
棚卸資産評価損は、単なる値下がりを処理する制度ではありません。
税務上、もっと特殊な事実が必要です。
低価法と「棚卸資産評価損」は別制度
| 低価法 | 棚卸資産評価損 | |
|---|---|---|
| 性質 | 通常の棚卸資産評価方法 | 特別な事情による評価減 |
| 事前選定 | 必要 | 評価方法としての事前選定は不要 |
| 単なる市場価格下落 | 時価が原価を下回れば対象になり得る | 原則不可 |
| 災害による著しい損傷 | 時価低下として反映可能 | 対象になり得る |
| 著しい陳腐化 | 時価低下として反映可能 | 対象になり得る |
| 税務上の根拠 | 法人税法29条・施行令28条 | 法人税法33条・施行令68条 |
棚卸資産評価損を計上できるのはどんな場合?
経営者
原価法を使っている会社が在庫評価損を出せるのは、具体的にどのような場合ですか?
税理士
代表的なのは、
・災害による著しい損傷
・著しい陳腐化
・それらに準ずる特別の事実
が生じた場合です。
単に「以前より売れなくなった」「市場価格が少し下がった」だけでは足りません。
「著しい陳腐化」とは?
経営者
著しい陳腐化とは、単に古い在庫という意味ですか?
税理士
「古い」というだけではありません。
法人税基本通達9-1-4では、
物理的には壊れていなくても、経済環境の変化によって価値が著しく低下し、
今後その価額が回復しないと認められる状態
を「著しい陳腐化」としています。
経営者
具体例はありますか?
税理士
国税庁は代表例として、
・季節商品が売れ残り、過去の販売実績などから通常価格では今後販売できないことが明らかな場合
・同じ用途でも、型式・性能・品質などが著しく異なる新製品が発売され、旧商品を通常の方法では販売できなくなった場合
を挙げています。
型落ち・たなざらし・破損なら評価損にできる?
経営者
何年も倉庫に置かれている在庫ならどうでしょうか?
いわゆる「たなざらし」です。
税理士
法人税基本通達9-1-5では、
・破損
・型崩れ
・たなざらし
・品質変化
などによって、
通常の方法では販売できなくなった場合
を、評価損を計上できる「準ずる特別の事実」の例として挙げています。
ただし、
「2年間売れていないから自動的に評価損」
という基準ではありません。
実際に通常の販売方法では販売できなくなっていることを説明できる必要があります。
単に仕入価額より相場が下がっただけでは評価損にできない
経営者
仕入れたときは1万円だった商品が、競争が激しくなって今は9,000円くらいでしか売れません。
原価法ですが、1,000円の評価損を出せますか?
税理士
その事情だけでは原則として難しいです。
法人税基本通達9-1-6は、
・物価変動
・過剰生産
・建値の変更
などによって単に棚卸資産の時価が低下しただけでは、評価損の対象となる特別な事実には該当しないと明示しています。
経営者
同じ「1万円から9,000円への値下がり」でも、
低価法を選んでいる会社なら9,000円まで下げられる可能性があるけれど、
原価法の会社が評価損として1,000円下げることはできない、
ということですね。
税理士
その理解でよいです。
この違いが今回の論点で一番重要です。
会計上「在庫評価損」を計上していれば税務でも経費になる?
経営者
会計上は在庫評価損を計上しています。
決算書で経費になっているなら、法人税でもそのまま経費になりますか?
税理士
必ずしもなりません。
会計上の評価損と、法人税上損金算入できる評価損は別に判定します。
法人税法33条では、資産の評価損は原則として損金不算入です。
そこから例外として、災害による著しい損傷、著しい陳腐化など、法人税法施行令68条で定める事実がある場合に損金算入できます。
経営者
税務上認められない評価損を会計で計上した場合は?
税理士
会計上は費用でも、法人税申告書で加算して税務上の所得へ戻すことになります。
「決算書に評価損と書いたから税務上も損金」
というわけではありません。
評価損はいくらまで落とせる?
経営者
評価損が認められる場合、会社が適当だと思う金額まで下げてよいのでしょうか?
税理士
いいえ。
税務上の評価損は、要件を満たした場合に、帳簿価額とその時点の時価との差額を基礎に計算します。
災害により著しく損傷した資産について国税庁も、時価が帳簿価額を下回る場合に、帳簿価額と時価との差額を損金経理することで評価損を計上できると説明しています。
ですから、
「売れそうにないからゼロ円」
という処理が自由にできるわけではありません。
評価損を出すなら、どんな証拠を残す?
経営者
型落ちやたなざらしを理由に評価損を出す場合、何を残しておけばよいでしょうか?
税理士
税務調査では、
「本当に決算日時点で価値がそこまで下がっていたのか」
を説明できる資料が重要です。
例えば、
・商品別の在庫一覧
・仕入日
・最終販売日
・滞留期間
・通常販売価格
・値下げ後の販売価格
・実際の値下げ販売実績
・新旧商品の比較資料
・廃番資料
・メーカーのモデルチェンジ資料
・商品の状態が分かる写真
・処分業者等からの見積書
・過年度の同種商品の販売実績
などです。
経営者
「これはもう売れないと思った」という社長の判断だけでは弱いということですね。
税理士
かなり弱いです。
評価損は利益を直接減らす処理なので、
第三者にも価値低下を説明できる客観資料
を残しておくことをおすすめします。
廃棄した場合と評価損は同じ?
経営者
どうせ売れない商品なら、実際に捨てた場合も評価損になるのですか?
税理士
実際に廃棄した場合と、商品は残っているけれど価値だけを下げる場合は別です。
実際に廃棄したのであれば、その商品は期末在庫そのものからなくなります。
一方、評価損は商品自体は存在しているものの、一定の事情によって価値が著しく低下したため帳簿価額を下げる処理です。
経営者
売れない商品なら、評価損より廃棄した方が分かりやすい場合もありますか?
税理士
本当に事業上不要で、販売する予定もないのであれば、実際に廃棄するという選択肢はあります。
ただし、その場合も、
・廃棄商品一覧
・廃棄前後の写真
・廃棄業者の請求書や証明資料
・在庫台帳
・廃棄理由
などを残して、実際に廃棄したことを説明できるようにしてください。
低価法なら利益が出る会社は変更した方が得?
経営者
販売価格が下がりやすい商品を扱っている会社なら、低価法へ変更しておいた方が節税になりますか?
税理士
値下がり局面では、原価法より早く損失を反映できる可能性があります。
その意味では、当期の税負担が小さくなることがあります。
ただし、
「低価法にすれば永久に税金が減る」
とは限りません。
棚卸資産の評価は売上原価の計上時期に影響するため、将来その商品を販売した際の原価との関係もあります。
また、評価方法は継続適用が前提なので、単年度の節税だけで変更する制度でもありません。
経営者
では、どういう会社なら低価法を検討しやすいですか?
税理士
例えば、
・流行によって販売価値が下がりやすい商品
・モデルチェンジが多い商品
・価格変動が大きい商品
・賞味期限等の影響を受けやすい商品
を継続的に扱っている会社では、実態をより早く決算へ反映できる可能性があります。
一方、価格がほとんど変動しない在庫なら、低価法へ変更しても実務負担だけ増える場合があります。
変更するなら、節税だけでなく業種・在庫管理方法・決算作業まで含めて判断した方がよいでしょう。
今回のような在庫を決算で見つけたら何を確認する?
経営者
決算で「仕入れた金額ではもう売れない在庫」が見つかったら、具体的には何から確認すればよいですか?
税理士
まず、現在採用している棚卸資産評価方法を確認します。
その後、
「低価法で処理できる案件なのか」
「原価法だが著しい陳腐化等による評価損を検討する案件なのか」
を分けます。
次の順番で確認すると整理しやすいです。
| 順番 | 確認項目 |
|---|---|
| 1 | 税務署へ届け出ている棚卸資産評価方法を確認 |
| 2 | 実際に継続して使っている評価方法と一致しているか確認 |
| 3 | 低価法なら原価と決算日時点の正味売却価額を比較 |
| 4 | 原価法なら著しい陳腐化・破損・たなざらし等の特別な事実があるか確認 |
| 5 | 販売実績・値下げ履歴・写真・廃番資料等の客観資料を保存 |
| 6 | 今後低価法へ変更するなら翌事業年度開始前に変更承認申請を検討 |
経営者
結局、
「仕入価額より現在の販売価値が下がった」
という事実だけでは、経費にできるかは決まらないわけですね。
税理士
そのとおりです。
まず、
低価法を選定しているのか
を確認します。
低価法なら、原価より期末時価が低ければ、通常は低い価額で評価できます。
原価法なら、単なる値下がりだけでは評価損を出せず、
著しい陳腐化など税法上の特別な事実があるか
を確認します。
この2つを混同しないことが一番重要です。
町田・相模原で在庫・決算処理にお悩みの方へ
決算時の棚卸資産は、期末利益を大きく左右する項目です。
販売価格が下がっている商品、何年も売れていない在庫、型落ち商品、不良品などについても、単に「売れそうにないから半額」「古いからゼロ」と評価できるわけではありません。
現在採用している評価方法が原価法なのか低価法なのかを確認したうえで、低価法による評価なのか、著しい陳腐化等による評価損なのか、実際に廃棄するのかを分けて判断する必要があります。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業について、法人決算、棚卸資産、在庫評価、評価損などの税務相談に対応しています。
決算時に長期滞留在庫や値下がり在庫がある場合は、在庫一覧、取得原価、現在の販売価格、販売実績、値下がり理由などを確認したうえで、税務上どこまで評価減できるかを検討します。
要点
主な根拠
※本記事は、2026年9月現在の法令・法人税基本通達・国税庁公表資料に基づき、法人が保有する商品・製品等の棚卸資産について、原価法・低価法及び評価損の一般的な税務上の取扱いを解説したものです。実際の処理は、現在選定している棚卸資産評価方法、在庫の種類、取得原価、決算日時点の販売可能価額、販売直接経費、滞留期間、値下がり理由、商品の状態、過去の販売実績等によって異なります。特に著しい陳腐化等による評価損は事実認定が重要となるため、金額が大きい場合には客観資料を確認したうえで個別に判断する必要があります。
関連記事
- 商品を廃棄したら経費になる?廃棄時に残すべき証拠書類を税理士が解説
- 期末に物を買えば節税になる?在庫・消耗品・固定資産を税理士が解説
- 作りかけの商品や未完成工事も在庫計上?仕掛品・未成工事支出金を税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 法人税2026年10月8日在庫の評価額を下げられる?原価法・低価法・棚卸評価損を税理士が解説
- 所得税2026年10月7日個人事業を子に承継すると贈与税・相続税はいくら?個人版事業承継税制を税理士が解説
- 所得税2026年10月6日会社を子に引き継ぐと贈与税・相続税はいくら?法人版事業承継税制を税理士が解説
- 法人税2026年10月5日企業版ふるさと納税は本当に節税になる?実質負担と税額控除を税理士が解説