フリーランスや個人事業主として仕事をしているものの、何年か確定申告をしていない場合、税務署には収入が把握されているのでしょうか。
「取引先から銀行振込で報酬を受け取っているから、税務署には分かっている?」「何年も税務署から連絡がないのは、申告しなくてもよいということ?」「税務署から連絡が来る前に申告すれば、ペナルティが軽くなる?」と疑問に思う方もいるでしょう。
結論からいうと、税務署から連絡が来ていなくても、申告義務がないとは限りません。
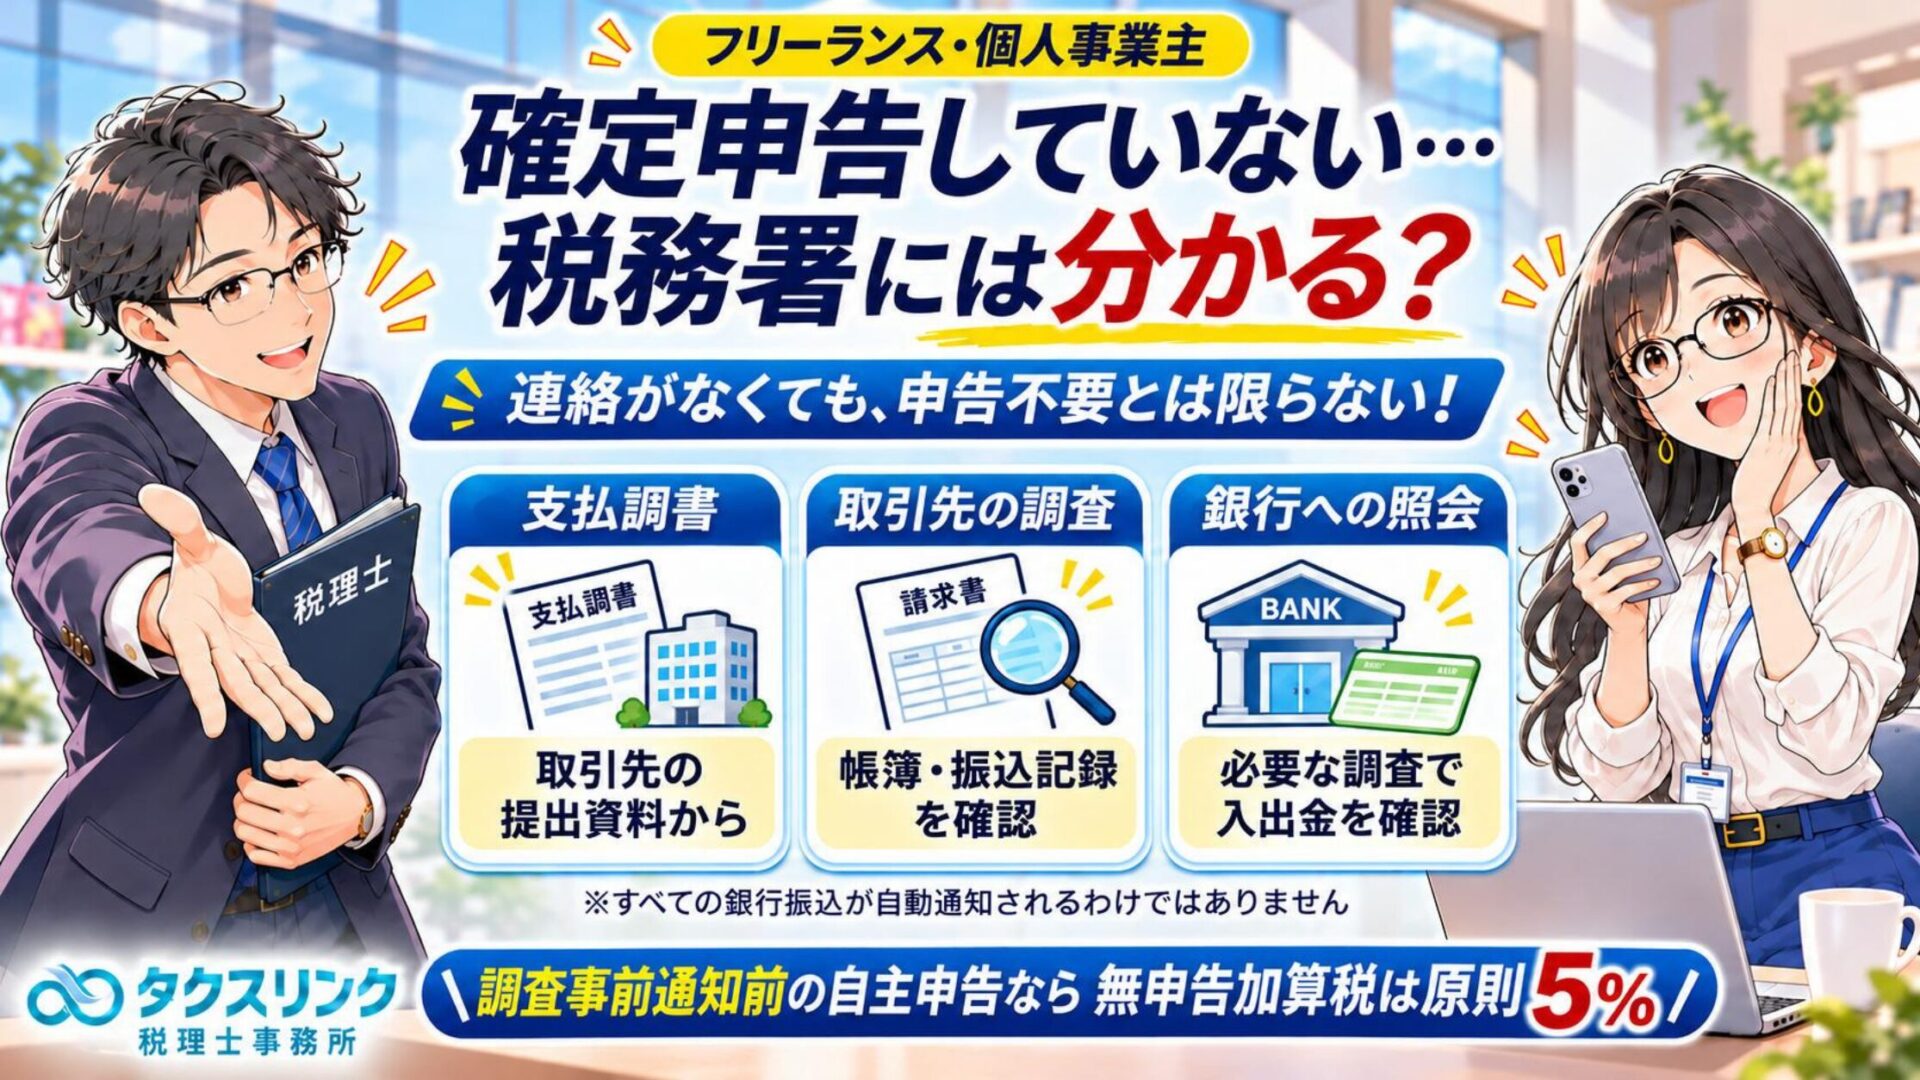
税務署は、取引先が提出する支払調書などの法定調書や、取引先・金融機関への調査などを通じて、フリーランスの収入を把握できる場合があります。
ただし、すべての銀行振込が自動的に税務署へ通知されるわけではありません。また、取引先から報酬を受け取っているからといって、必ず確定申告義務があるとも限りません。
今回は、税務署が無申告を把握する仕組み、支払調書とマイナンバーの関係、反面調査や銀行口座の確認、行政指導と税務調査の違い、税務署から連絡が来る前後の無申告加算税について詳しく解説します。
確定申告をしていないと、税務署にはバレる?

フリーランス
フリーランスとして数年間仕事をしていますが、確定申告をしていない年があります。
取引先からは毎月銀行振込で報酬を受け取っています。
税務署からは何も連絡が来ていないのですが、収入は把握されているのでしょうか?

税理士
税務署が収入を把握している可能性はあります。
税務署は、納税者本人が提出する確定申告書だけでなく、取引先などの第三者から提出される資料も利用しています。
例えば、次のような情報です。
- 取引先が税務署へ提出した報酬・料金等の支払調書
- 取引先の税務調査で確認された外注費や業務委託料
- 取引先が保存している請求書や銀行振込記録
- 税務調査において金融機関へ照会した預貯金取引の情報
- 確定申告書や法定調書に記載されたマイナンバーなどによる情報の照合
国税庁自身も、無申告者への対応について、資料情報の収集・活用によって申告していない方を把握し、調査などを実施する方針を公表しています。
ただし、これらの情報を取得していることと、税務署がすべての収入を正確に把握していることは同じではありません。
また、税務署から連絡がない理由は、外部からは分かりません。
まだ申告義務の確認が行われていない可能性もあれば、税務署が取得した情報だけでは申告義務を判断できない可能性もあります。
「税務署から連絡が来ない=申告しなくてもよい」という判断はできません。
支払調書とは?取引先が税務署に報酬を報告している?
フリーランス
税務署に収入が把握される仕組みとして「支払調書」があると聞きました。
支払調書とは、どのような書類なのでしょうか?
税理士
支払調書は、一定の報酬や料金などを支払った事業者が、法律に基づいて税務署へ提出する法定調書の一種です。
例えば、フリーランスの方が企業から原稿料やデザイン料などを受け取っている場合、報酬の種類や年間支払額などによっては、取引先が「報酬、料金、契約金及び賞金の支払調書」を提出する必要があります。
支払調書には、一般的に次のような情報が記載されます。
- 報酬を受け取った方の氏名・住所
- 報酬や料金の種類
- その年中の支払金額
- 源泉徴収税額
- 税務署提出用の個人番号または法人番号
例えば、ある企業から年間200万円の原稿料を受け取ったとします。
その企業が支払調書を提出する場合、税務署は、フリーランス本人から確定申告書が提出されていなくても、その企業が報酬を支払ったという情報を入手できます。
そして、本人の申告状況などと照合することができます。
ただし、支払調書はすべてのフリーランス報酬について提出されるものではありません。
業務委託であれば、どんな仕事でも支払調書が提出される?
フリーランス
私は業務委託契約で仕事をしています。
業務委託で報酬を受け取る場合、取引先は必ず支払調書を提出するのでしょうか?
税理士
いいえ。業務委託という契約形態だけで、必ず支払調書の提出義務が生じるわけではありません。
所得税法第204条や第225条などでは、対象となる報酬・料金の範囲が定められています。
さらに、支払調書の種類ごとに提出基準があります。
例えば、次のような報酬です。
① 原稿料・講演料・一定の専門家報酬など
同一人に対する年間支払額が5万円を超える場合などに、支払調書の提出対象となります。
② 外交員・集金人・電力量計の検針人などの報酬
同一人に対する年間支払額が50万円を超える場合などに、提出対象となります。
このように、報酬の種類によって提出基準が異なります。
一方、一般的なシステム開発、事務代行、営業支援などの業務委託料が、すべて一律に所得税法第204条の源泉徴収対象や報酬・料金等の支払調書の提出対象になるわけではありません。
実際の役務内容によって判定する必要があります。
また、支払調書が提出されない場合でも、取引先が保存している請求書や帳簿、振込記録などが税務調査で確認される可能性があります。
つまり、「支払調書が提出されていないから、税務署は収入を把握できない」ということにはなりません。
なお、支払調書については、税務署への提出義務と、報酬を受け取った本人への交付義務も区別する必要があります。
支払調書が本人に届かなかったからといって、取引先が税務署へ提出していないとは限りません。
取引先の税務調査から、フリーランスの無申告が分かることはある?
フリーランス
支払調書が提出されていなくても、税務署が取引先の帳簿を見ることがあるのですね。
例えば、私の取引先に税務調査が入った場合、私が報酬を受け取っていることも分かるのでしょうか?
税理士
はい。把握される場合があります。
例えば、A社があなたに業務委託料を支払っている場合、A社では通常、その支払いを外注費などとして経理処理します。
A社の税務調査では、その外注費について、実際に誰に支払ったのか、どのような業務を依頼したのか、支払金額が正しいかといった確認が行われることがあります。
その際、次のような資料が確認される場合があります。
- 外注費の総勘定元帳
- あなたからA社に発行した請求書
- 業務委託契約書
- 銀行振込明細
- 業務の発注書・納品書・作業記録など
このような資料から、A社があなたに報酬を支払っていたことが明らかになる場合があります。
また、税務署が取引先などの第三者に対して、取引内容を直接確認することもあります。
これを一般に「反面調査」といいます。
反面調査は、税務署が本人だけでなく、取引先や関係者から事実関係を確認する調査です。
ただし、反面調査は無制限に認められるものではありません。調査の必要性や相当性などが問題となります。
詳しくは、関連記事「反面調査とは?取引先や銀行に税務署が確認する場合を税理士が解説」をご覧ください。
銀行振込で受け取った報酬は、すべて税務署に自動通知される?
フリーランス
銀行振込で報酬を受け取っているので、税務署は銀行からすべての入金情報を受け取っているのでしょうか?
銀行口座は常に監視されているということですか?
税理士
すべての銀行振込が、税務署へ自動的に通知されるというわけではありません。
銀行口座に入金があったというだけで、その入金がすべて事業収入として国税庁に報告される仕組みではないということです。
一方、税務調査や滞納整理などで必要がある場合には、税務署が金融機関へ照会し、預貯金の取引情報などを確認することがあります。
例えば、取引先からの報酬が、毎月同じ銀行口座へ振り込まれていた場合です。
税務調査によってその口座の取引明細を確認すれば、振込元や入金額、入金時期などを把握できる場合があります。
また、事業用口座だけでなく、私用の口座に事業収入が振り込まれている場合も、調査に関連する範囲で確認の対象となり得ます。
ただし、入金された金額がすべて売上とは限りません。
例えば、
- 家族からの生活費の送金
- 本人の別口座からの資金移動
- 金融機関からの借入金
- 返金された立替金
などは、通常の事業売上とは区別する必要があります。
税務署が銀行口座の入金を確認したとしても、入金の性質や取引内容を検討しなければ、正確な事業所得は計算できません。
大切なのは、銀行振込だから必ず税務署に自動通知されるわけではない一方、必要な調査によって入金情報を確認することはできる、という違いです。
マイナンバーで税務署にすべての収入が分かる?
フリーランス
取引先からマイナンバーの提出を求められたことがあります。
マイナンバーによって、税務署は私の銀行口座や収入をすべて把握しているのでしょうか?
税理士
マイナンバーは、税務署が税務情報を照合する際にも利用されています。
例えば、確定申告書や一定の法定調書にはマイナンバーが記載されます。
そのため、氏名や住所だけで照合する場合と比べて、法定調書と確定申告書の情報をより正確に結び付けることが可能になります。
国税庁も、マイナンバーによって法定調書の名寄せや申告情報との突合を、より正確かつ効率的に行えると説明しています。
一方、マイナンバーがあるというだけで、日本国内のすべての預貯金口座の取引明細が税務署へ自動送信されるわけではありません。
預貯金口座とマイナンバーを結び付ける制度と、銀行取引の情報を税務署へ提供する仕組みは区別する必要があります。
マイナンバーは税務情報の照合に役立つ制度ですが、それだけであらゆる収入・経費が自動的に確定するわけではありません。
ただし、取引先の支払調書などにマイナンバーが記載されている場合、税務署がその報酬を受け取った人物を特定しやすくなることは考えられます。
税務署から何年も連絡がなければ、確定申告は不要?
フリーランス
これまで何年も税務署から連絡がなかったので、申告しなくても問題ないのだと思っていました。
税務署から連絡が来ないということは、申告義務がないと判断されているのでしょうか?
税理士
そうとはいえません。
所得税の確定申告義務は、税務署から連絡があったかどうかで決まるものではありません。
所得税法第120条などに従って、各年の所得金額、所得控除、税額控除、源泉徴収税額などを確認して判断します。
例えば、年間売上高が300万円の場合でも、必要経費が250万円なら事業所得は50万円です。
反対に、必要経費が50万円なら事業所得は250万円になります。
同じ売上高でも、事業所得は大きく異なります。
また、所得税の基礎控除などは対象年分によって異なるため、過去分の申告義務は年分ごとに確認する必要があります。
さらに、取引先から源泉徴収されている場合には、年間の所得税額と源泉徴収税額との精算も必要です。
源泉徴収済みだからといって、それだけで確定申告が完了したことにはなりません。
一方、所得税を計算した結果、そもそも申告義務がなかった年については、無申告という事実だけで無申告加算税が課されるわけではありません。
なお、一定の会社員について認められる「給与以外の所得が20万円以下なら所得税の確定申告が不要となる場合がある」という制度も、専業フリーランス全員に適用されるわけではありません。
詳しくは、関連記事「副業の売上が20万円以下なら確定申告は不要?住民税申告も必要か税理士が解説」で説明しています。
税務署から連絡が来る前に自主申告すると、無申告加算税は5%?
フリーランス
もし確定申告が必要だった場合、税務署から連絡が来る前に自主的に申告すると、ペナルティが軽くなるのでしょうか?
税理士
はい。無申告加算税について、重要な違いがあります。
申告義務があるにもかかわらず、法定申告期限までに申告書を提出しなかった場合には、無申告加算税が課されることがあります。
ただし、税務署からの調査事前通知前に自主的に期限後申告をした場合には、原則として納付すべき税額の5%になります。
例えば、期限後申告によって納める所得税等が100万円だったとします。
調査事前通知前の自主申告
100万円 × 5%
=無申告加算税50,000円
となります。
一方、税務調査の事前通知後や、税務調査によって申告すべき税額が決定されることを予知した後では、原則として無申告加算税の割合が高くなります。
なお、申告期限から1か月以内に自主的に申告し、法定納期限までに本税を全額納付しているなど、一定の要件を満たす場合には、無申告加算税が課されない特例もあります。
また、期限後申告をした場合には、無申告加算税とは別に延滞税が発生する可能性があります。
税務署から連絡がない間に自主申告すれば、必ず無申告加算税がゼロになるという制度ではありません。
原則として5%への軽減が認められる、ということです。
税務署から連絡が来た後の無申告加算税は何%?
フリーランス
税務署から連絡が来た後に申告した場合は、無申告加算税が何%になるのでしょうか?
税理士
税務調査の進行状況によって異なります。
2023年分以降の所得税について、基本的な割合は次のとおりです。
① 調査事前通知前に自主申告した場合
原則として5%です。
② 調査事前通知後、調査による決定を予知する前に申告した場合
- 納付税額50万円以下の部分:10%
- 50万円超300万円以下の部分:15%
- 300万円超の部分:25%
③ 調査による決定を予知した後、または税務署から決定を受けた場合
- 納付税額50万円以下の部分:15%
- 50万円超300万円以下の部分:20%
- 300万円超の部分:30%
例えば、納付税額が100万円の場合を比較してみましょう。
調査事前通知前の自主申告
100万円 × 5%
=50,000円
調査事前通知後、決定予知前の申告
50万円 × 10% + 50万円 × 15%
=125,000円
調査による決定を予知した後の申告
50万円 × 15% + 50万円 × 20%
=175,000円
この条件では、調査事前通知前の自主申告と、調査による決定を予知した後の申告とでは、無申告加算税に125,000円の差があります。
ただし、これは通常の基本税率による試算です。
過去の無申告加算税の賦課歴や、帳簿の提示拒否・売上記載の著しい不備などがある場合には、別途加重措置が問題となることがあります。
また、これらの割合は本税を区分して適用するため、例えば納付税額が100万円の場合に、全額へ一律15%を掛けるような計算はしません。
税務署から「お尋ね」が届いたら、もう自主申告の5%は使えない?
フリーランス
税務署から「収入について確認したい」という電話や書面が届いた場合は、どうなりますか?
その時点で、もう自主申告とは認められなくなるのでしょうか?
税理士
ここは重要な区別があります。
税務署から連絡が来た場合でも、その連絡が「行政指導」なのか「税務調査」なのかによって取扱いが異なります。
① 行政指導
行政指導は、納税者に対して、自発的な申告や申告内容の確認を促すものです。
例えば、税務署から「申告が必要な可能性があるため、ご自身で確認してください」という案内が行われる場合があります。
行政指導による連絡を受けたことだけで、直ちに正式な税務調査の事前通知を受けたことになるわけではありません。
② お尋ね
「お尋ね」とは、税務署が収入や取引などについて確認を求める書面や連絡を指すことがあります。
ただし、「お尋ね」という表題だけで、それが行政指導なのか税務調査なのかを決めることはできません。
実際の目的や手続きの内容を確認する必要があります。
③ 税務調査
税務調査は、税務署が課税標準や税額などを認定する目的で、質問検査などを行う手続きです。
この場合、調査の事前通知が行われたか、調査によって決定を予知していたかなどによって、無申告加算税の割合を判断します。
なお、税務調査では、一定の場合に事前通知が省略されることもあります。
国税庁の「税務調査手続に関するFAQ」では、税務署の担当者は、行政指導なのか税務調査なのかを具体的な手続きに入る前に明示することとされています。
したがって、税務署から連絡が来た場合には、まず次の点を確認することが重要です。
- 行政指導なのか、税務調査なのか
- 対象となっている税目・年分は何か
- どのような資料や説明を求められているのか
- 正式な調査事前通知が行われているか
- 調査による決定を予知したと評価される状況にあるか
「税務署から連絡が来たら必ず10%以上になる」という説明は正確ではありません。
一方、調査事前通知がない場合でも、実際の調査によって決定を予知したと認められる場合には、高い税率が問題となることがあります。
税務署からの連絡内容を確認せず、単に「お尋ねだから5%で済む」と判断することも避ける必要があります。
何年間も無申告だと、重加算税40%がかかる?
フリーランス
数年間確定申告をしていなかった場合、悪質だと判断されて重加算税がかかることはありますか?
税理士
重加算税は、単に確定申告をしていなかったという事実だけで、当然に課されるものではありません。
国税通則法第68条では、課税標準や税額の計算の基礎となる事実について、隠蔽・仮装があった場合の重加算税が規定されています。
例えば、
- 架空の請求書を作成して経費を水増しする
- 実際の売上を隠すために帳簿を改ざんする
- 売上を隠すために虚偽の会計処理を行う
- 所得を申告しない意図の下で、隠蔽・仮装と評価される行為を行う
といった場合です。
無申告に係る重加算税の基本税率は40%です。
さらに、一定の繰返し加重の要件を満たす場合には、税率が加重されることがあります。
ただし、重加算税の適用には、具体的な事実関係の確認が必要です。
実際に、令和7年4月22日の国税不服審判所の裁決では、個人が所得を申告していなかった事案について、単なる無申告とは別に、隠蔽・仮装と評価される行為が存在したことが重要な判断要素となりました。
また、令和8年3月4日の裁決では、ロードサービス業を営む個人事業者について、売上が銀行口座に振り込まれていたにもかかわらず、実際の売上より少ない金額で申告が行われていた事案が問題となりました。
この事例では、売上を過少にした会計資料の作成などについて隠蔽・仮装が認められました。
なお、後者は全く申告していなかっただけの事例ではなく、実際の売上より少なく申告していた事案です。
いずれも、単に申告がない、または銀行振込があるというだけで重加算税が課されることを示すものではありません。
重要なのは、収入を隠すための具体的な行為があったかどうかです。
税務署は何年前までさかのぼって調査できる?
フリーランス
数年前の収入についても、税務署に把握される可能性があるのですね。
何年も前の無申告について、税務署が税金を決定することはできるのでしょうか?
税理士
税務署による更正・決定には、国税通則法第70条で期間制限が定められています。
所得税の場合、原則として法定申告期限から5年間です。
一方、偽りその他不正の行為によって税額の全部または一部を免れていた場合などには、原則として7年間となる特例があります。
ただし、この5年・7年という期間は、税務署側の更正・決定などに関する期間制限です。
「何年間申告していなくても、5年経過すれば必ず問題がなくなる」という意味ではありません。
また、個別の事情によって、期間制限の起算日や特例の適用関係を確認する必要があります。
税務署が過去の取引を確認する場合、当時の請求書、取引先の帳簿、銀行取引履歴などが重要な資料になることがあります。
そのため、過去の記録が残っていれば、数年前の売上について事実関係を確認できる場合もあります。
無申告の対象となる年分と、税務署が処分できる期間を区別して検討する必要があります。
税務署から連絡が来る前に、過去分を申告するには?
フリーランス
今のうちに過去の売上と経費を整理して、申告が必要だった年については自主的に申告したいと思います。
どのような手順で進めればよいでしょうか?
税理士
まず、確定申告をしていない年分を確認し、それぞれの年について所得税の申告義務があったかどうかを判定します。
そのうえで、申告が必要だった年分について、期限後申告を進めます。
① 未申告の年分を特定する
例えば、2023年・2024年・2025年の確定申告をしていなかった場合には、3年分をそれぞれ確認します。
なお、2026年分の所得税の申告期限は2027年3月15日なので、2026年11月現在ではまだ申告期限前です。
② 取引先別の売上を整理する
銀行口座の入金明細、請求書、業務委託契約書、取引先からの支払明細などを確認します。
取引先から源泉所得税を差し引かれている場合には、その金額も確認してください。
例えば、税込11万円の報酬から源泉所得税が差し引かれ、差引後の金額が振り込まれている場合には、振込額だけを売上として計上すると、売上金額が過少になる可能性があります。
また、前年中に仕事を完了し、翌年に報酬が振り込まれた場合などは、収入を計上する年分にも注意する必要があります。
原則として、入金日だけで売上計上年を判断するわけではありません。
③ 必要経費を集計する
領収書、クレジットカード明細、請求書などを確認し、業務に関連する経費を年分別に集計します。
パソコンなどの減価償却資産、家賃や通信費の家事按分、外注費、未払費用などの処理も確認します。
資料が不足している場合は、残っている客観資料から取引を確認します。
④ 所得控除と源泉徴収税額を確認する
国民年金、国民健康保険料、生命保険料、扶養親族などを確認します。
過去の所得税を計算した結果、納付税額が発生しない場合もあります。
また、源泉徴収税額が多ければ、還付となる可能性もあります。
ただし、還付申告の期間制限などについては別途確認してください。
⑤ 各年の確定申告書を作成する
申告義務がある年について、青色申告決算書または収支内訳書、確定申告書を作成します。
青色申告の承認を受けていない場合や、期限後申告によって青色申告特別控除の適用要件を満たさない場合には、それぞれの取扱いを確認します。
⑥ e-Taxなどで期限後申告書を提出する
対象年分に対応した申告書を作成し、e-Taxまたは書面で提出します。
e-Taxを利用する場合は、送信後の受信通知も確認します。
⑦ 本税・無申告加算税・延滞税を確認する
期限後申告によって納める本税は、原則として申告書を提出した日が納期限となります。
また、無申告加算税や延滞税が発生するかどうかも確認します。
無申告加算税は税務署の賦課決定によって確定するため、本税の納付と加算税の納付時期が異なる場合があります。
一括納付が困難な場合には、税務署への納付相談も検討してください。
なお、インボイス登録をしている場合などは、所得税とは別に消費税の申告義務も確認する必要があります。
また、所得税の確定申告義務がない年でも、住民税申告が必要になる場合があります。
過去分を整理するときは、売上だけでなく、必要経費、所得控除、源泉徴収税額、消費税の申告義務まで含めて確認することが重要です。
まとめ:税務署から連絡がないことと、申告義務がないことは別
フリーランス
税務署から連絡が来なくても、支払調書や取引先への調査、銀行口座の確認などで収入を把握される可能性があるのですね。
また、税務署からの連絡でも、行政指導と税務調査では取扱いが違うことが分かりました。
税理士
そのとおりです。
今回のポイントを整理します。
- 税務署から連絡がないことと、確定申告義務がないことは別
- 税務署は支払調書などの法定調書から報酬の支払情報を把握できる場合がある
- すべての業務委託報酬が支払調書の提出対象になるわけではない
- 取引先の税務調査から外注先への支払情報が確認される場合がある
- 必要な税務調査において、金融機関へ預貯金取引を照会することがある
- すべての銀行振込が税務署に自動通知されるわけではない
- マイナンバーは法定調書と申告情報の照合に利用される
- 売上高だけで確定申告義務は判断できない
- 調査事前通知前の自主的な期限後申告では、無申告加算税は原則5%
- 調査事前通知後や調査による決定を予知した後は、無申告加算税が高くなる場合がある
- 行政指導と税務調査は異なり、税務署からの連絡というだけで加算税率は決まらない
- 無申告という事実だけで、直ちに重加算税が課されるわけではない
- 税務署による更正・決定の期間制限は原則5年、不正行為がある場合などには7年となることがある
- 申告義務があった年分は、客観資料に基づき所得を計算して期限後申告を検討する
確定申告をしていない年がある場合、まず確認すべきなのは、税務署が収入を把握しているかどうかではありません。
実際の所得と申告義務を確認し、申告が必要な年分について適正な手続きを行うことです。
また、調査事前通知前に自主的に期限後申告することには、無申告加算税の負担を軽減できるという実務上のメリットがあります。
税務署からの連絡を待つのではなく、現在の申告状況を確認し、必要な対応を進めることが重要です。
町田・相模原で無申告・過去の確定申告にお困りの方へ
フリーランスや個人事業主として仕事をしているものの、何年か確定申告をしていなかった場合には、各年の申告義務と所得金額を確認する必要があります。
税務署から連絡がない場合でも、取引先の支払調書や税務調査などを通じて収入が把握される可能性があります。
一方、過去の申告については、実際の売上や必要経費、源泉徴収税額などを整理した結果、所得税の納付額が想定より少なくなる場合もあります。
町田・相模原で、無申告、過去の確定申告、期限後申告、税務署からのお尋ね、税務調査などにお困りの方は、タクスリンク税理士事務所へご相談ください。
町田・相模原の個人事業主・フリーランスの確定申告相談なら、タクスリンク税理士事務所へ
主な根拠
- 所得税法120条《確定所得申告》|e-Gov法令検索
- 所得税法121条《確定所得申告を要しない場合》|e-Gov法令検索
- 所得税法204条1項《報酬、料金等に係る源泉徴収義務》|e-Gov法令検索
- 所得税法225条1項3号《報酬、料金等に係る支払調書》|e-Gov法令検索
- 国税通則法18条《期限後申告》|e-Gov法令検索
- 国税通則法60条《延滞税》|e-Gov法令検索
- 国税通則法66条《無申告加算税》|e-Gov法令検索
- 国税通則法68条2項《無申告に係る重加算税》|e-Gov法令検索
- 国税通則法70条《国税の更正、決定等の期間制限》|e-Gov法令検索
- 国税通則法74条の2《所得税等の調査に係る質問検査権》|e-Gov法令検索
- 国税通則法74条の9《税務調査の事前通知》|e-Gov法令検索
- No.7431《報酬、料金、契約金及び賞金の支払調書の提出範囲と提出枚数等》|国税庁
- No.2792《源泉徴収が必要な報酬・料金等とは》|国税庁
- 番号制度概要に関するFAQ《法定調書の名寄せ・申告情報の突合・預貯金口座への付番》|国税庁
- 税務調査手続に関するFAQ《行政指導と税務調査・事前通知》|国税庁
- No.2024《確定申告を忘れたとき》|国税庁
- 申告所得税及び復興特別所得税の過少申告加算税及び無申告加算税の取扱いについて《事務運営指針》|国税庁
- 令和7年4月22日裁決《無申告と隠蔽・仮装の認定》|国税不服審判所
- 令和8年3月4日裁決《銀行振込による売上の過少申告と重加算税》|国税不服審判所
関連記事
- 反面調査とは?取引先や銀行に税務署が確認する場合を税理士が解説
- 確定申告が1日遅れたら65万円控除は使えない?体調不良時の期限延長も解説
- 副業の売上が20万円以下なら確定申告は不要?住民税申告も必要か税理士が解説
- 確定申告を間違えたら?修正申告・更正の請求・訂正申告の違いを税理士が解説
※本記事は2026年11月11日時点の法令および国税庁公表資料等に基づく一般的な解説です。実際の確定申告義務、無申告加算税、延滞税、重加算税、税務調査の手続き等は、対象年分、所得金額、源泉徴収税額、税務署からの連絡内容、過去の申告・加算税の状況などによって異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年11月16日所得税がゼロなら確定申告は不要?青色申告・赤字・住民税への影響を税理士が解説
- 所得税2026年11月15日確定申告をしていないと税務署にバレる?収入の把握方法と自主申告の違いを税理士が解説
- 所得税2026年11月14日確定申告に遅れたらどうなる?1週間・1か月・半年後のペナルティを税理士が解説
- 所得税2026年11月13日確定申告を何年もしていないとどうなる?期限後申告・罰則を税理士が解説