給与や外注費を支払うときに、本来は源泉徴収が必要だったのに、うっかり天引きせずに全額を支払ってしまうことがあります。
この場合、よくある誤解が、
「本人から天引きしていないのだから、会社は税務署へ払わなくてよいのではないか」
というものです。
しかし、これは基本的に誤りです。
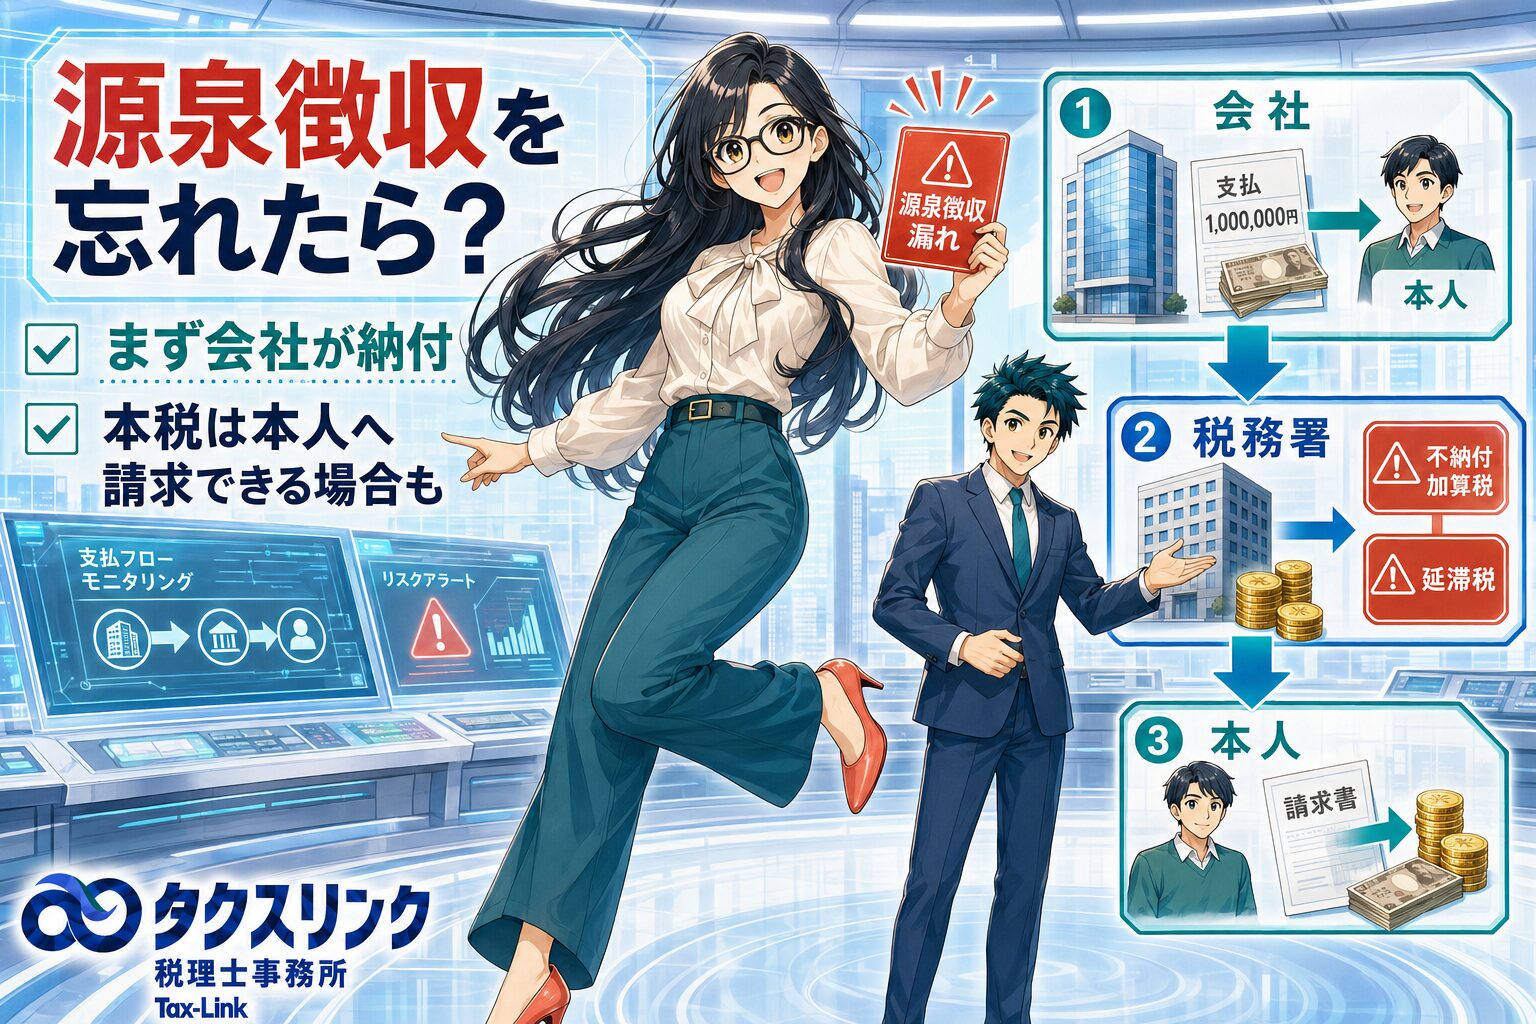
給与や源泉徴収対象となる外注報酬について源泉徴収を忘れた場合、税務署に対して源泉所得税を納付する義務を負うのは、原則として給与や報酬を支払った会社側です。
一方で、会社が後から源泉所得税の本税を納付した場合には、本来源泉徴収されるべきだった本人に対して、その本税相当額を請求できる仕組みがあります。
つまり、基本形は、
会社が税務署へ納付し、その本税相当額を本人から回収する
という整理です。
ただし、不納付加算税、延滞税、本人から回収しない場合のグロスアップ、本人の確定申告との調整など、実務上はかなり注意が必要です。

経営者
給与や外注費を支払うときに、源泉徴収するのを忘れていました。
この場合、会社が後から税務署へ払うのですか?

税理士
はい。給与や源泉徴収対象となる外注報酬について源泉徴収を忘れた場合、税務署に対して納付義務を負うのは、原則として支払者である会社です。
本人から天引きしていなかったとしても、「会社には納付義務がない」という扱いにはなりません。
所得税法では、源泉徴収して納付すべき者が納付しなかった場合、税務署長はその所得税をその支払者から徴収する仕組みになっています。
経営者
本人が受け取ったお金なのに、なぜ会社が払うのですか?
税理士
源泉徴収制度では、国との関係で源泉所得税を徴収して納付する義務を負うのは、給与や報酬の支払者だからです。
給与であれば、国内で給与等を支払う者は、原則として支払の際に所得税を徴収し、翌月10日までに国へ納付しなければなりません。
外注報酬についても、原稿料、デザイン料、講演料、弁護士・税理士などの報酬、一定の外交員報酬、芸能関係報酬など、所得税法上の源泉徴収対象に該当するものについては、支払者に源泉徴収義務があります。
したがって、本来5万円を源泉徴収すべき給与を、誤って全額本人へ支払ってしまったとしても、税務署に対する納付義務が消えるわけではありません。
経営者
外注費なら全部源泉徴収が必要なのですか?
税理士
いいえ。ここはかなり重要です。
すべての外注費や業務委託料に源泉徴収が必要なわけではありません。
まず、外注先が個人なのか法人なのかを確認します。さらに、個人への支払いであっても、所得税法204条に定められた報酬・料金等に該当するかを確認します。
たとえば、原稿料、講演料、デザイン料、弁護士・税理士などの士業報酬などは代表的な対象です。
一方で、個人への外注費だからといって、すべて一律に10.21%を源泉徴収するわけではありません。
ここを誤ると、本来不要な源泉所得税を納付してしまう逆の問題が起きます。外注費については、勘定科目名ではなく、受取人の属性と具体的な業務内容から判断します。
経営者
では、会社が税務署へ払った源泉所得税は、本人から回収できますか?
税理士
源泉所得税の本税相当額については、本人へ請求できる仕組みがあります。
所得税法222条では、会社が源泉徴収しなかった所得税を税務署から徴収された場合や、法定納期限後に自ら納付した場合に、その徴収していなかった所得税の額に相当する金額を、本人へ支払請求できるとされています。
また、その後に支払う給与や報酬から控除する方法も条文上予定されています。
したがって、通常の整理は、
会社が税務署へ不足分を納付する
その本税相当額を本人から回収する
という流れです。
経営者
不納付加算税や延滞税も、本人に請求できますか?
税理士
そこは本税と分けて考える必要があります。
所得税法222条が明示しているのは、徴収していなかった所得税の額に相当する金額です。
つまり、本人へ請求できることが明確なのは、原則として源泉所得税の本税相当額です。
不納付加算税や延滞税は、会社が法定納期限までに源泉所得税を納めなかったことによって生じるものです。そのため、本税と同じように当然に本人へ請求できるとは整理しない方が安全です。
別途、契約関係や本人側の帰責性があるかなど、民事上の問題として検討する余地はありますが、税務上の条文だけで一律に本人負担とするのは危険です。
経営者
源泉徴収漏れがあると、会社にはどのようなペナルティがありますか?
税理士
主に、不納付加算税と延滞税が問題になります。
源泉所得税を法定納期限までに納付しなかった場合、不納付加算税は原則として10%です。
ただし、税務署から納税告知を受ける前に自主的に納付し、その納付が納税告知を予知してされたものではない場合には、原則として5%になります。
さらに、一定の過去1年間に納税告知や期限後納付がなく、今回の税額を法定納期限から1か月以内に納付しているなど、一定の要件を満たす場合には、不納付加算税が課されないこともあります。
ただし、「源泉徴収が必要だと知らなかった」「経理担当者が忘れていた」というだけで、当然に正当な理由があるとは扱われません。
経営者
延滞税もかかりますか?
税理士
はい。法定納期限を過ぎていれば、不納付加算税とは別に延滞税が発生します。
延滞税は、原則として法定納期限の翌日から完納日までの日数に応じて計算されます。
そのため、源泉徴収漏れに気付いた場合には、本人からの回収を待ってから税務署へ納付するのではなく、まず会社として早期に本税を納付する方向で検討する必要があります。
納付が遅れるほど、延滞税の負担が増える可能性があります。
経営者
税務署から指摘される前に気付いた場合は、どうすればよいですか?
税理士
まず、本当に源泉徴収対象だったのかを確認します。
給与であれば、支払日、支払金額、対象者、納期の特例の有無を確認します。
外注報酬であれば、外注先が個人か法人か、業務内容が所得税法204条の対象報酬に該当するかを確認します。
そのうえで、本来源泉徴収すべき税額を支払日ごとに再計算し、法定納期限を確認します。
調査前に自主発見した場合は、不納付加算税が5%になる余地や、一定の場合に不納付加算税が課されない余地があるため、早めに自主納付するかどうかを検討します。
経営者
本人から回収しないで、会社が負担して終わりにすることはできますか?
税理士
そこは注意が必要です。
会社が本人から回収せず、「会社負担にします」とすると、それで終わりではありません。
会社が本来本人から徴収すべき源泉所得税を負担した場合、その負担額自体が本人への追加の経済的利益と扱われます。
そのため、税引手取額から税込金額へ逆算する、いわゆるグロスアップ計算が必要になることがあります。
たとえば、一般的な10.21%の源泉徴収対象報酬について、本人の手取りを10万円とする場合、国税庁の例では、10万円を0.8979で割り戻して、税込総額を11万1,370円とし、源泉所得税等を1万1,370円と計算します。
給与の場合は税額表や年末調整との関係があるため、この10.21%の単純計算をそのまま使いませんが、「会社が負担すれば終わり」という発想は危険です。
経営者
役員の源泉徴収漏れを会社負担にする場合も同じですか?
税理士
役員の場合は、さらに慎重に見る必要があります。
会社が役員から回収せず、役員本人が負担すべき源泉所得税相当額を会社が負担した場合、役員に対する追加の経済的利益や役員給与の問題が生じる可能性があります。
法人税では、役員給与は損金算入できる範囲が厳しく制限されています。
したがって、役員について源泉徴収漏れがあり、会社負担にする場合には、源泉所得税のグロスアップだけでなく、法人税上の役員給与の損金算入可否も検討する必要があります。
ここはリスクが高いため、個別確認が必須です。
経営者
外注先本人が、すでに確定申告で所得税を払っている場合はどうなりますか?
それなら会社は源泉所得税を払わなくてもよいのではありませんか?
税理士
そのようにはなりません。
最高裁平成4年2月18日判決は、源泉所得税について国との法律関係を持つのは支払者であり、受給者本人の申告所得税とは別個の租税債務として成立するものと整理しています。
つまり、本人が確定申告をしているからといって、会社側の源泉所得税の納付義務が当然になくなるわけではありません。
ただし、本人側の確定申告では、本来源泉徴収された、またはされるべき所得税額を控除する仕組みがあります。
したがって、制度上は、会社が源泉所得税を納付し、会社が本人へ本税相当額を請求し、本人側では源泉徴収税額控除によって申告所得税と調整する形になります。
経営者
本人がすでに源泉税ゼロとして確定申告して、所得税を払ってしまっている場合はどうなりますか?
税理士
その場合、一時的に本人の負担が重複しているように見えることがあります。
たとえば、会社が本来源泉徴収すべき税額を後から本人へ請求すると、本人はすでに確定申告で所得税を納めているのに、さらに会社へ源泉税相当額を支払う形になることがあります。
ただし、所得税法上は、確定申告で「源泉徴収をされた又はされるべき所得税の額」を控除する仕組みがあります。
本人の申告でその控除が反映されていなかった場合には、更正の請求ができるかどうかを確認します。一般に、納め過ぎとなっている場合の更正の請求は、原則として法定申告期限から5年以内です。
会社側だけでなく、本人側の確定申告の内容まで確認して、二重負担にならないように整理する必要があります。
経営者
結局、会社は何から確認すればよいですか?
税理士
まず、次の順番で確認します。
第一に、そもそも源泉徴収対象だったかを再判定します。
第二に、本来源泉徴収すべき税額を支払日ごとに再計算します。
第三に、法定納期限と納期の特例の有無を確認します。
第四に、調査前の自主発見であれば、早期の自主納付を検討します。
第五に、不納付加算税、延滞税、本人への求償、回収しない場合のグロスアップ、本人の確定申告との調整を確認します。
特に、外注費、役員、過年度分、本人がすでに確定申告済みのケースは、処理を誤ると税務上も人間関係上も面倒です。源泉徴収漏れは、雑に処理すると火種が増えるタイプの論点です。
町田・相模原で源泉徴収漏れに気付いた会社の方へ
給与や外注費の源泉徴収漏れは、単に「不足分を払えば終わり」という話ではありません。
まず、その支払いが本当に源泉徴収対象だったのかを確認する必要があります。次に、本税、不納付加算税、延滞税を分けて整理します。さらに、本人から回収するのか、会社負担にするのか、本人の確定申告とどう調整するのかまで確認が必要です。
特に、役員への給与、個人外注先への報酬、過年度分の源泉徴収漏れ、本人がすでに確定申告をしているケースでは、判断を誤ると修正範囲が広がります。
町田・相模原で、源泉所得税の納付漏れ、外注費の源泉徴収判定、給与・役員報酬の源泉徴収漏れに不安がある方は、タクスリンク税理士事務所へご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の処理は、支払内容、支払先、支払日、源泉徴収対象報酬への該当性、納期の特例の有無、本人の確定申告状況、会社が本人へ求償するかどうかによって異なります。源泉徴収漏れはリスクが高いため、個別案件では税理士へ確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点