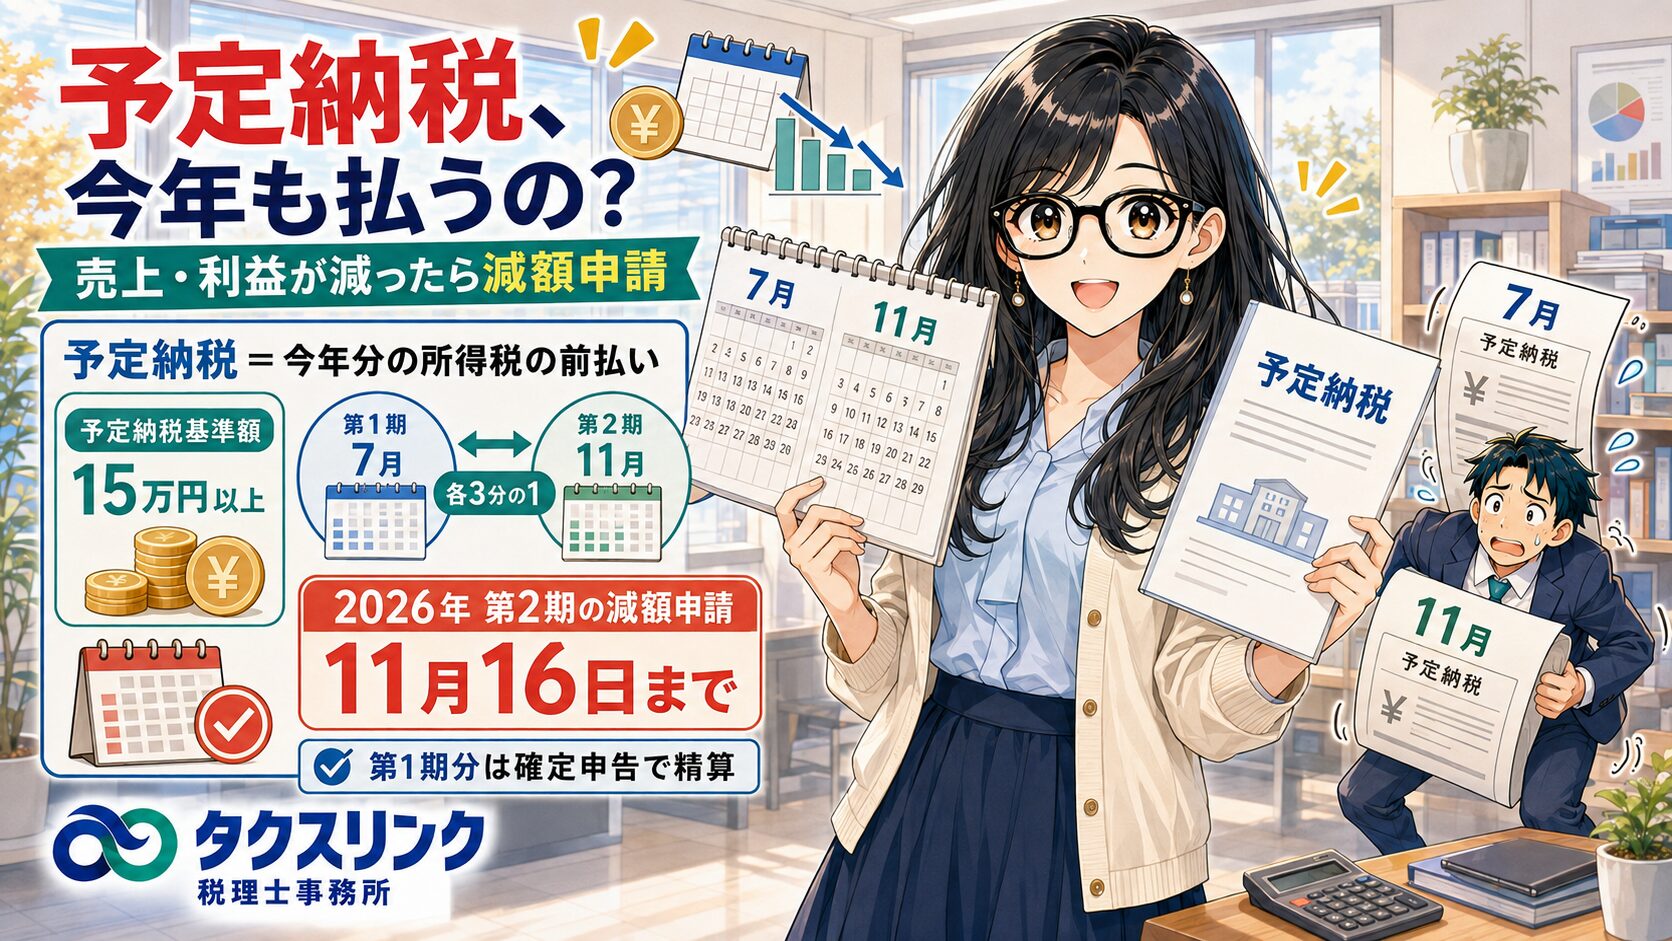
所得税の予定納税とは、前年分の所得や税額を基に計算した予定納税基準額が15万円以上となる場合に、その年分の所得税・復興特別所得税の一部を前払いする制度です。
通常は、予定納税基準額の3分の1ずつを、第1期分として7月、第2期分として11月に納付します。
ただし、今年の売上や利益が前年より減っており、今年1年間の所得税額が前年ベースの予定納税額より少なくなる見込みであれば、予定納税額の減額申請ができる場合があります。

個人事業主
所得税の予定納税とは何ですか?
税務署から納付書が届いたのですが、今年は前年より売上が減っています。それでも払わないといけませんか?

税理士
予定納税とは、前年分の所得税額などを基に、その年分の所得税・復興特別所得税を前払いする制度です。
予定納税基準額が15万円以上になる場合、原則として、その3分の1ずつを7月と11月に納付します。
前払いした予定納税額は、翌年の確定申告で年間の所得税・復興特別所得税から差し引いて精算します。
個人事業主
つまり、予定納税は追加の税金ではなく、今年分の所得税の前払いということですか?
税理士
はい。その理解でよいです。
予定納税は、前年の所得や税額を基に、今年も一定の税額が発生すると見込んで先に納付する仕組みです。
最終的には、その年分の確定申告で実際の年間税額を計算し、予定納税額を控除します。
予定納税額が年間税額より多ければ還付され、不足すれば追加で納付します。
個人事業主
今年は売上がかなり減っています。
前年ベースで予定納税を払うのはきついのですが、減らすことはできますか?
税理士
今年の所得や税額が前年より明らかに少なくなる見込みであれば、予定納税額の減額申請ができる可能性があります。
具体的には、今年1年間の所得や税額を見積もった申告納税見積額が、税務署から通知された予定納税基準額より少なくなる見込みの場合に、減額申請を行います。
国税庁も、業況不振などにより本年分の所得が前年より明らかに少なくなる見込みである場合を、減額申請の典型例として案内しています。
個人事業主
売上が減っていれば、自動的に減額されるのですか?
税理士
自動的には減額されません。
予定納税額を減らすには、税務署長に減額申請を行い、承認を受ける必要があります。
また、売上が減っただけで判断するのではなく、必要経費、年間の所得見込み、所得控除、税額控除、源泉徴収税額なども含めて、今年分の税額を合理的に見積もります。
売上が減っていても、経費も大きく減っていて利益が前年とあまり変わらない場合は、減額できる金額が小さくなることがあります。
個人事業主
減額申請には期限がありますか?
税理士
あります。
通常、第1期分と第2期分を減額したい場合は、6月30日時点の状況で今年分の申告納税見積額を計算し、7月15日までに申請します。
また、第2期分については、10月31日時点の状況で今年分の申告納税見積額を計算し、11月15日までに申請できます。
ただし、期限日が日曜日などの場合は、翌開庁日が期限になります。
個人事業主
2026年分の場合は、いつまでに申請すればよいですか?
税理士
2026年8月31日時点では、通常の7月減額申請期限である2026年7月15日水曜日は既に過ぎています。
そのため、通常は今から第1期分を減額することはできません。
一方、第2期分については、2026年10月31日現在の年間所得・税額見込みを基に、2026年11月16日月曜日までに減額申請を行うことができます。
本来の法定期限は11月15日ですが、2026年は11月15日が日曜日のため、翌日の11月16日月曜日が期限になります。
個人事業主
11月の減額申請では、第1期分も戻してもらえますか?
税理士
通常、11月の減額申請で対象になるのは第2期分です。
7月の第1期分まで遡って減額する申請ではありません。
第1期分を既に納付している場合、その金額は2026年分の確定申告で年間税額から控除して精算します。
年間税額より予定納税額の方が多ければ、確定申告で還付されることになります。
個人事業主
減額申請のためには、何を準備すればよいですか?
税理士
まず、予定納税額の通知書を確認してください。
そこに予定納税基準額、第1期分、第2期分の金額が記載されています。
そのうえで、2026年1月から10月までの売上・必要経費・利益を集計し、11月から12月までの売上・必要経費を見積もります。
11月の減額申請では、原則として、1月1日から10月31日までの実績額と、11月1日から12月31日までの見積額を合わせて、今年1年間の所得を見積もります。
個人事業主
売上と経費だけ分かればよいですか?
税理士
売上と経費だけでは足りないことがあります。
所得税額を見積もるには、所得控除や税額控除も確認します。
たとえば、社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、医療費控除、扶養控除などです。
また、給与や年金など事業以外の所得がある場合や、源泉徴収されている所得税がある場合も、申告納税見積額に影響します。
個人事業主
申請書はどこに出すのですか?
税理士
所得税及び復興特別所得税の予定納税額の減額申請書を、所轄税務署へ提出します。
提出方法は、e-Taxによる電子提出、または書面での持参・郵送です。
申請書には、申告納税見積額、申請理由、計算の基礎となる資料などを記載・添付します。
実務上は、10月までの試算表、11月から12月までの売上・経費の見込資料、所得控除の見込資料などを整理しておくと説明しやすくなります。
個人事業主
申請すれば必ず認められますか?
税理士
必ず認められるわけではありません。
申請後、税務署長が内容を確認し、承認、一部承認、または却下の判断をします。
そのため、単に「今年は売上が減った」と書くだけでは不十分です。
10月までの実績と年末までの見込みを基に、今年の年間所得と税額がどの程度になるのかを合理的に説明することが重要です。
個人事業主
2026年分は、基礎控除の改正も予定納税の減額申請に反映してよいのですか?
税理士
2026年分については注意が必要です。
国税庁は、令和8年度税制改正による基礎控除の見直しについては、予定納税の申告納税見積額には反映せず、2026年分の確定申告で最終精算すると案内しています。
そのため、予定納税額の減額申請では、単純に基礎控除改正分を先取りして予定納税額を減らす計算はしない取扱いになります。
個人事業主
結局、今年売上が下がっている場合は、何をすればよいですか?
税理士
まず、予定納税額の通知書を確認します。
次に、2026年1月から10月までの売上・経費・利益を集計し、11月から12月までの見込みを作ります。
そのうえで、所得控除や源泉徴収税額なども含めて2026年分の申告納税見積額を計算します。
その結果、第2期分の予定納税額を減額できそうであれば、2026年11月16日月曜日までに減額申請を行います。
期限を過ぎると、原則としてその期の減額申請はできませんので、スケジュール管理が重要です。
町田・相模原で予定納税の減額申請に不安がある方へ
予定納税は、前年の所得を基に計算されるため、今年の売上や利益が大きく下がっている個人事業主にとっては、資金繰りの負担になることがあります。
ただし、予定納税の減額申請は、単に売上が減ったというだけでは足りません。
今年1年間の売上、経費、所得控除、源泉徴収税額などを整理し、申告納税見積額を合理的に計算する必要があります。
町田・相模原で、予定納税の減額申請、個人事業主の資金繰り、確定申告に不安がある方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、一般的な税務上の取扱いを解説したものです。実際の減額申請の可否や申請額は、予定納税額の通知書、今年の売上・経費、所得控除、源泉徴収税額、7月申請の有無などにより異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月20日法人成り時の従業員退職金はどうする?勤続年数引継ぎと必要経費を税理士が解説
- 所得税2026年9月19日個人事業を残して法人設立は可能?所得分散・消費税の注意点を税理士が解説
- 税金あれこれ2026年9月18日医師の節税、何から始める?勤務医と開業医で対策はここまで変わる
- 税金あれこれ2026年9月18日アパート経営は節税になる?仕組みと知っておきたい注意点