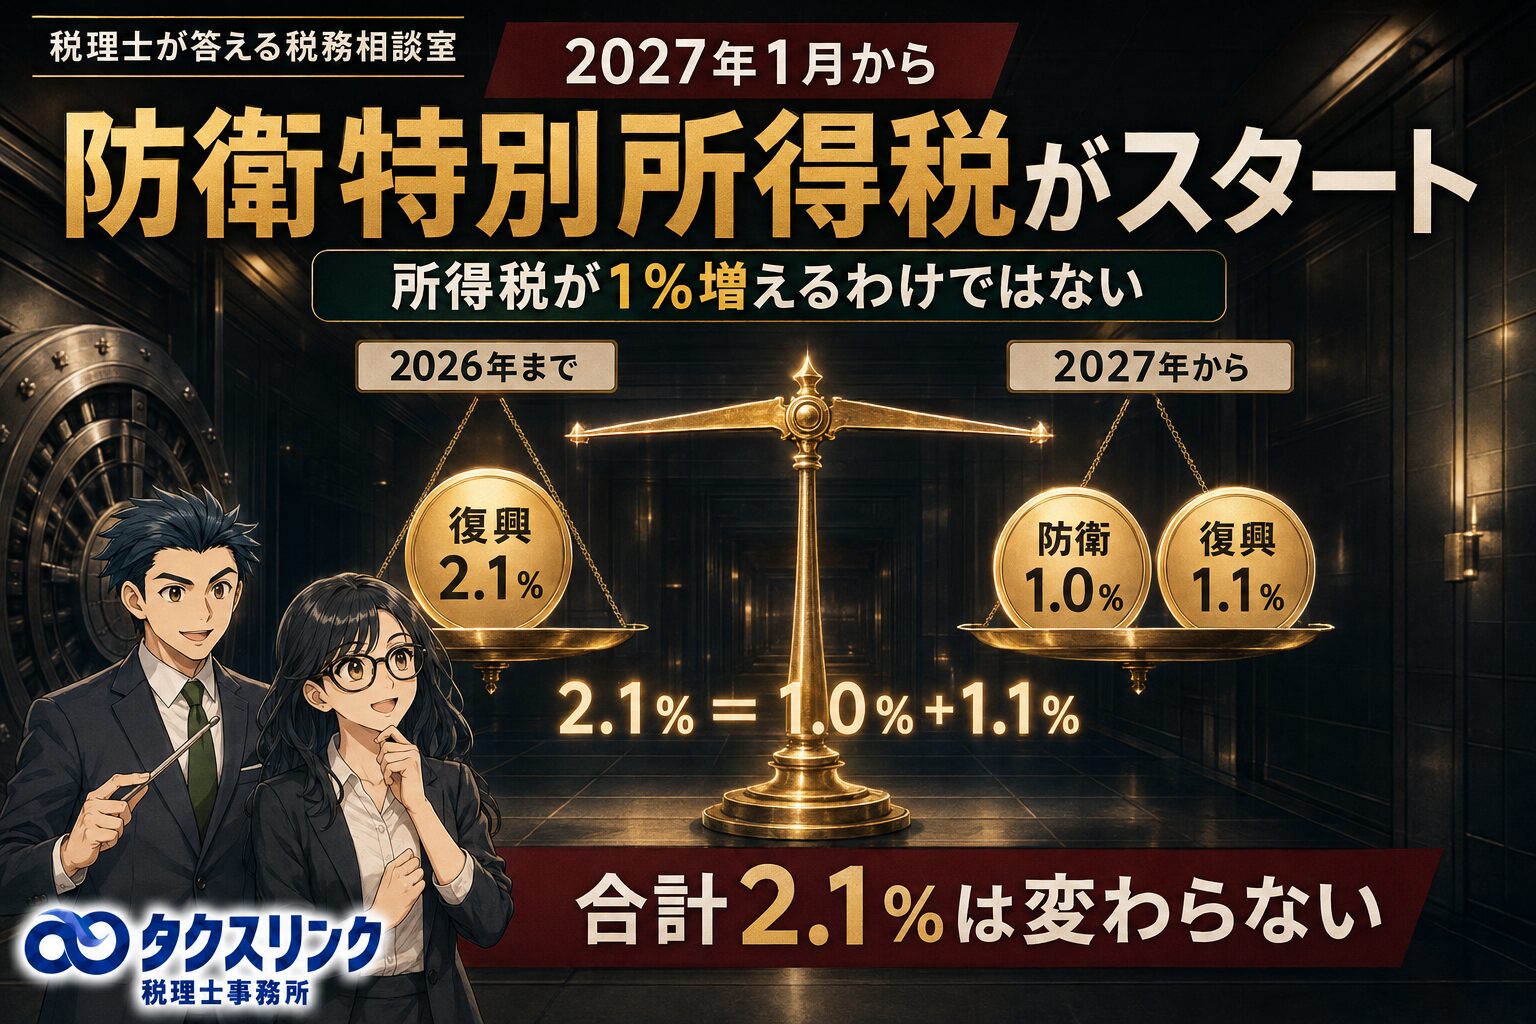
2027年1月から「防衛特別所得税」が始まります。
この制度について、「所得税がさらに1%増えるのではないか」「給与の手取りが減るのではないか」「個人事業主の税負担が増えるのではないか」と不安に思う方もいるかもしれません。
結論からいうと、「2027年から所得税が実質1%増える」という理解は正確ではありません。
2027年1月1日以後は、防衛特別所得税が基準所得税額の1.0%として始まります。一方で、復興特別所得税は2.1%から1.1%に下がります。
つまり、
2026年まで
復興特別所得税 2.1%
2027年以後
防衛特別所得税 1.0%
復興特別所得税 1.1%
合計 2.1%
となります。
同じ基準所得税額を前提にすれば、所得税とこれらの付加税を合わせた合計額は、2026年までと2027年以後で変わりません。
ただし、これはあくまで「同じ基準所得税額で比較した場合」の話です。実際の2027年の税額は、本人の所得、扶養、社会保険料、所得控除、税額控除、別の所得税改正などによって変わる可能性があります。

経営者
2027年1月から「防衛特別所得税」が始まると聞きました。
所得税が1%増えて、会社員の給与の手取りや個人事業主の税負担は増えるのでしょうか?

税理士
「所得税が実質1%増える」という理解は誤りです。
2027年から防衛特別所得税が基準所得税額の1.0%として始まります。
一方で、復興特別所得税は、基準所得税額の2.1%から1.1%に下がります。
そのため、2027年以後は、防衛特別所得税1.0%と復興特別所得税1.1%を合わせて、合計2.1%になります。
2026年までは復興特別所得税だけで2.1%でしたので、同じ基準所得税額を前提にすれば、合計の税率は変わりません。
経営者
では、防衛特別所得税ができても、税額はまったく増えないということですか?
税理士
この改正だけを見れば、同じ基準所得税額を前提にした場合、合計額は変わりません。
たとえば、通常の所得税額、つまり基準所得税額が10万円の場合で考えると分かりやすいです。
2026年までは、所得税10万円に復興特別所得税2,100円が上乗せされ、合計102,100円です。
2027年以後は、所得税10万円に、防衛特別所得税1,000円と復興特別所得税1,100円が上乗せされ、合計102,100円です。
つまり、内訳が変わるだけで、この改正単独では合計額は同じです。
所得税10万円の場合の比較
| 区分 | 2026年まで | 2027年以後 |
|---|---|---|
| 所得税 | 100,000円 | 100,000円 |
| 復興特別所得税 | 2,100円 | 1,100円 |
| 防衛特別所得税 | なし | 1,000円 |
| 合計 | 102,100円 | 102,100円 |
経営者
それなら、会社員の給与の手取りも変わらないのでしょうか?
税理士
防衛特別所得税の創設だけを理由として、給与の手取りが1%減るわけではありません。
国税庁も、改正前後で合計税率2.1%に変更はなく、源泉徴収税額の計算方法にも変更は生じないと説明しています。
ただし、実際の給与手取りが2026年と2027年で必ず同じになるという意味ではありません。
給与額、社会保険料、扶養親族の状況、基礎控除や給与所得控除などの所得税改正、住宅ローン控除などが変われば、実際の手取りは変わります。
防衛特別所得税だけを取り出せば、単純に1%負担が増える制度ではない、という理解が正確です。
経営者
個人事業主の場合はどうですか?確定申告で税負担が増えますか?
税理士
個人事業主についても、考え方は同じです。
防衛特別所得税が1.0%始まる一方で、復興特別所得税が1.1%に下がるため、同じ基準所得税額を前提にすれば、所得税と付加税の合計額は変わりません。
たとえば、事業所得などを計算した結果、通常の所得税額が50万円であれば、2026年までは復興特別所得税が10,500円です。
2027年以後は、防衛特別所得税が5,000円、復興特別所得税が5,500円となり、合計10,500円です。
ただし、個人事業主の場合も、売上、経費、青色申告特別控除、所得控除、税額控除、他の所得税改正の影響によって、実際の税額は変わります。
経営者
復興特別所得税はなくなるのではなく、下がるだけですか?
税理士
はい。
2027年以後、復興特別所得税は2.1%から1.1%に引き下げられます。
一方で、課税期間は従来の2037年末までから、2047年12月31日まで10年間延長される予定です。
つまり、2027年以後は、復興特別所得税が縮小され、その分として防衛特別所得税が加わる構造です。
経営者
会社の給与計算では、防衛特別所得税1%を今の源泉税に上乗せすればよいのでしょうか?
税理士
それはしてはいけません。
2027年1月以後の給与について、防衛特別所得税1%を現在の源泉所得税に別途上乗せする処理ではありません。
通常の源泉徴収では、2027年分の源泉徴収税額表を使って計算します。
国税庁資料では、2027年以後も、通常の報酬等については「所得税率 × 102.1%」という計算自体は変わらないとされています。
たとえば、所得税率10%の報酬であれば、2026年までは10% × 102.1%で10.21%です。
2027年以後も、防衛特別所得税1.0%と復興特別所得税1.1%を合わせた合計が2.1%なので、結果として10.21%です。
経営者
年末調整では何か変わりますか?
税理士
年末調整でも、防衛特別所得税を所得税や復興特別所得税と合わせて計算することになります。
ただし、年調所得税額に掛ける率は、2026年分と2027年分で同じ102.1%とされています。
つまり、年末調整の基本的な計算としては、
年調所得税額 × 102.1%
という考え方は変わりません。
会社側の実務として重要なのは、防衛特別所得税を手計算で1%追加することではなく、2027年分の源泉徴収税額表や給与計算ソフト、年末調整ソフトに正しく切り替えることです。
経営者
2026年12月分の給与を2027年1月に支払う場合は、どちらの制度になりますか?
税理士
給与については、単純に「何月勤務分か」だけで判断しません。
原則として、支給日が定められている給与は、その支給日を基準に確認します。
そのため、2026年12月勤務分であっても、給与の支給日が2027年1月1日以後であれば、2027年以後の取扱いを確認する必要があります。
実務上は、2027年1月以後に支給する給与から、令和9年分の源泉徴収税額表を使用する、という整理になります。
経営者
防衛特別所得税は、別の納付書で納めるのでしょうか?
税理士
別の納付書で個別に納めるわけではありません。
国税庁資料では、防衛特別所得税、復興特別所得税、所得税を、1枚の所得税徴収高計算書で併せて納付する扱いとされています。
したがって、会社側で注意すべきことは、防衛特別所得税用に別の納付手続きを作ることではありません。
2027年分に対応した給与計算ソフト、源泉徴収税額表、年末調整資料へ正しく切り替えることが重要です。
経営者
では、会社は何を準備しておけばよいですか?
税理士
主な対応は次のとおりです。
2027年1月以後に支給する給与について、令和9年分の源泉徴収税額表を使用できるようにすること。
給与計算ソフトが令和9年分に対応する時期を確認すること。
年末調整ソフトや年末調整資料が、防衛特別所得税と復興特別所得税に対応しているか確認すること。
防衛特別所得税1%を、現在の源泉徴収税額に別途上乗せするような誤設定をしないこと。
従業員から質問があった場合には、「内訳は変わるが、同じ基準所得税額なら合計2.1%は変わらない」と説明することです。
町田・相模原で給与計算・年末調整に不安がある会社へ
2027年から防衛特別所得税が始まると聞くと、「所得税が1%増える」「給与手取りが減る」と誤解されやすいです。
しかし、実際には防衛特別所得税1.0%の開始と同時に、復興特別所得税が2.1%から1.1%に下がるため、同じ基準所得税額を前提にすれば合計2.1%は変わりません。
一方で、会社の実務では、2027年1月以後の給与計算、源泉徴収税額表、年末調整ソフトの切替が必要になります。
タクスリンク税理士事務所では、町田・相模原の中小企業・個人事業主向けに、給与計算、年末調整、法人成り後の税務、資金繰り、税額予測まで含めてサポートしています。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
主な根拠
※本記事は、2026年8月27日時点で公表されている国税庁・財務省資料に基づく一般的な解説です。防衛財確法の改正条文については、法令原文・国税庁資料・財務省資料との最終突合を行ったうえで、実務対応してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。