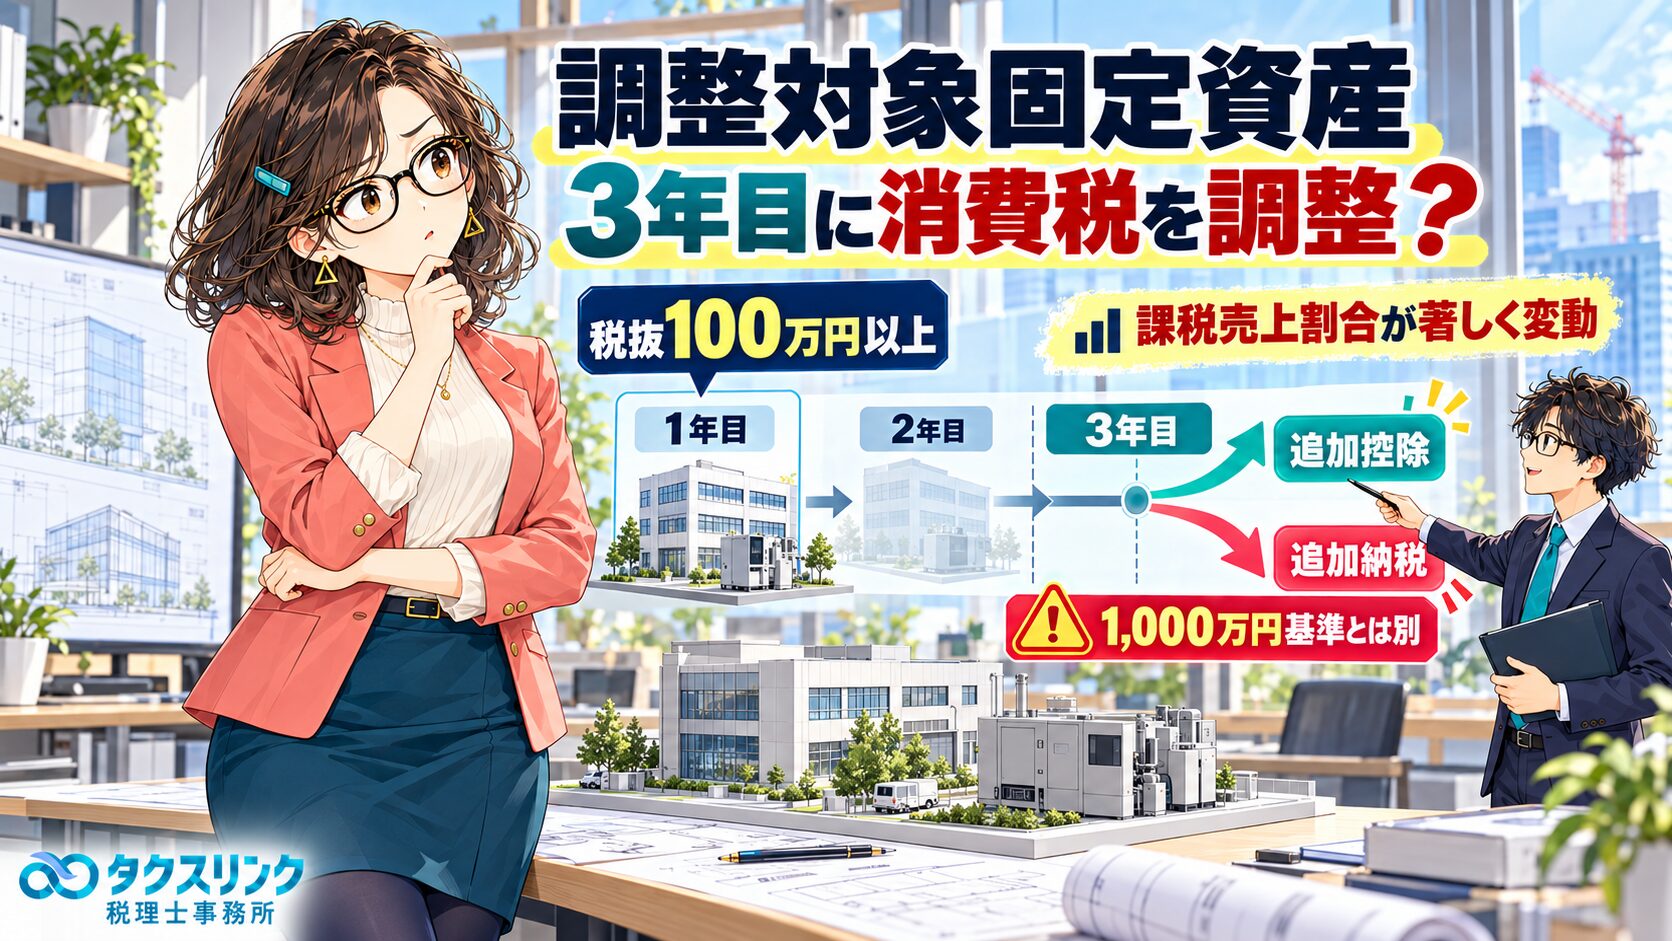
建物や大型設備を購入した年に、多額の消費税を仕入税額控除できたとしても、それで完全に終わるとは限りません。
一定の固定資産については、その後3年間で課税売上割合が大きく変わると、3年目に控除額を増減させる「調整」が行われることがあります。
経営者
会社で高額な建物や設備を買った場合、購入した年に消費税の仕入税額控除をしますよね。
その後、売上構成が変わって課税売上割合が大きく下がったら、昔控除した消費税を返さないといけないことがあるのですか?
税理士
はい。
一定の場合にはあります。
対象になるのが「調整対象固定資産」です。
取得時に仕入税額控除をした後、3年間を通算した課税売上割合が取得時から著しく変動すると、3年目の消費税申告で控除額を調整します。
課税売上割合が大きく下がれば控除額を減らす方向、逆に大きく上がれば追加で控除する方向です。
調整対象固定資産とは?
経営者
どれくらい高額な資産が対象なのですか?
1,000万円以上ですか?
税理士
ここはよく混同されます。
調整対象固定資産の金額基準は、原則として一の取引単位につき税抜100万円以上です。
税抜1,000万円ではありません。
例えば10%課税の資産なら、税込110万円で税抜100万円ですから、金額基準には到達します。
経営者
100万円以上なら、かなり普通の設備でも対象になりますね。
税理士
そうなんです。
対象となるのは棚卸資産以外の一定の資産で、代表的には、
・建物、建物附属設備
・構築物
・機械装置
・船舶、航空機
・車両運搬具
・工具、器具備品
・一定の無形固定資産
などです。
ですから、何千万円・何億円という建物だけの制度ではありません。
「1個100万円」なのか「まとめて100万円」なのか
経営者
例えば50万円の機械を2台買えば100万円なので、調整対象固定資産になりますか?
税理士
必ずしもそうではありません。
判定単位は「一の取引の単位」です。
通常1個・1組・1式として取引される単位ごとに判定します。
独立した50万円の機械を2台購入しただけなら、単純に合計100万円だから対象、とは限りません。
反対に、複数の機器が一式で一つの設備として取引されるものであれば、その一式で100万円以上かを判定することがあります。
税抜1,000万円以上の「高額特定資産」とは別制度
経営者
以前、「1,000万円以上の設備を買うと3年縛りがある」と聞きました。
それとは別ですか?
税理士
別制度です。
名前も金額も期間も似ているので、かなり紛らわしいです。
| 制度 | 主な金額基準 | 主な内容 |
|---|---|---|
| 調整対象固定資産 | 一の取引単位につき原則税抜100万円以上 | 課税売上割合の著しい変動や用途変更による仕入税額控除の調整 |
| 高額特定資産 | 一の取引単位につき原則税抜1,000万円以上 | 一定期間、免税事業者への移行や簡易課税の選択を制限 |
税理士
さらに、高額特定資産には一定の棚卸資産も含まれます。
一方、今回の「調整対象固定資産」は、名前のとおり棚卸資産以外の一定の資産です。
税抜1,000万円以上の機械や建物なら両方の制度に関係することがありますが、同じ制度ではありません。
なぜ3年後に調整するの?
経営者
そもそも、なぜ後から調整するのでしょうか?
購入した年の課税売上割合で控除したなら、それで終わりでもよさそうですが。
税理士
固定資産は何年にもわたって使用するからです。
例えば、建物を購入した年だけ課税売上割合が80%だったとしても、翌年から非課税売上げが急増し、その建物を長期間使い続けるのであれば、
「取得年の80%だけで控除額を最終確定してよいのか」
という問題が生じます。
そこで一定の固定資産については、取得後3年間の売上構成を見て、取得年の割合と大きく違っていれば3年目に精算する仕組みになっています。
どんな仕入税額控除をした資産が対象?
経営者
税抜100万円以上なら、すべて3年調整の対象になるのですか?
税理士
資産が調整対象固定資産に該当するだけでは足りません。
取得時に、その資産の仕入税額について課税売上割合を使う形で控除していることなどが前提になります。
代表的なのは次のケースです。
| 取得時の控除方法 | 課税売上割合変動調整 |
|---|---|
| 一括比例配分方式 | 対象になり得る |
| 個別対応方式で「課税・非課税共通対応」 | 対象になり得る |
| 課税売上高5億円以下かつ課税売上割合95%以上で全額控除 | 対象になり得る |
| 個別対応方式で「課税売上専用」として全額控除 | 課税売上割合変動ではなく、用途変更調整の検討 |
| 個別対応方式で「非課税売上専用」として控除なし | 課税売上割合変動ではなく、用途変更調整の検討 |
経営者
購入時に課税売上割合が95%以上で、100%控除した場合でも対象になるのですか?
税理士
はい。
課税売上高5億円以下で課税売上割合95%以上だったため、取得時に仕入税額を全額控除した場合も、この調整制度の対象に含まれます。
「買った年に100%控除できたから、その後は関係ない」とは限りません。
3年間の「通算課税売上割合」で判定する
経営者
では、2年目や3年目の課税売上割合を見るのですか?
税理士
1年ずつ単独で見るのではありません。
取得した課税期間から第3年度の課税期間までを通算した「通算課税売上割合」を計算し、それを取得時の課税売上割合と比較します。
経営者
40%、80%、90%だったら、
(40+80+90)÷3=70%
ですか?
税理士
原則として、そのような単純平均ではありません。
各期間の売上金額そのものを通算して計算します。
例えば、
1年目 総売上1億円、課税売上4,000万円
2年目 総売上3億円、課税売上2億4,000万円
3年目 総売上1億円、課税売上9,000万円
なら、
課税売上合計は3億7,000万円
総売上合計は5億円です。
したがって、
3億7,000万円÷5億円=74%
が通算課税売上割合になります。
40%・80%・90%の単純平均である70%ではありません。
※課税売上割合に準ずる割合について税務署長の承認を受けている場合などは、通算割合について別の計算ルールがあります。
どのくらい変われば「著しく変動」になる?
経営者
課税売上割合が少しでも変われば調整するのですか?
税理士
いいえ。
かなり大きく変動した場合だけです。
原則として、次の2つを両方満たす必要があります。
1つ目は、取得時の課税売上割合に対して50%以上変動していること。
2つ目は、実際の差が5ポイント以上あることです。
40%から70%なら調整対象
経営者
例えば、取得時40%で通算70%ならどうなりますか?
税理士
差は30ポイントです。
取得時40%に対する変動率は、
30%÷40%=75%
です。
したがって、
変動率50%以上
かつ
差5ポイント以上
の両方を満たします。
「著しく増加した場合」に該当します。
80%から60%なら20ポイント下がっても調整なし
経営者
80%から60%なら20ポイントも下がっています。
これは調整ですよね?
税理士
実は、この場合は原則として「著しく減少」には該当しません。
差は20ポイントですが、
20%÷80%=25%
だからです。
5ポイント以上という条件は満たしますが、取得時割合に対する変動率が50%以上という条件を満たしていません。
両方を満たす必要があります。
取得時80%から通算40%なら追加納税の方向
経営者
では、80%から40%まで下がったらどうなりますか?
税理士
差は40ポイントで、
40%÷80%=50%
です。
したがって、「50%以上」と「5ポイント以上」の両方を満たします。
著しく減少した場合です。
経営者
実際にはいくら追加で払うのでしょう?
税理士
分かりやすく、その固定資産に係る調整対象基準税額を100万円とします。
取得時の課税売上割合が80%なら、
100万円×80%=80万円
相当を控除していたとします。
一方、3年間の通算課税売上割合が40%なら、
100万円×40%=40万円
です。
差額は、
80万円-40万円=40万円
です。
この40万円を第3年度の仕入控除税額から減額します。
結果として、第3年度の消費税の納税額が40万円増える方向になります。
逆に課税売上割合が上がれば追加控除できる
経営者
逆に、取得後に課税売上げが増えた場合はどうですか?
税理士
その場合は追加控除になることがあります。
例えば、
調整対象基準税額100万円
取得時課税売上割合40%
通算課税売上割合70%
とします。
取得時の控除相当額は、
100万円×40%=40万円
です。
通算割合で計算すると、
100万円×70%=70万円
ですから、
70万円-40万円=30万円
を第3年度の仕入控除税額に加算します。
第3年度の消費税が30万円減る方向です。
過去の申告を修正するわけではない
経営者
購入した年に控除し過ぎていたことになるなら、その年の修正申告をするのですか?
税理士
いいえ。
ここも重要です。
取得年度の申告をやり直す制度ではありません。
第3年度の課税期間の仕入税額控除で調整します。
したがって、俗に「昔控除した消費税を返す」と説明されることがありますが、税務処理としては過年度の仕入税額控除を修正するわけではありません。
3年目の申告で控除額を減らしたり、追加したりする仕組みです。
第3年度とはいつ?
経営者
3年後というのは、購入日から36か月後に何か申告するのですか?
税理士
そういう意味ではありません。
法律上は「第3年度の課税期間」という考え方です。
通常の1年課税期間であれば、概ね、
取得した課税期間=1年目
その翌課税期間=2年目
その次の課税期間=3年目
と考えると分かりやすいです。
その第3年度の消費税申告で調整します。
3年目まで持っていなければこの調整はしない
経営者
2年目にその設備を売却した場合はどうなりますか?
税理士
課税売上割合の変動によるこの調整には、第3年度の課税期間末日にその資産を保有していることという要件があります。
それまでに、
・売却
・除却
・廃棄
・滅失
などによって保有していなければ、消費税法33条の課税売上割合変動による調整は行いません。
経営者
では、売れば消費税の問題は全部なくなる?
税理士
そういう意味ではありません。
その資産の売却自体について消費税がかかる場合がありますし、高額特定資産に関する免税・簡易課税の制限など、別制度まで消えるわけではありません。
あくまで、
「課税売上割合の著しい変動による33条調整をするためには、第3年度末に保有している必要がある」
という話です。
途中に免税期間や簡易課税期間があったら?
経営者
取得後の3年間に、免税事業者だった年や簡易課税だった年が混ざっていたら、その年は通算計算から外すのですか?
税理士
外しません。
国税庁の消費税基本通達12-3-1では、取得時の課税期間と第3年度の課税期間との間に免税事業者となった課税期間や簡易課税を適用した課税期間が含まれていても、この調整制度の対象になり得るとしています。
そして、その免税期間・簡易課税期間の売上げも、通算課税売上割合を計算する基礎に含めます。
経営者
では、3年目が免税事業者でも調整するのですか?
税理士
そこは別です。
消費税法33条は、免税事業者を適用対象から除外しています。
したがって、「途中の免税期間も通算割合には含める」という話と、「第3年度そのものが免税事業者でも33条調整をする」という話は同じではありません。
さらに、課税事業者を選択した後の調整対象固定資産の取得や、税抜1,000万円以上の高額特定資産の取得などでは、そもそも一定期間、免税事業者への移行や簡易課税の選択が制限される場合があります。
ここは固定資産を取得したときの経緯まで確認する必要があります。
課税売上専用から非課税売上専用に変えた場合は別制度
経営者
例えば、最初は課税事業専用の建物として100%控除したけれど、後から住宅賃貸専用に変更した場合も、この課税売上割合の調整ですか?
税理士
それは別の論点です。
個別対応方式で、取得時に
「課税売上げにのみ要するもの」
として全額控除した調整対象固定資産を、その後3年以内に
「非課税売上げにのみ要するもの」
へ転用した場合には、消費税法34条の用途変更調整を検討します。
単に会社全体の課税売上割合が変わったケースとは違います。
経営者
逆もありますか?
税理士
あります。
非課税売上専用として取得し、仕入税額控除をしていなかった調整対象固定資産を3年以内に課税売上専用へ転用した場合には、消費税法35条により追加控除できることがあります。
転用した時期に応じて、調整対象税額の全額、3分の2、3分の1といった形で調整します。
ですから固定資産については、
会社全体の課税売上割合が変わったのか
それとも
その資産自体の用途が変わったのか
を分けて考える必要があります。
課税売上割合の変動と用途変更の違い
| 状況 | 主に検討する制度 |
|---|---|
| 共通対応資産等について会社全体の課税売上割合が大きく変動 | 消費税法33条 |
| 課税売上専用資産を非課税売上専用へ転用 | 消費税法34条 |
| 非課税売上専用資産を課税売上専用へ転用 | 消費税法35条 |
| 税抜1,000万円以上の高額特定資産を取得 | 免税・簡易課税の適用制限も別途確認 |
建物や大型設備を買ったときは何を管理しておけばよい?
経営者
実務では、固定資産を買ったときに何を残しておけばよいですか?
税理士
税抜100万円以上の固定資産については、少なくとも次の内容を追えるようにしておいた方がよいです。
・取得日
・取得価額
・一の取引単位
・取得時の課税売上割合
・個別対応方式か一括比例配分方式か
・個別対応方式なら「課税専用・非課税専用・共通」のどれに区分したか
・取得時に実際に控除した仕入税額
・第2年度、第3年度の課税売上高・非課税売上高
・売却、除却、廃棄の有無
・用途変更の有無
です。
建物や大型機械は数年後に調整が出てくるため、取得年度の申告だけ見て処理を完結させると、3年目に論点を落としやすくなります。
結局、何を一番注意すればよい?
経営者
かなり制度が複雑ですね。
一番重要なポイントは何でしょうか?
税理士
まず、
「税抜1,000万円以上の資産だけの話ではない」
ということです。
課税売上割合の調整対象となる固定資産は、原則税抜100万円以上です。
次に、
取得した年の消費税申告だけで終わらせず、3年目まで管理すること
です。
そして3年目には、
取得時の課税売上割合
3年間の通算課税売上割合
第3年度末日の保有状況
用途変更の有無
を確認します。
特に建物や大型設備は、仕入税額そのものが大きいため、数十万円・数百万円・数千万円単位の調整になることもあります。
取得時の控除方法と、その後の利用状況をセットで管理することが重要です。
町田・相模原を中心に、設備投資、不動産取得、消費税の仕入税額控除についてお困りの方は、タクスリンク税理士事務所までお気軽にご相談ください。
要点
主な根拠
- 消費税法2条1項16号《調整対象固定資産》|e-Gov法令検索
- 消費税法施行令5条《調整対象固定資産の範囲》|e-Gov法令検索
- 消費税法33条《課税売上割合が著しく変動した場合の調整》|e-Gov法令検索
- 消費税法施行令53条《課税売上割合が著しく変動した場合等》|e-Gov法令検索
- No.6421 課税売上割合が著しく変動したときの調整|国税庁
- 消費税基本通達12-3-1~12-3-3《通算課税売上割合・著しい増加・中途売却等》|国税庁
- 消費税法34条《課税業務用調整対象固定資産を非課税業務用に転用した場合》|e-Gov法令検索
- 消費税法35条《非課税業務用調整対象固定資産を課税業務用に転用した場合》|e-Gov法令検索
- No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例|国税庁
※本記事は2026年10月6日現在の法令・通達等に基づく一般的な取扱いを解説したものです。調整対象固定資産の判定や調整額は、取得時の課税方式、用途区分、課税売上割合に準ずる割合の適用、課税期間の変更、免税・簡易課税期間の有無、売却・除却・用途変更等によって異なります。建物・大型設備等については調整額が高額になる可能性があるため、個別に確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説
- 消費税2026年10月21日高額特定資産とは?設備投資後に免税・簡易課税へ戻れない3年制限を解説
- 消費税2026年10月20日調整対象固定資産とは?3年間の課税売上割合変動による消費税調整を税理士が解説
- 消費税2026年10月19日簡易課税の75%特例とは?2業種・3業種以上の計算方法を税理士が解説