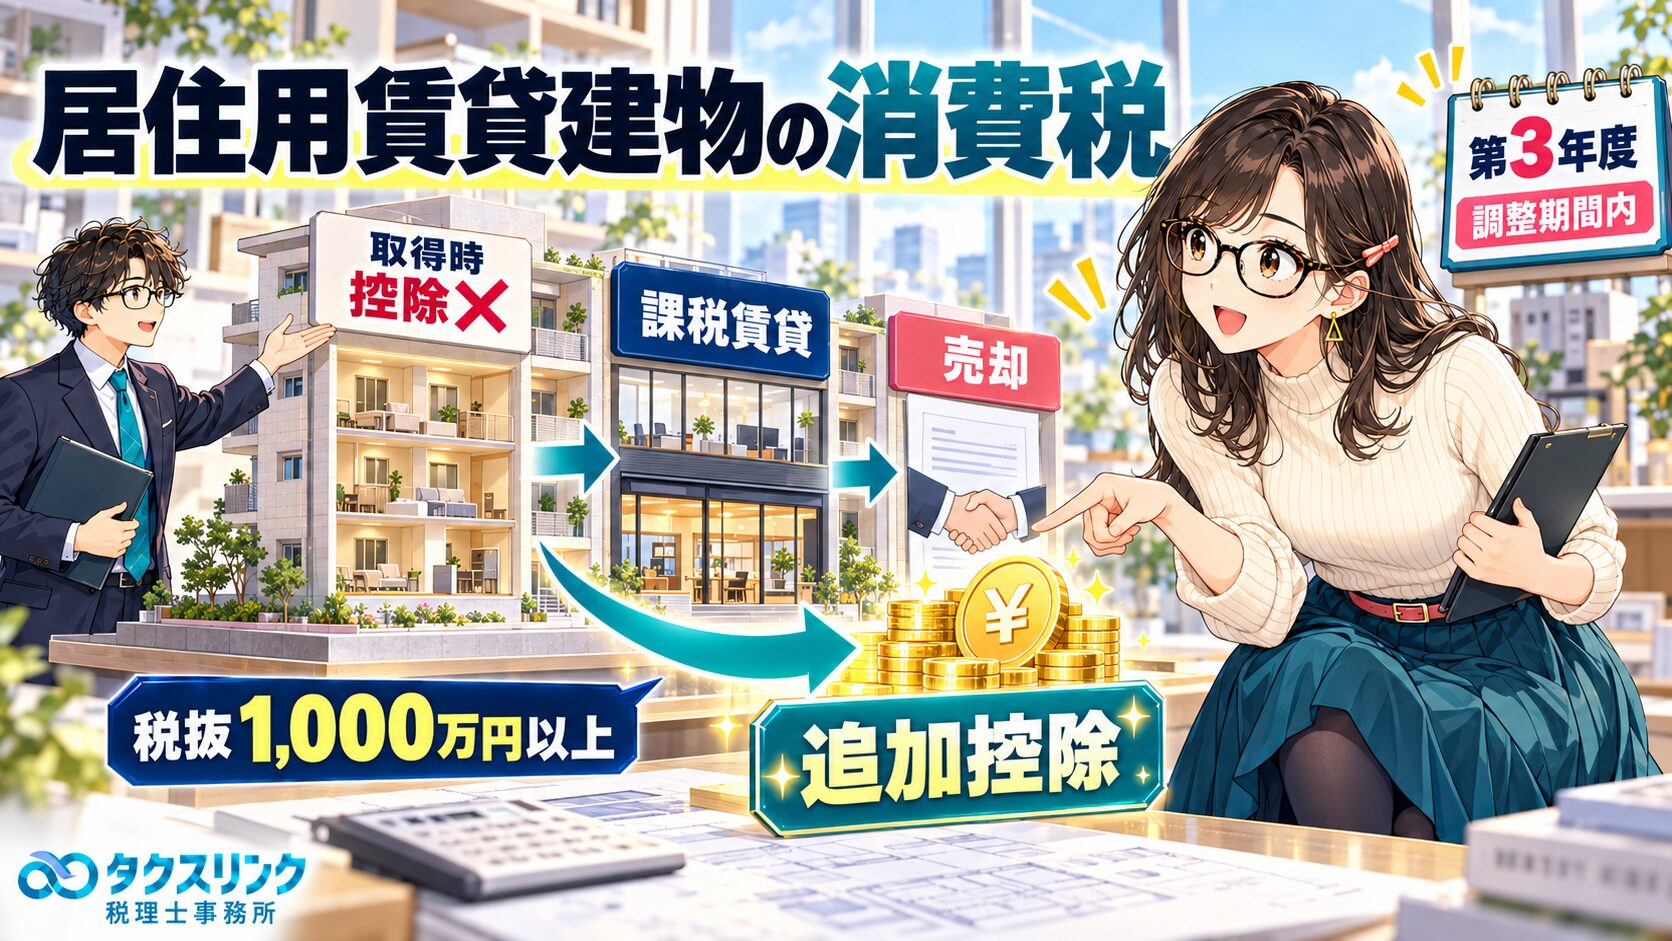
一定の賃貸マンションやアパートを購入した場合、建物代に含まれる消費税は、原則として取得時には仕入税額控除できません。
ただし、その後の利用方法や売却時期によっては、取得時に控除できなかった消費税の一部を後から追加控除できる制度があります。
経営者
賃貸マンションを購入すると、建物代には消費税がかかりますよね。
でも住宅家賃は非課税なので、建物購入時の消費税は控除できないと聞きました。
税理士
一定の「居住用賃貸建物」に該当する場合は、そのとおりです。
取得時には、その建物に係る消費税を原則として仕入税額控除できません。
ただし、
「取得時に控除できなかった=その消費税は永久に取り戻せない」
というわけではありません。
一定の期間内に店舗や事務所などとして課税賃貸した場合や、その建物を売却した場合には、後から一定額を追加控除できる制度があります。
そもそも「居住用賃貸建物」とは?
経営者
住宅として貸す建物なら、全部この制度の対象ですか?
税理士
いいえ。
消費税法上の「居住用賃貸建物」は、通常の意味での住宅すべてを指すわけではありません。
簡単にいうと、
住宅の貸付けの用に供しないことが明らかな建物以外の建物で、高額特定資産等に該当するもの
が対象です。
通常の購入物件であれば、一の取引単位につき税抜1,000万円以上の建物が典型です。
経営者
以前出てきた「調整対象固定資産」は税抜100万円以上でしたよね。
今回は1,000万円ですか?
税理士
はい。
ここは別制度なので、混同しない方がよいです。
一般の調整対象固定資産は原則税抜100万円以上ですが、今回の居住用賃貸建物の取得時控除制限では、通常の購入物件なら高額特定資産などに該当することが前提になります。
高額特定資産は原則税抜1,000万円以上です。
| 制度 | 主な金額基準 |
|---|---|
| 調整対象固定資産 | 原則、一の取引単位につき税抜100万円以上 |
| 居住用賃貸建物の控除制限で問題となる高額特定資産 | 原則、一の取引単位につき税抜1,000万円以上 |
1,000万円未満なら建物消費税を全部控除できる?
経営者
では、税抜800万円の住宅賃貸用建物なら、消費税は全部控除できますか?
税理士
そこまではいえません。
1,000万円未満で、この特別な「居住用賃貸建物の控除制限」の対象外だったとしても、住宅家賃は消費税の非課税売上げです。
そのため、通常の仕入税額控除のルールに基づいて、
・課税売上げにのみ対応する仕入れ
・非課税売上げにのみ対応する仕入れ
・課税売上げと非課税売上げに共通する仕入れ
などを判定する必要があります。
「1,000万円未満=100%控除できる」ではありません。
1階店舗・上階住宅のマンションは?
経営者
1階が店舗、2階から5階までが住宅になっているマンションならどうですか?
税理士
取得時から1階が店舗用の構造になっているなど、住宅として貸さない部分が客観的に明らかで、住宅部分と合理的に区分できるのであれば、その店舗部分まで一律に控除禁止となるわけではありません。
例えば、
使用面積割合
建設原価割合
など、建物の実態に応じた合理的な方法で区分します。
その場合は、
店舗部分について取得時から通常の仕入税額控除を検討し、住宅部分について居住用賃貸建物の控除制限を適用する
という処理になります。
取得時からホテル利用が明らかな建物は?
経営者
マンションのような構造でも、最初からホテルとして使うことが決まっている場合はどうですか?
税理士
取得時の建物の構造、設備、契約書その他の資料から、住宅の貸付けに使わないことが客観的に明らかであれば、そもそも居住用賃貸建物に該当しない可能性があります。
国税庁も、
建物全部が店舗等の事業用施設
旅館・ホテルなど旅館業施設として使用することが明らかな建物
などを、「住宅の貸付けの用に供しないことが明らかな建物」の例として示しています。
経営者
取得時には用途未定だったけれど、その期の決算までに事務所賃貸にすることが決まった場合は?
税理士
原則は取得時の状況で判定します。
ただし、取得した日の属する課税期間の末日までに、住宅の貸付けに使わないことが明らかになった場合には、居住用賃貸建物に該当しないものとして取り扱って差し支えないとされています。
ですから、取得日だけでなく、取得した課税期間末日までの状況も確認します。
取得時には建物消費税をいったん控除できない
経営者
税抜1億円の賃貸マンションを購入して、建物の消費税が1,000万円だったとします。
その1,000万円は取得時には控除ゼロですか?
税理士
建物全体が居住用賃貸建物の控除制限対象であれば、原則としてその1,000万円は取得時には仕入税額控除できません。
ただし、その後の実際の使われ方を見て調整する仕組みがあります。
大きく、
課税賃貸へ転用した場合
と
調整期間中に売却した場合
の2つがあります。
店舗・事務所として課税賃貸すれば追加控除できる
経営者
住宅として貸していた部屋を、途中から店舗や事務所として貸したらどうなりますか?
税理士
調整期間中に、その建物の全部または一部を課税賃貸用に供した場合には、取得時に控除できなかった消費税の一部を追加控除できることがあります。
ここでいう課税賃貸用とは、
非課税となる住宅の貸付け以外の貸付け
です。
店舗や事務所として他人へ賃貸し、その家賃が消費税の課税対象となるケースが典型です。
自社の店舗・事務所として使った場合は?
経営者
住宅賃貸をやめて、自分の会社の事務所として使えば追加控除できますか?
税理士
ここは注意が必要です。
消費税法35条の2第1項の調整は、単に
「課税事業に使った」
というだけでは足りません。
国税庁の基本通達では、その建物自体を
「住宅の貸付け以外の貸付けの用」
に供することが必要だとされています。
ですから、
「住宅賃貸をやめて自社事務所にしたので、35条の2で取り戻せる」
とは単純にはいえません。
他人への課税賃貸と、自社利用は分けて考える必要があります。
課税賃貸への転用では面積ではなく賃料で計算
経営者
建物の40%を店舗として貸したら、取得時に控除できなかった消費税の40%を取り戻せますか?
税理士
必ずしも床面積割合では計算しません。
この制度の「課税賃貸割合」は、原則として調整期間中の実際の賃貸対価を基礎に計算します。
簡単に表すと、
課税賃貸の賃料 ÷ 建物全体の賃料
です。
経営者
具体例でお願いします。
税理士
例えば、取得時に控除できなかった建物消費税が1,000万円だったとします。
調整期間中の賃料が、
住宅家賃 1,200万円
店舗・事務所家賃 800万円
だったとします。
課税賃貸割合は、
800万円÷(1,200万円+800万円)=40%
です。
したがって、
1,000万円×40%=400万円
を第3年度の課税期間の仕入税額に加算する計算になります。
| 内容 | 金額 |
|---|---|
| 取得時に控除できなかった建物消費税 | 1,000万円 |
| 住宅家賃 | 1,200万円 |
| 店舗・事務所家賃 | 800万円 |
| 課税賃貸割合 | 40% |
| 追加控除額 | 400万円 |
転用した年にすぐ追加控除するわけではない
経営者
店舗として貸し始めた年に400万円を控除するのですか?
税理士
課税賃貸への転用調整の場合は、原則として第3年度の課税期間で調整します。
途中で店舗賃貸に変更した時点ですぐ追加控除するのではありません。
調整期間中の賃貸実績を集計して、第3年度に課税賃貸割合を計算します。
「3年間」は購入日からちょうど3年ではない
経営者
購入してから3年以内に転用すればよいのですか?
税理士
「購入日から36か月」と覚えるとずれることがあります。
法律上の調整期間は、居住用賃貸建物の仕入れ等の日から、
その仕入れ等の日の属する課税期間の開始日から3年を経過する日の属する課税期間の末日まで
です。
通常の年1回申告なら、取得した課税期間を含めておおむね3課税期間と考えると分かりやすいですが、実際には取得日と決算期を並べて確認します。
課税賃貸の調整は第3年度末まで保有していることが必要
経営者
途中で店舗として貸した後、3年目になる前に建物を売ったらどうなりますか?
税理士
課税賃貸への転用による調整は、第3年度の課税期間末日にその建物を保有していることが前提です。
それまでに売却した場合には、この転用調整ではなく、
調整期間中の譲渡による調整
を検討します。
調整期間内に建物を売却した場合も追加控除できる
経営者
ずっと住宅として貸していたマンションを、3年以内に売却した場合でも取り戻せますか?
税理士
調整期間内の譲渡であれば、一定額を追加控除できることがあります。
建物の譲渡は、事業者が事業として行うものであれば原則として消費税の課税取引です。
そのため、
売却までの課税賃料+建物の譲渡対価
と、
売却までの全賃料+建物の譲渡対価
を使って「課税譲渡等割合」を計算します。
経営者
住宅家賃しか受け取っていなかった場合でもですか?
税理士
はい。
例えば、
取得時に控除できなかった消費税 1,000万円
売却までの住宅家賃 800万円
課税賃料 0円
建物部分の売却対価 7,200万円
とします。
課税譲渡等割合は、
7,200万円÷(800万円+7,200万円)=90%
です。
したがって、
1,000万円×90%=900万円
を、建物を譲渡した日の属する課税期間の仕入税額に加算する計算になります。
| 内容 | 金額 |
|---|---|
| 取得時に控除できなかった建物消費税 | 1,000万円 |
| 住宅家賃 | 800万円 |
| 建物部分の譲渡対価 | 7,200万円 |
| 課税譲渡等割合 | 90% |
| 追加控除額 | 900万円 |
土地の売却価格まで計算に入れる?
経営者
土地建物をまとめて1億円で売った場合、その1億円全部を計算に入れるのですか?
税理士
いいえ。
この調整で問題になるのは居住用賃貸建物の譲渡対価です。
土地の譲渡は消費税の非課税取引です。
そのため、土地建物一括売買の場合には、売買契約書、固定資産税評価額、鑑定評価その他の合理的な資料に基づいて、土地と建物の対価を適切に区分する必要があります。
建物価額を恣意的に大きくすると、
追加控除額だけでなく、売却時に納める消費税額にも影響しますので注意が必要です。
一部だけ売却した場合は?
経営者
一棟全部ではなく、一部だけ売却した場合も調整できますか?
税理士
消費税法35条の2は、居住用賃貸建物の全部または一部を譲渡した場合も対象としています。
その場合には、譲渡した部分に対応する控除対象外税額を基礎に調整します。
ですから、区分所有物件の一部売却などでは、
取得時の建物税額のうち、売却部分にいくら対応するのか
まで整理する必要があります。
民泊へ転用した場合は?
経営者
住宅賃貸をやめて民泊にした場合はどうでしょう?
民泊の宿泊料には消費税がかかりますよね。
税理士
住宅宿泊事業法に基づく民泊の宿泊料は、消費税の非課税となる通常の住宅家賃とは違い、原則として消費税の課税対象です。
国税庁も、民泊を非課税となる住宅の貸付けから除外しています。
ただし、35条の2第1項は、
「その建物を住宅の貸付け以外の貸付けの用に供した場合」
という規定です。
そのため民泊案件では、
・所有者自身が民泊を運営するのか
・運営会社へ建物を賃貸して、その会社が民泊を行うのか
・宿泊サービスの契約内容はどうなっているか
など、実際の運営形態まで確認して「課税賃貸用」に該当するか判定した方が安全です。
経営者
「民泊だから必ず追加控除できる」とまではいえない?
税理士
そうですね。
民泊の宿泊料が課税かどうか
と、
消費税法35条の2の課税賃貸用に該当するか
は、同じ問いではありません。
課税取引であることだけを見て機械的に判断しない方がよいです。
調整期間が終わってから店舗賃貸や売却をしたら?
経営者
4年後に店舗として貸したり売却したりした場合は、取得時の消費税を取り戻せますか?
税理士
35条の2によるこの調整は、調整期間内であることが前提です。
調整期間が終了した後に初めて課税賃貸へ転用したり、その後に売却したりしても、
取得時に控除できなかった消費税を35条の2によって追加控除することは原則できません。
ですから、不動産を取得した段階で、取得日と第3年度の課税期間末日を管理しておくことが非常に重要です。
免税事業者になっている場合は?
経営者
3年目や売却年度に免税事業者だった場合でも追加控除できますか?
税理士
ここも確認が必要です。
消費税法35条の2の調整は、免税事業者をそのまま対象にする制度ではありません。
また、居住用賃貸建物は高額特定資産等に該当することが前提になるため、取得状況によっては高額特定資産の規定により、そもそも一定期間、免税事業者になること自体が制限される場合があります。
ですから、追加控除だけでなく、
取得年度から調整年度までの課税事業者・免税事業者の状況
も確認します。
結局、どのタイミングでどのように取り戻す?
| その後の状況 | 主な調整 |
|---|---|
| 調整期間中に店舗・事務所等として課税賃貸し、第3年度末まで保有 | 課税賃貸割合に応じて第3年度に追加控除 |
| 調整期間中に建物を譲渡 | 課税譲渡等割合に応じて譲渡年度に追加控除 |
| 自社事務所等として自己使用 | 35条の2第1項の「課税賃貸」とは別に検討 |
| 調整期間終了後に初めて課税賃貸・譲渡 | 35条の2による追加控除は原則不可 |
取得時から管理しておくべき資料は?
経営者
実務では何を管理しておけばよいですか?
税理士
少なくとも、
・建物の取得日
・建物と土地それぞれの取得価額
・取得時の用途
・住宅部分と店舗部分の区分資料
・住宅家賃
・店舗、事務所等の課税家賃
・用途変更日
・第3年度の課税期間末日
・売却日
・土地と建物それぞれの売却価額
を追えるようにしておくことをおすすめします。
この制度は、取得時の建物消費税が1,000万円なら、調整だけで数百万円単位の差が出ることがあります。
3年目になってから思い出す制度ではなく、取得時から管理する制度
と考えた方がよいです。
結局、取得時に控除できなかった消費税は取り戻せる?
経営者
最後にまとめると、賃貸マンションの建物消費税は後から取り戻せるのでしょうか?
税理士
条件を満たせば、一部を追加控除できます。
大きく2つです。
1つ目は、
調整期間中に住宅以外の課税賃貸用に供し、第3年度末まで保有している場合
です。
この場合は、実際の課税賃料の割合に応じて第3年度に追加控除します。
2つ目は、
調整期間中に建物を譲渡した場合
です。
この場合は、売却までの課税賃料と建物譲渡対価を基礎にした課税譲渡等割合に応じて、売却年度に追加控除します。
ただし、
「店舗にした」
「民泊を始めた」
「課税売上げが発生した」
という事実だけで自動的に控除できる制度ではありません。
法律上の課税賃貸用に該当するか、調整期間内か、建物価額の区分が適正か
まで確認することが重要です。
町田・相模原を中心に、不動産取得、賃貸物件、消費税の仕入税額控除についてお困りの方は、タクスリンク税理士事務所までお気軽にご相談ください。
要点
主な根拠
- 消費税法30条10項《居住用賃貸建物に係る仕入税額控除の制限》|e-Gov法令検索
- 消費税法35条の2《居住用賃貸建物を課税賃貸用に供した場合等の仕入れに係る消費税額の調整》|e-Gov法令検索
- 消費税法施行令25条の5《高額特定資産の範囲等》|e-Gov法令検索
- 消費税法施行令50条の2《居住用賃貸建物のうち住宅貸付用部分の区分》|e-Gov法令検索
- 消費税基本通達11-7-1~11-7-5《居住用賃貸建物》|国税庁
- 消費税基本通達12-6-1・12-6-2《課税賃貸用の意義・中途売却等》|国税庁
- 消費税法改正のお知らせ《居住用賃貸建物の仕入税額控除制限・調整計算》|国税庁
- No.6226 住宅の貸付け《店舗併設住宅・用途変更・民泊》|国税庁
- No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例|国税庁
※本記事は2026年10月6日現在の法令・通達等に基づく一般的な取扱いを解説したものです。居住用賃貸建物の判定や追加控除額は、取得時期、取得価額、建物の構造・用途、住宅・店舗の区分、賃料収入、民泊等の運営形態、売却時期、土地・建物の売却価額区分、課税事業者・免税事業者の状況等によって異なります。建物取得税額が大きい案件では、取得時および転用・売却前に個別確認が必要です。
関連記事
- 契約書に「用途を問わない」と書けば消費税は還付される?居住用転貸建物が争われた裁決例
- 不動産賃貸業の税務を税理士が解説|修繕費・減価償却・消費税・税務調査の注意点
- 開業初年度でも消費税還付は受けられる?課税事業者選択と3年縛りを税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年10月23日インボイスなしでも仕入税額控除可能?帳簿だけでOKな10の特例を税理士が解説
- 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説
- 消費税2026年10月21日高額特定資産とは?設備投資後に免税・簡易課税へ戻れない3年制限を解説
- 消費税2026年10月20日調整対象固定資産とは?3年間の課税売上割合変動による消費税調整を税理士が解説