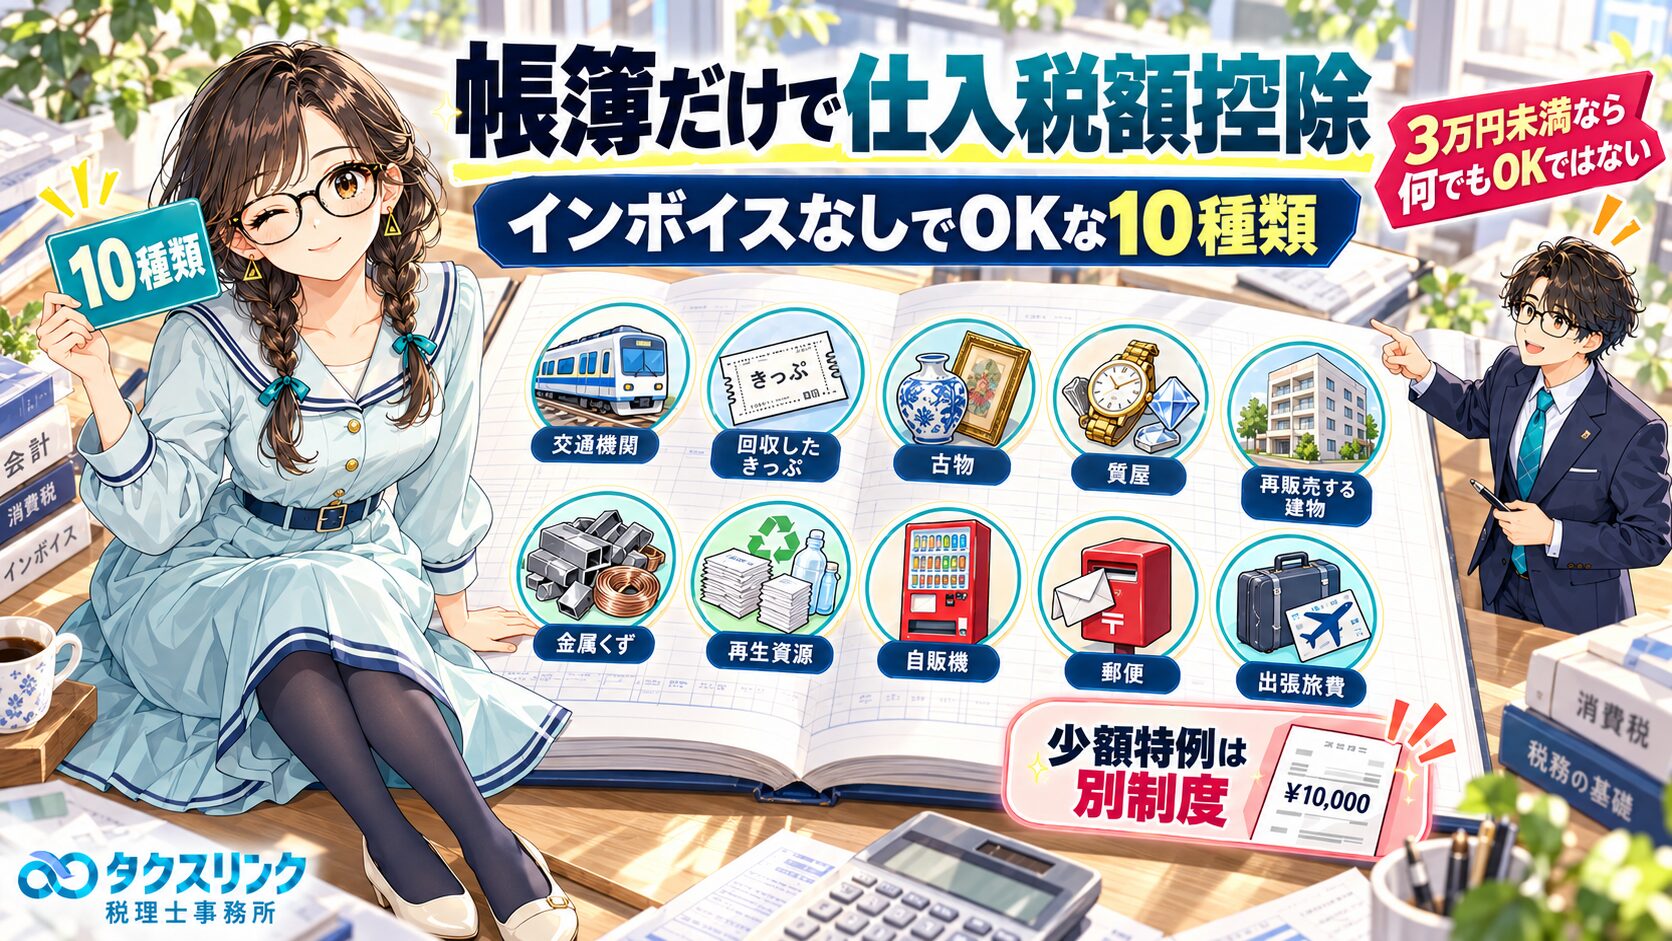
インボイス制度では、仕入税額控除を受けるために「帳簿+インボイス等」を保存するのが原則です。
ただし、電車代、出張旅費、自動販売機、郵便など、取引の性質上インボイスを受け取ることが難しいものについては、一定事項を記載した帳簿だけで仕入税額控除できる特例があります。
経営者
インボイス制度になってから、請求書や領収書がなければ消費税の仕入税額控除はできないのでしょうか?
電車代や自動販売機まで、全部インボイスを保存しないとダメですか?
税理士
原則は「帳簿+インボイス等」の保存です。
ただし、例外があります。
請求書等の交付を受けることが難しい一定の取引については、必要事項を記載した帳簿だけで仕入税額控除できます。
国税庁は、現在、大きく10種類の取引を整理しています。
帳簿だけで仕入税額控除できる10種類の取引
| 特例 | 主な内容・条件 |
|---|---|
| ① 公共交通機関特例 | 一定の鉄道・軌道・路線バス・船舶による旅客運送で、1取引税込3万円未満 |
| ② 回収特例 | 適格簡易請求書相当の事項が記載された入場券等が使用時に回収される取引 |
| ③ 古物商特例 | 古物商が非インボイス発行事業者から販売用の棚卸資産となる古物を購入 |
| ④ 質屋特例 | 質屋が非インボイス発行事業者から棚卸資産となる質物を取得 |
| ⑤ 宅建業者特例 | 宅建業者が非インボイス発行事業者から販売用棚卸資産となる建物を購入 |
| ⑥ 特定金属くず特例 | 届出をした特定金属くず買受業者が、非インボイス発行事業者から販売用棚卸資産として購入。2026年9月1日以後 |
| ⑦ 再生資源・再生部品特例 | 一定の再生資源卸売業者等が非インボイス発行事業者から販売用棚卸資産として購入 |
| ⑧ 自動販売機等特例 | 税込3万円未満の一定の自動販売機・自動サービス機取引 |
| ⑨ 郵便ポスト特例 | 郵便切手類のみを対価とし、郵便ポストへ差し出す一定の郵便・貨物サービス |
| ⑩ 出張旅費等特例 | 役員・従業員等へ支給する通常必要な国内出張旅費、宿泊費、日当、転居旅費、通勤手当等 |
経営者
かなりありますね。
では「3万円未満ならインボイスはいらない」と覚えておけばいいですか?
税理士
それは違います。
「税込3万円未満なら何でも帳簿だけでよい」というルールは、インボイス制度では廃止されています。
3万円基準があるのは、公共交通機関や自動販売機など、法令で特に定められた取引です。
普通の飲食代や備品購入が2万円だからという理由だけで、インボイス不要になるわけではありません。
① 電車・路線バスなどの公共交通機関特例
経営者
まず電車代ですが、Suicaや券売機で払った場合はどうなりますか?
税理士
一定の公共交通機関による旅客運送で、1回の取引が税込3万円未満であれば、インボイスを保存しなくても帳簿だけで仕入税額控除できます。
対象になるのは主に、
・鉄道
・軌道
・一般の路線バス
・一定の船舶
です。
経営者
タクシーや飛行機も「公共交通機関」ですよね?
税理士
日常用語ではそうですが、この特例の対象には含まれません。
タクシー・航空機・貸切バスなどは、公共交通機関特例の対象外です。
そのため、会社が直接タクシー代や航空券代を支払った場合は、原則としてインボイス等の保存を確認します。
ただし、後ほど説明する「出張旅費等特例」や「少額特例」を使えるケースはあります。
経営者
税込3万円ちょうどなら?
税理士
対象外です。
「3万円未満」ですので、
29,999円 → 対象になり得る
30,000円 → 公共交通機関特例の対象外
です。
3万円以上の電車代でも「回収特例」が使える場合がある
経営者
では、新幹線代が4万円だったら必ずインボイスが必要ですか?
税理士
原則として、3万円以上ですから公共交通機関特例は使えません。
ただし、もう一つ「回収特例」があります。
鉄道会社から交付された乗車券に、取引年月日を除く適格簡易請求書の必要事項が記載されていて、その乗車券が改札などで回収される場合には、3万円以上であっても帳簿だけで仕入税額控除できることがあります。
経営者
つまり、
「3万円以上の電車=絶対インボイス必要」
でもない?
税理士
そのとおりです。
まず3万円未満なら公共交通機関特例。
3万円以上なら原則インボイス。
ただし、回収される乗車券等の条件を満たせば回収特例。
という順番で考えると分かりやすいです。
② 入場券などの「回収特例」
経営者
回収特例は電車だけですか?
税理士
いいえ。
施設の入場券などでも、
適格簡易請求書の記載事項のうち取引年月日を除いた事項が記載されていて、使用時にその券が回収される
という取引なら、帳簿のみ特例の対象になり得ます。
「使ったら券を回収されるので、会社に持ち帰って保存できない」という取引への対応です。
経営者
この回収特例も3万円未満だけですか?
税理士
回収特例そのものに3万円未満という上限はありません。
ただし、3万円以上の場合は帳簿に相手方の住所・所在地も記載する必要がある点には注意してください。
3万円未満の回収特例なら、住所・所在地の記載は省略できます。
③~⑦ 古物・質物・中古建物・再生資源等の特例
経営者
中古品を一般の人から買い取った場合も、インボイスはもらえませんよね。
税理士
そこで、一定の業者向けに特例があります。
代表例が古物商です。
古物営業法上の許可を受けた古物商が、インボイス発行事業者ではない人から古物を仕入れ、その古物を販売用の棚卸資産とする場合は、帳簿だけで仕入税額控除できます。
経営者
例えば中古車販売店が個人から中古車を買い取るケースですね。
税理士
その典型例です。
ただし、同じ中古車でも、その中古車を中古車販売店自身の営業車として使う場合は「販売用棚卸資産」ではありません。
そのため、古物商特例をそのまま使うことはできません。
経営者
相手がインボイス登録事業者だった場合は?
税理士
その場合は原則どおり、相手からインボイスを受け取って保存します。
古物商特例などは、
適格請求書発行事業者ではない相手から仕入れる場合
の特例です。
宅建業者が一般個人から中古住宅を買う場合
経営者
不動産会社が一般個人から中古住宅を買い取る場合はどうですか?
税理士
宅地建物取引業者にも同様の特例があります。
宅建業者が、インボイス発行事業者ではない相手から建物を購入し、その建物を販売用の棚卸資産とする場合には、一定の帳簿だけで仕入税額控除できます。
例えば中古住宅の買取再販などです。
経営者
不動産会社が自社事務所として使う建物を個人から買った場合も?
税理士
それは対象外です。
ここでも重要なのは販売用棚卸資産という要件です。
「宅建業者が買った建物なら何でも帳簿だけ」という特例ではありません。
2026年9月から「特定金属くず」の特例が追加
経営者
金属スクラップの買取りも再生資源の特例で処理できますか?
税理士
2026年9月1日以後は、特定金属くずについて専用のルールが追加されています。
特定金属くず買受業の届出を行っている事業者が、インボイス発行事業者ではない相手から、販売用棚卸資産となる特定金属くずを購入する場合には、帳簿のみで仕入税額控除できる特例があります。
特定金属くずに該当するものについては、従来の古物・再生資源と一括りにせず、この新しい制度を確認する必要があります。
⑧ 自動販売機・自動サービス機は3万円未満なら帳簿だけ
経営者
自動販売機でジュースを買った場合は、領収書が出ませんよね。
税理士
そのような取引のために自動販売機特例があります。
1回の取引が税込3万円未満で、
商品の販売やサービスの提供と代金の収受が機械だけで完結するもの
が対象です。
典型例は、
・飲料等の自動販売機
・コインロッカー
・コインランドリー
・一定のATM等
です。
経営者
スーパーのセルフレジも機械なので対象ですか?
税理士
対象ではありません。
セルフレジは、通常の店舗で行われる商品販売について、代金の精算部分だけを機械化したものです。
自動販売機特例は、
その機械だけで商品・サービスの提供から代金収受まで取引が完結するもの
が対象です。
⑨ 郵便切手は「買った時」ではなく「使った時」が原則
経営者
郵便切手も帳簿だけでいいと聞きました。
税理士
少し整理が必要です。
郵便切手類は、原則として切手を購入した時ではなく、その切手を使って郵便サービスを受けた時に課税仕入れとなります。
そして、
郵便切手類のみを対価として、郵便ポストに差し出して受ける一定の郵便・貨物サービス
については、帳簿だけで仕入税額控除できます。
経営者
郵便局の窓口で発送しても同じですか?
税理士
「郵便ポストに差し出されたもの」という要件があります。
ですから、窓口取引まで何でも郵便ポスト特例になるわけではありません。
窓口でインボイス等の交付を受けられる取引なら、原則どおりその書類を保存するという整理になります。
経営者
うちは切手を買った時点で通信費として処理しています。
税理士
自社で使用する切手類について、継続して購入時に課税仕入れとして処理している場合には、一定の要件のもと、インボイス制度でも購入時に仕入税額控除する取扱いが認められています。
ただし、購入時と使用時の両方で控除すると二重計上になりますので、処理方法を統一してください。
⑩ 出張旅費等特例は3万円を超えても使える
経営者
社員が出張で新幹線に4万円使った場合はどうですか?
3万円を超えているのでインボイス必須ですか?
税理士
会社が鉄道会社へ直接4万円を支払ったのであれば、公共交通機関特例の3万円未満という条件は満たしません。
ただし、社員が出張で負担し、会社がその社員に通常必要な出張旅費として精算する場合には、別の「出張旅費等特例」があります。
この特例には、公共交通機関特例のような3万円という上限はありません。
経営者
実費精算でも使えるのですか?
「東京出張1日1万円」のような定額旅費だけの制度では?
税理士
実費精算も含まれます。
国税庁Q&Aでも、出張旅費等特例には、
概算払いだけでなく実費精算も含まれる
と明示されています。
したがって、社員が実際に4万円の新幹線代を立て替え、会社が通常必要な出張旅費として4万円を精算する場合には、出張旅費等特例による帳簿のみ保存を検討できます。
タクシー・飛行機も従業員精算なら出張旅費等特例を検討
経営者
タクシーや飛行機は公共交通機関特例の対象外でしたよね。
社員が出張で使った場合は?
税理士
社員に支給・精算する通常必要な国内出張旅費であれば、出張旅費等特例を検討できます。
ですから、
「タクシーは公共交通機関特例ではない」
ことと、
「社員の出張タクシー代は帳簿だけでは絶対控除できない」
ことは同じではありません。
誰が支払い、会社がどう精算しているのかまで確認します。
会社が直接払ったタクシー代は?
経営者
会社の法人カードでタクシー代8,000円を直接払った場合は?
税理士
タクシーそのものは公共交通機関特例の対象外です。
そのため原則は、タクシー事業者から受け取った適格簡易請求書などを保存します。
ただし、会社が後ほど説明する「少額特例」の対象事業者で、1回税込8,000円の課税仕入れなら、少額特例によって帳簿のみで控除できる可能性があります。
クレジットカード会社のタクシーチケットには別の取扱いもある
経営者
取引先に渡したタクシーチケットは、領収書を会社に持ち帰れません。
税理士
国税庁は、このケースについても一定の取扱いを示しています。
クレジットカード会社が発行するタクシーチケットで、
・クレジットカード利用明細等がある
・利用したタクシー事業者がインボイス発行事業者であることを確認できる
など一定の条件を満たす場合には、回収特例として帳簿のみで仕入税額控除することが認められる場合があります。
通常のタクシー利用とは少し特殊な取扱いなので、タクシーチケットを多用する会社は制度を分けて管理した方がよいでしょう。
通勤手当も帳簿だけで仕入税額控除できる
経営者
社員に毎月払っている通勤手当も対象ですか?
税理士
はい。
社員等に支給する通勤手当のうち、
通勤に通常必要と認められる部分
は課税仕入れとして、帳簿のみで仕入税額控除できます。
なお、消費税上の「通常必要な通勤手当」は、所得税の非課税通勤手当の限度額と完全に同じ基準ではありません。
所得税の非課税限度額を超えたから、直ちに消費税の課税仕入れにならない、というわけではありません。
海外出張旅費は同じように控除できる?
経営者
海外出張の日当やホテル代も出張旅費等特例ですか?
税理士
国内出張と同じ扱いではありません。
海外で受けるサービス等は、原則として国内の課税仕入れには当たりません。
したがって、
出張旅費等特例=国内外を問わず全部仕入税額控除できる制度
ではありません。
帳簿には何を書けばいい?
経営者
帳簿だけでよいなら、「旅費交通費 1,000円」とだけ入力しておけば大丈夫ですか?
税理士
それだけでは不十分です。
通常の課税仕入れの帳簿には、
・相手方の氏名・名称
・取引年月日
・資産やサービスの内容
・税込の支払対価
などを記載します。
帳簿のみ特例を使う場合には、それに加えて原則として、
「帳簿のみ保存で仕入税額控除が認められる取引に該当する旨」
を記載します。
経営者
例えばどう書けばいいですか?
税理士
例えば、
「JR運賃 3万円未満の公共交通機関」
「飲料 自販機」
「大阪出張旅費 出張旅費等特例」
など、どの特例を使っているのか分かる状態にしておくとよいでしょう。
国税庁の記載例でも、「3万円未満の鉄道料金」「自販機」などの表記が示されています。
仕入先の住所まで帳簿に必要?
経営者
JRや自動販売機の所在地まで入力する必要がありますか?
税理士
帳簿のみ特例では、原則として相手方の住所・所在地も追加記載事項ですが、多くの一般的な特例では省略できます。
例えば、
・3万円未満の公共交通機関
・自動販売機等
・郵便ポスト特例
・出張旅費等特例
については、相手方住所の記載は不要です。
回収特例も3万円未満なら住所を省略できます。
一方、3万円以上の回収特例などでは住所記載が必要になる場合があります。
「1万円未満の少額特例」は別制度
経営者
そういえば「1万円未満ならインボイス不要」という話も聞きました。
これは今説明している特例とは別ですか?
税理士
別制度です。
一定規模以下の事業者には、いわゆる「少額特例」があります。
対象になるのは原則として、
基準期間の課税売上高が1億円以下
または
特定期間の課税売上高が5,000万円以下
の事業者です。
この事業者が、2023年10月1日から2029年9月30日までに国内で行う1取引税込1万円未満の課税仕入れについては、帳簿だけで仕入税額控除できます。
帳簿のみ特例と少額特例の違い
| 通常の帳簿のみ特例 | 少額特例 | |
|---|---|---|
| 対象事業者 | 原則、規模制限なし | 一定規模以下の事業者 |
| 対象取引 | 法令で指定された取引 | 原則として国内の課税仕入れ全般 |
| 金額基準 | 公共交通・自販機等は3万円未満など | 1取引税込1万円未満 |
| 適用期限 | 原則として恒久制度 | 2029年9月30日まで |
| 相手がインボイス発行事業者か | 取引ごとに条件あり | 原則問わない |
| 「特例適用」の帳簿記載 | 原則必要 | 特別な記載は不要 |
経営者
税込1万円ちょうどなら少額特例を使えますか?
税理士
使えません。
こちらも「1万円未満」です。
9,999円 → 対象になり得る
10,000円 → 対象外
です。
また、商品1個ずつではなく、原則として1回の取引金額で判定します。
例えばタクシー8,000円ならどう判定する?
経営者
会社が直接タクシーに8,000円払ったケースを整理すると?
税理士
まずタクシーなので公共交通機関特例は使えません。
次に、その会社が少額特例の対象事業者であれば、1万円未満なので少額特例を検討できます。
少額特例の対象外の会社なら、原則としてタクシー事業者の適格簡易請求書等を保存します。
一方、社員が出張中にタクシーを利用して会社が通常必要な出張旅費として実費精算する場合は、金額にかかわらず出張旅費等特例を検討します。
同じ「タクシー代」でも、誰がどのように支払ったかで適用する制度が変わります。
「インボイスがない」場合の実務的な確認順序
経営者
経理担当者としては、領収書やインボイスがない取引を見つけたら、どういう順番で判断すればよいですか?
税理士
次の順番が分かりやすいと思います。
まず、
本当にインボイスが必要な取引か
を確認します。
公共交通機関、自販機、郵便、出張旅費、古物など、帳簿のみ特例に該当しないかを確認します。
次に、
少額特例が使えないか
を確認します。
会社が対象事業者で、1取引税込1万円未満なら、通常の帳簿だけで控除できる可能性があります。
どちらにも該当しなければ、原則に戻ってインボイス等の保存を確認します。
経営者
つまり「領収書がないから即アウト」ではないけれど、「3万円未満だから全部OK」でもないということですね。
税理士
その理解で大丈夫です。
インボイス制度では、
「何円だったか」だけではなく、「何の取引だったか」
を見ることが重要です。
特に、
・公共交通機関特例
・回収特例
・出張旅費等特例
・自動販売機特例
・少額特例
は似ているようで、それぞれ要件が違います。
会計入力の段階で、どの特例を使った取引なのか分かるようにしておくと、決算時や税務調査時の確認がかなり楽になります。
町田・相模原を中心に、インボイス制度や消費税の仕入税額控除についてお困りの方は、タクスリンク税理士事務所までお気軽にご相談ください。
要点
主な根拠
- 消費税法30条《仕入れに係る消費税額の控除》|e-Gov法令検索
- 消費税法施行令49条《課税仕入れ等の税額の控除に係る帳簿等の記載事項等》|e-Gov法令検索
- No.6496 仕入税額控除をするための帳簿及び請求書等の保存《帳簿のみで控除できる10類型》|国税庁
- No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項|国税庁
- インボイス制度Q&A 問105《公共交通機関による旅客の運送》|国税庁
- インボイス制度Q&A 問106《古物商等の古物の買取り等》|国税庁
- インボイス制度Q&A 問107《出張旅費、宿泊費、日当等》|国税庁
- インボイス制度Q&A 問110《帳簿のみの保存で仕入税額控除が認められる場合の帳簿への記載事項》|国税庁
- 少額特例とは《1取引税込1万円未満・対象事業者・適用期間》|国税庁
- 令和8年度税制改正《特定金属くずに係る帳簿のみ特例》|国税庁
※本記事は2026年10月6日現在の法令・国税庁公表資料等に基づく一般的な取扱いを解説したものです。帳簿のみ特例の適用可否は、取引内容、金額、支払方法、取引相手、棚卸資産該当性、従業員への精算方法等によって異なります。特に古物、質物、宅建業者の建物、再生資源、特定金属くず等の特殊取引については、個別に要件を確認してください。
関連記事
- インボイスがもらえないと仕入税額控除はできない?帳簿のみ特例・少額特例・経過措置を税理士が解説
- 電車・バス代はインボイスなしで仕入税額控除できる?3万円未満の公共交通機関特例を税理士が解説
- 税込1万円未満はインボイス不要?少額特例の対象・金額判定・期限を税理士が解説
- 領収書がなくても経費にできる?カード明細・振込記録・出金伝票で代用できるのか
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年10月23日インボイスなしでも仕入税額控除可能?帳簿だけでOKな10の特例を税理士が解説
- 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説
- 消費税2026年10月21日高額特定資産とは?設備投資後に免税・簡易課税へ戻れない3年制限を解説
- 消費税2026年10月20日調整対象固定資産とは?3年間の課税売上割合変動による消費税調整を税理士が解説