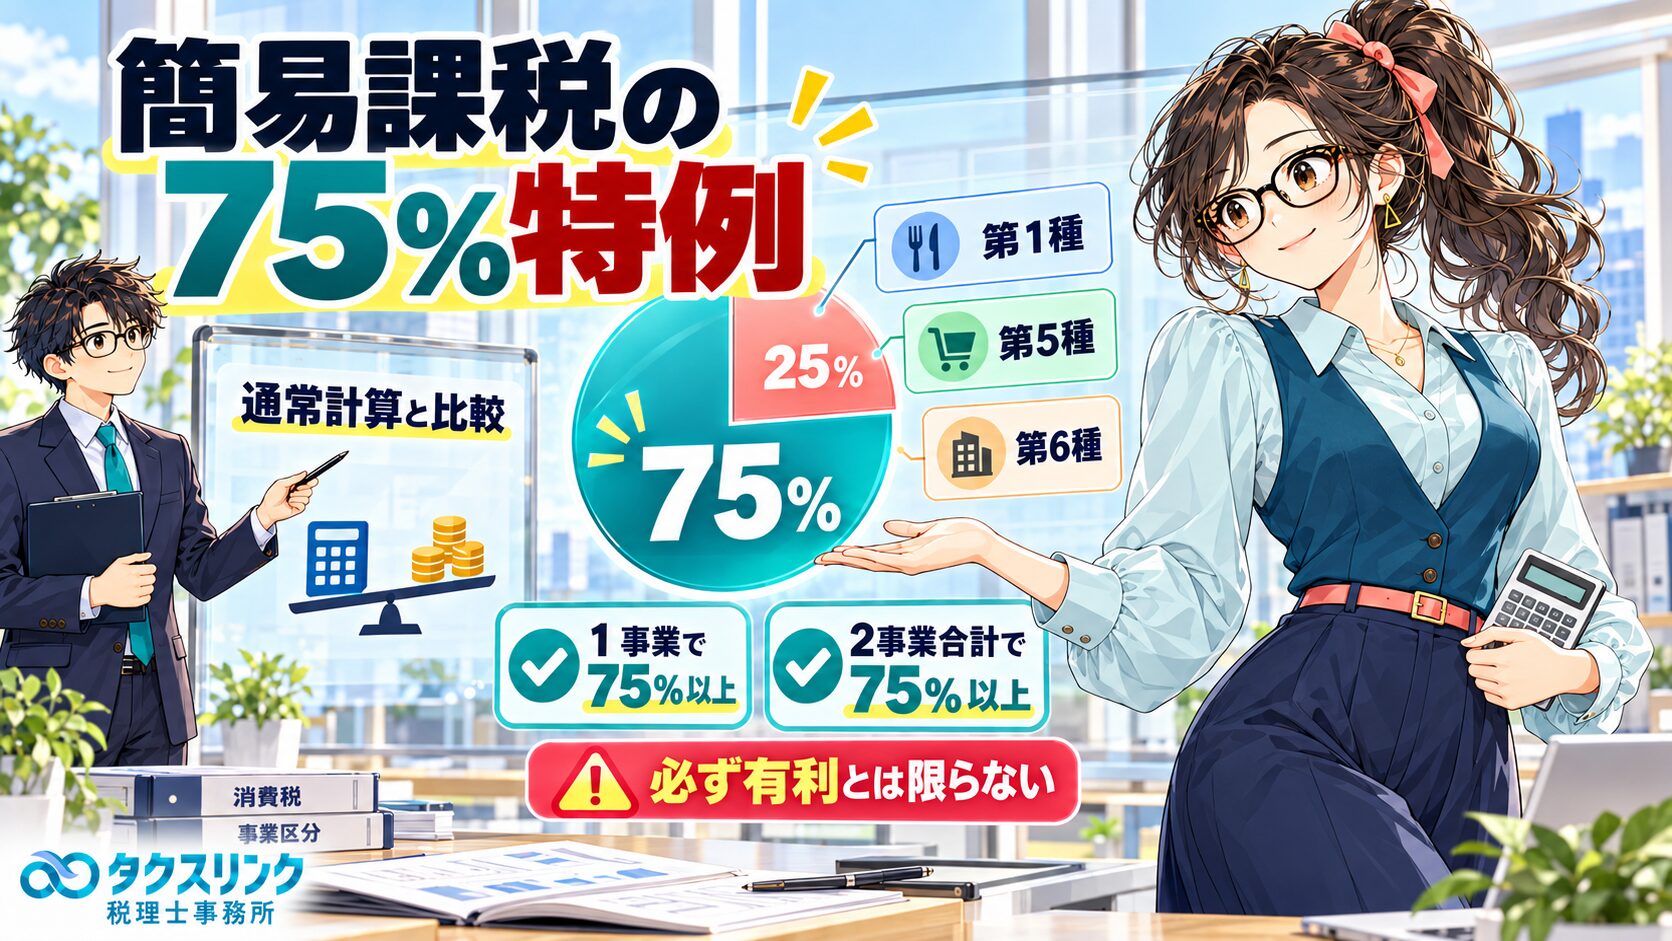
簡易課税で複数の事業を営んでいる場合、原則として売上げを第1種から第6種までの事業区分ごとに分けて計算します。
ただし、特定の事業が売上げの大部分を占めている場合には、いわゆる「75%特例」を使えることがあります。
経営者
簡易課税で複数の事業をやっています。
売上げの75%以上を占める業種があれば、その業種のみなし仕入率を全部の売上げに使えると聞いたのですが、本当ですか?
税理士
はい。
簡易課税には、一般に「75%特例」と呼ばれている計算方法があります。
ただし、75%特例は大きく2種類あります。
1つ目は、1種類の事業だけで課税売上高の75%以上を占める場合です。
2つ目は、3種類以上の事業を営んでいて、特定の2種類の事業を合わせて75%以上になる場合です。
この2つでは計算方法が違います。
まず、簡易課税のみなし仕入率を確認
経営者
そもそも事業区分ごとの率はどうなっていましたっけ?
税理士
現行制度では次のとおりです。
簡易課税は、実際に支払った仕入消費税を使うのではなく、売上げに係る消費税額に、この「みなし仕入率」を使って仕入控除税額を計算します。
| 事業区分 | 主な事業 | みなし仕入率 |
|---|---|---|
| 第1種 | 卸売業 | 90% |
| 第2種 | 小売業等 | 80% |
| 第3種 | 製造業・建設業等 | 70% |
| 第4種 | 飲食店業など、他の区分に該当しない事業 | 60% |
| 第5種 | サービス業・運輸通信業・金融保険業等 | 50% |
| 第6種 | 不動産業 | 40% |
経営者
会社ごとに「うちは第3種」というように決めるのですか?
税理士
いいえ。
ここは非常に重要です。
簡易課税の事業区分は、原則として会社単位ではなく、課税売上取引ごとに判定します。
例えば同じ会社でも、
・商品の卸売なら第1種
・一般消費者への小売なら第2種
・建設工事なら第3種
・コンサルティングなら第5種
というように、複数の事業区分が混在することがあります。
1種類の事業が75%以上なら、その率を全体に使える
経営者
では、卸売が売上げの80%、サービスが20%の場合はどうなりますか?
税理士
その場合は、1事業の75%特例を使えます。
卸売業は第1種事業で、みなし仕入率は90%です。
第1種事業の課税売上高が全体の75%以上を占めていますので、全体の課税売上げについて90%のみなし仕入率を使うことができます。
※以下の計算例は、分かりやすくするため、すべての売上げが同一税率で、売上返品・値引き等がないものとして簡略化しています。
経営者
数字で見るとどうなりますか?
税理士
課税売上高1,000万円で、
第1種・卸売業 800万円
第5種・サービス業 200万円
としましょう。
通常計算なら、売上構成から見たみなし仕入率は、
80%×90%+20%×50%=82%
です。
一方、第1種事業が75%以上なので、75%特例を使えば、
全体に90%
を適用できます。
このケースでは、75%特例を使った方が仕入控除税額が大きくなり、消費税の納税額は少なくなります。
75%以上なら必ず特例を使った方が得?
経営者
それなら、75%を超えたら必ず特例を使えばよいということですか?
税理士
いいえ。
75%特例は強制ではありません。
通常計算より不利になるなら、使わなくて構いません。
ここはかなり重要です。
経営者
不利になる例もあるのですか?
税理士
あります。
先ほどと逆に、
第5種・サービス業 800万円、みなし仕入率50%
第1種・卸売業 200万円、みなし仕入率90%
だったとします。
通常計算なら、
80%×50%+20%×90%=58%
です。
ところが第5種が75%以上だからといって75%特例を使うと、全体に50%を適用することになります。
つまり、
通常計算 58%
75%特例 50%
となります。
この場合は、75%特例を使わず通常計算をした方が有利です。
2業種の場合の有利・不利は比較的分かりやすい
経営者
2種類しか事業がない場合は、どう考えればよいですか?
税理士
比較的単純です。
75%以上を占める事業のみなし仕入率が、もう一方の事業より高いのであれば、75%特例を使う方が通常は有利です。
逆に、75%以上を占める事業のみなし仕入率が、もう一方より低いのであれば、75%特例を使うと通常は不利になります。
例えば、
第1種90%が80%+第5種50%が20%
なら特例が有利です。
反対に、
第5種50%が80%+第1種90%が20%
なら特例は不利です。
3種類以上なら「2事業で75%」という別の特例もある
経営者
うちは3種類の事業があります。
1種類だけでは75%にならないのですが、2種類を合わせると75%を超えます。
この場合にも特例があるのですか?
税理士
あります。
3種類以上の事業を営んでいて、特定の2種類の事業の課税売上高合計が全体の75%以上であれば、2事業75%特例を使うことができます。
ただし、
「2事業のうち高い方のみなし仕入率を全部の売上げに使える」
わけではありません。
計算方法が少し独特です。
経営者
どう計算するのですか?
税理士
選択した2事業について、
みなし仕入率が高い方の事業の売上げには、高い方の率
を使います。
そして、
それ以外のすべての売上げには、選択した2事業のうち低い方の率
を使います。
3業種の75%特例を具体例で計算
経営者
具体例でお願いします。
税理士
例えば課税売上高1,000万円で、
第1種 500万円 みなし仕入率90%
第5種 300万円 みなし仕入率50%
第6種 200万円 みなし仕入率40%
とします。
第1種と第5種を合わせると800万円です。
全体の80%なので、2事業75%特例を使えます。
経営者
通常計算は?
税理士
通常計算なら、
50%×90%+30%×50%+20%×40%
です。
つまり、
45%+15%+8%=68%
となります。
経営者
75%特例だと?
税理士
選んだ2事業は、第1種90%と第5種50%です。
高い方の第1種500万円には90%を使います。
そして、第1種以外の500万円全部、つまり第5種300万円と第6種200万円を合わせた部分には50%を使います。
したがって、
50%×90%+50%×50%
=45%+25%
=70%
です。
通常計算68%に対して特例70%ですから、この例では75%特例の方が有利です。
なぜ3業種の75%特例が有利になるの?
経営者
なぜ68%が70%になるのですか?
税理士
この例では、第6種の40%がポイントです。
通常計算では、第6種200万円には40%を使います。
ところが2事業75%特例を使うと、第1種以外の売上げには、選択した2事業の低い方である50%を使えます。
つまり、
第6種40%
だった部分が、
50%
に引き上がるため有利になります。
経営者
では、逆に不利になることもありますか?
税理士
もちろんあります。
例えば、選択した2事業の低い方が50%なのに、「それ以外の事業」が第2種80%だったとします。
特例を使うと、本来80%で計算できる売上げまで50%でまとめることになります。
この場合は不利になる可能性があります。
ですから3種類以上の場合は、
どの2事業を選ぶか
まで含めて試算する必要があります。
75%以上になる2業種の組合せが複数ある場合は?
経営者
4種類の事業があって、75%以上になる2業種の組合せがいくつもある場合はどうしますか?
税理士
使える組合せごとに計算して、一番有利なものを比較します。
75%特例は、
「75%になった最初の組合せを使う」
という制度ではありません。
通常計算
1事業75%特例
2事業75%特例の各組合せ
を比較して、適用できる方法の中から有利な計算を選びます。
「75%特例があるから売上げを分けなくてよい」は間違い
経営者
でも、75%以上ならその業種の率を全体に使えるのであれば、細かく売上げを業種別に分けなくてもよいのでは?
税理士
むしろ逆です。
75%以上であることを判定するために、まず事業区分ごとの課税売上高を把握する必要があります。
そして、複数事業の売上げを区分していない場合には、その未区分売上げについて、関係する事業のうち最も低いみなし仕入率を使うことになります。
経営者
例えば?
税理士
本来、
第1種・卸売業 90%
第5種・サービス業 50%
の売上げが混在しているのに、その売上げを区分していないとします。
その未区分部分については、低い方の第5種50%として扱われます。
第2種80%と第3種70%を区分していなければ70%、
第3種70%と第6種40%を区分していなければ40%です。
ですから、
「75%特例があるから区分不要」ではなく、「75%特例を使いたいからこそ区分が重要」
と考えてください。
どの程度まで売上げを区分しておけばよい?
経営者
売上げの区分は、会計ソフトで勘定科目まで分けないとダメですか?
税理士
必ずしも勘定科目を完全に分けなければならないわけではありません。
重要なのは、申告時に客観的に事業区分別の課税売上高を集計できることです。
国税庁も、
・帳簿に事業の種類を記載する
・請求書、納品書、売上伝票、レシート等に区分が分かる記号を付ける
・事業場ごとに別の事業しか行っていない場合は事業場別売上高から集計する
といった方法を示しています。
会計システム上で部門、補助科目、売上区分などを付けておくのも実務上分かりやすい方法です。
社用車や機械を売った年は注意
経営者
普段の事業とは別に、社用車を売った売上げがあります。
これは75%判定に関係しますか?
税理士
関係することがあります。
事業で使用していた固定資産等を売却した場合、その売却は原則として第4種事業になります。
例えば普段は第5種事業だけを営んでいる会社でも、社用車や機械などの課税売却がある年には、第4種売上げが混在することがあります。
金額が大きければ、普段の主力事業の売上割合が75%を下回ることもあります。
ですから、75%判定をするときは、通常の営業売上げだけを見てはいけません。
75%は何を基準に判定する?
経営者
会計上の売上高をそのまま75%で割ればよいですか?
税理士
単純に決算書の売上高だけを見るのは危険です。
判定するのは、消費税法上の課税売上高です。
非課税売上げなどは分母にそのまま入れるものではありませんし、売上返品、値引き、割戻し等も考慮します。
また、標準税率と軽減税率が混在する場合、実際の仕入控除税額の計算は税率別の売上税額を基礎に行います。
ですから、この記事の「売上割合×みなし仕入率」という例は、全売上げが同じ税率で、返品等もない場合の理解用の簡略計算です。
結局、75%特例はどう使えばよい?
経営者
実務では、どういう順番で確認すればよいでしょうか?
税理士
私は次の順番で考えるのが分かりやすいと思います。
まず、すべての課税売上げを第1種から第6種まで正しく区分します。
次に、各事業区分の課税売上高の割合を計算します。
そのうえで、
1種類だけで75%以上になる事業があるか
を確認します。
3種類以上の事業がある場合には、
2種類を合わせて75%以上になる組合せがあるか
も確認します。
最後に、
通常計算
1事業75%特例
2事業75%特例
を実際に計算して、一番有利な方法を選びます。
経営者
要するに、「75%を超えたら自動的にその率を使う」のではないということですね。
税理士
そのとおりです。
75%特例は、納税者に不利な計算を強制する制度ではありません。
使えるかどうかと、使った方が得かどうかは別問題です。
そして、75%特例を検討する以前に、各売上げの事業区分が正しくなければ計算そのものが崩れます。
簡易課税では「何%か」ばかりに目が行きがちですが、実務上はその売上げが何種なのかを正しく判定し、区分して記録しておくことの方が重要です。
町田・相模原を中心に、簡易課税の事業区分や消費税の申告についてお困りの方は、タクスリンク税理士事務所までお気軽にご相談ください。
要点
主な根拠
- 消費税法37条《中小事業者の仕入れに係る消費税額の控除の特例》|e-Gov法令検索
- 消費税法施行令57条《中小事業者の仕入れに係る消費税額の控除の特例》|e-Gov法令検索
- No.6505 簡易課税制度《75%特例・事業区分をしていない場合の取扱い》|国税庁
- No.6509 簡易課税制度の事業区分|国税庁
- 消費税基本通達13-2-1《事業者が行う事業の区分》・13-2-9《固定資産等の売却収入の事業区分》|国税庁
※本記事は2026年10月6日現在の法令・通達等に基づく一般的な取扱いを解説したものです。実際の75%判定・仕入控除税額の計算では、税率区分、売上返品・値引き等、各取引の事業区分を確認する必要があります。また、令和9年4月1日以後の一定期間については飲食料品の譲渡に関する簡易課税の特例が予定されているため、該当する事業者はその時点の制度も確認してください。
関連記事
- 簡易課税の事業区分が難しい?第1種から第6種の違いと判断ポイントを税理士が解説
- 簡易課税と本則課税はどちらが得?消費税の選び方を税理士が解説
- 簡易課税は翌年に本則課税へ戻せる?2年縛りと設備投資の注意点を税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説
- 消費税2026年10月21日高額特定資産とは?設備投資後に免税・簡易課税へ戻れない3年制限を解説
- 消費税2026年10月20日調整対象固定資産とは?3年間の課税売上割合変動による消費税調整を税理士が解説
- 消費税2026年10月19日簡易課税の75%特例とは?2業種・3業種以上の計算方法を税理士が解説