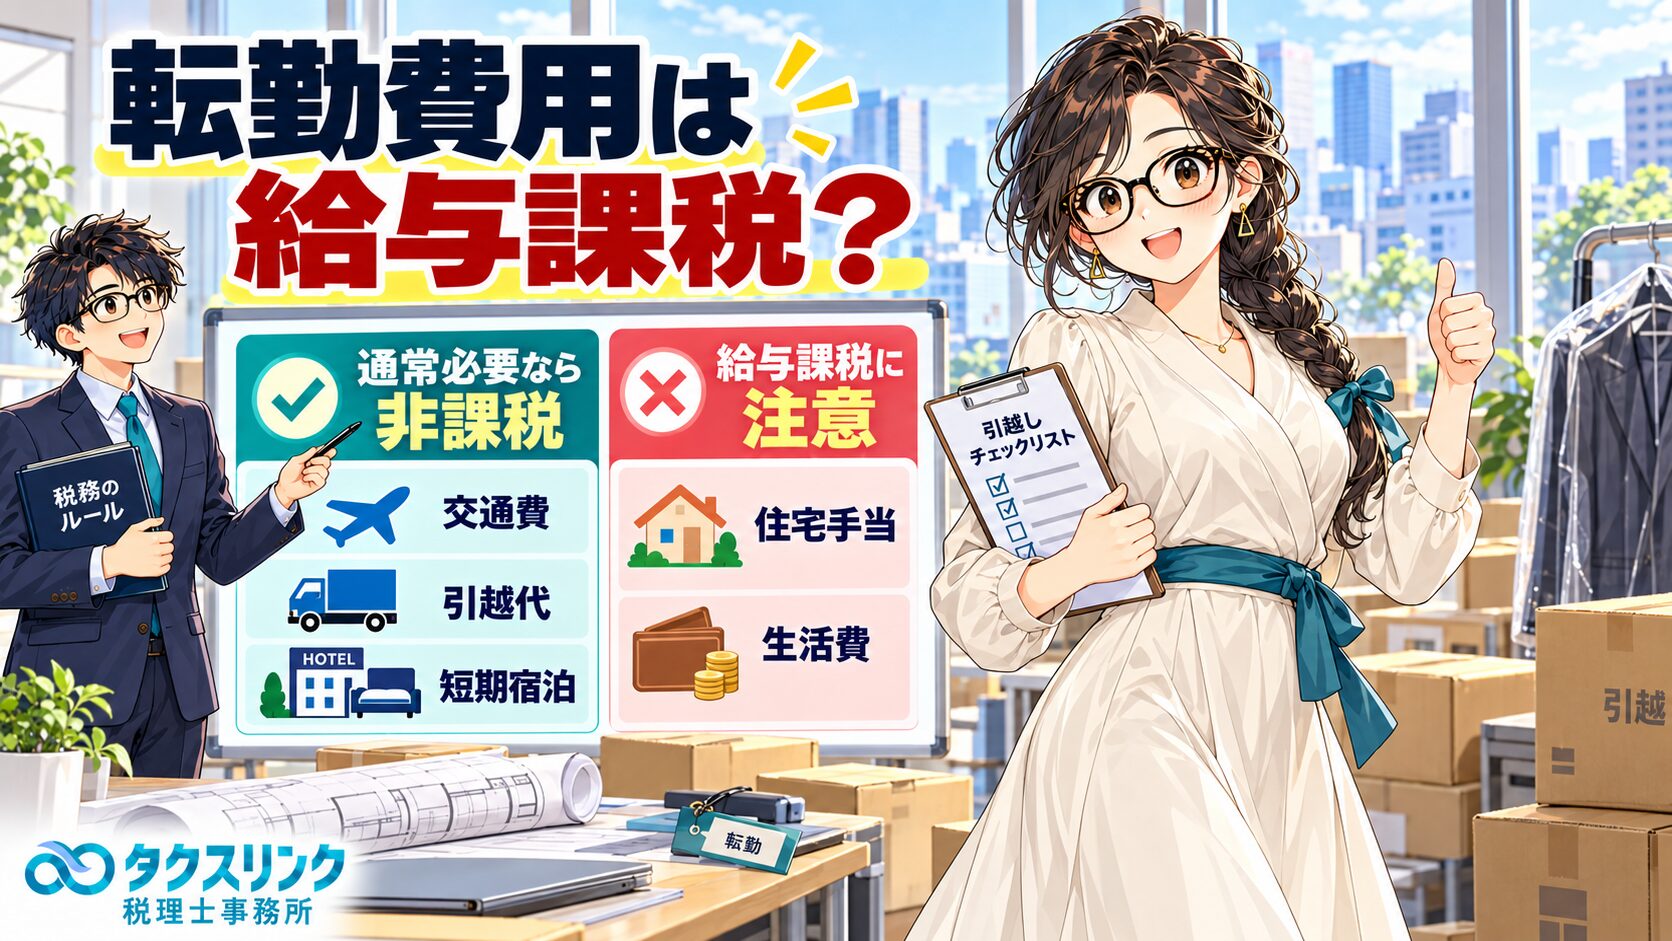
会社命令で従業員を転勤させる場合、交通費だけでなく、引越業者への費用、ホテル代、家族の移動費、赴任手当など、さまざまな支出が発生します。
これらはすべて従業員への給与になるわけではありませんが、「転勤に関係する費用なら何でも非課税」というわけでもありません。
経営者
従業員を東京から大阪へ転勤させることになりました。
引越代や新幹線代は会社で負担しようと思っていますが、会社が負担すると従業員への給与として所得税がかかりますか?
税理士
通常必要な範囲であれば、基本的には給与課税されません。
所得税法では、給与所得者が転任に伴う転居のための旅行をした場合、その旅行に必要な支出に充てるために会社から支給される金品のうち、通常必要と認められるものを非課税としています。
典型的には、転勤先までの交通費、必要な宿泊費、引越業者への家財運搬費などです。
転勤費用には「○万円まで非課税」という上限はない
経営者
非課税になる金額に上限はありますか?
例えば、引越代は10万円まで、といった決まりでしょうか?
税理士
一律の金額上限はありません。
税法上、「転勤費用は○万円まで非課税」という基準ではなく、
その転任・転居について通常必要と認められる金額か
で判断します。
ですから、
「実費精算なら金額に関係なく全部非課税」
でもありませんし、
「定額支給なら全部課税」
でもありません。
経営者
では、「通常必要」とはどう判断するのでしょうか?
税理士
所得税基本通達9-3では、旅行の目的、目的地、行路、期間、宿泊の必要性、従業員の職務内容や地位などを踏まえて判断するとしています。
さらに、
・役員・従業員全体を通じて、支給基準に適正なバランスがあるか
・同業種・同規模の会社が一般的に支給している金額と比べて相当か
という点も確認します。
つまり、実際の転勤内容と金額の両方を見るということです。
本人の交通費はどこまで非課税?
経営者
東京から大阪へ転勤する社員の新幹線代は問題ないですよね?
税理士
通常の移動方法として合理的なものであれば、比較的整理しやすい費用です。
例えば、東京から大阪への転勤について通常の新幹線運賃を会社が負担するのであれば、転任に伴う転居のための旅費として非課税と考えやすいでしょう。
一方で、どのような移動方法でも無条件に認められるわけではありません。
職務や地位、距離などからみて通常必要な水準を大きく超える場合には、その超過部分について給与課税を検討することになります。
経営者
従業員が自分で払って、後から会社が精算する形でも大丈夫ですか?
税理士
はい。
会社が鉄道会社や引越業者へ直接支払わなければ非課税にならない、という制度ではありません。
従業員がいったん支払い、領収書や精算書に基づいて会社が実費精算する方法でも、その内容が転居に通常必要な費用であれば非課税の対象になり得ます。
引越業者への費用は非課税になる?
経営者
引越業者の料金も会社で負担できますか?
税理士
はい。
所得税基本通達9-3では、非課税旅費の例として「運賃、宿泊料、移転料等」が挙げられています。
一般的な家財の梱包や運搬など、実際の転居に直接必要な引越業者の費用は、この「移転料」として非課税と整理しやすい費用です。
経営者
では、引越代なら高くても全部大丈夫ですか?
税理士
そこは別です。
例えば、通常の家庭の引越しであるにもかかわらず、特殊なサービスを大量に追加して金額が著しく高額になっているような場合には、「通常必要な範囲か」という確認が必要になります。
重要なのは、請求書に「引越代」と書いてあるかではなく、その内容と金額です。
家族の新幹線代や航空券も非課税にできる?
経営者
妻と子どもも一緒に大阪へ引っ越します。
家族の新幹線代も会社で負担して大丈夫ですか?
税理士
本人分よりは少し慎重に考えますが、実際に家族も転勤に伴って転居するのであれば、合理的な範囲の移動費を非課税旅費として整理できる余地があります。
所得税法9条1項4号そのものには、「配偶者や子どもの旅費も非課税」と明記されているわけではありません。
ただし、給与所得者自身が負担した転勤費用について認められる「特定支出控除」の転居費では、本人だけでなく、配偶者その他の親族について生じる通常必要な交通費、宿泊費、家財運送費なども対象とされています。
制度は別ですが、「転勤に伴う家族の実際の転居費」という考え方を判断するうえでは参考になります。
経営者
例えば、社員本人は先に大阪へ行き、妻と子どもは1か月後に引っ越す場合はどうでしょう?
税理士
時間がずれているだけで、実態として会社命令の転勤に伴って家族が合流するための転居であれば、直ちに対象外とはいえません。
ただし、期間が大きく空いている場合や、本当に転勤に伴う転居なのかが分かりにくい場合には、転居との関連性を説明できるようにしておいた方がよいでしょう。
経営者
転居しない家族が、様子を見に一度大阪へ行く旅費まで会社で出すのは?
税理士
それは性質が変わります。
実際の転居ではなく、単なる訪問、観光、帰省などであれば、転任に伴う転居旅費としての非課税処理は難しくなります。
「家族だから出せる」のではなく、その家族自身の移動が実際の転居に直接結び付いているかを見るということです。
転勤途中や入居前のホテル代は?
経営者
新居に入れるのが転勤の翌々日なので、2泊だけホテルに泊まる予定です。
ホテル代も非課税になりますか?
税理士
転居の日程上どうしても必要な短期間の宿泊であれば、非課税旅費に含めて整理しやすいです。
所得税基本通達9-3でも、「宿泊料」は非課税旅費の対象となり得る費用として明示されています。
例えば、
「3月31日に旧居を退去し、4月1日に赴任、新居には4月3日からしか入居できないため4月1日・2日はホテル泊」
というような事情であれば、転居との直接的な関係を説明しやすいでしょう。
経営者
では、新居が決まるまで1か月ホテルに住んでもらい、会社が全額払う場合はどうですか?
税理士
期間が長くなるほど慎重です。
数日程度の宿泊であれば「転居のための旅行・移転」の一部と考えやすいのですが、転居後の生活拠点として長期間ホテルを利用するようになると、通常の生活費や住宅費に近づいてきます。
特に国税庁は、通常の赴任旅費とは別に、家族と同居するまでの日数などに応じて支給する「着後滞在費」については、旅費規程に基づく支給であっても給与所得になると明示しています。
経営者
つまり、ホテルという名前では決まらない?
税理士
そのとおりです。
「ホテル代だから旅費」ではなく、
転居そのものに直接必要な短期宿泊なのか、それとも転居後の生活費・住居費なのか
を区別します。
赴任手当を定額で支給した場合は?
経営者
うちは実費精算が面倒なので、「赴任手当5万円」と決めて支給したいのですが、定額だと給与になりますか?
税理士
定額であるという理由だけで、直ちに給与になるわけではありません。
旅費規程などで、転勤距離、単身赴任か家族帯同か、職位などの合理的な基準を設け、その金額が実際の転居について通常必要と考えられる水準であれば、非課税旅費として扱える余地があります。
所得税基本通達9-3も、必ず領収書どおりの実費でなければならないとはしていません。
経営者
では、「転勤者には全員一律10万円」という規程でも大丈夫ですか?
税理士
そこは慎重です。
東京から横浜へ転居する人も、北海道から沖縄へ家族4人で転居する人も一律10万円、しかも使途は自由、となると、その10万円が本当に「転居に通常必要な費用の弁償」なのか説明しにくくなります。
名称が「赴任手当」であっても、実態が転勤の慰労金や生活補助金であれば、給与として課税される可能性があります。
経営者
逆に、一律5万円でも実際の転居費が20万円かかったら、5万円は非課税にできますか?
税理士
金額だけで機械的に決めるものではありませんが、実際の転居との結び付きがあり、旅費規程の支給基準にも合理性があり、5万円という額が通常必要な水準を超えていないのであれば、非課税旅費として説明しやすくなります。
つまり、
定額か実費かより、「何のための支給で、どう金額を決めているか」が重要
ということです。
「赴任手当」と「転勤慰労金」は同じではない
| 支給内容 | 基本的な所得税の考え方 |
|---|---|
| 本人の合理的な交通費 | 通常必要な範囲なら非課税 |
| 通常の引越業者・家財運搬費 | 通常必要な範囲なら非課税 |
| 転居に直接必要な短期宿泊費 | 通常必要な範囲なら非課税 |
| 実際に家族も転居する場合の合理的な家族交通費等 | 転居との直接性・通常必要性を確認 |
| 合理的な基準による定額赴任旅費 | 通常必要な範囲なら非課税余地あり |
| 転居費用と対応しない一律の慰労金・生活補助 | 給与課税となる可能性が高い |
| 家族合流までの日数等に応じた着後滞在費 | 給与課税 |
| 転居後の家賃・住宅手当 | 原則として給与課税 |
通常必要な額を超えたら全額課税になる?
経営者
例えば通常必要な赴任旅費が8万円なのに、会社が15万円支給したとします。
この場合、15万円全部が給与になりますか?
税理士
必ずしも全額ではありません。
所得税基本通達9-4では、通常必要と認められる範囲を超えて支給した場合、その超える部分について給与所得に算入するとしています。
したがって、8万円までが通常必要な旅費で、残り7万円がそれを超えるものだと認定されるのであれば、基本的には超過した7万円が給与課税の対象になるという考え方です。
敷金・礼金・仲介手数料まで「引越費用」で非課税?
経営者
新居を借りるための敷金や礼金、仲介手数料も、転勤しなければ発生しなかった費用ですよね。
これも赴任旅費として非課税にできますか?
税理士
そこまで広げるのは危険です。
「転勤がなければ発生しなかった」という因果関係だけで、すべて所得税法上の非課税旅費になるわけではありません。
実際に、転勤者について、
・敷金
・礼金
・保証金
・仲介手数料
・旧居の違約金
・子どもの入園・入学料
・制服代
・教材費
などを会社が「赴任旅費」として負担していた事案があります。
経営者
裁判になったのですか?
税理士
はい。
福岡地方裁判所の平成21年2月19日判決です。
その会社では上限額は設けていましたが、その範囲内なら、従業員がどのような住宅や学校を選んだかにかかわらず会社が費用を負担する仕組みでした。
裁判所は、住宅や学校の選び方によって金額が大きく変わり、赴任地の実情や家族構成などに応じた限定もなかったことから、役員・使用人全体を通じて適正なバランスのある支給基準とはいえないとして、非課税旅費に当たらないと判断しています。
経営者
では、敷金や礼金は絶対に給与ということですか?
税理士
そこまで一般化するのも適切ではありません。
この判決は、その会社の制度設計や支給基準を含めて判断したものです。
ただし、
「会社命令の転勤だから、住居契約に関する費用も学校関係費も全部非課税旅費にできる」
という考え方が危険であることは、かなり明確に示されています。
交通費・宿泊費・家財移転費のような典型的な転居旅費と、住居契約費・教育費・生活費は分けて検討した方が安全です。
家具・家電を会社が買ってあげた場合は?
経営者
転勤先で冷蔵庫や洗濯機を買い直す必要があるので、その購入費も会社が出したいのですが。
税理士
家財を運ぶ費用と、家財そのものを新しく購入する費用は分けて考えます。
現在持っている家具や家電を新居へ運ぶ費用は、転居に伴う移転料として整理しやすいです。
一方、新しい冷蔵庫や洗濯機の購入費は、従業員個人が取得する生活用資産です。
「転勤をきっかけに買った」というだけで非課税旅費になるとは考えない方がよいでしょう。
住宅手当や家賃補助は転居費とは別
経営者
転勤後の家賃も半年間だけ会社が補助したいのですが、それも赴任費用ですか?
税理士
それは基本的に別です。
国税庁は、住宅手当を原則として給与所得になる手当として明示しています。
転居旅費の非課税は、
旧居から新居へ移動・移転するための一時的な費用
を対象とするものです。
転居後の家賃は、その後の継続的な生活費・住居費ですから、通常の住宅手当として給与課税を考えます。
経営者
会社が物件を借りて社宅として貸す場合も同じですか?
税理士
借上社宅は別の制度です。
会社が住宅を借りて従業員へ社宅として貸与し、一定の家賃を本人から徴収する場合には、住宅手当を現金で支給する場合とは税務上の取扱いが異なります。
ですから、
「現金の住宅手当」
と
「会社契約の借上社宅」
は分けて考えてください。
実務ではどういう制度にすれば分かりやすい?
経営者
会社としては、どのような転勤規程にしておけば税務処理が分かりやすいでしょうか?
税理士
まず、典型的な転居費と、それ以外の生活補助を分けるのがおすすめです。
例えば、
「交通費、通常の宿泊費、引越業者の家財運搬費は実費精算」
とし、
必要であれば別に
「距離や家族帯同の有無などに応じた合理的な赴任旅費」
を定める方法です。
反対に、敷金、礼金、家具購入費、長期ホテル代、住宅手当などまで全部まとめて「赴任旅費」として非課税にする設計は避けた方がよいでしょう。
経営者
領収書以外には何を残しておけばいいですか?
税理士
少なくとも、
・転勤辞令
・旧勤務地と新勤務地
・転居日
・本人だけか家族帯同か
・家族が後日転居する場合はその日程
・引越業者の請求書
・交通費、宿泊費の資料
・赴任手当の計算根拠
・転勤規程、旅費規程
などを残しておくとよいでしょう。
税務調査で重要なのは、「転勤した事実」だけでなく、この支出がなぜその転居に通常必要だったのかを説明できることです。
結局、どこまでなら給与課税されない?
経営者
最後に、判断の基準を一言でまとめるとどうなりますか?
税理士
転勤に関係して発生した費用かどうかではなく、
「転任に伴う転居そのもののために、通常必要な費用か」
で考えてください。
交通費、必要な宿泊費、通常の引越代などは比較的非課税と整理しやすいです。
一方、慰労金、生活補助、着後滞在費、住宅手当、新しい家具・家電、住居契約費などは、単に転勤がきっかけだったというだけでは非課税旅費になりません。
特に、定額の赴任手当が高額な場合、家族分が大きい場合、ホテル滞在が長期になる場合、敷金・礼金などまで負担する場合は、個別に確認した方が安全です。
町田・相模原を中心に、給与、福利厚生、出張旅費、転勤費用の税務処理についてお困りの方は、タクスリンク税理士事務所までお気軽にご相談ください。
要点
主な根拠
- 所得税法9条1項4号《転任に伴う転居等の旅費》|e-Gov法令検索
- 所得税基本通達9-3《非課税とされる旅費の範囲》・9-4《非課税とされる旅費の範囲を超えるものの所得区分》|国税庁
- 所得税法28条《給与所得》|e-Gov法令検索
- 所得税基本通達28-3《年額又は月額により支給される旅費》|国税庁
- 令和8年版 源泉徴収のあらまし《旅費・着後滞在費》|国税庁
- No.2508 給与所得となるもの《住宅手当・転勤旅費》|国税庁
- No.1415 給与所得者の特定支出控除《転任に伴う転居費》|国税庁
- 福岡地方裁判所平成21年2月19日判決《赴任旅費・敷金・礼金・転学費等》|国税庁 税務訴訟資料
※本記事は2026年10月6日現在の法令・通達・国税庁公表資料等に基づく一般的な取扱いを解説したものです。実際の非課税範囲は、転勤先、移動距離、家族構成、宿泊期間、支給方法、旅費規程、金額等によって異なります。特に高額な定額赴任手当、家族分の高額な旅費、長期間のホテル代、敷金・礼金等の住居関連費用を非課税処理する場合には、個別に確認してください。
関連記事
- 社長一人会社でも出張日当は出せる?旅費規程と税務上の注意点を税理士が解説
- 従業員への出張日当は消費税の課税仕入れ?インボイス不要の特例を税理士が解説
- 社宅を経費にするには?家賃を節税につなげる仕組みとよくある失敗
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説
- 消費税2026年10月21日高額特定資産とは?設備投資後に免税・簡易課税へ戻れない3年制限を解説
- 消費税2026年10月20日調整対象固定資産とは?3年間の課税売上割合変動による消費税調整を税理士が解説
- 消費税2026年10月19日簡易課税の75%特例とは?2業種・3業種以上の計算方法を税理士が解説