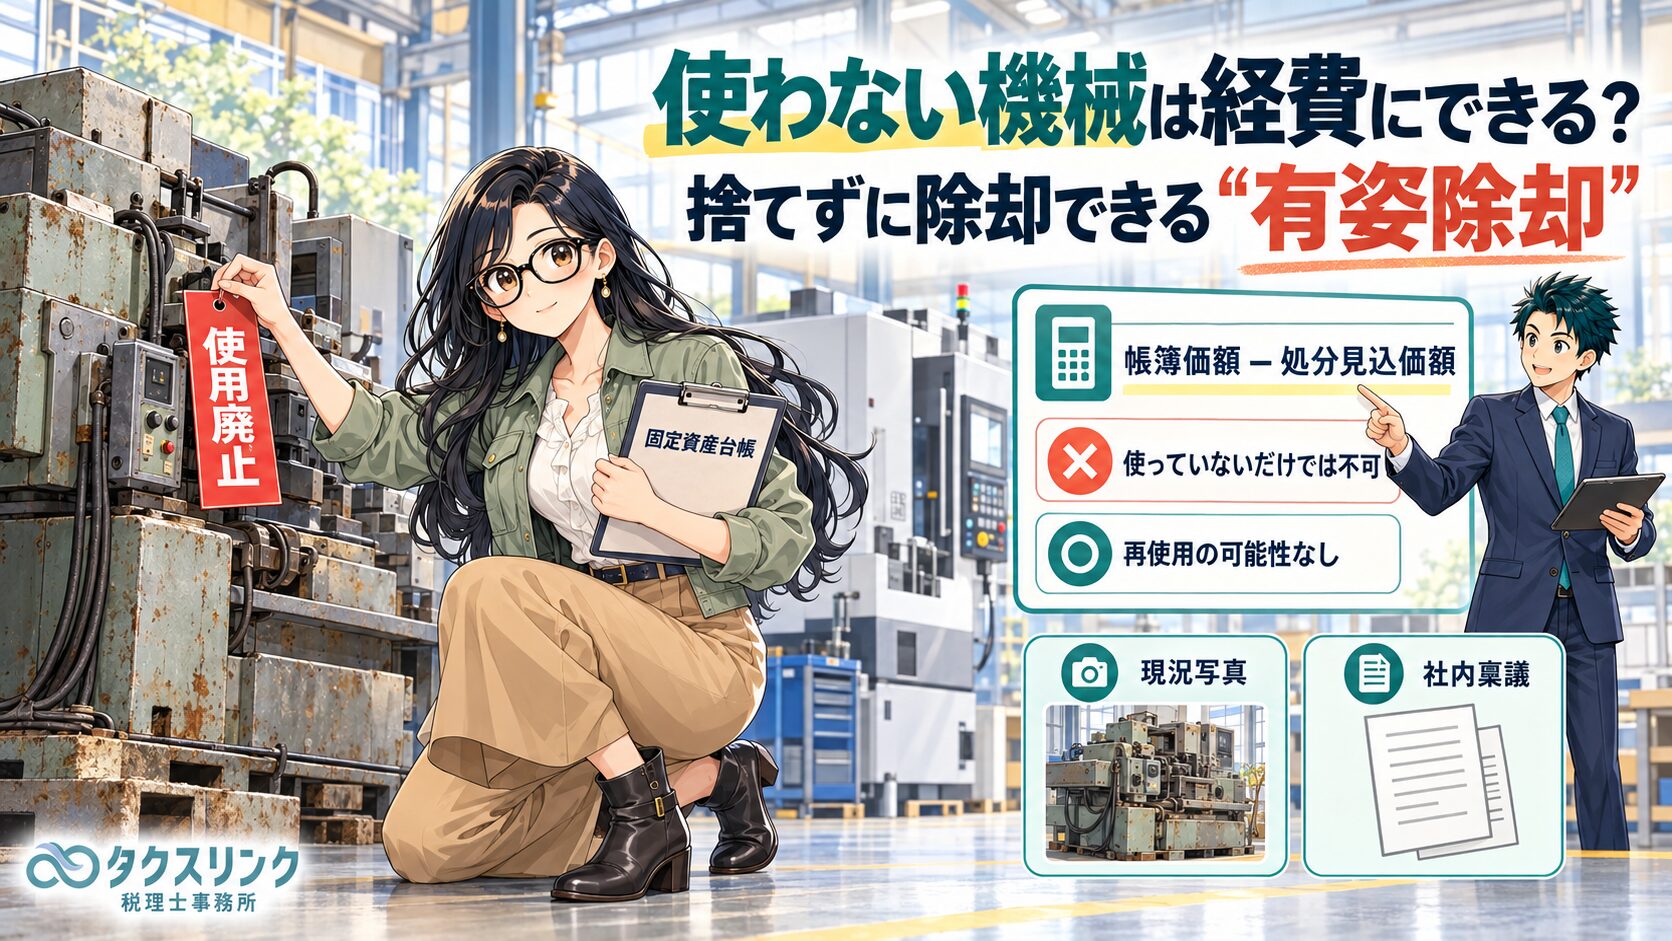
使わなくなった機械や設備が固定資産台帳に残っている場合、
「もう使っていないのだから、残っている帳簿価額を全部経費にできないのか」
と考えることがあります。
しかし、単に現在使っていないというだけで、残りの帳簿価額を一括して損金にできるわけではありません。
一方、実際には廃棄しておらず、機械などがそのまま残っている場合でも、すでに使用を廃止しており、今後通常の方法で事業に使用する可能性がないと認められる固定資産については、「有姿除却」として除却損を計上できる場合があります。
ポイントは、
「今は使っていない」
ことではなく、
「事業用の固定資産としての使用をすでに廃止し、今後も通常の方法で使用する可能性がない」
といえるかどうかです。

経営者
以前使っていた機械をもう使わなくなりました。
まだ工場の中には置いてあるのですが、残っている帳簿価額を経費にできますか?

税理士
一定の要件を満たせば可能です。
実際に機械を廃棄していなくても、「有姿除却」として除却損を計上できる場合があります。
ただし、単に最近使っていないというだけでは足りません。
その機械の使用を廃止していて、今後通常の方法で事業に使用する可能性がないと認められることが重要です。
有姿除却とは?捨てていなくても除却できる制度
経営者
「有姿除却」というのは、どういう意味ですか?
税理士
簡単にいうと、「固定資産そのものは残っているけれど、事業用資産としては実質的に役目を終えている」という場合の税務上の除却処理です。
法人税基本通達7-7-2では、固定資産について解体、破砕、廃棄などをしていなくても、一定の場合には有姿除却を認めています。
代表的なのは次の2つです。
1つ目は、その固定資産の使用を廃止しており、今後通常の方法で事業に使用する可能性がないと認められる場合です。
2つ目は、特定の製品を生産するための専用金型などで、その製品の生産を中止したことにより、将来使用される可能性がほとんどないことが明らかな場合です。
「使っていない」だけでは有姿除却にならない
経営者
では、半年や1年くらい使っていなければ有姿除却できますか?
税理士
使用していない期間だけで判断するわけではありません。
重要なのは、「使用を廃止したのか」と「今後通常の方法で事業に使用する可能性がないのか」です。
例えば、
「現在は受注がないので止めているが、受注が戻れば再稼働する」
「メイン機械が故障したときの予備機として残している」
「新しい設備を導入したが、旧設備も必要なら使えるように保管している」
という状態であれば、単なる休止や予備設備と考えられるため、有姿除却は慎重に判断する必要があります。
整理すると、次のような違いがあります。
| 固定資産の状況 | 有姿除却の考え方 |
|---|---|
| 使用を完全に廃止し、今後再使用する予定も現実的な可能性もない | 有姿除却を検討できる |
| 製品の生産終了により、その製品専用の金型が不要になった | 将来使用される可能性がほとんどなければ有姿除却を検討できる |
| 一時的に受注がないため停止している | 原則として単なる休止であり、有姿除却は慎重な判断が必要 |
| 故障時に備えて予備機として保管している | 再使用する目的があるため、有姿除却は難しいと考えられる |
| 新設備を導入したため旧設備を使っていないが、必要なら再使用する予定 | 再使用可能性が残っており、有姿除却は慎重な判断が必要 |
有姿除却で経費にできる金額はいくら?
経営者
有姿除却が認められれば、残っている帳簿価額を全部経費にできますか?
税理士
必ずしも帳簿価額の全額ではありません。
法人税基本通達7-7-2では、
帳簿価額 − 処分見込価額 = 除却損
として計算します。
例えば、機械の帳簿価額が200万円残っていて、スクラップとして10万円程度で売却できる見込みであれば、
200万円 − 10万円 = 190万円
が有姿除却による除却損として検討する金額になります。
経営者
スクラップとしても売れない機械なら、処分見込価額は0円でよいですか?
税理士
実際に処分価値がないことを合理的に説明できるのであれば、0円となる場合も考えられます。
ただし、金属として売却できる、部品として再利用できる、中古設備として売却できる、といった価値がある場合には、その処分見込価額を考慮する必要があります。
金額が大きい場合は、中古設備業者やスクラップ業者の見積書などを取っておくと説明しやすくなります。
税務調査に備えて何を残しておけばよい?
経営者
機械を捨てていないわけですから、税務調査で「本当に使わなくなったのですか」と言われそうですね。
税理士
そこが有姿除却で特に重要なところです。
実際に廃棄していれば、廃棄業者の請求書やマニフェスト、写真などによって除却の事実を説明しやすくなります。
一方、有姿除却では資産自体が残っています。
そのため、
「なぜこの事業年度に使用を廃止したのか」
「なぜ今後使用しないと判断できるのか」
を客観的な資料で説明できる状態にしておくことが重要です。
実務上は、例えば次のような資料を残しておくことが考えられます。
| 資料 | 確認できる内容 |
|---|---|
| 固定資産台帳 | 取得価額、取得時期、帳簿価額、対象資産の特定 |
| 社内稟議書・取締役会議事録等 | 使用廃止を決定した時期と理由 |
| 現況写真 | 対象資産の状態、稼働停止状況 |
| 製造ライン廃止資料 | 対象設備を使用していた事業・工程自体の廃止 |
| 製品の生産終了資料 | 専用金型等を今後使用しない理由 |
| 新設備への切替資料 | 旧設備を使用しなくなった経緯 |
| 中古売却・スクラップ等の見積書 | 処分見込価額 |
これらの資料が税法上すべて必須と決められているわけではありません。
重要なのは、有姿除却をした事業年度に「使用を廃止し、今後通常の方法で事業に使用する可能性がなくなった」という事実を、後から客観的に説明できることです。
決算直前に「もう使わない」と決めても大丈夫?
経営者
決算の直前に利益が出そうだと分かって、「この古い機械はもう使わないことにしよう」と決めた場合でも有姿除却できますか?
税理士
決算直前であることだけを理由に有姿除却が否定されるわけではありません。
ただし、決算対策として帳簿上だけ「使用廃止」にしたのではなく、その事業年度中に実際に使用を廃止しており、今後事業に使用する可能性もないことが必要です。
例えば、決算後も普通にその機械を使用していたり、翌期に再稼働していたりすれば、「本当に決算日時点で使用を廃止していたのか」という疑問が生じます。
特に金額が大きい固定資産や、決算期末付近で有姿除却を行う場合には、使用停止日、停止理由、社内決定、設備の状態などを明確にしておいた方がよいでしょう。
有姿除却について争われた裁判例もある
有姿除却については、東京地方裁判所平成19年1月31日判決、いわゆる中部電力事件があります。
この事件では、電気事業者が廃止した火力発電設備について有姿除却による除却損を計上したところ、課税庁が損金算入を否定したため争いになりました。
裁判所は、各発電設備について廃止手続が行われ、将来再稼働する可能性がなく、既存の施設場所における固有の用途が廃止されていたことなどを踏まえ、除却損の損金算入を認めています。
この裁判は電気事業会計規則が適用される電気事業者の事案であり、一般企業の機械や設備へそのまま同じ結論を当てはめることはできません。
ただし、有姿除却では、単に資産が物理的に残っているかどうかだけではなく、対象となる資産の用途が実際に廃止され、将来再使用する可能性があるかどうかという事実関係が重要になることを考えるうえで参考になります。
ソフトウエアも「使わなくなったら除却」できる場合がある
経営者
機械ではなく、使わなくなったソフトウエアの場合も同じですか?
税理士
ソフトウエアについては、法人税基本通達7-7-2の2に別の取扱いがあります。
物理的に廃棄することができないソフトウエアでも、対象業務が廃止されたり、ハードウエアやOSの変更などによって別のソフトウエアへ移行し、従来のソフトウエアを今後使用しないことが明らかになった場合には、帳簿価額から処分見込価額を控除した残額を損金にできる場合があります。
固定資産の種類によって確認する通達も変わるため、対象資産ごとに判断する必要があります。
「使わなくなった=全額経費」ではない
固定資産を使用しなくなった場合に最も注意したいのは、
「現在使っていない」
という事実だけで有姿除却を判断しないことです。
休止しているだけなのか、予備設備なのか、本当に使用を廃止したのかでは、税務上の意味が異なります。
有姿除却を検討する場合には、
・何の資産なのか
・いつ使用を停止したのか
・なぜ使用を停止したのか
・今後再使用する可能性はないのか
・処分価値はいくらあるのか
・使用廃止を裏付ける資料があるか
まで確認したうえで処理することが重要です。
特に帳簿価額が大きい固定資産については、「決算で経費にした」という会計処理だけで終わらせず、なぜその事業年度に有姿除却の要件を満たしたのかを説明できるようにしておく必要があります。
町田・相模原で法人の固定資産・決算処理にお悩みの方へ
固定資産の除却は、実際に廃棄した場合であれば比較的分かりやすい一方、有姿除却では「将来使用する可能性がないか」という事実認定が必要になります。
特に、帳簿価額が大きい機械や設備、決算直前に使用を停止した資産、再使用できる可能性が残っている資産については、処理前に確認しておいた方が安全です。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の個人事業主・中小企業の税務顧問、法人決算、税務相談に対応しています。
固定資産の除却や減価償却について判断に迷う場合も、お気軽にご相談ください。
要点
主な根拠
※本記事は、2026年9月現在の法令・通達等に基づき、法人が所有する固定資産の一般的な税務上の取扱いを解説したものです。実際に有姿除却が認められるかどうかは、資産の種類、使用停止の経緯、再使用の可能性、処分価値、事業内容、使用廃止を裏付ける資料などの個別事情によって異なります。特に帳簿価額が大きい資産や、再使用可能性が残る資産については、個別に確認する必要があります。
関連記事
- 10万円・20万円・30万円・40万円でどう違う?資産購入時の会計処理の改正
- 商品を廃棄したら経費になる?廃棄時に残すべき証拠書類を税理士が解説
- 期末に物を買えば節税になる?在庫・消耗品・固定資産を税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月26日使わなくなった固定資産は経費にできる?有姿除却の要件・除却損を税理士が解説
- 所得税2026年9月25日育成就労外国人の給与は源泉徴収が必要?技能実習との違いを税理士が解説
- 消費税2026年9月24日消費税の還付が遅い理由は?還付保留・追加資料・税務調査を税理士が解説
- 税金あれこれ2026年9月24日住民税は海外に住めば0円になる?「1月1日ルール」の仕組みとよくある勘違い