機械や設備を購入すると、法人税では減価償却を行いますが、それとは別に償却資産として固定資産税がかかる場合があります。
そこで設備投資を予定している中小企業に確認しておきたい制度が、「先端設備等導入計画」による固定資産税の特例です。
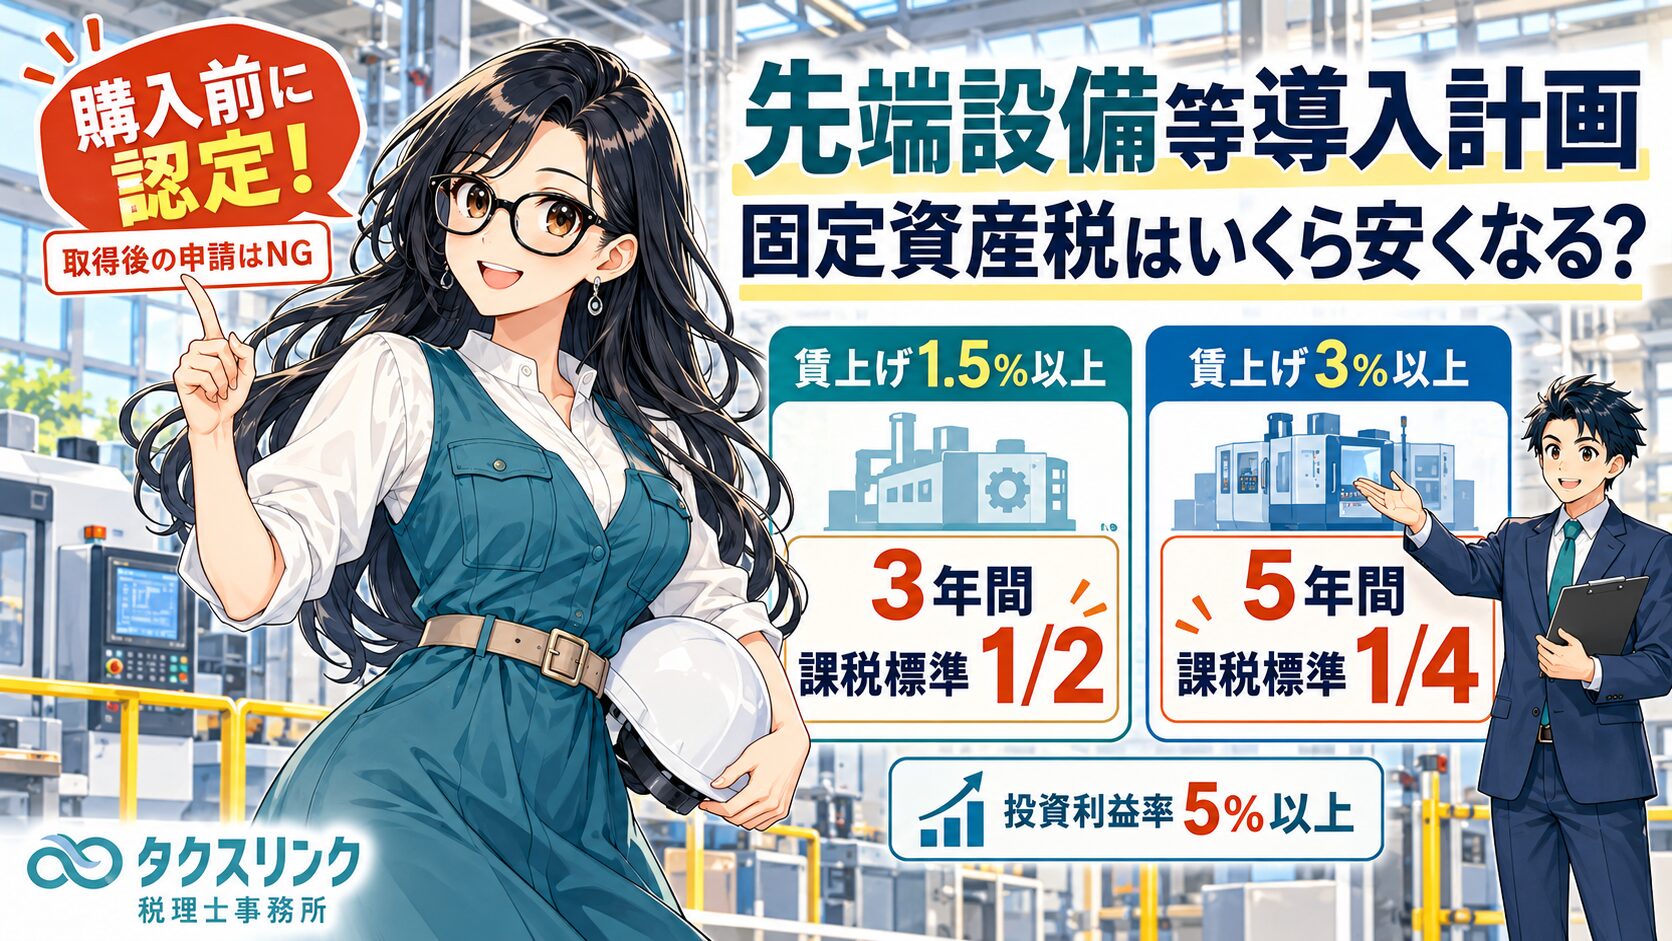
2026年現在の制度では、一定の要件を満たした先端設備等導入計画の認定を受け、賃上げ方針を従業員に表明したうえで対象設備を取得すると、
・1.5%以上の賃上げ方針 → 課税標準を3年間1/2
・3%以上の賃上げ方針 → 課税標準を5年間1/4
とする特例を受けられる場合があります。
つまり、固定資産税が単純に「少し安くなる」という制度ではなく、要件を満たせば対象設備に対する固定資産税負担をかなり圧縮できる制度です。
ただし、現在の制度では賃上げ方針を表明しなければ固定資産税特例を受けられず、設備を購入してから計画認定を受けることもできません。
設備投資を決めた段階で、購入前に制度の適用可否を確認することが重要です。

経営者
会社で1,000万円くらいの機械を購入しようと思っています。
先端設備等導入計画を使うと固定資産税が安くなると聞いたのですが、どのくらい安くなるのでしょうか?

税理士
2025年4月1日以後に取得する設備については、賃上げ方針によって特例率が変わります。
1.5%以上の賃上げ方針を表明した場合は、固定資産税の課税標準を3年間1/2にできます。
3%以上の賃上げ方針を表明した場合は、課税標準を5年間1/4にできます。
そのため、同じ課税標準で比較すれば、前者は固定資産税が50%、後者は75%軽減されるイメージです。
2026年の固定資産税特例は「1/2」と「1/4」
2025年4月1日から2027年3月31日までに取得する対象設備については、次の特例が設けられています。
| 賃上げ方針 | 課税標準 | 適用期間 |
|---|---|---|
| 1.5%未満 | 特例なし | ― |
| 1.5%以上 | 1/2 | 3年間 |
| 3.0%以上 | 1/4 | 5年間 |
経営者
以前は賃上げをしなくても固定資産税が安くなる制度ではありませんでしたか?
税理士
以前の制度とは変わっています。
2025年3月31日までの取得分では、賃上げ表明をしない場合でも一定の固定資産税特例がありました。
一方、2025年4月1日以後に取得する設備については、固定資産税特例を受けるために1.5%以上の賃上げ方針を計画に位置付ける必要があります。
昔の制度をそのまま当てはめないよう注意が必要です。
課税標準1,000万円なら固定資産税はいくらになる?
経営者
1,000万円の設備なら、実際にいくらくらい安くなるのでしょうか?
税理士
まず注意したいのは、「取得価額1,000万円=毎年の課税標準1,000万円」ではないことです。
償却資産は固定資産税独自の方法で毎年評価され、評価額は原則として年々下がります。
そのため、ここでは分かりやすく「ある年度の課税標準が1,000万円だった場合」で比較してみましょう。
固定資産税の標準税率1.4%で計算すると、特例がなければ、
1,000万円 × 1.4% = 14万円
です。
これに特例を適用すると次のようになります。
| ケース | 課税標準 | 固定資産税 | 通常との差額 |
|---|---|---|---|
| 特例なし | 1,000万円 | 14万円 | ― |
| 1.5%以上賃上げ・1/2特例 | 500万円 | 7万円 | 7万円減 |
| 3%以上賃上げ・1/4特例 | 250万円 | 3万5,000円 | 10万5,000円減 |
したがって、同じ課税標準額で比較すれば、
・1/2特例 → 本来の固定資産税の50%を軽減
・1/4特例 → 本来の固定資産税の75%を軽減
する効果があります。
ただし、実際には償却資産の評価額が毎年減少するため、
「1,000万円 × 1.4% × 3年間」
のような単純計算で総節税額を出すことはできません。
取得価額1,000万円なら毎年14万円かかるわけではない
経営者
設備が1,000万円なら、通常は毎年14万円というわけではないのですね。
税理士
そのとおりです。
償却資産の固定資産税では、取得価額と耐用年数をもとに毎年評価額を計算します。
前年中に取得した資産については、取得価額から半年分相当の減価を反映して最初の評価額を計算し、その後も毎年評価額が減少します。
固定資産税は、その年度の課税標準額に税率をかけて計算します。
そのため、実際の節税額を試算する場合には、
・取得価額
・取得年月
・資産の種類
・耐用年数
・設備所在地の税率
・他の償却資産
なども確認する必要があります。
どんな設備でも対象になるわけではない
経営者
先端設備等導入計画の認定を受ければ、購入した設備は全部1/2や1/4になるのですか?
税理士
いいえ。
固定資産税特例の対象となる設備には、種類や最低取得価額などの要件があります。
また、単に高額な設備を買えばよいわけではなく、投資利益率の要件なども確認します。
2025年4月1日以後の固定資産税特例では、主に次の設備が対象です。
| 設備の種類 | 最低取得価額 |
|---|---|
| 機械及び装置 | 160万円以上 |
| 測定工具・検査工具 | 30万円以上 |
| 器具及び備品 | 30万円以上 |
| 建物附属設備 | 60万円以上 |
建物附属設備については、固定資産税上の償却資産として課税されるものに限られます。
さらに、
・認定経営革新等支援機関の確認を受けた投資計画に記載されている
・年平均の投資利益率が5%以上となることが見込まれる
・投資目的を達成するために必要不可欠な設備である
・生産、販売、役務提供等に直接使用する
・中古資産ではない
といった要件があります。
ソフトウェアは先端設備等導入計画に書けても固定資産税特例は別
経営者
業務システムやソフトウェアも対象ですか?
税理士
ここも少し紛らわしいところです。
ソフトウェアは先端設備等導入計画そのものの対象設備として記載できる場合があります。
しかし、今回説明している固定資産税の特例対象設備には、ソフトウェアは含まれていません。
「先端設備等導入計画に記載できる設備」と「固定資産税が1/2・1/4になる設備」は完全に同じではありません。
したがって、
「計画の認定を受けたから、その計画に載っているものはすべて固定資産税特例」
と考えないようにしましょう。
設備を買ってから申請するのはNG
経営者
先に設備を買って、その後で先端設備等導入計画を申請することはできますか?
税理士
できません。
対象設備は、先端設備等導入計画の認定を受けた後に取得する必要があります。
すでに取得してしまった設備を後から計画に入れて、この固定資産税特例を受けることはできません。
これは実務上かなり重要です。
設備投資では、
「メーカーとの商談が終わった」
「見積書も出た」
「納期が迫っている」
という段階になって初めて税理士へ相談されることがあります。
しかし、この制度は設備取得前に計画認定を受ける必要があります。
そのため、
設備購入を決める前後の早い段階で制度の適用可否を確認する
ことが重要です。
町田市の場合も、設備取得は必ず計画認定後に行うよう案内しており、申請受付から認定までの目安を10営業日としています。
賃上げ方針はどうやって表明する?
経営者
1.5%や3%の賃上げは、実際に何をすればよいのですか?
税理士
単に「今後賃上げする予定です」と考えているだけでは足りません。
賃上げ方針を策定し、従業員へ表明したことを計画に位置付け、その事実を証する書面を提出します。
現行制度では、
・1.5%以上
または
・3%以上
の雇用者給与等支給額の増加方針を従業員へ表明します。
そして、
「従業員へ賃上げ方針を表明したことを証する書面」
を計画申請時に添付します。
固定資産税特例を利用するのであれば、設備取得だけでなく、この賃上げ要件まで含めて事前に計画する必要があります。
3%賃上げなら必ず1/4を選んだ方が得?
経営者
1/2より1/4の方が税金はかなり安くなります。
それなら3%賃上げを選んだ方が得ではないでしょうか?
税理士
固定資産税だけを見れば、1/4・5年間の方が軽減効果は大きくなります。
ただし、そのためだけに人件費を増やすという判断は適切とは限りません。
設備投資額、固定資産税の軽減額、従業員数、現在の給与水準、今後の人件費負担を比較する必要があります。
例えば、固定資産税が年間10万円安くなる一方で、賃上げによる年間人件費増加額が100万円になるのであれば、
「税金が安くなるから賃上げする」
という判断では本末転倒です。
この制度は、もともと賃上げや設備投資を予定している企業が、その投資負担を軽減する制度として考える方が適切です。
先端設備等導入計画と中小企業経営強化税制は別の制度
経営者
設備投資なら「中小企業経営強化税制」で即時償却できる制度もありますよね。
同じ制度ですか?
税理士
別の制度です。
先端設備等導入計画の今回の特例は、固定資産税の課税標準を軽減する制度です。
一方、中小企業経営強化税制は、一定の設備投資について法人税・所得税の即時償却や税額控除を受ける制度です。
設備投資では、複数の制度を横断して確認した方が有利になる場合があります。
設備投資をする場合には、
・法人税・所得税
・固定資産税
・消費税
・補助金
・資金調達
を別々に確認する必要があります。
「固定資産税が安くなる制度」と「設備代を早く経費化できる制度」を混同しないようにしましょう。
先端設備等導入計画を使うときの確認ポイント
2026年に設備投資を予定している場合には、少なくとも次の項目を確認します。
| 確認項目 | 内容 |
|---|---|
| 設備所在地 | 対象となる市区町村か |
| 事業者要件 | 固定資産税特例の中小事業者等に該当するか |
| 設備種類 | 機械装置・工具・器具備品・建物附属設備等か |
| 取得価額 | 設備種類ごとの最低取得価額以上か |
| 中古・新品 | 中古資産ではないか |
| 投資利益率 | 年平均5%以上となる見込みか |
| 賃上げ | 1.5%以上または3%以上の方針を表明するか |
| 取得時期 | 2027年3月31日までの取得か |
| 認定時期 | 設備取得前に計画認定を受けられるか |
この制度で最も避けたいのは、
「設備を買った後に特例を知る」
ことです。
対象設備になる可能性がある場合には、発注・取得前の段階で確認しておきましょう。
町田・相模原で設備投資を検討している方へ
先端設備等導入計画の固定資産税特例は、要件を満たせば設備投資後の固定資産税負担を大きく軽減できます。
一方で、
・設備取得前の計画認定
・賃上げ方針の表明
・投資利益率5%以上
・設備種類と最低取得価額
など、設備を購入してからでは対応できない要件があります。
また、設備投資については、固定資産税だけでなく中小企業経営強化税制による即時償却・税額控除などもあわせて確認した方がよい場合があります。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の個人事業主・中小企業の税務顧問、設備投資、固定資産税、各種税制優遇に関する税務相談に対応しています。
設備の購入を予定している場合は、購入後ではなく、購入前の段階でご相談ください。
要点
主な根拠
※本記事は、2026年9月現在の法令・中小企業庁・自治体公表資料に基づき、2025年4月1日から2027年3月31日までに取得する設備に係る先端設備等導入計画の固定資産税特例を一般的に解説したものです。実際の適用可否や税額は、設備所在地の自治体、事業者の規模、設備種類、取得価額、取得時期、耐用年数、賃上げ方針、投資計画、他の償却資産の保有状況等によって異なります。また、市区町村の導入促進基本計画によって対象範囲が異なる場合があるため、設備取得前に所在地の自治体の最新情報を確認してください。
関連記事
- 中小企業経営強化税制で即時償却できる?設備を全額経費にする要件を税理士が解説
- 償却資産税の免税点が150万円から180万円へ?2027年度改正を税理士が解説
- 10万円・20万円・30万円・40万円でどう違う?資産購入時の会計処理の改正
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月30日先端設備等導入計画で固定資産税が安くなる?1/2・1/4特例を税理士が解説
- 所得税2026年9月29日永年勤続表彰は給与課税?記念品・旅行・商品券・旅行券の税務を解説
- 所得税2026年9月28日従業員への結婚祝い・出産祝い・香典・見舞金は給与課税される?税理士が解説
- 所得税2026年9月27日20万円未満の繰延資産は全額経費?少額繰延資産の特例を税理士が解説