勤続10年、20年、30年などの節目に、会社が従業員へ永年勤続表彰を行うことがあります。
その際、
「長年働いてくれたお礼として記念品を渡したい」
「旅行をプレゼントしたい」
「本人が好きなものに使える商品券の方が喜ばれるのではないか」
と考える会社も多いでしょう。
しかし、税務上は何を支給するかによって、従業員への給与課税の取扱いが変わります。
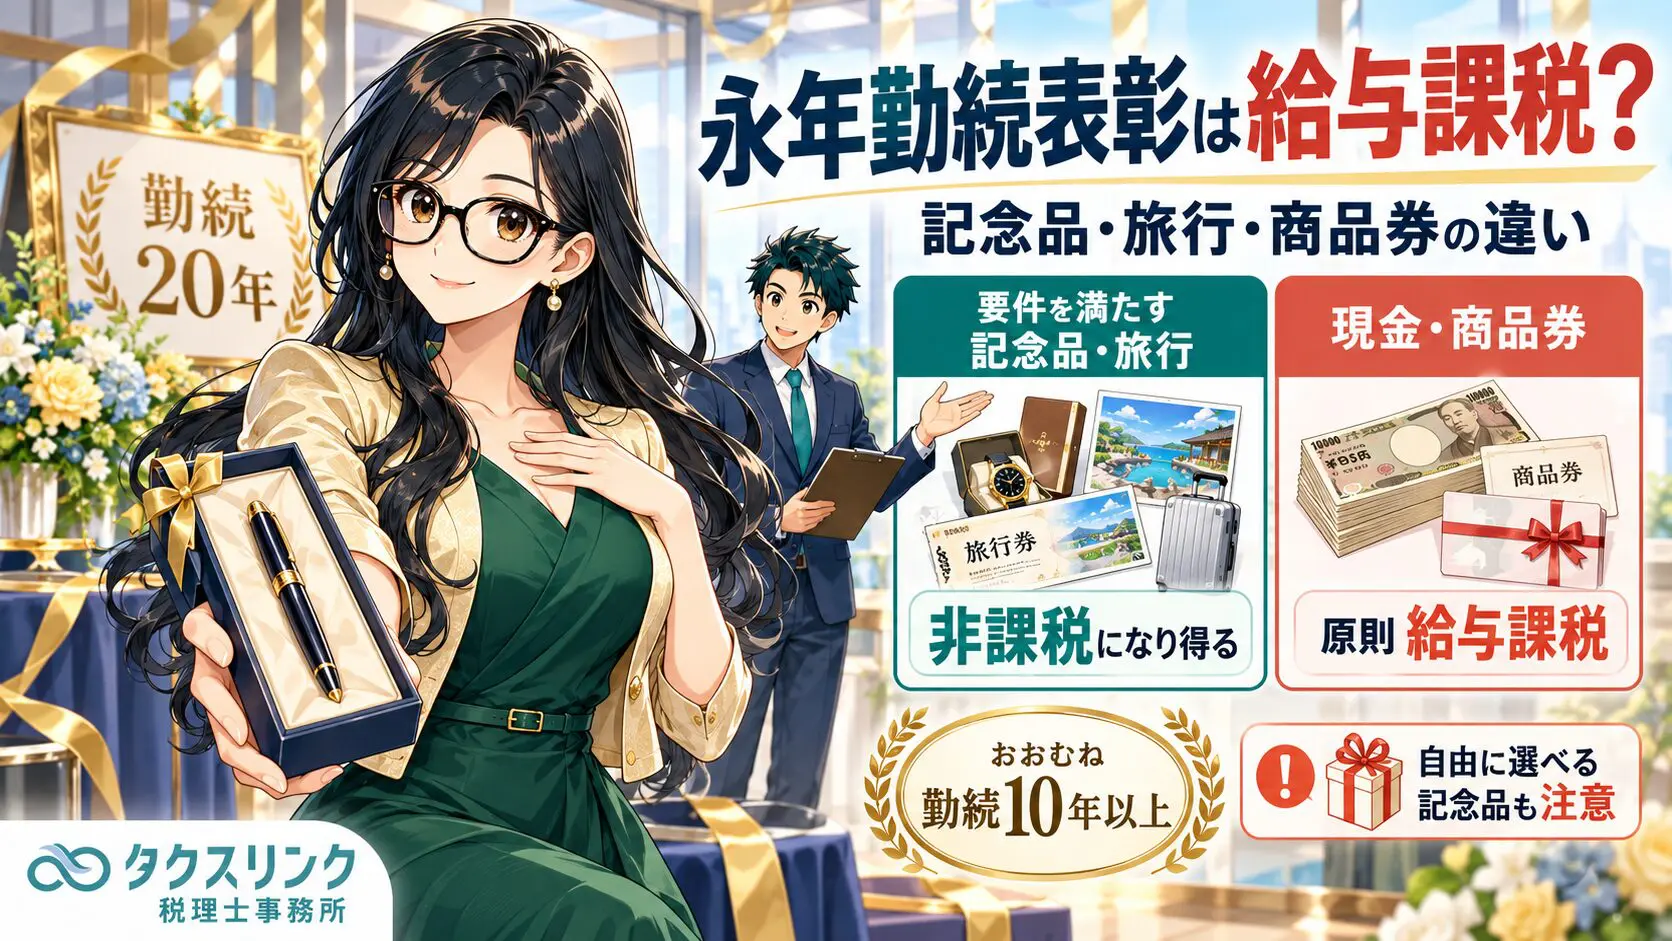
結論からいうと、一定の要件を満たす記念品や旅行・観劇等への招待については、給与として課税しなくて差し支えない取扱いがあります。
一方、現金や商品券を支給した場合は、原則として給与課税されます。
また、本人が自由に品物を選べる仕組みにした場合も注意が必要です。

経営者
勤続10年や20年の従業員を表彰して、記念品を渡そうと思っています。
こういうものも給与として課税されるのでしょうか?

税理士
一定の要件を満たす永年勤続表彰であれば、記念品や旅行・観劇等への招待について、給与課税しなくて差し支えない取扱いがあります。
ただし、
・記念品
・旅行への招待
・旅行券
・現金
・商品券
・本人が自由に選べる記念品
では税務上の取扱いが同じではありません。
特に現金や商品券は、通常の記念品と同じようには扱えません。
永年勤続表彰の記念品が非課税になる条件
所得税基本通達36-21では、永年勤続した役員または使用人の表彰に際して、旅行・観劇等への招待や記念品を支給した場合について、一定の要件を満たせば給与課税しなくて差し支えないとしています。
主な要件は次の2つです。
| 要件 | 内容 |
|---|---|
| 金額 | 勤続期間等に照らして、社会通念上相当と認められること |
| 勤続年数・間隔 | おおむね勤続10年以上を対象とし、同じ人を2回以上表彰する場合はおおむね5年以上の間隔を空けること |
経営者
「10年以上」ということは、勤続5年の表彰は非課税にならないのでしょうか?
税理士
永年勤続表彰について通達が示している目安は「おおむね10年以上」です。
そのため、例えば勤続10年、20年、30年などを節目として制度を設けるのが典型的です。
また、同じ従業員を複数回表彰する場合には、前回からおおむね5年以上の間隔を空ける必要があります。
毎年のように永年勤続表彰という名目で記念品を支給する制度は、この取扱いにはなじみません。
永年勤続表彰の記念品に「1万円以下」という基準はない
経営者
記念品なら1万円以下でないと非課税にならない、と聞いたことがあります。
税理士
その1万円基準は、永年勤続表彰の基準ではありません。
創業記念などで従業員に記念品を支給する場合には、一定の要件の一つとして「処分見込価額が1万円以下」という基準があります。
一方、永年勤続表彰については、具体的な金額上限が定められているわけではありません。
「勤続期間等に照らして社会通念上相当か」で判断します。
ここは混同しやすいところです。
| 制度 | 金額基準 |
|---|---|
| 永年勤続表彰 | 勤続期間等に照らして社会通念上相当 |
| 創業記念等の記念品 | 一定の要件のもと、処分見込価額1万円以下 |
したがって、
「永年勤続表彰なら10万円まで非課税」
「記念品なら一律1万円まで非課税」
といった明確な金額基準があるわけではありません。
現金を支給した場合は給与課税
経営者
記念品より現金10万円を渡した方が、従業員は喜ぶ気がします。
現金でも永年勤続表彰なら非課税になりますか?
税理士
現金はこの非課税取扱いの対象になりません。
所得税基本通達36-21でも、非課税となる記念品について「現物に代えて支給する金銭は含まない」とされています。
したがって、永年勤続表彰という名目であっても、現金を支給すれば給与または賞与として課税するのが原則です。
会社から従業員へ支給する金銭は、その名称だけで税務上の取扱いが変わるわけではありません。
「永年勤続祝金」
「勤続20年記念金」
といった名称であっても、現金として支給すれば原則として給与課税の対象となります。
商品券・ギフトカードも給与課税
経営者
現金ではなく、百貨店の商品券やAmazonギフトカードのようなものならどうですか?
税理士
商品券については、国税庁が明確に給与課税する取扱いを示しています。
永年勤続表彰の記念品や旅行への招待に代えて商品券を支給した場合には、商品券の券面額全額が給与として課税されます。
現金に近い換金性や自由な使用可能性があるためです。
国税庁のタックスアンサー「No.2591 創業記念品や永年勤続表彰記念品の支給をしたとき」では、記念品の支給や旅行・観劇への招待費用の負担に代えて、現金や商品券などを支給した場合、その全額を給与として課税すると明示しています。
したがって、
| 支給内容 | 基本的な給与課税 |
|---|---|
| 一定の記念品 | 要件を満たせば非課税 |
| 会社による旅行・観劇等への招待 | 要件を満たせば非課税 |
| 現金 | 給与課税 |
| 商品券・ギフト券等 | 原則として券面額を給与課税 |
という整理になります。
旅行への招待は一定の要件を満たせば非課税
経営者
勤続20年の従業員に、会社から旅行をプレゼントする場合はどうですか?
税理士
会社が永年勤続表彰として旅行に招待する場合には、所得税基本通達36-21の要件を満たせば給与課税しなくて差し支えありません。
ただし、旅行費用が勤続期間や本人の地位などに照らして社会通念上相当であることが必要です。
例えば、
勤続10年で10万円程度の旅行
勤続20年で一定額の旅行
といった制度を会社があらかじめ設け、対象者について同じ基準で運用する場合は検討しやすくなります。
一方で、特定の役員だけに極端に高額な海外旅行を提供するといった場合には、「社会通念上相当」といえるか別途検討が必要です。
旅行券は原則給与課税。ただし例外あり
経営者
会社が旅行を手配するのではなく、旅行券10万円分を渡すのではダメでしょうか?
税理士
旅行券は少し特殊です。
一般的な旅行券は有効期限がなく換金性もあるため、原則として現金を渡したのと同様に給与課税されます。
ただし、国税庁は一定の管理を行う場合について、例外的に課税しなくて差し支えない取扱いを示しています。
国税庁のタックスアンサーでは、旅行券について、次のような条件を満たす場合には、実質的に金銭を支給したものと同じとは認められないとして、給与課税しなくて差し支えないとしています。
・旅行券の支給後1年以内に旅行を実施する
・旅行券の金額からみて相当な範囲の旅行である
・旅行実施後、旅行日、旅行先、旅行会社等への支払額などを記載した報告書を会社へ提出する
・旅行先や支払額を確認できる資料も会社へ提出する
・1年以内に使用しなかった旅行券は会社へ返還する
経営者
では、旅行券を渡して「好きなときに自由に使ってください」ではダメということですね。
税理士
その運用なら原則として給与課税です。
非課税扱いを検討するのであれば、会社側で旅行の実施期限、報告、未使用券の返還まで管理する必要があります。
単に旅行券をプレゼントして終わり、という制度とは違います。
カタログギフトや「好きな記念品を選べる制度」も注意
経営者
それなら、従業員に「10万円以内で好きな記念品を選んでください」とするのはどうでしょうか?
税理士
これも給与課税になります。
国税庁には、永年勤続表彰で一定金額の範囲内から本人が自由に品物を選択できる制度についての質疑応答事例があります。
結論は、金額の多少にかかわらず、その品物の価額を給与として課税するというものです。
国税庁は、永年勤続表彰の記念品を非課税としている理由について、
・市場への売却性や換金性が乏しい
・選択性が乏しい
・金額も多額ではない
といった性質を挙げています。
ところが、本人が自由に品物を選択できるようになると、
「会社から受け取った金銭で好きな品物を購入した場合と同じ効果」
を持つため、非課税の記念品には当たらないという考え方です。
そのため、カタログギフトなどについても、従業員が幅広い商品の中から自由に選択できる仕組みであれば、同様の考え方から給与課税として処理するのが基本です。
会社が何種類かの記念品を用意して選ばせてもダメ?
経営者
完全に自由ではなく、会社が時計、万年筆、バッグの3種類を用意して、その中から選んでもらう場合はどうですか?
税理士
選択肢の数や内容によって判断が難しくなります。
国税庁の質疑応答事例では「一定金額の範囲内で自由に品物を選択できる制度」を給与課税としています。
一方、会社が記念品としてふさわしい限定的な品物をあらかじめ選定している場合まで、一律に同じ結論になると明示されているわけではありません。
ただし、選択肢が増えれば増えるほど、実質的には本人へ自由な購買力を与えている性格が強くなります。
非課税処理を前提に制度設計するのであれば、会社側で記念品を決めて支給する方が明確です。
役員への永年勤続表彰にも同じ制度は使える?
経営者
社長や役員の永年勤続表彰でも同じですか?
税理士
所得税基本通達36-21は、「役員又は使用人」を対象としています。
したがって、役員であることだけを理由に永年勤続表彰の非課税取扱いから外れるわけではありません。
ただし、高額な記念品や旅行を役員だけに支給する場合には、勤続期間や地位などに照らして社会通念上相当といえるかを慎重に確認する必要があります。
また、非課税要件を満たさず役員への給与と判断された場合には、所得税だけでなく、法人税上の役員給与の損金算入要件も問題になります。
永年勤続表彰は「何を渡すか」まで制度設計する
永年勤続表彰を非課税で運用したい場合は、
「勤続10年以上だから大丈夫」
だけでは足りません。
少なくとも、
・何年勤続した人を対象とするか
・2回目以降の表彰間隔
・記念品や旅行の金額
・何を支給するか
・本人にどの程度の選択権を与えるか
・旅行券の場合は利用期限や報告制度を設けるか
まで確認する必要があります。
特に、
「現物の記念品では使い勝手が悪いから商品券にしよう」
「本人が好きなものを選んだ方が喜ぶからカタログギフトにしよう」
とすると、従業員にとっては便利になる一方、税務上は給与課税へ変わる可能性が高くなります。
永年勤続表彰を非課税で設計するのであれば、会社側で記念品を決定して現物を支給するか、要件を満たす旅行・観劇等への招待とする方法が最も整理しやすいでしょう。
町田・相模原で福利厚生・給与課税にお悩みの方へ
永年勤続表彰、従業員へのプレゼント、社員旅行などは、「会社で経費にできるか」と「従業員側で給与課税されるか」を分けて考える必要があります。
特に、現金、商品券、旅行券、カタログギフトなどを利用する場合は、支給方法によって源泉所得税の処理が変わります。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の個人事業主・中小企業の税務顧問、源泉所得税、福利厚生制度の税務相談に対応しています。
永年勤続表彰や従業員向け福利厚生制度の税務処理に迷う場合も、お気軽にご相談ください。
要点
主な根拠
※本記事は、2026年9月現在の法令・通達・国税庁公表資料に基づき、永年勤続表彰の一般的な所得税・源泉所得税の取扱いを解説したものです。実際の取扱いは、勤続年数、表彰間隔、支給額、記念品の内容、本人の選択可能性、旅行券の利用条件、役員・従業員の別などによって異なります。特に高額な表彰、役員への支給、商品券・旅行券・カタログギフト等を利用する制度については、支給前に個別確認することをおすすめします。
関連記事
- 従業員への誕生日プレゼントは給与課税?現金・商品券・現物の違いを税理士が解説
- 社員旅行は福利厚生費になる?「研修旅行」でも給与課税された裁判例
- 忘年会に参加しなかった従業員へ現金1万円を渡したら福利厚生費になる?
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月29日永年勤続表彰は給与課税?記念品・旅行・商品券・旅行券の税務を解説
- 所得税2026年9月28日従業員への結婚祝い・出産祝い・香典・見舞金は給与課税される?税理士が解説
- 所得税2026年9月27日20万円未満の繰延資産は全額経費?少額繰延資産の特例を税理士が解説
- 所得税2026年9月26日使わなくなった固定資産は経費にできる?有姿除却の要件・除却損を税理士が解説