従業員が結婚したときや子どもが生まれたときに、会社から結婚祝金や出産祝金を支給することがあります。
また、従業員やその家族に不幸があった場合の香典、病気や災害に遭った場合の見舞金などを支給する会社もあります。
会社から従業員へ現金を渡す以上、
「給与として源泉徴収しないといけないのでは?」
と考えるかもしれません。
しかし、結婚祝金・出産祝金・香典・見舞金については、通常の給与や賞与とは異なる取扱いがあります。
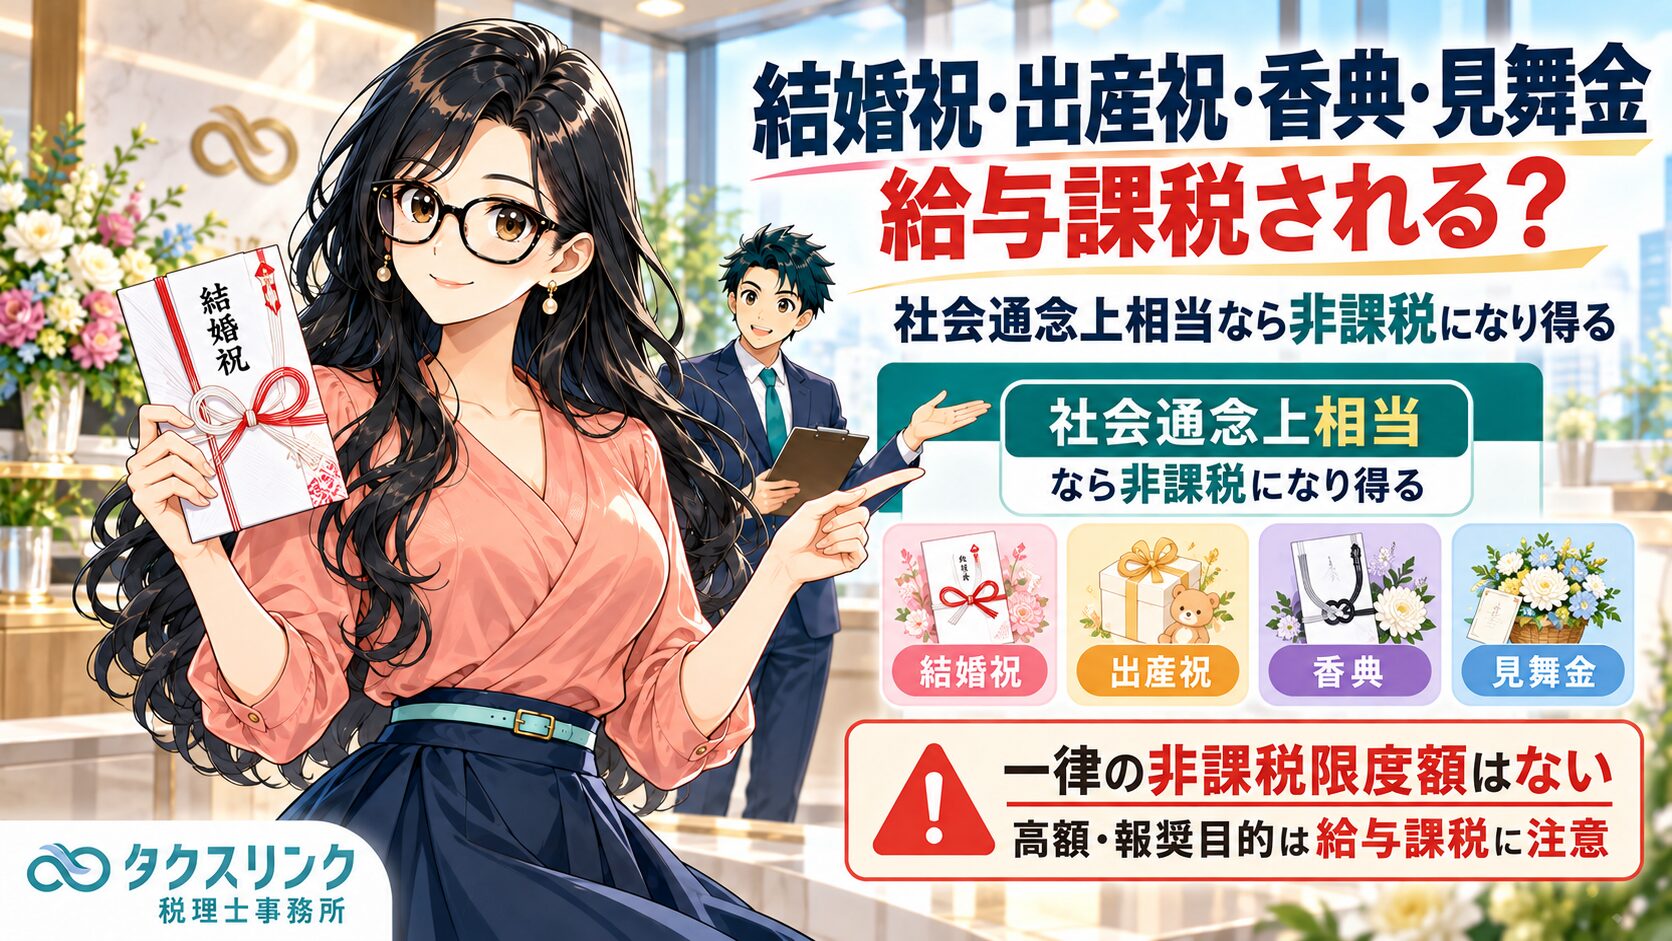
結論からいうと、社会通念上相当な金額であれば、給与課税しなくて差し支えない場合があります。
ただし、
「結婚祝いなら○万円まで」
「出産祝いなら○万円まで」
という一律の非課税限度額が税法で決められているわけではありません。

経営者
従業員が結婚したので、会社から3万円の結婚祝金を渡そうと思っています。
現金なので、給与として源泉徴収が必要でしょうか?

税理士
社会通念上相当な金額であれば、給与課税しなくて差し支えない取扱いがあります。
所得税基本通達28-5では、会社から役員や従業員へ支給する結婚・出産等の祝金品について、原則として給与等に該当するとしながらも、その金額が受給者の地位等に照らして社会通念上相当であれば、課税しなくて差し支えないとしています。
そのため、会社から現金で結婚祝金を支給したからといって、必ず給与課税になるわけではありません。
結婚祝金・出産祝金は「本来は給与、ただし相当額なら非課税」
経営者
結婚祝金や出産祝金は、最初から非課税のお金ということですか?
税理士
厳密には少し違います。
所得税基本通達28-5では、雇用契約等に基づいて会社から役員や従業員へ支給する結婚・出産等の祝金品は、まず「給与等」と整理しています。
そのうえで、
「金額が受給者の地位等に照らして社会通念上相当である」
と認められる場合には、課税しなくて差し支えないという取扱いです。
したがって、
「お祝いという名前を付ければ非課税」
なのではありません。
支給理由と金額の妥当性を確認する必要があります。
結婚祝い・出産祝いには「○万円まで」という非課税限度額はない
経営者
では、結婚祝いはいくらまでなら非課税ですか?
3万円まで、5万円まで、といった基準はありますか?
税理士
税法上、一律の金額基準はありません。
所得税基本通達28-5は、具体的に「○万円以下」とは定めず、
「支給を受ける者の地位等に照らして社会通念上相当」
かどうかで判断するとしています。
例えば、
・一般社員の結婚祝金として数万円
・出産祝金として数万円
といった一般的な慶弔金であれば、通常は制度趣旨を説明しやすいでしょう。
一方、
「結婚祝金」として特定の従業員に100万円を支給する
といった場合には、名称だけで非課税になるわけではありません。
通常の慶弔金として社会通念上相当といえるのかを個別に検討する必要があります。
香典・弔慰金も社会通念上相当なら非課税
経営者
従業員の親御さんが亡くなった場合に、会社から香典を出す場合はどうでしょうか?
税理士
香典についても、社会通念上相当な金額であれば課税しない取扱いがあります。
所得税基本通達9-23では、
・葬祭料
・香典
・災害等の見舞金
について、その金額が受贈者の社会的地位や贈与者との関係等に照らして社会通念上相当と認められる場合には、課税しないとしています。
したがって、従業員本人やその親族の死亡に伴い、会社の慶弔制度として一般的な範囲の香典・弔慰金を支給する場合には、通常は給与として源泉徴収する必要はありません。
病気や災害の見舞金も非課税になる場合がある
経営者
従業員が入院した場合や、家が災害で被害を受けた場合の見舞金はどうですか?
税理士
傷病や災害に伴う見舞金についても、その支給理由と金額が相当であれば、給与課税しない取扱いを検討できます。
特に災害見舞金については、国税庁から具体的な取扱いも公表されています。
国税庁は、被災した従業員や役員について、
・住宅や家財の被害の程度
・従業員等と被災した親族との関係
・被災の程度
などに応じて一定の基準で見舞金を支給し、その金額が社会通念上相当である場合には、給与として源泉徴収する必要はないとしています。
つまり、見舞金についても、
「会社から従業員へ現金を渡したから給与」
と機械的に判断するわけではありません。
慶弔見舞金規程がないと非課税にできない?
経営者
会社に慶弔見舞金規程がありません。
規程がないと、結婚祝金や香典を非課税にできないのでしょうか?
税理士
所得税基本通達28-5や9-23には、
「慶弔見舞金規程がなければ非課税にできない」
とは書かれていません。
したがって、規程の存在そのものが所得税の非課税要件というわけではありません。
ただし、実務上は規程を作っておくことをおすすめします。
慶弔見舞金規程があると、
・どのような場合に支給するのか
・誰を対象にするのか
・いくら支給するのか
・役職等によって金額を変えるのか
といった基準を明確にできます。
また、国税庁は法人税上の福利厚生費について、従業員やその親族等のお祝いや不幸などに際して「一定の基準に従って支給される金品」を福利厚生費の例として挙げています。
したがって、所得税の非課税判定だけでなく、会社側の経理処理を説明するうえでも、慶弔見舞金規程を整備しておくメリットがあります。
全員まったく同じ金額でなければダメ?
経営者
一般社員は結婚祝金3万円、管理職は5万円、役員は10万円、というように役職で金額を変えても大丈夫ですか?
税理士
役職によって金額が違うというだけで、直ちに給与課税になるわけではありません。
所得税基本通達28-5自体が、「支給を受ける者の地位等に照らして社会通念上相当」であるかを判断するとしています。
したがって、地位や勤続状況等を踏まえた合理的な支給基準を設けること自体は考えられます。
ただし、役職差を理由に極端な金額差を設けたり、特定の人だけ著しく高額にしたりすると、通常の慶弔金として相当なのかという問題が出てきます。
重要なのは、
「全員が同額でなければならない」
ことではなく、
「一定の合理的な基準に基づいており、その金額が社会通念上相当である」
ことです。
特定の従業員だけ100万円ではどうなる?
経営者
会社にすごく貢献してくれた従業員なので、結婚祝いとして100万円を渡したい場合はどうですか?
税理士
これは通常の結婚祝金とは分けて考えた方がよいでしょう。
その100万円に、
「会社への貢献に対する報奨」
という意味が含まれているのであれば、実質的には給与や賞与の性格が強くなります。
単に「結婚祝金」という名前にしても、実態が報奨金であれば税務上の性質まで変わるわけではありません。
特に、
・通常の慶弔見舞金規程を大幅に超える
・一部の従業員だけ特別扱いする
・業績や会社への貢献度によって金額を決める
・通常の賞与の代わりとして支給する
といった事情があれば、給与・賞与としての課税を検討する必要があります。
役員への結婚祝金・見舞金はどうなる?
経営者
社長や役員へ支給する場合も、従業員と同じですか?
税理士
所得税基本通達28-5は「役員又は使用人」を対象としています。
そのため、役員だから結婚祝金等の非課税取扱いを一切受けられないわけではありません。
ただし、役員への高額な支給については、より慎重に確認した方がよいでしょう。
役員への支給について非課税要件を満たさず給与と判断された場合には、所得税・源泉所得税だけでなく、法人税上の役員給与の損金算入要件も問題になる可能性があります。
例えば、役員だけに通常の慶弔金の範囲を大きく超える金額を支給する場合には、
「本当に慶弔見舞金なのか」
「実質的な役員賞与ではないか」
という点まで確認する必要があります。
会社側では福利厚生費にできる?
経営者
従業員側で非課税なら、会社側では福利厚生費で処理してよいですか?
税理士
一般的な慶弔見舞金制度に基づく支給であれば、福利厚生費として処理することが考えられます。
国税庁も、従業員等やその親族等のお祝いや不幸などに際して、一定の基準に従って支給する金品について、
・結婚祝
・出産祝
・香典
・病気見舞い
などを福利厚生費の例として挙げています。
ただし、
「会社側で福利厚生費になるか」
と、
「従業員側で給与課税されるか」
は、本来別の論点です。
勘定科目を「福利厚生費」にしただけで、従業員側の所得税が非課税になるわけではありません。
支給目的、金額、支給基準などから、それぞれ判断する必要があります。
慶弔見舞金規程はどう作ればよい?
実務では、少なくとも次のような項目をあらかじめ定めておくと整理しやすくなります。
| 項目 | 規程例 |
|---|---|
| 結婚祝金 | 本人が結婚した場合 ○万円 |
| 出産祝金 | 本人または配偶者が出産した場合 ○万円 |
| 弔慰金・香典 | 本人・配偶者・父母・子等の死亡に応じて○万円 |
| 傷病見舞金 | 一定期間以上入院した場合 ○万円 |
| 災害見舞金 | 全壊・半壊・床上浸水等、損害程度に応じて○万円 |
金額を決める場合は、
「税務上○万円まで非課税だから」
ではなく、
会社規模、一般的な慶弔制度、対象者の地位、支給理由などを考慮し、社会通念上相当な範囲で設定します。
また、実際に支給した際には、
・対象者
・支給日
・支給理由
・支給金額
・適用した規程の条項
などを記録しておくと、後から支給内容を説明しやすくなります。
町田・相模原で福利厚生・給与課税にお悩みの方へ
結婚祝金、出産祝金、香典、見舞金などの慶弔見舞金は、会社から従業員へ現金を支給する制度であっても、一定の場合には給与課税しない取扱いがあります。
一方で、支給額が著しく高額な場合や、通常の給与・賞与の代わりとして支給している場合には、名称が「祝金」「見舞金」であっても給与課税の問題が生じます。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の個人事業主・中小企業の税務顧問、源泉所得税、福利厚生制度に関する税務相談に対応しています。
慶弔見舞金規程を作成する際の税務上の支給基準や、実際の支給について給与課税が必要か判断に迷う場合も、お気軽にご相談ください。
要点
主な根拠
※本記事は、2026年9月現在の法令・通達・国税庁公表資料に基づき、会社が役員・従業員等へ支給する慶弔見舞金の一般的な所得税・源泉所得税上の取扱いを解説したものです。実際の取扱いは、支給理由、支給額、受給者の地位、会社との関係、慶弔見舞金規程の内容、他の従業員への支給基準、傷病・災害の程度等によって異なります。特に著しく高額な支給、役員への支給、通常の給与・賞与の代替と考えられる支給については、個別に確認する必要があります。
関連記事
- 従業員への誕生日プレゼントは給与課税?現金・商品券・現物の違いを税理士が解説
- 取引先への香典・結婚祝い・見舞金は経費?領収書がない場合の対応も税理士が解説
- 従業員の昼食代は福利厚生費?給与課税・交際費との違いを税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年9月28日従業員への結婚祝い・出産祝い・香典・見舞金は給与課税される?税理士が解説
- 所得税2026年9月27日20万円未満の繰延資産は全額経費?少額繰延資産の特例を税理士が解説
- 所得税2026年9月26日使わなくなった固定資産は経費にできる?有姿除却の要件・除却損を税理士が解説
- 所得税2026年9月25日育成就労外国人の給与は源泉徴収が必要?技能実習との違いを税理士が解説