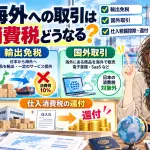
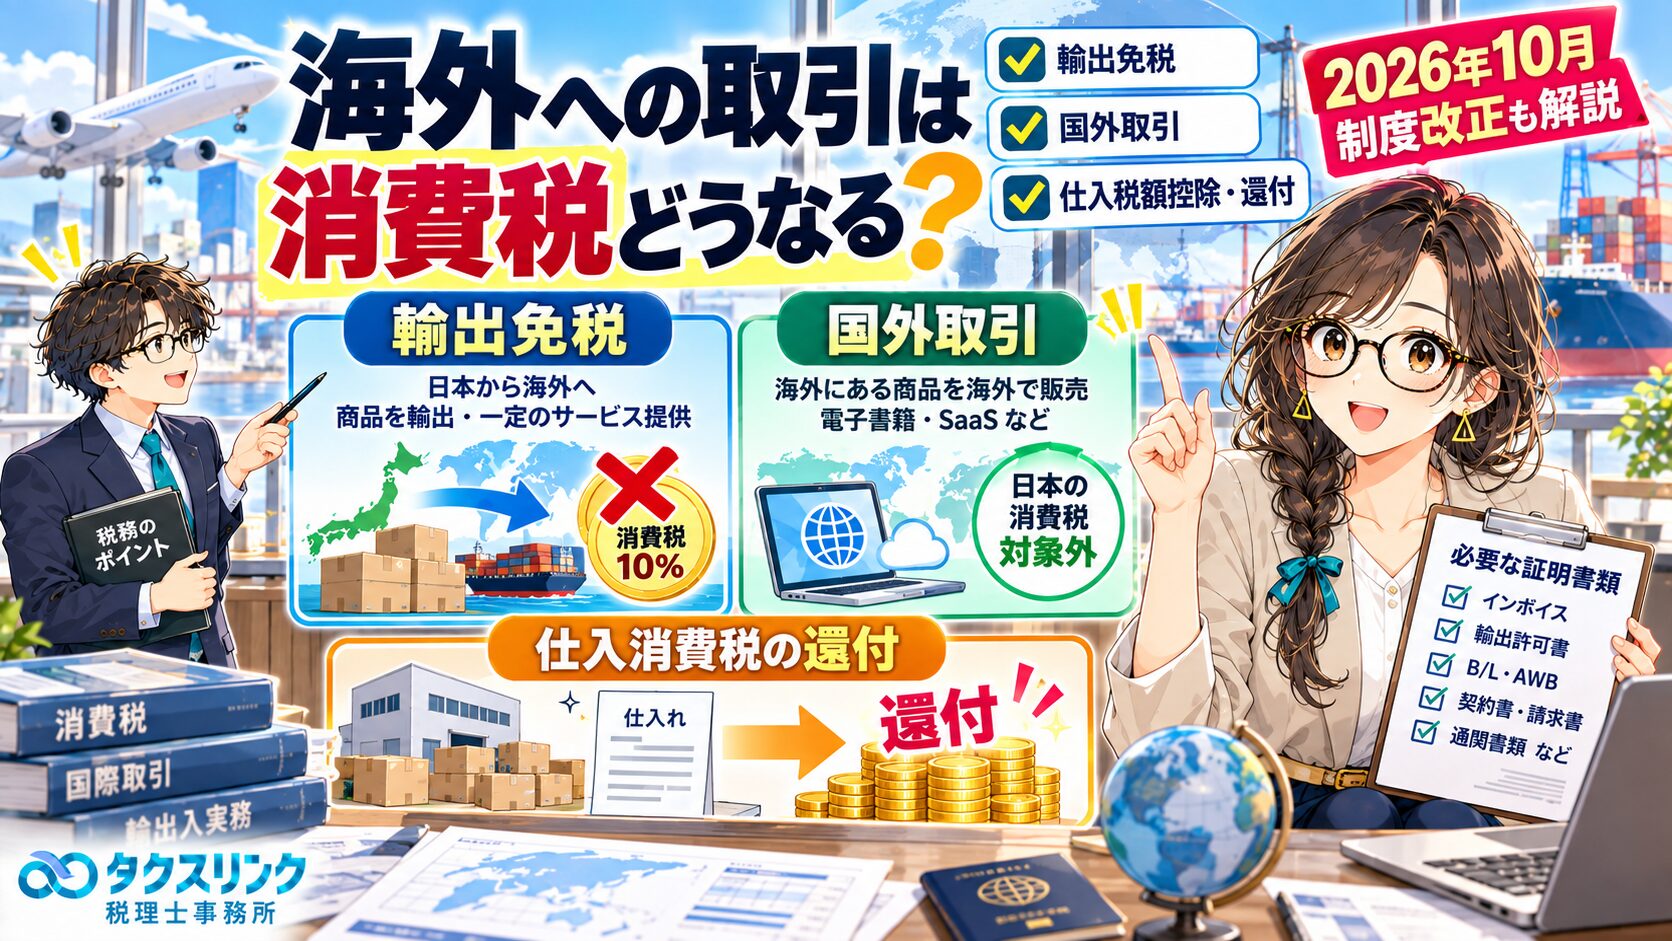
海外へ商品を販売したり、海外の企業から仕事を受注したりした場合、日本の消費税はどうなるのでしょうか。
結論からいうと、海外への商品輸出や一定の海外向けサービスは「輸出免税」となり、日本の消費税が免除されます。また、海外にある商品を海外で販売する場合などは、そもそも日本の消費税の課税対象とならない「国外取引」に該当することがあります。
さらに、輸出免税の場合は、売上に消費税がかからなくても、国内で支払った仕入消費税について還付を受けられる可能性があります。
今回は、輸出免税と国外取引の違い、海外向けサービスの判定、消費税還付の仕組み、必要な証明書類、2026年10月の制度改正まで解説します。
海外へ商品を輸出すると消費税はかからない?
経営者
日本で仕入れた商品を海外のお客様に販売することになりました。
日本国内で販売すれば消費税が10%かかりますが、海外へ輸出する場合も消費税を請求する必要があるのでしょうか?
税理士
原則として、日本から海外への商品輸出は「輸出免税」の対象となり、日本の消費税は免除されます。
これは、消費税が基本的に国内で消費される商品やサービスに課される税金だからです。
海外で消費される商品について、日本の消費税を課さない仕組みになっています。
例えば、日本の会社が国内で仕入れた商品をアメリカの購入者へ輸出する場合、その輸出取引には原則として日本の消費税を加算しません。
ただし、輸出免税を適用するには、実際に輸出したことを証明する書類を保存する必要があります。
経営者
海外のお客様に販売すれば、どんな取引でも輸出免税になるのですか?
税理士
いいえ。海外のお客様への販売であっても、すべてが輸出免税になるわけではありません。
例えば、海外の会社に商品を販売しても、商品を日本国内で引き渡すだけで、実際の取引が輸出に該当しなければ、国内課税取引となる場合があります。
また、日本から輸出する取引と、海外の倉庫に保管している商品を現地で販売する取引では、消費税上の区分が異なります。
そのため、購入者の所在地だけではなく、商品の所在地、実際の輸出者、引渡しの内容などを確認する必要があります。
輸出免税と国外取引は何が違う?
経営者
「輸出免税」と「国外取引」は、どちらも日本の消費税がかからないという意味では同じではないのですか?
税理士
売上に日本の消費税が発生しないという点は共通していますが、税法上の意味は異なります。
輸出免税は、日本の消費税の課税対象となる国内取引について、特別に消費税を免除する制度です。
一方、国外取引は、そもそも日本の消費税の課税対象に入らない取引です。
例えば、日本から商品を輸出する取引は、原則として輸出免税です。
これに対して、アメリカで仕入れた商品を日本に持ち込まず、そのまま別の外国に販売する三国間貿易は、原則として国外取引になります。
| 区分 | 輸出免税 | 国外取引 |
|---|---|---|
| 基本的な意味 | 国内取引だが消費税を免除 | 日本の消費税の課税対象外 |
| 代表例 | 日本から海外への商品輸出 | 海外にある商品を海外で販売 |
| 売上に係る日本の消費税 | 発生しない | 発生しない |
| 課税売上割合 | 原則として課税売上に含める | 原則として国外売上自体は含めない。別途特例に注意 |
| 仕入税額控除 | 要件を満たせば可能 | 関連する国内仕入れについて個別検討 |
経営者
つまり、海外で販売した商品だからといって、すべて輸出免税で処理してよいわけではないのですね。
税理士
そのとおりです。
特に、海外倉庫を利用するネットショップや、外国で商品を仕入れて外国へ販売する事業では注意が必要です。
また、国内で仕入れた商品を自社の海外倉庫へ移送し、その後現地で販売する場合には、消費税法第31条による仕入税額控除の特例が関係することもあります。
国外取引だから国内で支払った消費税を一切控除できない、というわけではありません。
海外の企業にサービスを提供した場合も輸出免税になる?
経営者
商品ではなく、海外の企業からコンサルティングやシステム開発の仕事を受注した場合はどうでしょうか?
日本の事務所で仕事をして、海外の会社に請求書を送るようなケースです。
税理士
国内から海外の非居住者に提供する一定のサービスも、輸出免税の対象になります。
例えば、日本の会社が海外企業から経営コンサルティングを受託し、日本国内で分析や報告書の作成を行うケースです。
そのサービスが消費税法上の国内取引に該当し、非居住者に対する役務提供としての要件を満たし、輸出免税の除外対象に該当しなければ、日本の消費税は免除されます。
弁護士等による一定の法律相談なども、輸出免税の対象となる例として国税庁が示しています。
経営者
海外の会社が相手なら、どのようなサービスでも免税になるのですか?
税理士
いいえ。海外の顧客が相手でも、国内で直接便益を受ける一定のサービスなどは輸出免税の対象になりません。
例えば、次のようなものです。
- 国内に所在する資産の運送や保管
- 国内不動産の管理や修理
- 国内の建物の建築請負
- 日本国内のホテルでの宿泊
- 日本国内の飲食店での飲食
- 国内の鉄道・バス・タクシー等による旅客運送
- 国内で提供される一定の理美容・医療・教育サービス
例えば、アメリカの会社が日本のホテルを利用した場合、請求先が海外法人だからといって宿泊代が輸出免税になるわけではありません。
また、海外企業との契約であっても、その企業が日本国内に支店等を有している場合には、原則として輸出免税が認められない取扱いがあり、例外要件の確認が必要です。
2026年10月から国内不動産の仲介手数料も取扱いが変更
経営者
海外に住んでいる方から、日本国内の不動産の売却を依頼された場合はどうなりますか?
税理士
ここは2026年10月1日から制度が変更された部分です。
従来は、非居住者から依頼を受けて国内不動産を売却した際の仲介手数料等について、輸出免税の対象となる場合がありました。
しかし、2026年10月1日以後に行われる、国内不動産等の売買・交換・貸借の代理や媒介に係る役務提供は、原則として輸出免税の対象外となりました。
そのため、依頼者が海外在住者であっても、国内課税取引として扱うことになります。
ただし、2026年3月31日までに締結された契約に基づく取引については、改正前の取扱いが適用される経過措置があります。
不動産仲介業では、契約日と役務提供日を確認する必要があります。
海外向けのSaaSや電子書籍も輸出免税?
経営者
インターネットで海外のお客様に電子書籍を販売したり、クラウドサービスを提供したりする場合はどうなるのでしょうか?
税理士
電子書籍の配信や一定のクラウドサービスなどは、「電気通信利用役務の提供」として、通常の役務提供とは異なる内外判定が行われます。
この場合、原則としてサービスを受ける人や会社の住所・本店所在地等によって、国内取引か国外取引かを判定します。
例えば、日本の事業者が海外に住所のある顧客へ電子書籍をインターネット配信する場合、原則として国外取引となり、日本の消費税は課されません。
これは「輸出免税」ではなく「国外取引」です。
一方、海外の事業者が日本の利用者に電子サービスを提供する場合は、日本の消費税の課税対象となることがあります。
なお、インターネットを利用して仕事を受注したというだけで、必ず電気通信利用役務の提供に該当するわけではありません。
個別のシステム開発やコンサルティングなどは、サービスの具体的な内容によって判定します。
輸出すると国内で支払った消費税が還付される?
経営者
輸出する場合は売上に消費税がかからないのですよね。
でも、商品を日本国内で仕入れるときには消費税を支払っています。
その消費税は負担したままになるのでしょうか?
税理士
いいえ。ここが輸出免税の重要な特徴です。
輸出免税売上には消費税が発生しませんが、輸出する商品の仕入れや、その事業に必要な国内の課税仕入れ等に係る消費税については、一定の要件を満たせば仕入税額控除の対象となります。
そして、売上に係る消費税額よりも控除対象となる仕入消費税額の方が多い場合には、差額が還付されることがあります。
簡単な計算例で見てみましょう。
輸出取引の消費税還付の計算例
次のような会社を想定します。
- 国内での商品仕入額:税込1,100万円
- 仕入れに含まれる消費税等:100万円
- 海外への輸出売上:1,500万円
- 輸出売上に係る消費税等:0円
この場合、全額が10%課税仕入れで、仕入税額を全額控除でき、その他の売上や仕入れがないものとすると、計算結果は次のようになります。
売上に係る消費税等:0円
控除対象となる仕入消費税等:100万円
差引還付額:100万円
経営者
なるほど。国内で支払った消費税が100万円戻ってくる可能性があるのですね。
これは輸出事業者にとって大きなメリットですね。
税理士
そうですね。ただし、輸出すれば無条件で消費税が還付されるわけではありません。
還付を受けるには、主に次の条件を満たす必要があります。
- 消費税の課税事業者であること
- 原則課税(本則課税)で申告できること
- 仕入税額控除の対象となる課税仕入れ等があること
- 必要な帳簿・適格請求書等を保存していること
- 輸出免税を証明するための所定の書類を保存していること
- 消費税の還付申告を行うこと
また、国内に非課税売上がある場合などは、課税売上割合や仕入税額控除の計算方法によって還付額が変わることがあります。
実際の還付額は、会社全体の売上・仕入れの状況から計算する必要があります。
免税事業者でも輸出消費税の還付を受けられる?
経営者
当社はまだ売上が少なく、消費税の免税事業者です。
この場合も輸出によって消費税の還付を受けられるのでしょうか?
税理士
残念ながら、免税事業者のままでは消費税の還付を受けることはできません。
免税事業者は消費税の納税義務が免除される一方で、仕入税額控除による還付も受けられないからです。
ただし、「消費税課税事業者選択届出書」を提出し、課税事業者になることで、還付を受けられる場合があります。
原則として、課税事業者を選択したい課税期間が始まる前までに届出が必要です。
開業した最初の課税期間などには特例があります。
経営者
それなら還付を受けるために課税事業者になった方が得ですよね?
税理士
必ずしもそうとは限りません。
課税事業者を選択すると、原則として一定期間は免税事業者に戻れなくなります。
さらに、一定の固定資産を取得した場合などには、その後の課税事業者の継続や簡易課税制度への移行について追加の制限が生じることがあります。
また、簡易課税制度では実際に支払った仕入消費税をそのまま控除するわけではないため、輸出事業による実額の仕入消費税還付を検討する場合は、原則課税を前提とした確認が必要です。
還付額だけでなく、翌期以降の消費税負担も含めて検討しましょう。
輸出免税に必要な証明書類は?
経営者
輸出免税を受けるためには、どのような書類を保存すればよいのでしょうか?
海外への発送メールや配送伝票があれば十分ですか?
税理士
輸出免税では、輸出の事実を証明する所定の書類の保存が必要です。
必要な書類は、商品の輸出方法によって異なります。
一般的には、次のような区分になります。
| 輸出方法 | 主な必要書類 |
|---|---|
| 通常の貨物輸出 | 輸出許可書等 |
| 20万円超の郵便輸出 | 輸出許可書等 |
| 20万円以下のEMS・小包郵便物 | 日本郵便の引受証明書類と、必要事項が記載された発送伝票等の控え |
| 20万円以下の通常郵便物 | 引受証明書類に品名・数量・価額等を追記したもの |
| 非居住者向けの一定のサービス | 契約書その他、取引内容・相手先・金額等が確認できる書類 |
経営者
EMSで少額の商品を海外へ送る場合は、輸出許可書がなくてもよいのですね?
税理士
20万円以下のEMS・小包郵便物については、一定の要件の下で、輸出許可書に代えて日本郵便の引受証明書類と発送伝票等の控えを保存する方法が認められています。
この場合、発送伝票等には、例えば次の事項が必要です。
- 輸出した事業者の名称・住所等
- 商品の品名・数量・価額
- 受取人の名称・住所等
- 日本郵便による引受年月日
なお、20万円の判定は原則として郵便物1個当たりですが、同じ受取人に複数の郵便物を分けて発送する場合は、合計額で判定することがあります。
また、民間の国際宅配便を利用する場合は、その輸出方法に対応した証明書類を確認する必要があります。
単なる注文確認メールや発送完了メールだけでは、法定の証明書類として十分とは限りません。
輸出証明書類は何年間保存する?
経営者
輸出許可書などは、何年間保存する必要がありますか?
税理士
輸出免税の証明書類は、原則として課税期間末日の翌日から2か月を経過した日から7年間保存する必要があります。
一定の要件を満たせば、電子データによる保存も認められます。
実務上は、売上請求書・注文書・輸出許可書・配送記録・入金記録などを取引ごとに紐付けて保存しておくと、後から輸出取引であることを確認しやすくなります。
2026年10月から現金で受け取る輸出取引の保存要件が厳格化
経営者
輸出許可書を保存しておけば、必ず輸出免税を受けられるのでしょうか?
税理士
2026年10月1日以後の輸出取引については、特に注意が必要です。
制度改正により、輸出商品の代金を現金や、取引相手からの支払いであることが明らかでない方法で受領した場合には、従来の輸出証明書類に加え、輸出先での輸入事実を証明する書類が必要になりました。
例えば、次のような決済方法が対象になります。
- 輸出商品の代金を現金で受領した場合
- 支払義務が明らかでない第三者から代金の銀行振込を受けた場合
- 暗号資産交換業者を介さず、暗号資産で代金を受領した場合
追加で必要となる代表的な書類は、輸出先の税関で発行される輸入許可書等です。
一方、取引相手からの支払いであることが明らかな通常の銀行振込や荷為替手形による決済などは、原則としてこの追加要件の対象外です。
経営者
海外の顧客から振込を受ける場合でも、送金人の名前を確認した方がよいということですね?
税理士
そうですね。
契約上の購入者と実際の送金人が異なる場合は、代金の支払関係を確認する必要があります。
また、輸出先の制度によって通常の輸入許可書が発行されない場合には、所定の代替書類による対応が認められることもあります。
特に現金決済や第三者決済を利用する輸出事業者は、従来の保存方法のままで問題がないか見直しておきましょう。
輸出免税ではインボイスを発行・保存する必要がある?
経営者
海外のお客様への請求書にも、日本のインボイス登録番号や消費税額を記載する必要があるのでしょうか?
税理士
輸出免税取引については、日本の適格請求書を交付する義務はありません。
海外顧客との取引で使用するCommercial Invoice(商業送り状)などは、貿易や通関のための書類であり、日本の消費税法上の適格請求書とは別のものです。
一方、国内で商品を仕入れて輸出し、その仕入れについて仕入税額控除を受ける場合には、原則として国内仕入先から適格請求書等を受領し、帳簿とともに保存する必要があります。
つまり、次の2種類の書類を区別することが重要です。
- 輸出証明書類:輸出売上に消費税がかからないことを証明するための書類
- 国内仕入れの適格請求書等:仕入消費税の控除を受けるための書類
また、輸出免税や仕入税額控除による還付を受けるために、輸出事業者自身が必ず適格請求書発行事業者の登録をする必要があるわけではありません。
ただし、消費税の還付には課税事業者であることが必要です。
海外で支払った消費税やVATも日本で還付される?
経営者
海外で商品を仕入れたときに、現地のVATという税金を支払った場合はどうなるのでしょうか?
それも日本の消費税申告で還付されますか?
税理士
海外で支払った外国のVATやGSTなどは、通常、日本の消費税の仕入税額控除の対象にはなりません。
日本の消費税申告で控除できるのは、日本の消費税法上、所定の仕入税額控除の対象となる税額です。
外国で支払った付加価値税については、その国の制度に基づく還付等の取扱いを別途確認することになります。
なお、海外から日本へ商品を輸入し、日本の税関で輸入消費税を納付した場合は、所定の要件の下で、日本の消費税申告における仕入税額控除の対象となります。
外国で支払うVATと、日本の税関で納付する輸入消費税は区別しましょう。
まとめ:海外取引の消費税は輸出免税・国外取引・還付を分けて判断
経営者
海外との取引なら消費税がかからない、と単純に考えていましたが、意外と複雑なのですね。
税理士
そうですね。
海外取引の消費税を判断するときは、次の順序で考えることが重要です。
- まず、取引が日本国内の取引か、国外取引かを判定する
- 国内取引の場合、輸出免税の対象となるか確認する
- 輸出免税に必要な証明書類を確認する
- 課税事業者であるか、原則課税を適用できるか確認する
- 国内仕入れのインボイス等を確認し、仕入税額控除や還付の可否を判断する
特に重要なのは、売上に日本の消費税がかからないことと、国内で支払った消費税が還付されることは別の問題だという点です。
また、2026年10月からは、現金決済等による輸出取引の証明書類や、非居住者に対する国内不動産の仲介業務について取扱いが変更されています。
商品やサービスの内容、契約、決済方法、書類の保存状況まで確認したうえで処理するようにしましょう。
町田・相模原で海外取引の消費税や輸出免税にお困りの方へ
海外への商品販売や海外企業との取引では、輸出免税・国外取引の判定だけでなく、輸出証明書類の保存、課税事業者の選択、消費税還付の可否など、確認すべき事項が複数あります。
特に、越境ECを始めたばかりの事業者や、海外企業との取引が増えてきた小規模法人では、取引開始時の判断や資料の保存方法が重要になります。
町田・相模原で、海外への商品輸出、海外顧客へのサービス提供、輸出免税や消費税還付の判断にお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- 日本から海外への商品輸出は、原則として輸出免税の対象となる。
- 輸出免税は国内取引の消費税を免除する制度であり、国外取引とは異なる。
- 海外の非居住者に対する一定のサービスも輸出免税となるが、国内で直接便益を受けるサービスなどは対象外となる。
- 輸出免税売上に対応する国内仕入消費税は、要件を満たせば控除・還付の対象になる。
- 還付を受けるには課税事業者であることが必要で、原則課税による計算が基本となる。
- 輸出免税には輸出許可書等の証明書類の保存が必要。郵便輸出では金額や発送方法によって必要書類が異なる。
- 2026年10月以後、輸出代金を現金等で受領する一定の取引には、輸入事実を証明する追加書類の保存が必要となった。
- 2026年10月以後、非居住者向けの国内不動産の代理・媒介は原則として輸出免税の対象外となった。
主な根拠
- No.6551《輸出取引の免税》|国税庁
- No.6210《国外取引》|国税庁
- No.6205《非課税と免税の違い》|国税庁
- No.6567《非居住者に対する役務の提供》|国税庁
- No.6118《国境を越えた役務の提供に係る消費税の課税関係》|国税庁
- No.6613《免税事業者と仕入税額の還付》|国税庁
- No.6401《仕入控除税額の計算方法》|国税庁
- 消費税法基本通達7-2-16・7-2-17・7-2-23~7-2-26《輸出免税等の範囲・証明書類》|国税庁
関連記事
- ネットショップ・EC業の税務を税理士が解説|在庫・消費税・税務調査の注意点
- 開業初年度でも消費税還付は受けられる?課税事業者選択と3年縛りを税理士が解説
- 簡易課税と本則課税はどちらが得?消費税の選び方を税理士が解説
- 海外のGoogle・Meta・Adobeの消費税はどう処理する?リバースチャージと仕入税額控除を税理士が解説
※本記事は2026年10月20日時点の制度に基づく一般的な解説です。実際の消費税の取扱いは、取引内容、商品の所在地、役務提供地、契約・決済方法、課税事業者の状況、証明書類の保存状況等によって異なります。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年10月24日輸出免税とは?海外取引の消費税・還付・証明書類を税理士が解説
- 消費税2026年10月23日インボイスなしでも仕入税額控除可能?帳簿だけでOKな10の特例を税理士が解説
- 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説
- 消費税2026年10月21日高額特定資産とは?設備投資後に免税・簡易課税へ戻れない3年制限を解説