フリーランスや業務委託で働いている方の中には、パソコン1台で仕事をしているなど、実際の必要経費がほとんどかからない方もいるでしょう。
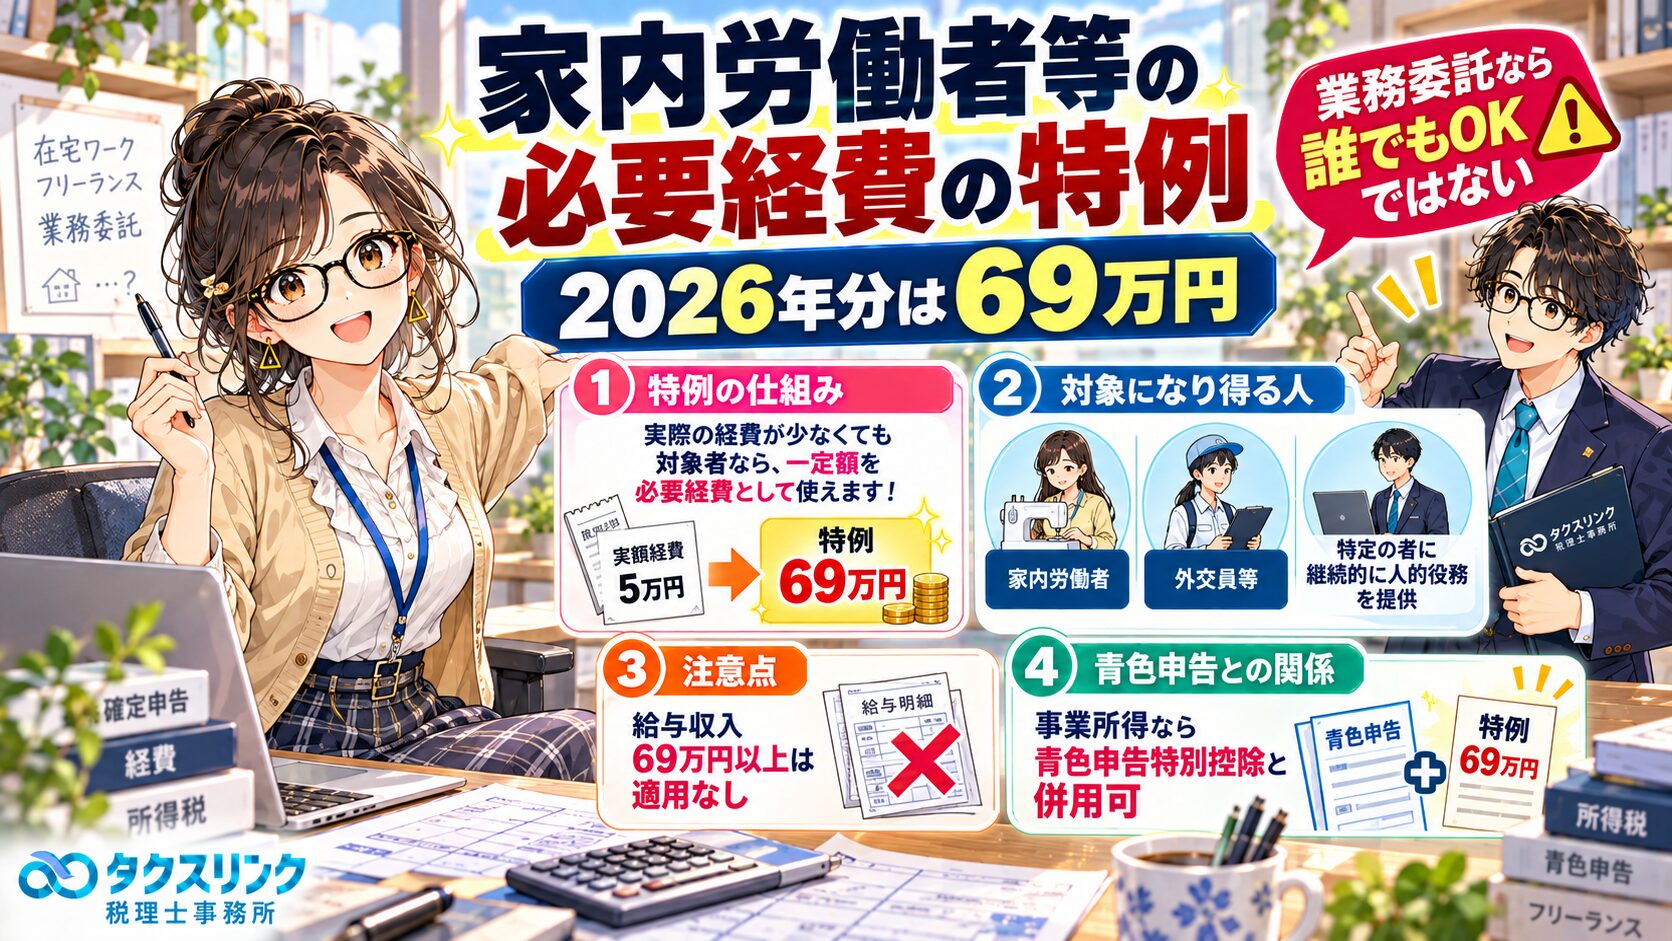
通常、事業所得や雑所得は、収入から実際にかかった経費を差し引いて計算します。しかし、一定の仕事に従事している方については、実際の経費が少なくても、法律で定められた金額まで必要経費を認める「家内労働者等の必要経費の特例」があります。
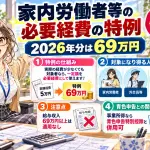
2026年(令和8年)分の必要経費の最低保障額は69万円です。
ただし、業務委託で働いていれば誰でも使える制度ではありません。また、給与収入がある場合には特別な調整が必要です。
今回は、この特例の対象者や対象業務、具体的な計算方法、給与所得や青色申告特別控除との関係まで解説します。
家内労働者等の必要経費の特例とは?
経営者
個人で業務委託の仕事をしているのですが、パソコンがあれば仕事ができるので、ほとんど経費がかかりません。
実際には経費を使っていなくても、一定額を経費として認めてもらえる制度があると聞いたのですが、本当でしょうか?
税理士
はい。「家内労働者等の必要経費の特例」という制度があります。
通常、事業所得や雑所得は、実際にかかった必要経費を収入から差し引いて計算します。
しかし、法律で定められた家内労働者等に該当する場合には、実際の必要経費が少なくても、2026年分は原則として年間69万円まで必要経費として認められます。
例えば、年間200万円の業務委託収入があり、実際の経費が5万円しかなかった場合でも、特例の対象者であれば、必要経費を69万円として所得を計算できる場合があります。
経営者
ということは、実際には5万円しか使っていなくても、税金の計算では69万円を経費にできるのですか?
税理士
そのとおりです。
ただし、69万円は実際の経費に追加して差し引ける金額ではありません。
あくまで必要経費として認められる金額の「最低保障額」です。
実際の必要経費が69万円より少なければ特例を利用できますが、実際の必要経費が69万円を超えていれば、通常はその実額を使って所得を計算します。
2026年分の必要経費の最低保障額は69万円
経営者
以前は65万円と聞いたことがあるのですが、69万円になったのですか?
税理士
はい。税制改正によって引き上げられています。
家内労働者等の必要経費の最低保障額は、次のように変更されてきました。
- 2020年分~2024年分:55万円
- 2025年分:65万円
- 2026年分:69万円
2026年分の69万円への改正は、2026年12月1日に施行され、2026年1月1日から12月31日までの所得税の計算に適用されます。
したがって、2027年に行う2026年分の確定申告では、69万円を基準として計算することになります。
家内労働者等の特例を使えるのはどんな人?
経営者
「家内労働者」と聞くと、昔ながらの内職をしている人のイメージがあります。
フリーランスや業務委託で仕事をしている人も対象になるのでしょうか?
税理士
対象になる場合があります。
税法上の「家内労働者等」は、一般的な内職に従事する人だけを指しているわけではありません。
具体的には、次のような方が対象となります。
- 家内労働法に規定する家内労働者
- 外交員
- 集金人
- 電力量計の検針人
- その他、特定の者に対して継続的に人的役務の提供を行うことを業務とする人
この最後の「特定の者に対して継続的に人的役務を提供する者」に該当する場合には、一般的な内職以外の業務委託でも特例を利用できる可能性があります。
① 内職などの家内労働者
経営者
まず、一般的な内職とはどのような仕事を指すのでしょうか?
税理士
家内労働法上の家内労働者とは、主にメーカーや問屋などから材料や部品の加工・組立て等を委託され、その労働の対価として工賃を受け取る方をいいます。
例えば、会社から支給された部品を自宅で組み立てたり、製品の加工を行ったりする仕事です。
通常は、自分自身または同居の親族と作業を行い、同居親族以外の人を使用しないことなどが要件になります。
一方、自分で商品を仕入れて販売するネットショップなどは、通常、この家内労働法上の家内労働者とは異なります。
自宅で仕事をしているというだけで、家内労働者に該当するわけではありません。
② 外交員・集金人・電力量計の検針人
経営者
外交員や集金人なども対象になるのですね。
税理士
はい。これらは法律で対象者として挙げられています。
例えば、外交員報酬を受け取っている方や、継続して集金業務を行っている方などです。
ただし、同じような仕事内容でも、報酬が給与所得として支払われている場合と、事業所得・雑所得として支払われている場合では取扱いが異なります。
契約書の名称だけではなく、実際の働き方や報酬の性質を確認する必要があります。
③ 特定の者に継続的に人的役務を提供する人
経営者
フリーランスに関係するのは、この「特定の者に継続的に人的役務を提供する人」という部分でしょうか?
税理士
そうですね。
例えば、特定の企業から継続的に業務を委託され、自分自身の労働やサービスの提供によって報酬を得ている場合には、特例の対象となる可能性があります。
国税庁は、シルバー人材センターに対して役務を提供する方について、この特例の対象になることを明示しています。
一方、一般的なフリーランスについては、仕事の名称だけで判断できるわけではありません。
例えば、ライター、デザイナー、講師、エンジニアなどであっても、具体的な契約内容や役務提供の実態に応じて判断する必要があります。
業務委託契約だから自動的に対象になる、という制度ではありません。
取引先が1社なら適用できる?複数社から仕事を受けている場合は?
経営者
私は複数の会社から業務委託の仕事を受注しています。
取引先が1社だけでないと、この特例は使えないのでしょうか?
税理士
取引先が複数あるという理由だけで、直ちに対象外と決まるわけではありません。
ただし、重要なのは「特定の者に対して継続的に人的役務を提供しているか」という点です。
例えば、特定の取引先から継続的に一定の業務を請け負っている場合と、不特定多数の顧客から単発の仕事を受けている場合とでは、事情が異なります。
確認すべき事項としては、次のようなものがあります。
- 誰から仕事を受注しているか
- 同じ相手に継続してサービスを提供しているか
- 契約期間や更新状況
- 自分自身の労務提供に対する報酬か
- 商品販売や成果物の販売など、別の性質の収入ではないか
- 実際の請求書や取引履歴から継続性を確認できるか
したがって、取引先が1社なら必ず適用できるわけでも、2社以上なら必ず適用できないわけでもありません。
個別の業務内容や契約の実態によって判断することになります。
69万円の必要経費の特例はどのくらい節税になる?
経営者
具体的な金額で教えてください。
年間売上が200万円で、経費が5万円しかない場合はどうなりますか?
税理士
給与所得がなく、特例の対象となる仕事だけを行っている場合を想定して比較してみましょう。
通常の計算では、次のようになります。
- 年間収入:200万円
- 実際の必要経費:5万円
- 所得金額:195万円
一方、家内労働者等の特例を適用できる場合は、次のようになります。
- 年間収入:200万円
- 特例による必要経費:69万円
- 所得金額:131万円
つまり、通常の計算と比較して、所得金額が64万円少なくなります。
ただし、64万円の税金が減るわけではありません。
所得税や住民税などの計算の基礎となる所得が64万円減るという意味で、実際の税負担の軽減額は所得控除や適用税率などによって変わります。
実額経費が69万円を超える場合は?
経営者
逆に、実際の経費が90万円あったらどうなりますか?
税理士
その場合は、原則として実際の経費90万円を使います。
特例は必要経費の最低保障額を定めるものなので、実額経費が69万円以上あるなら、通常の必要経費の計算の方が有利になるからです。
また、必要経費の最低保障額69万円は、実際の収入金額が上限となります。
例えば、年間収入が40万円で実額経費が5万円の場合、特例によって69万円の経費を計上し、29万円の赤字を作ることはできません。
この場合は、特例による必要経費は40万円が限度となり、所得金額は0円です。
年間収入・必要経費別の計算例
| 年間収入 | 実額経費 | 特例を考慮した必要経費 | 所得金額 |
|---|---|---|---|
| 200万円 | 5万円 | 69万円 | 131万円 |
| 200万円 | 40万円 | 69万円 | 131万円 |
| 200万円 | 90万円 | 90万円 | 110万円 |
| 40万円 | 5万円 | 40万円 | 0円 |
※2026年分、給与所得なし、家内労働者等に該当する収入のみを得ている場合の計算例です。青色申告特別控除や所得控除を適用する前の金額です。
給与所得がある場合は69万円の特例を使えない?
経営者
会社でパートとして働きながら、副業で業務委託の仕事もしています。
この場合も、69万円の必要経費の特例を使えますか?
税理士
給与収入がある場合は注意が必要です。
家内労働者等の特例は、給与所得控除との重複を調整する仕組みになっています。
2026年分については、年間の給与収入が69万円以上ある場合、この特例を利用することはできません。
一方、給与収入が69万円未満の場合には、69万円から給与所得控除額を差し引いた残額を基準として、特例による必要経費を計算します。
例えば、給与収入が40万円なら、給与所得控除として40万円が使われるため、家内労働者等の特例による必要経費の最低保障額は29万円となります。
給与収入がある場合の最低保障額の計算例
| 年間給与収入 | 家内労働者等の必要経費の最低保障額 |
|---|---|
| 0円 | 69万円 |
| 20万円 | 49万円 |
| 40万円 | 29万円 |
| 60万円 | 9万円 |
| 69万円以上 | 特例の適用なし |
※2026年分の計算例です。実額経費との比較や対象となる収入金額の上限を考慮する前の金額です。
経営者
給与収入40万円、業務委託収入100万円、業務委託の経費10万円の場合はどうなりますか?
税理士
業務委託収入が特例の対象になると仮定すると、次のようになります。
まず、給与所得は、給与収入40万円から同額の給与所得控除を差し引くため、0円です。
次に、家内労働者等の特例による必要経費は、69万円から給与所得控除40万円を差し引いた29万円となります。
実際の業務委託の経費10万円よりも29万円の方が大きいため、業務委託の所得計算では29万円を必要経費として使用します。
- 給与所得:0円
- 業務委託収入:100万円
- 業務委託の必要経費:29万円
- 業務委託による所得:71万円
これに対して、給与収入が年間69万円以上ある場合には、この特例による必要経費の上乗せは認められません。
ただし、その場合でも、業務委託の仕事に実際にかかった必要経費は、通常のルールに従って差し引くことができます。
2026年の給与所得控除は74万円なのに、なぜ69万円で判定する?
経営者
2026年から給与所得控除の最低額は74万円になると聞きました。
それなら、給与収入74万円までは家内労働者等の特例を使えるのではないですか?
税理士
ここは間違えやすいところです。
2026年分の給与所得控除は、制度改正と特例によって最低74万円となっています。
しかし、家内労働者等の必要経費の最低保障額は69万円であり、給与収入が69万円以上の場合は適用できません。
つまり、給与所得控除の最低保障額74万円と、家内労働者等の特例の69万円は、同じ金額ではありません。
給与収入69万円以上74万円以下で給与所得が0円になる場合でも、家内労働者等の必要経費の特例は利用できないことになります。
家内労働者等の特例と青色申告特別控除は併用できる?
経営者
私は青色申告をしているのですが、家内労働者等の69万円の特例と、青色申告特別控除65万円は両方使えるのでしょうか?
税理士
はい。両方の制度の要件を満たしていれば併用できます。
ただし、重要な条件があります。
青色申告特別控除は、原則として事業所得などが対象となる制度であり、雑所得には適用できません。
したがって、家内労働者等の特例の対象となる仕事が事業所得に該当し、青色申告の承認を受け、必要な記帳・申告要件を満たしていれば、両方の制度を使える可能性があります。
一方、業務委託収入が雑所得に該当する場合には、家内労働者等の特例は利用できても、その雑所得について青色申告特別控除を適用することはできません。
69万円と青色申告特別控除65万円を併用した計算例
経営者
両方使える場合の計算例を教えてください。
税理士
例えば、次の条件を想定します。
- 2026年分の事業収入:200万円
- 実際の必要経費:5万円
- 家内労働者等の特例による必要経費:69万円
- 青色申告特別控除:65万円
- 給与所得やその他の所得:なし
この場合、まず家内労働者等の特例を適用して、青色申告特別控除前の事業所得を計算します。
200万円-69万円=131万円
次に、青色申告特別控除65万円を差し引きます。
131万円-65万円=66万円
したがって、青色申告特別控除後の事業所得は66万円となります。
実際に使った経費が5万円でも、家内労働者等の特例と青色申告特別控除を併用することで、このような計算結果になる場合があります。
経営者
ということは、69万円と65万円で合計134万円も控除できるのですね?
税理士
この例では、結果として収入から合計134万円を差し引いた計算になります。
ただし、青色申告特別控除65万円を利用するためには、事業所得に該当することに加えて、複式簿記による記帳、貸借対照表等の作成、期限内申告、e-Taxによる申告等の要件を満たす必要があります。
2026年分の青色申告特別控除には、原則として10万円、55万円、65万円の区分があります。
また、青色申告特別控除は、原則として控除前の黒字所得金額が限度となります。
例えば、家内労働者等の特例を適用した後の事業所得が40万円しかなければ、その事業所得から65万円全額を差し引いて25万円の赤字にすることはできません。
事業所得と雑所得の両方がある場合は69万円ずつ使える?
経営者
事業所得と雑所得の両方がある場合はどうでしょうか。
それぞれについて69万円ずつ、合計138万円の必要経費を認めてもらえますか?
税理士
いいえ。69万円は、それぞれの所得について別々に認められる金額ではありません。
事業所得と雑所得の両方がある場合には、原則としてその実額経費の合計と最低保障額69万円を比較します。
実額経費の合計が69万円未満である場合には、所定の方法で最低保障額との差額を配分します。
この場合、原則として、まず雑所得の実際の必要経費に加算する取扱いとなっています。
ただし、事業所得・雑所得の双方の収入金額や実額経費、給与収入の有無などによって具体的な計算が異なるため、単純に69万円を任意の所得に振り分けられるわけではありません。
国税庁の専用計算書を使用して計算するのが確実です。
家内労働者等の特例を使う場合、確定申告はどうする?
経営者
この特例を利用する場合、税務署に事前の届出や申請をする必要がありますか?
税理士
家内労働者等の必要経費の特例そのものについては、事前に承認を受けるための届出を提出する制度ではありません。
確定申告の際に、特例を適用した必要経費の金額を正しく計算し、申告書に反映します。
事業所得で申告する場合には、青色申告決算書または収支内訳書に特例を反映します。
雑所得の場合には、雑所得の必要経費欄に特例適用後の金額を反映します。
また、給与所得がある場合や、事業所得と雑所得の両方がある場合には、国税庁の「家内労働者等の事業所得等の所得計算の特例の適用を受ける場合の必要経費の額の計算書」を利用すると便利です。
なお、青色申告特別控除を利用したい場合には、これとは別に青色申告の承認申請や記帳等の要件を満たす必要があります。
経営者
経費を69万円として計算できるなら、領収書などを保存する必要はありませんか?
税理士
いいえ。帳簿や取引関係書類の保存まで不要になるわけではありません。
この特例を適用できるかどうかについては、実際の仕事の内容や取引先との継続的な関係などが重要になります。
そのため、少なくとも次のような資料は整理しておくことをお勧めします。
- 業務委託契約書や発注書
- 取引先ごとの請求書
- 報酬の入金記録
- 実際の仕事内容が分かる資料
- 取引期間や継続性が確認できる履歴
- 実際に支出した経費の領収書等
特に、一般的なフリーランスの方がこの特例を適用する場合には、家内労働者等に該当することを説明できる資料を残しておくことが重要です。
まとめ:業務委託なら誰でも69万円を経費にできるわけではない
経営者
家内労働者等の必要経費の特例は、経費がほとんどかからない人にとって、かなり有利な制度なのですね。
税理士
そうですね。対象となる方にとっては、実際の経費が少なくても一定額まで必要経費を認めてもらえる制度です。
ただし、重要なポイントがいくつかあります。
- 家内労働者等に該当することが必要であり、業務委託契約なら誰でも適用できるわけではない
- 2026年分の最低保障額は69万円
- 69万円は実額経費への追加控除ではなく、必要経費の最低保障額
- 特例による必要経費は対象となる収入金額が上限
- 給与収入がある場合は調整が必要で、2026年分は給与収入69万円以上なら特例を利用できない
- 事業所得に該当し、青色申告の要件を満たせば、青色申告特別控除との併用も可能
特にフリーランスの場合は、業種名だけではなく、契約先や実際の業務内容、継続性などを確認したうえで適用可否を判断することが大切です。
自分は経費が少ないから69万円を差し引けるはず、と判断するのではなく、まず制度の対象者に該当するかを確認しましょう。
町田・相模原でフリーランス・個人事業主の確定申告にお困りの方へ
フリーランスや業務委託で働く方の確定申告では、実際の必要経費の計上だけでなく、所得区分や特例の適用可否によって税額が大きく変わることがあります。
家内労働者等の必要経費の特例についても、業務内容や取引先との関係、給与収入の有無、青色申告の状況などに応じた判断が必要です。
町田・相模原で、フリーランス・個人事業主の確定申告、業務委託収入の所得区分、青色申告、必要経費の取扱いなどにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- 家内労働者等の必要経費の特例は、実際の必要経費が少なくても一定額まで必要経費として認める制度。
- 2026年分の最低保障額は69万円。2025年分の65万円から引き上げられた。
- 対象者は家内労働者、外交員、集金人、電力量計の検針人、特定の者に継続的に人的役務を提供する者など。
- 業務委託契約を結んでいれば誰でも対象になるわけではない。
- 69万円は実額経費への追加控除ではない。実額経費が69万円を超える場合は原則として実額を使う。
- 特例による必要経費は対象となる収入金額が上限であり、特例だけで赤字を作ることはできない。
- 2026年分の給与収入が69万円以上ある場合は、特例を利用できない。
- 給与収入が69万円未満の場合は、給与所得控除額との差額を用いて必要経費を計算する。
- 事業所得に該当し、青色申告の要件を満たせば、青色申告特別控除との併用が可能。
- 事業所得と雑所得の両方がある場合、69万円をそれぞれの所得で二重に適用することはできない。
主な根拠
- No.1810《家内労働者等の必要経費の特例》|国税庁
- No.1810 Q&A《家内労働者等の事業所得又は雑所得とそれ以外の所得がある場合》|国税庁
- 租税特別措置法27条《家内労働者等の事業所得等の所得計算の特例》|e-Gov法令検索
- 租税特別措置法施行令18条の2《家内労働者等の事業所得等の所得計算の特例》|e-Gov法令検索
- 家内労働法2条2項《家内労働者の定義》|厚生労働省
- 令和8年度税制改正の大綱《家内労働者等の必要経費の最低保障額69万円への引上げ》|財務省
- No.1410《給与所得控除》|国税庁
- No.2072《青色申告特別控除》|国税庁
- 家内労働者等の必要経費の特例の入力方法|国税庁 確定申告書等作成コーナー
関連記事
- 副業収入は事業所得?雑所得?300万円基準・帳簿保存・赤字の扱いを税理士が解説
- 青色申告は申請書を出せばいい?白色申告との違いと令和9年分以後の改正
- 個人事業主はどんな帳簿が必要?青色申告・白色申告・65万円控除を税理士が解説
- 自宅兼事務所の家賃は経費になる?個人事業主・法人・借上社宅の違いとは
※本記事は2026年10月21日時点の公表法令・税務資料に基づく一般的な解説です。家内労働者等への該当性は実際の契約内容・業務の性質・取引の継続性等によって異なります。また、2026年分の69万円への改正規定は2026年12月1日施行です。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年10月26日家内労働者等の必要経費の特例とは?2026年69万円の要件を解説
- 所得税2026年10月25日iDeCo+の掛金は全額経費?2026年改正・導入条件を税理士が解説
- 消費税2026年10月24日輸出免税とは?海外取引の消費税・還付・証明書類を税理士が解説
- 消費税2026年10月23日インボイスなしでも仕入税額控除可能?帳簿だけでOKな10の特例を税理士が解説