従業員の福利厚生を充実させたいものの、企業型確定拠出年金(企業型DC)の導入には費用や手続きの負担が気になるという中小企業もあるでしょう。
そのような企業が検討できる制度の一つが、iDeCo+(イデコプラス・中小事業主掛金納付制度)です。
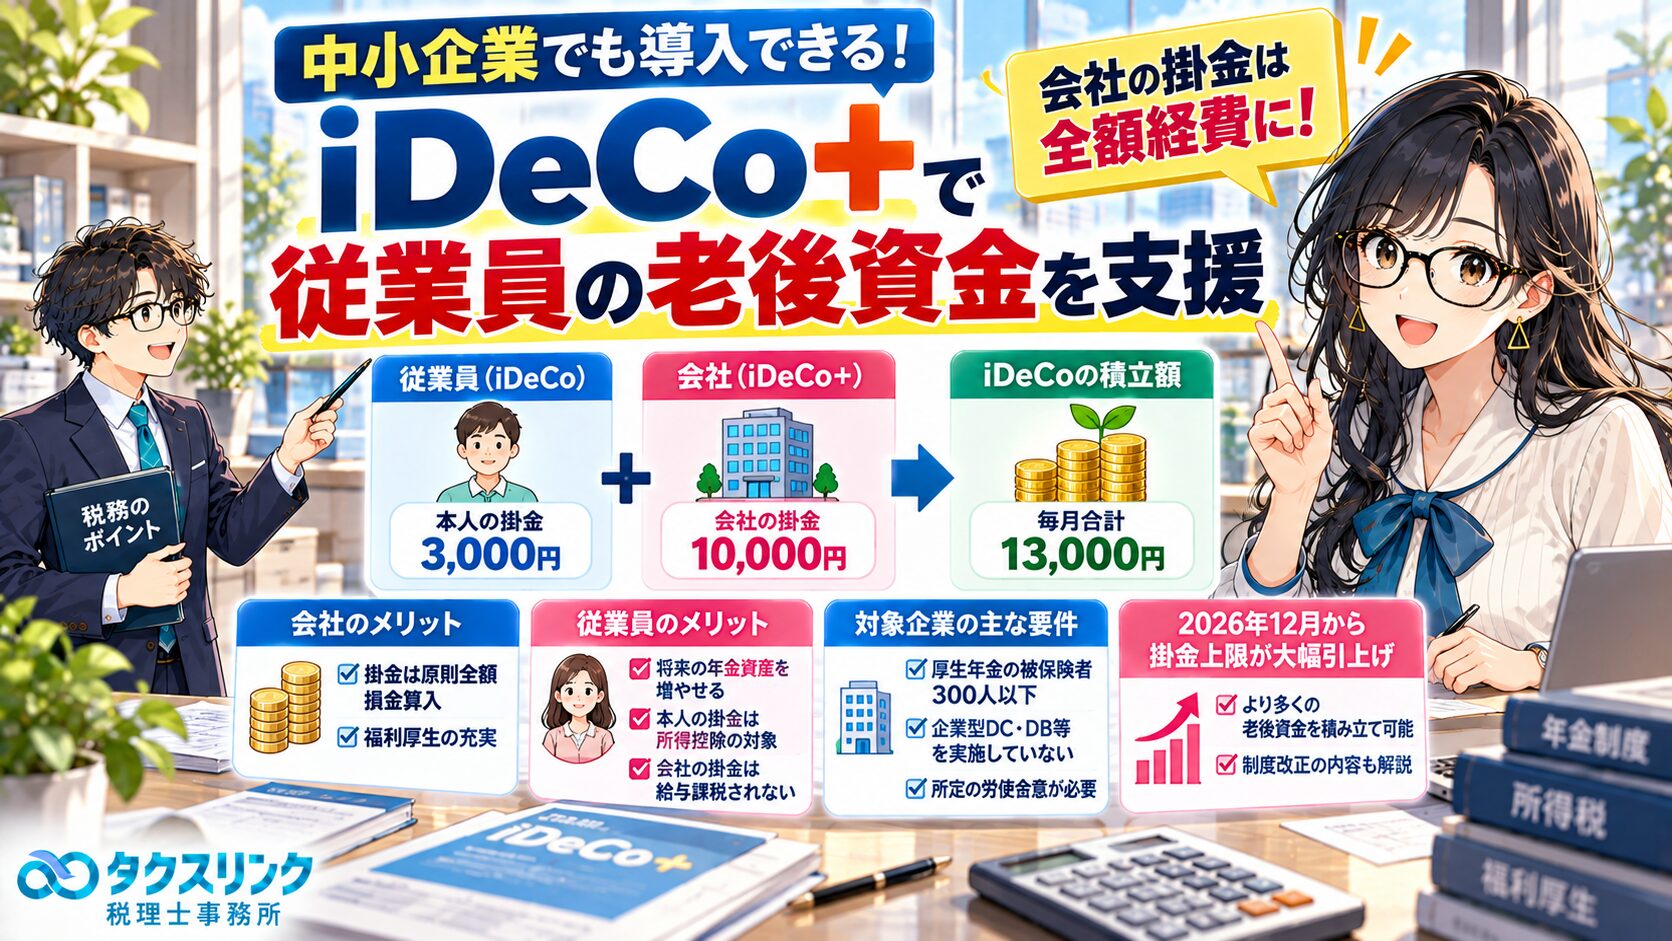
iDeCo+は、従業員が加入しているiDeCoに、会社が掛金を上乗せできる制度です。制度に基づいて会社が負担した掛金は、原則として全額を損金算入できます。
さらに、2026年12月からは掛金の上限が大幅に引き上げられ、従来より多くの老後資金を積み立てられるようになります。
今回は、iDeCo+の仕組み、対象となる企業や従業員、会社・従業員双方の税務上のメリット、企業型DCとの違い、導入手続きまで解説します。
iDeCo+(イデコプラス)とはどのような制度?
経営者
従業員の福利厚生を充実させたいと考えています。
最近、会社が従業員のiDeCoにお金を上乗せできる「iDeCo+」という制度を知ったのですが、これはどのような仕組みなのでしょうか?
税理士
iDeCo+は、正式名称を「中小事業主掛金納付制度」といい、企業年金を実施していない一定の中小企業が、従業員のiDeCo掛金に会社負担の掛金を上乗せできる制度です。
通常のiDeCoでは、基本的に加入者本人がお金を積み立てます。
これに対してiDeCo+では、従業員本人の掛金に加え、会社も従業員の老後資金形成のために掛金を拠出できます。
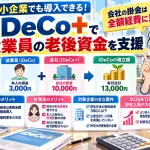
例えば、従業員が毎月3,000円、会社が毎月10,000円を負担すれば、その従業員のiDeCoに毎月13,000円を積み立てられます。
会社が独自に企業型DCを運営するのではなく、従業員が加入しているiDeCoを利用することが特徴です。
経営者
会社が従業員のために毎月お金を積み立てるということは、退職金制度に近いイメージでしょうか?
税理士
そうですね。従業員の老後資金形成を支援するという意味では、退職金制度に近い役割を持っています。
ただし、一般的な退職金制度とは異なり、積み立てられたお金は従業員個人の年金資産となり、従業員自身が運用商品を選択します。
会社が退職時にまとまった退職金を支払う仕組みではありません。
また、iDeCoの資産は原則として60歳になるまで引き出せませんので、通常の預金とも異なります。
iDeCo+で会社が負担した掛金は全額経費になる?
経営者
会社が従業員のiDeCoに掛金を上乗せした場合、その金額は全額経費にできるのでしょうか?
税理士
はい。
iDeCo+の制度に基づいて会社が負担した事業主掛金は、原則として全額を法人税の損金に算入できます。
これは単に福利厚生費として認められる可能性があるという話ではなく、法人税法施行令135条1項4号に、損金算入の根拠が設けられています。
また、個人事業主が従業員のためにiDeCo+の事業主掛金を支出した場合も、所得税法施行令64条2項により、事業所得等の必要経費に算入できます。
ただし、正式なiDeCo+の制度に従った拠出であることが前提です。
会社が任意に従業員の個人口座へお金を振り込んだだけで、iDeCo+の事業主掛金として取り扱われるわけではありません。
会社が毎月1万円を上乗せすると、年間いくら経費になる?
経営者
例えば、従業員20人に対して、会社が毎月1万円ずつ掛金を負担するとどうなりますか?
税理士
会社の負担額は次のようになります。
- 従業員1人当たりの会社負担額:月額10,000円
- 従業員1人当たりの年間会社負担額:120,000円
- 対象従業員数:20人
- 会社全体の年間掛金負担額:2,400,000円
この場合、制度上の要件を満たしていれば、年間240万円を原則として法人の損金に算入できます。
ただし、240万円がそのまま税金から差し引かれるわけではありません。
240万円は課税所得を計算する際に差し引く金額ですので、実際の法人税等の負担軽減額は、会社の利益や適用税率などによって異なります。
もちろん、税金が減ったとしても会社から年間240万円の資金が流出することに変わりはありませんので、福利厚生の予算として無理のない金額に設定することが重要です。
会社が負担した掛金は従業員の給与として課税される?
経営者
会社が掛金を負担すると、従業員にとっては給与を追加でもらったのと同じようなものですよね。
従業員側では所得税や住民税が増えるのでしょうか?
税理士
ここがiDeCo+の大きな税制上のメリットです。
会社がiDeCo+の制度に従って拠出した事業主掛金は、従業員の給与収入に含まれません。
所得税法施行令64条1項5号に、給与収入に含めない取扱いが定められています。
そのため、会社が従業員のために毎月1万円を拠出しても、その1万円について従業員が拠出時に給与として所得税や住民税を負担することはありません。
また、制度上の事業主掛金は通常の給与とは異なり、原則として社会保険料の標準報酬月額にも含まれません。
したがって、通常の給与を増額する方法とは異なる形で、従業員の老後資金形成を支援できます。
経営者
では、会社が負担した年間12万円について、従業員は小規模企業共済等掛金控除も受けられるのですか?
税理士
いいえ。そこは区別が必要です。
小規模企業共済等掛金控除の対象になるのは、従業員本人が負担したiDeCo掛金です。
例えば、次のような場合です。
- 従業員本人の掛金:月額3,000円(年間36,000円)
- 会社の事業主掛金:月額10,000円(年間120,000円)
- 年間の合計積立額:156,000円
この場合、会社負担の120,000円は会社の損金になります。
従業員側では、本人負担の36,000円が小規模企業共済等掛金控除の対象になります。
会社負担の120,000円まで、従業員本人の所得控除に含めることはできません。
会社側と従業員側で、それぞれ異なる税制上のメリットがあるということですね。
iDeCo+を導入できる中小企業の条件は?
経営者
iDeCo+は、どのような会社でも導入できるのでしょうか?
当社のような小規模法人でも利用できますか?
税理士
一定の要件を満たしていれば、小規模法人でも導入できます。
主な要件は次のとおりです。
- 厚生年金保険の被保険者である従業員が300人以下であること
- 企業型確定拠出年金(企業型DC)を実施していないこと
- 確定給付企業年金(DB)を実施していないこと
- 厚生年金基金を実施していないこと
- 制度導入について、所定の労使合意を得ていること
企業規模の判定は、資本金や売上高ではなく、原則として厚生年金保険の被保険者である従業員数によります。
複数の事業所がある場合は、事業主が経営する事業所全体で人数を判定します。
なお、個人事業主でも要件を満たせば導入できます。
ただし、個人事業主本人が、自分自身のiDeCo掛金をiDeCo+の事業主掛金として経費計上できる制度ではありません。
あくまで対象となる従業員への掛金上乗せ制度です。
iDeCo+の対象となる従業員は?パートや役員も加入できる?
経営者
従業員が300人以下なら、すべての従業員に会社が掛金を上乗せできるのでしょうか?
税理士
いいえ。iDeCo+の事業主掛金を受けられるのは、原則として、対象となる厚生年金保険の被保険者であり、本人がiDeCoに加入して掛金を拠出している方です。
さらに、会社が上乗せ拠出することについて、従業員本人の同意が必要です。
パートタイマーでも、厚生年金保険の被保険者資格やiDeCoの加入資格を満たせば対象となり得ます。
一方、厚生年金保険に加入していない従業員については、原則としてiDeCo+の対象にはなりません。
経営者
従業員がiDeCoに加入したくないと言った場合、会社が代わりに掛金を全額負担することはできますか?
税理士
いいえ。
iDeCo+は従業員本人の掛金に会社が上乗せする制度なので、会社の掛金だけを拠出することはできません。
また、会社が従業員にiDeCoへの加入を強制することもできません。
従業員本人の加入と掛金拠出が前提になります。
会社側だけで老後資金を積み立てる制度を希望する場合には、企業型DCや中小企業退職金共済など、別の制度を検討することになります。
役員や親族従業員も対象にできる?
経営者
会社役員や、親族である従業員についても対象にできますか?
税理士
役員についても、対象となる厚生年金被保険者資格など、制度上の要件を満たしていれば対象となり得ます。
ただし、役員だけを不当に優遇するような対象者設定や掛金額の設定は避ける必要があります。
iDeCo+では、勤続期間や職種、給与・退職金などの労働条件が異なる合理的な区分に応じて、対象者や掛金額を設定できる場合があります。
例えば、一般社員と管理職で合理的に区分して掛金を設定することは可能です。
一方、特定の役員や親族だけを優遇するために恣意的な条件を設けることは問題となり得ます。
役員を含めた制度設計を行う場合には、iDeCo+規程などを整備し、対象者や掛金額の決定基準を明確にしておくことが重要です。
iDeCo+の掛金はいくらまで?2026年12月から上限が引上げ
経営者
会社が従業員のために負担する掛金には、上限があるのでしょうか?
税理士
はい。掛金には上限があります。
2026年11月までの制度では、従業員本人の掛金と事業主掛金を合計して、原則として月額23,000円が上限です。
また、合計額は原則として月額5,000円以上とし、本人掛金と事業主掛金をそれぞれ1,000円単位で設定します。
本人掛金と事業主掛金は、それぞれ月額1,000円以上である必要があります。
ただし、2026年12月1日から制度改正が予定されています。
2026年12月からは、従業員本人と会社の掛金の合計上限が月額62,000円へ引き上げられます。
2026年12月からの掛金上限
| 項目 | 2026年11月まで | 2026年12月から |
|---|---|---|
| 本人・会社掛金の合計上限 | 月額23,000円 | 月額62,000円 |
| 本人掛金 | 月額1,000円以上 | 月額1,000円以上 |
| 会社掛金 | 月額1,000円以上 | 月額1,000円以上 |
| 本人・会社それぞれの最大額 | 月額22,000円 | 月額61,000円 |
※2026年12月改正後の上限額は、厚生労働省の公表資料に基づきます。掛金額の変更には所定の手続きが必要です。
経営者
月額62,000円となると、かなり大きな金額ですね。
例えば会社が月額30,000円を負担することもできるのですか?
税理士
はい。2026年12月以降、制度上の要件を満たせば可能です。
例えば、従業員が月額10,000円、会社が月額30,000円を負担した場合には、合計40,000円を積み立てられます。
年間では480,000円の積立額となり、そのうち会社負担分の360,000円は原則として会社の損金になります。
ただし、会社の掛金を増やすほど継続的な資金負担も大きくなります。
制度は長期的に運用するものですので、利益が出た年だけ極端に掛金を増やすというよりも、継続できる予算で設計することが大切です。
iDeCo+は70歳まで加入できるようになる?
経営者
掛金の上限以外にも、2026年12月から変更されることはありますか?
税理士
もう一つの大きな改正が、iDeCoの加入可能年齢の引上げです。
2026年12月以降は、一定の要件を満たすことで、70歳になるまでiDeCoに掛金を拠出できるようになります。
iDeCo+についても、所定の届出を行うことで、従来は加入資格を失っていた年齢になった後も、引き続き上乗せ拠出を受けられる場合があります。
例えば、65歳以後もiDeCo+を継続する場合には、本人による継続加入の届出と、事業主による対象者追加の届出などが必要です。
ただし、老齢基礎年金やiDeCoの老齢給付金をすでに受給している方などは加入できません。
誰でも無条件に70歳まで加入できるというわけではない点に注意しましょう。
通常のiDeCoとiDeCo+、企業型DCの違いは?
経営者
通常のiDeCo、iDeCo+、企業型DCは、結局どのような違いがあるのでしょうか?
税理士
一番分かりやすい違いは、会社が掛金を負担できるかどうかと、制度を誰が運営するかです。
通常のiDeCoでは、原則として本人が掛金を負担します。
iDeCo+では、本人の掛金に会社が上乗せできます。
企業型DCでは、会社が企業年金制度を導入し、その制度に基づいて掛金を拠出します。
主な違いを整理すると、次のようになります。
| 比較項目 | 通常のiDeCo | iDeCo+ | 企業型DC |
|---|---|---|---|
| 会社掛金 | なし | あり | 原則あり |
| 本人掛金 | 本人が負担 | 必須 | マッチング拠出制度があれば可能 |
| 企業規模の条件 | 原則なし | 従業員300人以下 | 一律の300人以下要件なし |
| 会社による制度運営 | なし | 企業年金制度の独自運営は不要 | 企業年金制度として運営 |
| 掛金上限(2026年11月まで) | 企業年金のない会社員は月23,000円 | 本人・会社合計月23,000円 | DB等がなければ月55,000円 |
| 掛金上限(2026年12月から) | 企業年金のない会社員は月62,000円 | 本人・会社合計月62,000円 | DB等がなければ月62,000円 |
| 会社側の導入事務 | 上乗せ制度の導入なし | 労使合意・届出等 | 規約整備・運営管理機関との契約等 |
※企業年金等がある場合のiDeCoや企業型DCの拠出限度額は、他制度掛金相当額等によって変わります。企業型DCのマッチング拠出では、2026年4月から従業員掛金が事業主掛金を超えてはならないという制限が撤廃されています。
経営者
中小企業であれば、企業型DCよりもiDeCo+の方が向いているのでしょうか?
税理士
会社の方針によって異なります。
例えば、従業員がすでにiDeCoに加入していて、会社として老後資金の積立てを支援したい場合には、iDeCo+が有力な選択肢になります。
従業員ごとに加入している運営管理機関が異なっていても、iDeCo+を導入できます。
一方、会社主導で企業年金を設計したい場合や、従業員本人のiDeCo掛金を前提としない制度を希望する場合には、企業型DCの方が適していることもあります。
なお、iDeCo+を導入するには、企業型DCなどの企業年金を実施していないことが要件です。
企業型DCを導入している会社が、さらにiDeCo+を併用することはできません。
iDeCo+を導入するにはどんな手続きが必要?
経営者
実際にiDeCo+を導入したい場合、会社ではどのような手続きが必要になるのでしょうか?
税理士
主に次のような手順で進めます。
- 従業員数や企業年金の実施状況を確認し、導入要件を満たしているか確認する
- 事業主掛金の対象となる従業員や掛金額を決める
- 過半数労働組合または所定の過半数代表者との労使合意を行う
- 対象従業員に制度内容を説明し、本人の同意を得る
- 事業主払込用の登録事業所番号を取得する
- 従業員のiDeCo加入・払込方法の変更等を行う
- 国民年金基金連合会に必要書類を提出する
- 給与天引きと会社掛金の納付を開始する
なお、従業員に一定の資格を設けたり、資格によって掛金額を変えたりする場合には、就業規則等の整備が必要になることがあります。
また、制度の導入だけでなく、掛金額などの変更についても労使合意が必要となる場合があります。
経営者
税務署に何か届出を提出するのでしょうか?
税理士
iDeCo+の導入手続きの主な提出先は、税務署ではなく国民年金基金連合会です。
原則として、掛金の拠出を開始する月の前月20日までに必要書類を提出します。
例えば、4月から掛金の拠出を開始したい場合は、原則として3月20日までに届出書類が到着するように手続きを進めます。
また、従業員がすでにiDeCoに加入している場合でも、個人払込から事業主払込への変更が必要になることがあります。
導入を決めてからすぐに掛金を納付できるわけではありませんので、余裕をもって準備しましょう。
詳しい手続きは、国民年金基金連合会のiDeCo+導入の流れで確認できます。
iDeCo+の掛金は会計上どのように処理する?
経営者
会社が毎月の掛金を支払う場合、給与計算や会計処理はどうすればよいのでしょうか?
税理士
会社掛金と従業員本人の掛金を分けて処理することが重要です。
例えば、従業員本人の掛金が月額3,000円、会社掛金が月額10,000円の場合を考えます。
- 従業員本人掛金3,000円:従業員の給与から天引きして納付するため、会社の経費にはせず、預り金等で処理
- 会社掛金10,000円:会社負担の費用として処理し、原則として損金算入
会社が合計13,000円をまとめて納付したとしても、その全額が会社の経費になるわけではありません。
また、会社掛金は消費税の仕入税額控除の対象となる課税仕入れではありませんので、消費税区分にも注意が必要です。
経営者
従業員本人の掛金については、年末調整で控除すればよいのでしょうか?
税理士
iDeCo+では、本人掛金を給与から天引きして事業主が納付します。
この事業主払込の場合、本人掛金は毎月の源泉所得税の計算に反映する取扱いになっています。
一般的な個人払込のiDeCoのように、年末調整の際に初めて掛金控除を反映する方法とは異なります。
会社の給与計算において、本人掛金を適切に反映させる必要があります。
また、掛金額の変更や退職があった場合にも、給与計算や納付に関する変更手続きが必要になるため、給与担当者との情報共有が重要です。
iDeCo+のデメリットや注意点は?
経営者
税制上のメリットが大きそうですが、導入するうえで注意すべき点はありますか?
税理士
主に次の点があります。
- 会社が継続的に掛金を負担する必要がある
- 従業員本人もiDeCoに加入して掛金を拠出する必要がある
- 原則として60歳になるまで積立資産を引き出せない
- 運用商品の選択や運用成績によって将来の受取額が変動する
- 従業員の加入・退職、掛金変更に伴う事務手続きがある
- 他の企業年金制度との併用に制限がある
特に、会社掛金を全額経費にできることだけを理由に導入を決めないことが重要です。
会社の資金繰りに無理がないか、従業員が実際に利用したい制度なのか、企業型DCや中小企業退職金共済の方が適していないかも比較しましょう。
なお、iDeCoは運用中の利益が原則として非課税ですが、将来の受取時には課税関係が生じます。
年金として受け取る場合は公的年金等控除、一時金として受け取る場合は退職所得控除の対象となり得ますが、ほかの年金や退職金の受給状況によって税負担は異なります。
まとめ:iDeCo+は中小企業の福利厚生と節税を両立できる制度
経営者
iDeCo+は、会社の経費として掛金を負担しながら、従業員の老後資金づくりを支援できる制度なのですね。
税理士
そのとおりです。
iDeCo+は、企業年金を実施していない従業員300人以下の中小企業が、従業員の老後資金形成を支援するための制度です。
制度に基づく会社の事業主掛金は、法人であれば原則として全額損金算入でき、個人事業主であれば必要経費に算入できます。
また、従業員側では、会社掛金が拠出時に給与課税されず、本人掛金は小規模企業共済等掛金控除の対象になります。
2026年12月からは掛金の合計上限が月額62,000円へ引き上げられるため、従来よりも大きな積立てが可能になります。
ただし、会社掛金だけを拠出することはできず、従業員本人のiDeCo加入が必要です。
会社と従業員の双方にメリットがある一方で、継続的な資金負担や制度運営も伴うため、会社の規模や福利厚生の方針に合うかを検討することが大切ですね。
町田・相模原で従業員の福利厚生や退職金制度にお悩みの方へ
従業員の福利厚生や退職金制度を検討する際には、会社の損金算入だけでなく、従業員側の給与課税、社会保険、継続的な資金負担などを総合的に考える必要があります。
iDeCo+、企業型DC、中小企業退職金共済などは、それぞれ対象者や掛金の設定、税務上の取扱いが異なります。
町田・相模原で、従業員の福利厚生制度、退職金準備、掛金の経費処理、法人の節税対策などにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- iDeCo+は、企業年金を実施していない従業員300人以下の中小企業が、従業員のiDeCo掛金に会社のお金を上乗せできる制度。
- 法人が負担する事業主掛金は、原則として全額を損金算入できる。
- 個人事業主が従業員のために負担した事業主掛金も、原則として必要経費に算入できる。
- 会社掛金は従業員の給与収入に含まれず、従業員本人の掛金は全額が小規模企業共済等掛金控除の対象となる。
- 会社掛金のみの拠出はできず、従業員本人がiDeCoに加入して掛金を負担する必要がある。
- 2026年11月までの掛金合計上限は月額23,000円。2026年12月からは月額62,000円へ引き上げられる。
- 2026年12月からは、一定の要件を満たす場合に70歳未満まで加入できるようになる。
- 導入には労使合意、本人同意、国民年金基金連合会への届出等が必要。
- 企業型DCや中小企業退職金共済などとの比較も行い、継続可能な掛金額で制度設計することが重要。
主な根拠
- 確定拠出年金法68条の2《中小事業主掛金》|e-Gov法令検索
- 法人税法施行令135条1項4号《確定給付企業年金等の掛金等の損金算入》|e-Gov法令検索
- 所得税法施行令64条1項5号・2項《確定給付企業年金規約等に基づく掛金等の取扱い》|e-Gov法令検索
- 所得税法75条《小規模企業共済等掛金控除》|e-Gov法令検索
- iDeCo+(イデコプラス)のご案内|厚生労働省
- iDeCoプラスがパワーアップします!《2026年12月制度改正》|厚生労働省
- iDeCo+(イデコプラス)とは|国民年金基金連合会
- iDeCo+導入時の留意事項《対象者・掛金・労使合意・税制》|国民年金基金連合会
- iDeCo+導入の流れ《手続き・届出》|国民年金基金連合会
- 2025年の制度改正《2026年施行の確定拠出年金制度改正》|厚生労働省
関連記事
- 確定拠出年金が「節税にならない」と感じたら|仕組みと当てはまるかどうかの見分け方
- 中退共の掛金は経費になる?損金・必要経費・消費税・仕訳を税理士が解説
- 小規模企業共済は節税になる?経費ではなく所得控除になる仕組みを税理士が解説
- 従業員の昼食代は福利厚生費?給与課税・交際費との違いを税理士が解説
※本記事は2026年10月20日時点の制度および公表済みの2026年12月改正内容に基づく一般的な解説です。実際の導入にあたっては、企業年金の実施状況、従業員の加入資格、対象者の設定、労使合意、最新の届出様式等を確認してください。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年10月25日iDeCo+の掛金は全額経費?2026年改正・導入条件を税理士が解説
- 消費税2026年10月24日輸出免税とは?海外取引の消費税・還付・証明書類を税理士が解説
- 消費税2026年10月23日インボイスなしでも仕入税額控除可能?帳簿だけでOKな10の特例を税理士が解説
- 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説