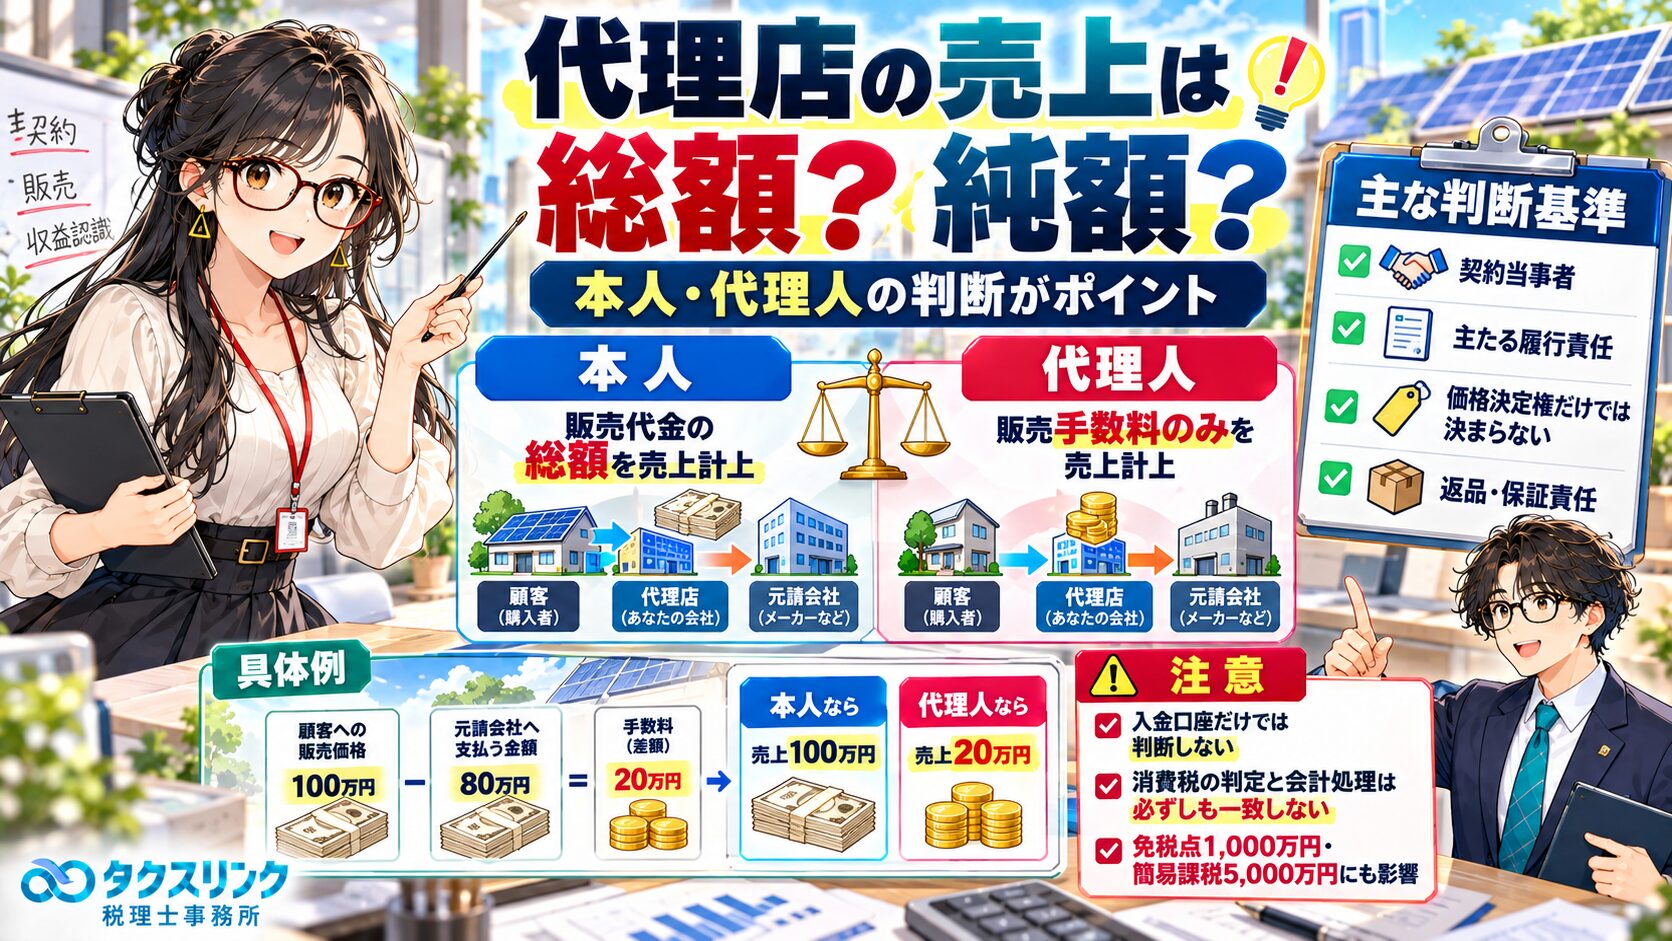
太陽光発電システムや蓄電池、通信サービス、保険など、他社の商品・サービスを販売する代理店業では、顧客への販売代金全額を売上として計上すべきなのか、それとも元請会社から受け取る販売手数料だけを売上として計上すべきなのか、判断に迷うことがあります。
例えば、顧客への販売価格は自社で決めているものの、実際の商品提供・施工・保証は元請会社が行い、自社は販売手数料を受け取るというケースです。
この場合、販売価格を自社で決めているという理由だけで、販売代金全額を売上にするとは限りません。
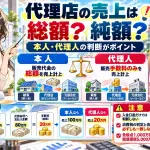
重要なのは、顧客に商品やサービスを提供する主体が誰なのか、つまり会計上の「本人」と「代理人」のどちらに該当するかという点です。
さらに、会計上の売上計上方法と消費税の計算方法は、必ずしも一致するわけではありません。
今回は、代理店業の売上総額・純額の判断基準、具体的な仕訳、消費税の例外的な処理、インボイス、売上計上時期、免税点1,000万円・簡易課税5,000万円への影響まで解説します。
代理店の売上は販売代金全額?それとも販売手数料だけ?

経営者
当社では、太陽光発電システムや蓄電池など、他社の商品を販売する代理店業を営んでいます。
お客様への販売価格は当社で決めていますが、商品の提供や施工、保証などは元請会社が行っています。
当社は販売実績に応じて手数料を受け取っているのですが、この場合、売上はお客様への販売代金全額になるのでしょうか?
それとも、元請会社から受け取る販売手数料だけでよいのでしょうか?

税理士
実際の契約内容や取引の仕組みによって異なります。
結論から申し上げると、御社が商品の販売主体ではなく、元請会社の商品販売を取り次いでいる立場であれば、販売手数料のみを売上として計上することが考えられます。
一方、御社がお客様に対して商品を販売する立場にあり、元請会社へ施工などを外注している関係であれば、原則として販売代金全額を売上として計上することになります。
この違いを判断する際に重要なのが、会計上の「本人」と「代理人」という考え方です。
売上の総額・純額を決める「本人」と「代理人」とは?
経営者
本人と代理人というのは、具体的にどういう違いなのでしょうか?
税理士
簡単にいうと、次のような違いです。
本人に該当する場合
自社がお客様に商品やサービスを提供する責任を負っている場合です。
例えば、御社がお客様と太陽光発電設備の販売・施工契約を締結し、その施工を元請会社と呼んでいる別の会社へ外注しているようなケースです。
この場合、御社が販売主体であれば、原則として販売代金全額を売上として計上し、外注先への支払額を売上原価・外注費等として計上します。
代理人に該当する場合
他社が商品やサービスを提供する取引について、自社はその販売の手配や取次ぎを行う立場です。
例えば、元請会社がお客様との販売契約の当事者となり、設備の提供・施工・保証の責任を負い、御社は契約の獲得や販売取次ぎを担当するようなケースです。
この場合、御社が販売取次ぎによって得る手数料が、原則として御社の売上になります。
本人と代理人の売上計上方法の違い
| 比較項目 | 本人 | 代理人 |
|---|---|---|
| 主な役割 | 商品・サービスを顧客に提供する | 他社による商品・サービスの提供を手配する |
| 会計上の売上 | 原則として販売代金の総額 | 原則として販売手数料の純額 |
| 他社への支払 | 仕入・外注費等 | 預り代金の精算等 |
| 顧客に対する主たる履行責任 | 自社が負う | 原則として商品・サービスの提供者が負う |
経営者
当社は実際の施工を行っていないので、代理人と考えてよいのでしょうか?
税理士
施工を行っていないという事実は判断材料になりますが、それだけで代理人とは決まりません。
例えば、御社がお客様に対して設備の完成を約束し、施工不良があれば御社自身が補修や返金の責任を負う場合には、実際の施工を別会社へ外注していても、御社が本人に該当する可能性があります。
反対に、元請会社がお客様に対して設備の提供・施工を約束し、御社は契約の取次ぎだけを行っているのであれば、代理人に該当する可能性があります。
自社が実際に施工するかどうかよりも、顧客に対して何を約束し、どのような責任を負っているのかが重要です。
本人・代理人は何を基準に判定する?
経営者
どのような点を確認すれば、本人か代理人かを判断できるのでしょうか?
税理士
「収益認識に関する会計基準の適用指針」では、顧客に提供される商品やサービスについて、顧客へ移転される前に自社が支配しているかどうかを中心に判断する考え方が示されています。
そして、その判断に当たっては、主に次のような事項を確認します。
- ① 契約当事者:顧客との契約上、誰が売主・請負人になっているか
- ② 主たる履行責任:商品提供や施工を完成させる責任を誰が負うか
- ③ 商品・サービスの支配:顧客へ提供する前に、自社がその商品・サービスを支配しているか
- ④ 在庫・仕入リスク:商品が売れなかった場合などに、誰が仕入代金等を負担するか
- ⑤ 価格決定権:販売価格を誰が決定し、どの程度の裁量があるか
- ⑥ 返品・保証責任:不良品、施工不良、キャンセル、返金などの責任を誰が負うか
ただし、これらは単純な点数制ではありません。
6項目のうち何項目が当てはまるかという数だけで決まるわけではなく、契約内容や取引の実態を総合的に判断します。
特に、主たる履行責任や商品・サービスに対する支配関係が重要になります。
販売価格を自社で決めていると総額売上になる?
経営者
当社の場合、お客様への販売価格は当社が自由に設定しています。
価格を自分たちで決めている以上、当社が販売主体ということになりませんか?
税理士
販売価格の決定権は重要な判断材料ですが、価格を自由に決められるという理由だけで本人に該当するわけではありません。
例えば、元請会社がお客様と販売契約を締結し、商品提供・施工・保証を行う一方、代理店には営業上の裁量として販売価格の設定が認められている場合もあります。
この場合、価格を決定する権限があっても、代理店自身が商品を提供する立場になるとは限りません。
実際、収益認識に関する会計基準の適用指針でも、代理人が価格設定について裁量権を有する場合があることが示されています。
経営者
では、価格決定権よりも契約上の売主が誰なのかを確認する方が重要ということですね?
税理士
そうですね。ただし、契約書の名義だけで判断することも避けるべきです。
例えば、契約書上は元請会社が売主となっていても、実際には御社が顧客への商品提供について主たる責任を負っている場合には、さらに検討が必要です。
逆に、顧客からの問い合わせや申込みを御社が受け付けていても、実際の売主が元請会社であることもあります。
そのため、契約書だけでなく、実際の請求・入金・施工・保証・返金の流れまで確認して判断します。
消費税法基本通達4-1-3でも、委託販売等に該当するかどうかについて、契約内容、価格の決定経緯、販売代金の最終的な帰属先などを総合判断することとされています。
販売代金を代理店が受け取っていても純額売上にできる?
経営者
当社が顧客から販売代金を受け取り、その中から元請会社へ代金を支払うこともあります。
この場合は、当社の銀行口座に販売代金全額が入金されるので、全額を売上計上する必要がありますか?
税理士
入金先が御社になっているという理由だけで、販売代金全額が御社の売上になるわけではありません。
例えば、顧客が元請会社から商品を購入しており、御社は元請会社に代わって販売代金を受領しているにすぎない場合です。
この場合、御社が受け取った金額のうち、元請会社へ引き渡すべき金額は、預り金等として処理することが考えられます。
一方、御社自身が顧客への販売主体であれば、たとえ元請会社が顧客から直接代金を回収していても、御社の売上が販売代金全額になる可能性があります。
「誰の銀行口座に入金されたか」ではなく、「誰の売上代金なのか」で判断することが重要です。
代理人と本人では売上・仕訳がどう変わる?
経営者
具体的な金額で、総額売上と純額売上の違いを教えてください。
税理士
次の取引を例に考えてみましょう。
- 顧客への販売価格:税抜100万円
- 元請会社へ支払う金額:税抜80万円
- 代理店が取得する手数料・差額:税抜20万円
- 消費税率:10%
まず、御社が代理人に該当する場合には、原則として手数料20万円が会計上の売上になります。
一方、御社が本人に該当する場合には、販売価格100万円を売上に、元請会社への支払額80万円を原価・外注費等に計上します。
① 代理人の場合:手数料20万円を売上計上
御社が販売取次ぎのみを行い、顧客から税込110万円を元請会社に代わって受領する場合の仕訳例です。
顧客から代金を受領したとき
借方:普通預金 1,100,000円
貸方:預り金 1,100,000円
販売手数料が確定したとき
借方:未収入金 220,000円
貸方:売上高 200,000円
貸方:仮受消費税等 20,000円
元請会社へ精算したとき
借方:預り金 1,100,000円
貸方:普通預金 880,000円
貸方:未収入金 220,000円
※税抜経理方式の一例です。元請会社の販売代金を代理受領し、手数料を相殺して精算する契約を想定しています。
② 本人の場合:販売代金100万円を売上計上
御社が顧客への販売主体となり、元請会社に商品提供・施工等を外注している場合の仕訳例です。
顧客への売上計上
借方:売掛金 1,100,000円
貸方:売上高 1,000,000円
貸方:仮受消費税等 100,000円
元請会社への外注費等を計上
借方:仕入高・外注費 800,000円
借方:仮払消費税等 80,000円
貸方:買掛金・未払金 880,000円
※税抜経理方式の一例です。顧客への売上と外注費等の計上時期は、それぞれの取引内容に応じて判断します。仕入税額控除には所定の要件があります。
総額売上と純額売上の比較
| 項目 | 代理人 | 本人 |
|---|---|---|
| 会計上の売上高 | 20万円 | 100万円 |
| 売上原価・外注費 | 原則なし | 80万円 |
| 売上総利益 | 20万円 | 20万円 |
経営者
どちらも利益は20万円なのに、売上高は5倍も違うのですね。
税理士
そのとおりです。
この例では利益は同じですが、売上高の表示は大きく異なります。
また、税抜売上高が20万円なのか100万円なのかという違いは、財務諸表の見え方だけでなく、消費税の判定にも関係する可能性があります。
ただし、ここで重要な注意点があります。
会計上の売上が20万円であることと、消費税の計算でも必ず20万円だけを課税売上げにすることは、同じではありません。
会計上は純額売上でも、消費税では総額処理になることがある?
経営者
会計上は手数料20万円だけを売上にするのに、消費税では100万円を売上として計算することがあるのですか?
税理士
はい。一定の条件を満たす委託販売等については、そのような取扱いが認められています。
消費税法基本通達10-1-12では、委託販売等の受託者について、原則として委託者から受け取る販売手数料を役務提供の対価としています。
しかし、一定の場合には、例外として総額処理が認められています。
例えば、受託者が軽減税率の対象とならない課税資産の譲渡等のみを委託されている場合には、次のような処理が可能です。
- 顧客への販売代金全額を消費税上の課税売上げとして計算する
- 元請会社へ支払う金額を消費税上の課税仕入れに係る金額として計算する
つまり、先ほどの例では、原則的な手数料処理のほか、条件を満たせば次のような総額処理も認められます。
代理人の消費税:原則処理と総額処理の比較
| 項目 | 原則の手数料処理 | 一定の総額処理 |
|---|---|---|
| 課税売上げ | 20万円 | 100万円 |
| 課税仕入れに係る金額 | 0円 | 80万円 |
| 売上に係る消費税等 | 2万円 | 10万円 |
| 仕入れに係る控除税額 | 0円 | 8万円 |
| 差額 | 2万円 | 2万円 |
※双方とも標準税率10%、全額控除可能、その他の取引や端数処理等を考慮しない説明用の比較です。総額処理は消費税法基本通達10-1-12の要件を満たす場合に限ります。
経営者
差し引きの消費税額は同じでも、消費税上の売上金額が変わるのですね。
税理士
そうですね。
さらに、消費税の総額処理が認められるからといって、会計上も自由に売上を総額表示してよいということではありません。
会計上の本人・代理人の判定と、消費税法基本通達による総額処理の適用は、分けて検討する必要があります。
また、実際の消費税額は、簡易課税制度の適用状況や他の課税仕入れなどによっても変わります。
今回の総額処理は、すべての代理店が自由に選べる処理方法ではないことにも注意してください。
消費税の総額処理ではインボイスの保存が必要?
経営者
総額処理で元請会社への80万円を課税仕入れとして計算する場合、元請会社からのインボイスが必要になるのでしょうか?
税理士
通常の課税仕入れでは、原則として帳簿と適格請求書等の保存が必要です。
しかし、委託販売等の受託者が消費税法基本通達10-1-12の総額処理を適用する場合には、特別な取扱いがあります。
国税庁インボイスQ&A問124では、この総額処理において委託者へ支払う金額については、適格請求書等の保存が不要であることが明示されています。
ただし、これは委託販売等の総額処理に関する特別な取扱いです。
一般的な仕入れや外注費について、インボイスの保存が不要になるという意味ではありません。
軽減税率8%の商品を取り扱う代理店でも総額処理できる?
経営者
飲食料品など、消費税の軽減税率8%の商品を販売する代理店でも、同じ総額処理を選べるのでしょうか?
税理士
軽減税率の対象となる商品の委託販売では、先ほどの特例的な総額・純額処理は適用できません。
例えば、飲食料品の販売に係る消費税率が8%であっても、その販売を取り次ぐ代理店の販売手数料は、原則として標準税率10%の対象になります。
商品販売と販売手数料で税率が異なるため、消費税法基本通達10-1-12の委託者側の純額処理や受託者側の総額処理の特例は適用されません。
つまり、標準税率の商品を取り扱う場合と、軽減税率の商品を取り扱う場合では、消費税の計算方法が異なることがあります。
総額・純額の違いは消費税の免税点1,000万円に影響する?
経営者
当社のような小規模な代理店では、消費税の課税事業者になるかどうかも気になります。
売上を販売手数料だけで計上できるかどうかによって、免税点1,000万円の判定が変わることはありますか?
税理士
はい。消費税上の課税売上高の把握方法によって、判定に影響することがあります。
例えば、ある年の代理店取引について、次のような金額を想定します。
- 顧客への年間販売代金:税抜4,000万円
- 代理店が取得する年間販売手数料:税抜800万円
この場合、真正な販売取次で、消費税上も手数料を課税売上げとする処理であれば、代理店の課税売上高は原則として800万円になります。
一方、本人として販売代金全額を課税売上げとする場合や、委託販売等について所定の総額処理を適用する場合には、課税売上高が4,000万円となることがあります。
この違いは、免税点1,000万円の判定に重大な影響を及ぼします。
課税売上高の判定例
| 計算方法 | 課税売上高 | 1,000万円との比較 |
|---|---|---|
| 手数料の純額処理 | 800万円 | 1,000万円以下 |
| 販売代金の総額処理 | 4,000万円 | 1,000万円超 |
経営者
800万円なら免税事業者になれる可能性がありますが、4,000万円だと課税事業者になるということですね?
税理士
原則として、その金額が基準期間の課税売上高に該当する場合には、そのような違いが生じます。
ただし、免税点1,000万円の判定は、原則として当期の売上高ではなく、基準期間の課税売上高によって行います。
個人事業主であれば原則として前々年、法人であれば原則として前々事業年度が基準期間です。
また、基準期間の売上高が1,000万円以下であっても、特定期間の売上高や給与支払額、インボイス登録の有無などによって課税事業者となる場合があります。
なお、基準期間に免税事業者であった場合には、売上高の税込・税抜の取扱いにも注意が必要です。
会計上の売上高だけを見て、消費税の免税点を機械的に判定してはいけません。
特に、消費税上の総額処理を採用している代理店では、過年度の消費税の処理方法を確認する必要があります。
簡易課税制度の5,000万円判定にも影響する?
経営者
消費税の簡易課税制度は、売上が5,000万円以下であれば利用できると聞きました。
代理店の売上を総額にするか純額にするかによって、この判定も変わりますか?
税理士
はい。基準期間の課税売上高の取扱いによっては、簡易課税制度の適用可否にも影響します。
例えば、次のような代理店を考えます。
- 顧客への年間販売代金:税抜6,000万円
- 代理店が取得する年間販売手数料:税抜1,200万円
手数料を課税売上げとする場合は、課税売上高が1,200万円となる一方、所定の総額処理を行う場合には6,000万円となることがあります。
簡易課税制度は、原則として基準期間の課税売上高が5,000万円以下であることが要件です。
そのため、売上高の把握方法を誤ると、簡易課税制度を適用できるかどうかの判断まで誤る可能性があります。
なお、簡易課税制度の適用には、課税売上高の金額要件だけでなく、所定の届出等の要件もあります。
経営者
そうなると、売上が少なく見える純額処理を選んだ方が有利ということでしょうか?
税理士
そのように単純に決めることはできません。
まず、会計上の総額・純額は、自社が本人か代理人かという取引の実態によって判断します。
自由に選べるわけではありません。
また、消費税上の特例的な総額処理にも適用要件があります。
さらに、簡易課税と本則課税では仕入税額控除の計算方法が異なるため、売上高が小さくなることが、必ずしも税負担の軽減に直結するわけではありません。
まず取引実態と適用可能な処理方法を整理し、そのうえで課税売上高と消費税額を計算する必要があります。
代理店がインボイスを発行する場合、誰の登録番号を記載する?
経営者
お客様からインボイスの発行を求められた場合、当社と元請会社のどちらが発行するのでしょうか?
税理士
まず、実際に商品やサービスを販売しているのが誰なのかによって異なります。
元請会社がお客様への販売主体で、御社が販売取次ぎを行っているのであれば、商品販売についてのインボイスは、原則として元請会社が発行するものです。
一方、御社がお客様への販売主体であれば、御社がインボイスを発行する立場になります。
また、代理店が元請会社に販売取次サービスを提供している場合、代理店が受け取る販売手数料については、原則として代理店自身の役務提供として取り扱います。
したがって、商品販売のインボイスと、代理店が受け取る販売手数料のインボイスは、区別する必要があります。
媒介者交付特例を使えば代理店がインボイスを発行できる?
経営者
元請会社が売主の場合でも、代理店である当社がお客様へインボイスを発行することはできますか?
税理士
はい。元請会社に代わってインボイスを交付する方法があります。
例えば、代理店が元請会社の代理として、元請会社の名称と登録番号を記載したインボイスを交付する方法です。
また、一定の要件を満たせば「媒介者交付特例」を利用できます。
媒介者交付特例では、元請会社と代理店の双方が適格請求書発行事業者であり、元請会社が事前に登録状況を通知していることなどを条件に、代理店自身の名称・登録番号を記載したインボイスをお客様へ交付できます。
ただし、これはインボイスを交付する方法の特例です。
代理店自身の登録番号が記載されているからといって、その代理店が商品の販売主体になるわけではありません。
交付したインボイスの写しの保存や、元請会社への提供などの要件もありますので、注意してください。
販売手数料の売上はいつ計上する?契約成立日か入金日か?
経営者
売上を販売手数料だけで計上する場合、その売上はいつ計上すればよいのでしょうか?
例えば、3月にお客様との契約が成立して、元請会社から手数料が振り込まれるのが4月だった場合です。
税理士
販売手数料の売上計上時期は、原則として、販売取次ぎの役務提供が完了した時点や、契約上の手数料を受け取る権利が確定する条件などを踏まえて判断します。
例えば、3月25日に顧客との販売契約が成立し、その時点で御社の取次業務が完了して、手数料を受け取る権利も確定するのであれば、原則として3月に売上を計上することが考えられます。
一方、手数料を受け取るためには、元請会社による施工完了や顧客の検収が必要という契約であれば、その条件がいつ満たされたのかを確認する必要があります。
単に元請会社から入金された日だけを基準に、売上計上時期を決めるものではありません。
経営者
販売手数料が「お客様から元請会社への入金後に支払われる」という契約の場合は、入金日が売上計上日になるのでしょうか?
税理士
その場合も、契約内容によります。
例えば、顧客との契約が成立して取次業務が完了した時点で手数料を受け取る権利が確定しており、元請会社からの支払いだけが翌月になるのであれば、入金まで売上を繰り延べられるとは限りません。
一方、顧客からの入金が手数料発生の実質的な条件となっている場合には、その条件の内容を検討する必要があります。
また、契約のキャンセルやクーリングオフによる手数料返還義務がある場合には、その取扱いも確認します。
つまり、契約書に「入金後支払」と書かれているだけで判断するのではなく、いつ役務提供が完了し、いつ手数料を受け取る権利が確定するのかを確認することが重要です。
代理店の売上を正しく判定するために確認したい資料は?
経営者
当社が本人なのか代理人なのかを実際に判断する場合、どのような資料が必要になりますか?
税理士
まず、元請会社との代理店契約書と、顧客との販売契約書を確認します。
加えて、請求書や精算明細、保証書なども重要な資料になります。
具体的には、次のような資料を確認します。
- 元請会社との契約書:代理店の役割、販売権限、手数料の計算方法、責任範囲
- 顧客との契約書・申込書:売主・請負人の名義、商品提供や施工の義務
- 顧客向け請求書:請求名義、請求内容、インボイス登録番号
- 販売手数料の精算明細:顧客販売額、元請会社への支払額、販売手数料の計算方法
- 銀行の入出金明細:販売代金の入金経路と元請会社への精算方法
- 保証書・施工関係書類:施工完了責任、補修・返金・保証義務の所在
実務上は、代表的な取引を数件選び、契約から施工、請求、入金、精算、保証までの流れを確認すると、取引の実態を把握しやすくなります。
特に、複数の元請会社の商品を取り扱っている場合には、契約先ごとに商流が異なる可能性もあるため、すべてを一律に処理できるとは限りません。
これまで総額で売上計上していた代理店が純額に変更してもよい?
経営者
これまで販売代金全額を売上として計上していたのですが、契約内容を確認したところ、実際には販売取次ぎだったことが分かりました。
その場合、これからは販売手数料だけを売上計上すればよいのでしょうか?
税理士
取引の実態から代理人に該当するのであれば、会計上の売上計上方法を見直す必要がある場合があります。
ただし、過去の総額処理を単純に純額処理へ変更してよいかどうかは、慎重に判断する必要があります。
理由は、売上計上方法の違いが消費税の申告や過年度の課税事業者判定にも関係するからです。
例えば、次のような事項の確認が必要になります。
- 過去の会計上の売上が総額・純額のどちらで計上されていたか
- 消費税の計算ではどちらの方法を採用していたか
- 消費税法基本通達10-1-12の適用要件を満たしていたか
- 過年度の課税売上高や免税点判定に誤りがないか
- 簡易課税制度の適用要件に影響がないか
- 過去に発行したインボイスの記載内容と整合しているか
特に、過去の消費税申告で総額処理を行っていた場合には、会計上の純額表示へ変更するだけでなく、その取引の消費税上の取扱いを別途検討する必要があります。
過年度の処理に誤りがあった場合には、修正申告や更正の請求等が必要になる可能性もあります。
帳簿上の売上だけを減らして、消費税の計算方法を確認しないという対応は避けるべきです。
まとめ:代理店の売上は契約実態と消費税の処理を分けて判断
経営者
代理店の売上は、受け取った販売代金や手数料の金額だけでは決まらないのですね。
税理士
そのとおりです。
重要なのは、顧客への販売主体が誰なのかという点です。
元請会社が商品提供や施工の責任を負い、代理店が販売の手配・取次ぎだけを行っているのであれば、原則として代理店の会計上の売上は販売手数料となります。
一方、代理店自身が顧客への販売主体となり、元請会社に施工等を外注している関係であれば、原則として販売代金全額を売上として計上します。
また、販売価格を自社で決定していることや、販売代金を自社の口座で受け取っていることだけでは、本人・代理人のどちらかを確定できません。
さらに、会計上の売上と消費税上の課税売上高の取扱いは必ずしも一致せず、委託販売等については一定の総額処理が認められる場合があります。
この違いは消費税の免税点や簡易課税制度の判定にも影響し得ます。
そのため、代理店業の売上計上では、契約関係、取引の実態、会計上の収益表示、消費税の処理をそれぞれ整理して判断することが重要ですね。
町田・相模原で代理店業の売上計上や消費税にお困りの方へ
太陽光発電設備・蓄電池・通信サービスなどの代理店業では、販売価格の決定権や施工・保証責任、元請会社との精算方法によって、売上の計上方法が異なる場合があります。
また、会計上の本人・代理人の判定と、消費税の総額・純額処理を混同すると、課税売上高や簡易課税制度の判定を誤る可能性もあります。
町田・相模原で、代理店業の売上計上、販売手数料の経理処理、消費税の課税事業者判定、簡易課税の取扱いなどにお困りの方は、タクスリンク税理士事務所にご相談ください。
町田・相模原で税理士をお探しなら、タクスリンク税理士事務所へ
要点
- 代理店業の会計上の売上は、原則として本人なら販売代金総額、代理人なら販売手数料の純額となる。
- 販売価格の決定権があるという理由だけで、本人に該当するとは限らない。
- 商品提供・施工・保証を元請会社が行っていても、代理店が主たる履行責任を負っていれば本人に該当する可能性がある。
- 販売代金を代理店自身の口座で受け取っていても、全額が代理店の売上になるとは限らない。
- 本人・代理人の判定では、顧客への履行義務、商品・サービスの支配、在庫リスク、価格決定権などを総合的に検討する。
- 会計上は代理人でも、消費税法基本通達10-1-12により一定の総額処理が認められる場合がある。
- 軽減税率対象商品の委託販売では、同通達による特例的な総額・純額処理は適用できない。
- 消費税上の課税売上高の把握方法は、免税点1,000万円や簡易課税5,000万円の判定に影響し得る。
- 媒介者交付特例により代理店がインボイスを発行していても、それだけで商品の販売主体になるわけではない。
- 販売手数料の売上計上時期は、取次業務の完了や手数料の確定条件などに応じて判断する。
- 従来の総額売上を純額売上に変更する際は、過年度の消費税申告や課税事業者判定との整合性も確認する。
主な根拠
- 消費税法4条《課税の対象》|e-Gov法令検索
- 消費税法9条《小規模事業者に係る納税義務の免除》|e-Gov法令検索
- 消費税法9条の2《前年又は前事業年度における課税売上高による納税義務の免除の特例》|e-Gov法令検索
- 消費税法28条1項《課税標準》|e-Gov法令検索
- 消費税法37条《中小事業者の仕入れに係る消費税額の控除の特例》|e-Gov法令検索
- 消費税法57条の4《適格請求書発行事業者の義務》|e-Gov法令検索
- 法人税法22条の2《収益の額》|e-Gov法令検索
- 消費税法基本通達4-1-3《委託販売等の場合の納税義務者の判定》|国税庁
- 消費税法基本通達10-1-12《委託販売等に係る手数料》|国税庁
- 消費税の軽減税率制度に関する取扱通達16《軽減対象資産の譲渡等に係る委託販売手数料》|国税庁
- インボイスQ&A問123《委託販売等の手数料に係る委託者の売上税額の計算》|国税庁
- インボイスQ&A問124《委託販売等の手数料に係る受託者の売上税額等の計算》|国税庁
- 媒介者交付特例《委託販売等における適格請求書の交付方法》|国税庁
- 収益認識に関する会計基準の適用指針39~47項《本人と代理人の区分》|企業会計基準委員会
- No.6101《消費税の基本的なしくみ・事業者免税点制度・簡易課税制度》|国税庁
関連記事
- まだ代金をもらっていなくても売上計上?売掛金・前受金・現金主義を税理士が解説
- ネットショップ・EC業の税務を税理士が解説|在庫・消費税・税務調査の注意点
- Amazon出品者のインボイスは誰が発行する?媒介者交付特例を税理士が解説
- 決済手数料の消費税は課税?非課税?PayPay・Stripe・Square・Airペイを税理士が解説
- 簡易課税と本則課税はどちらが得?消費税の選び方を税理士が解説
※本記事は2026年10月24日時点の法令・通達・会計基準に基づく一般的な解説です。実際の売上計上方法や消費税の取扱いは、契約当事者、履行責任、価格決定権、代金精算方法、委託販売等の適用要件、過年度の消費税申告方法等によって異なります。また、個々の中小企業に適用される会計上の枠組みについても確認が必要です。
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 法人税2026年11月5日代理店の売上は総額か純額か?判定基準・消費税・計上時期を税理士が解説
- 所得税2026年11月4日国民年金の2年前納は一括控除と分割控除のどちらが得?2026年の取扱いを税理士が解説
- 所得税2026年11月3日結婚・子育て資金の一括贈与は非課税?1,000万円の要件と使い残しを税理士が解説
- 所得税2026年11月2日中古住宅の住宅ローン控除が13年に?2026年改正の要件を税理士が解説