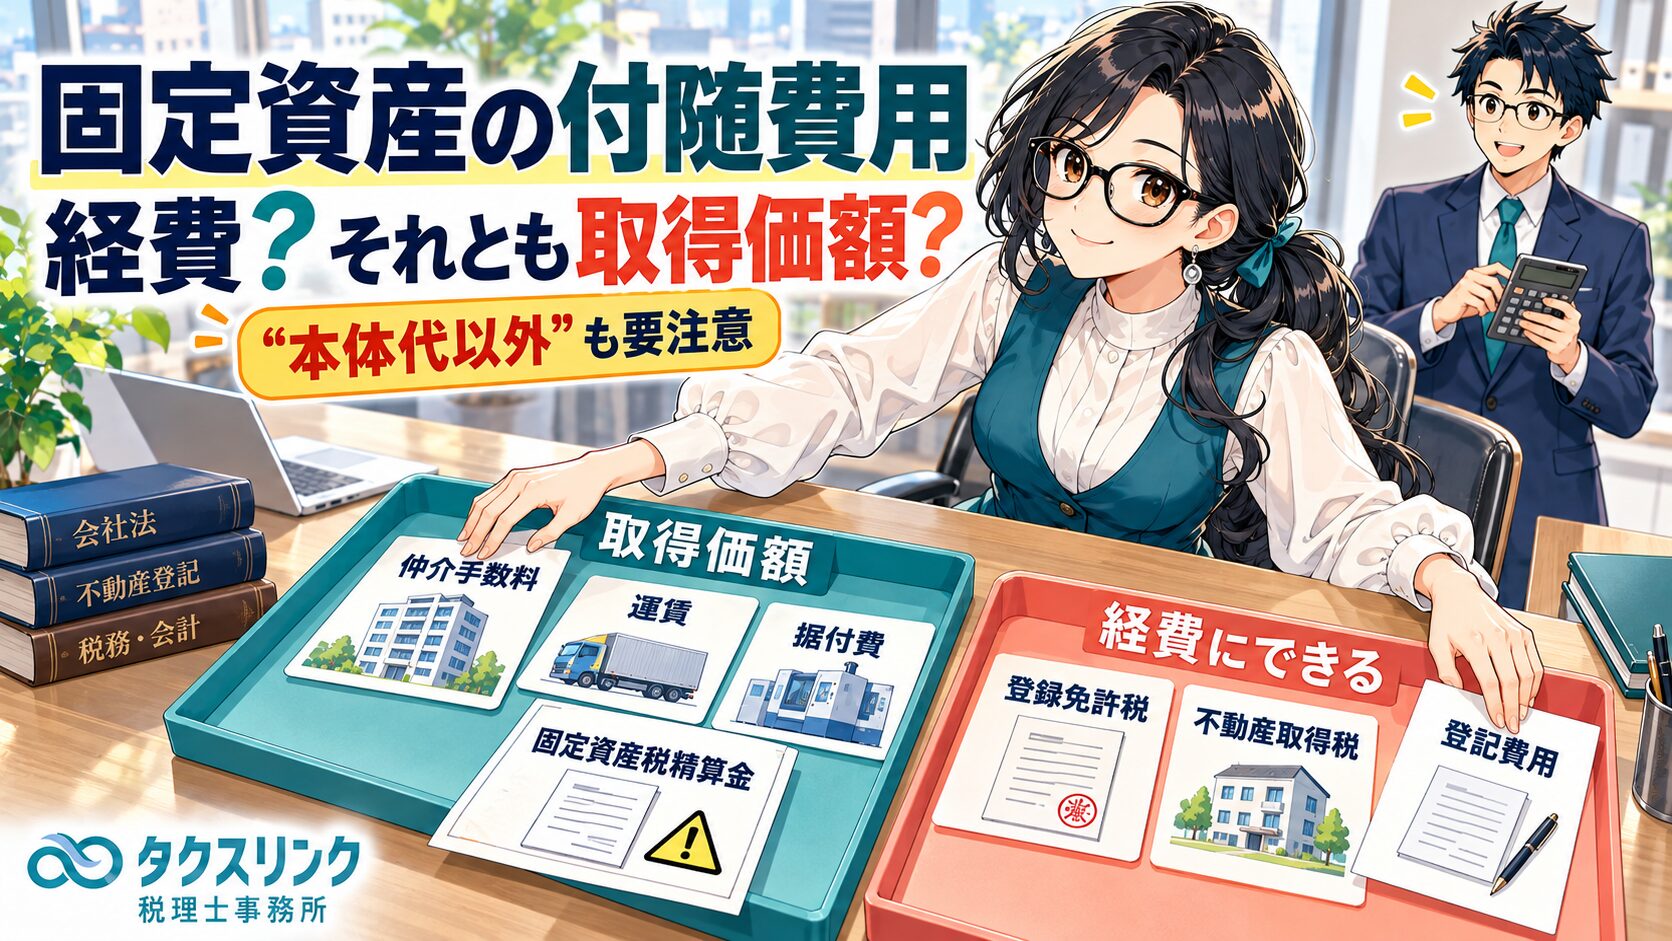
土地・建物、車、機械などの固定資産を購入すると、本体代金以外にもさまざまな費用が発生します。
例えば不動産なら、
仲介手数料、登録免許税、不動産取得税、司法書士報酬、固定資産税精算金。
機械なら、
運賃、荷役費、据付工事費。
こうした費用について、
「本体代ではないから全部経費でよいのでは?」
と思うかもしれません。
しかし税務上は、固定資産の購入のために直接必要な費用や、その資産を実際に事業で使える状態にするため直接必要な費用は、原則として固定資産の取得価額に含めます。
一方、法人の不動産取得税、登録免許税、一定の登記費用などは、固定資産取得に関連する費用であっても、取得価額に含めず購入年度の損金として処理することが認められています。
したがって、
「固定資産に関する支出だから全部資産」
でも、
「本体代以外だから全部経費」
でもありません。

経営者
会社で土地と建物を購入しました。
売買代金以外にも、仲介手数料、不動産取得税、登録免許税、司法書士費用などをかなり払っています。
こういう費用も全部、土地や建物に含めて資産計上するのでしょうか?

税理士
全部ではありません。
固定資産の取得に伴う費用には、
原則として取得価額に含めなければならないもの
と、
取得価額に含めず、その年度の経費にできるもの
があります。
まず、この2つを分けましょう。
固定資産の「取得価額」には何が入る?
経営者
そもそも取得価額とは、本体の購入金額のことではないのですか?
税理士
本体代だけではありません。
法人税法施行令では、購入した減価償却資産の取得価額について、大きく、
①資産そのものの購入代価
②購入のために要した費用
③事業の用に供するため直接要した費用
を含めることとしています。
例えば運賃、荷役費、購入手数料、据付費などです。
| 費用 | 法人税上の基本的な取扱い |
|---|---|
| 固定資産本体の購入代金 | 取得価額 |
| 仲介手数料・購入手数料 | 原則として取得価額 |
| 引取運賃・荷役費 | 原則として取得価額 |
| 運送保険料 | 原則として取得価額 |
| 据付費 | 原則として取得価額 |
| 事業使用に必要な直接的な設定・調整費 | 原則として取得価額 |
| 不動産取得税 | 法人は取得価額に入れず損金処理可能 |
| 登録免許税 | 法人は取得価額に入れず損金処理可能 |
| 登記・登録のための費用 | 法人は取得価額に入れず損金処理可能 |
| 固定資産税精算金 | 原則として取得対価の一部として取得価額 |
機械の運賃や据付費はすぐ経費にできない?
経営者
例えば1,000万円の機械を買って、
運賃20万円
据付工事80万円
を払った場合、100万円は運送費や外注費として経費にできますか?
税理士
原則としてできません。
その機械を購入し、工場へ運び、使用できる状態にするために必要な費用ですから、機械の取得価額に含めます。
この場合なら、
1,000万円+20万円+80万円
=1,100万円
を機械の取得価額として減価償却するのが基本です。
経営者
請求書が機械本体と据付工事で分かれていても同じですか?
税理士
請求書が別かどうかだけでは決まりません。
その支出が、
機械を取得し、本来の目的で使える状態にするため直接必要だったか
で判断します。
国税庁も、特別償却対象機械について、引取運賃と据付費は機械の取得価額を構成すると明示しています。
不動産の仲介手数料は購入年度に経費にできる?
経営者
不動産会社へ払った仲介手数料はどうでしょうか?
サービスに対して払った手数料なので、その年の経費にできそうですが。
税理士
不動産を購入するための仲介手数料は、原則として土地・建物の取得価額に含めます。
法人税法施行令上も「購入手数料」は取得価額を構成する費用です。
国税庁も、賃貸用の土地・建物を購入した際の仲介手数料について、土地と建物それぞれの取得価額に算入すると明示しています。
経営者
土地の仲介手数料まで資産になるのですか?
税理士
はい。
土地に対応する仲介手数料は土地の取得価額になります。
土地は減価償却できないので、その部分を購入年度の経費にしたり、建物へ寄せて減価償却したりすることはできません。
土地・建物の仲介手数料はどう按分する?
経営者
土地6,000万円、建物4,000万円の物件を購入して、仲介手数料300万円を払った場合はどうなりますか?
税理士
その土地6:建物4という区分自体が合理的だという前提なら、仲介手数料も合理的に土地・建物へ配分します。
単純に購入価額比で按分するなら、
土地 300万円×60%=180万円
建物 300万円×40%=120万円
です。
したがって、
土地の取得価額に180万円
建物の取得価額に120万円
を加えます。
| 本体価額 | 仲介手数料 | 合計 | |
|---|---|---|---|
| 土地 | 6,000万円 | 180万円 | 6,180万円 |
| 建物 | 4,000万円 | 120万円 | 4,120万円 |
経営者
建物に300万円全部を乗せれば、その分減価償却できるので有利では?
税理士
節税目的だけでそのような配分をするのは避けてください。
土地は減価償却できず、建物は減価償却できるため、土地・建物の配分は税額へ直接影響します。
売買契約書、固定資産税評価額、鑑定評価など、合理的な根拠に基づいて配分する必要があります。
登録免許税は取得価額に入れなくてよい?
経営者
所有権移転登記で登録免許税を払いました。
不動産を買わなければ発生しない費用なので、取得価額ではないのですか?
税理士
原則論から考えると取得関連費用ですが、法人税には特別な取扱いがあります。
法人税基本通達7-3-3の2では、
登録免許税その他登記・登録のために要する費用
について、固定資産の取得価額に算入しないことができるとしています。
したがって法人であれば、取得価額へ入れず、その年度の損金として処理することができます。
経営者
「経費にしてもよい」ということですか?
それとも必ず経費ですか?
税理士
「取得価額に算入しないことができる」という規定です。
つまり、取得価額に含めず損金処理することが認められている、という意味です。
「必ず経費処理しなければならない」という規定ではありません。
不動産取得税もすぐ経費にできる?
経営者
不動産を買った後に、不動産取得税が200万円来ました。
これも建物や土地の取得価額でしょうか?
税理士
法人の場合、不動産取得税も法人税基本通達7-3-3の2で、
取得価額に算入しないことができる費用
として明示されています。
したがって、取得価額へ入れず、その事業年度の損金として処理できます。
経営者
土地に対する不動産取得税も経費にできるのですか?
土地自体は減価償却できませんよね。
税理士
法人であれば、不動産取得税については取得価額へ算入しない処理が認められています。
ですから、
「土地に関する費用だから全部土地へ資産計上」
とは限りません。
仲介手数料と不動産取得税は、この点で取扱いが違います。
司法書士報酬は経費?それとも取得価額?
経営者
司法書士に支払った報酬はどうでしょうか?
税理士
請求内容を確認するのが安全です。
所有権移転登記など、
登記・登録そのもののために支払った司法書士報酬
であれば、「その他登記又は登録のために要する費用」として、法人では取得価額に含めず損金処理することを検討できます。
経営者
司法書士へ払った金額を全部「支払手数料」にしてよいですか?
税理士
請求書を確認してください。
例えば、
・司法書士報酬
・登録免許税
・証明書取得費用
・その他の業務報酬
などが一つの請求書に入っていることがあります。
何に対する支払なのかによって取扱いを確認した方がよいでしょう。
少なくとも、
「司法書士に払ったから全部同じ処理」
とは考えない方が安全です。
固定資産税精算金は「租税公課」にしてよい?
経営者
不動産購入時に、売主へ「固定資産税精算金」を50万円払いました。
固定資産税なら租税公課として経費でよいですよね?
税理士
ここは注意してください。
その50万円は、買主である会社に地方公共団体が課した固定資産税ではありません。
固定資産税は、その年の1月1日時点の所有者に対して課税されます。
年の途中で不動産を売買しても、その年度分の納税義務者そのものが買主へ変わるわけではありません。
経営者
では、なぜ買主が売主に払うのですか?
税理士
売買当事者間で、
「引渡し後の期間分は買主が負担しましょう」
と合意して精算しているだけです。
国税庁も、この未経過固定資産税等相当額について、
実質的には土地・建物の譲渡対価の一部
としています。
ですから、買主側でも単純な「固定資産税」という租税公課ではなく、取得対価の一部として考えるのが基本です。
固定資産税精算金も土地と建物に分ける?
経営者
土地と建物を一緒に買った場合、固定資産税精算金50万円はどうしますか?
税理士
土地と建物の双方に対応する精算金なら、合理的に土地と建物へ配分します。
例えば合理的な配分結果が、
土地 30万円
建物 20万円
であれば、
土地30万円は土地の取得価額、
建物20万円は建物の取得価額
に含めます。
経営者
つまり建物部分だけ減価償却できる?
税理士
そのとおりです。
土地部分は土地の取得価額ですから減価償却できません。
ここでも土地・建物を合理的に区分することが重要になります。
土地6,000万円・建物4,000万円を買った具体例
経営者
全部まとめると、実際どうなるのか数字で見たいです。
税理士
例えば法人が次の不動産を購入したとします。
土地 6,000万円
建物 4,000万円
仲介手数料 300万円
登録免許税・登記費用 100万円
不動産取得税 200万円
固定資産税精算金 50万円
とします。
説明を単純化するため、土地・建物の合理的な比率を60%:40%としてみましょう。
| 費用 | 土地 | 建物 | 購入年度の損金 |
|---|---|---|---|
| 本体価格 | 6,000万円 | 4,000万円 | ― |
| 仲介手数料300万円 | 180万円 | 120万円 | ― |
| 固定資産税精算金50万円 | 30万円 | 20万円 | ― |
| 登録免許税・登記費用100万円 | ― | ― | 100万円 |
| 不動産取得税200万円 | ― | ― | 200万円 |
| 合計 | 6,210万円 | 4,140万円 | 300万円 |
税理士
この単純例では、
土地の取得価額 6,210万円
建物の取得価額 4,140万円
となり、建物4,140万円を基礎として減価償却します。
一方、法人では登録免許税等100万円、不動産取得税200万円について、取得価額へ含めず損金処理する方法を選べます。
経営者
土地6,210万円は将来まで経費にならないのですか?
税理士
保有中は減価償却できません。
土地を将来売却したときに、その取得価額が譲渡損益計算の基礎になります。
建物とは経費化のタイミングが大きく違います。
土地と建物の金額が契約書に書いていない場合は?
経営者
売買契約書に「土地建物合計1億円」としか書かれていません。
土地6,000万円、建物4,000万円という数字自体がない場合はどうしますか?
税理士
合理的な方法で土地と建物へ配分する必要があります。
例えば、
・土地・建物それぞれの時価
・固定資産税評価額
・相続税評価額
・鑑定評価
・それぞれの取得原価
などを基礎にする方法があります。
経営者
建物を多くすれば減価償却も消費税の仕入税額控除も増えますよね。
税理士
だからこそ、恣意的な按分は避ける必要があります。
国税庁も土地・建物の合理的な区分方法として、時価比率、固定資産税評価額等、原価などを例示しています。
「税金が一番安くなる比率」ではなく、
第三者にも説明できる合理的な比率
を使うことが重要です。
固定資産税精算金の消費税はどうなる?
経営者
固定資産税そのものは消費税がかからないと思いますが、精算金も消費税は関係ありませんか?
税理士
そこも「固定資産税」という名前だけで判断しない方がよいところです。
国税庁は、売買時に授受する未経過固定資産税等相当額は、不動産の譲渡対価の一部としています。
そのため、土地に対応する部分と建物に対応する部分で消費税の扱いも分かれます。
経営者
土地部分は非課税、建物部分は課税ということですか?
税理士
売主が課税事業者で通常の課税取引に該当するなどの前提であれば、そのように整理することになります。
土地の譲渡は消費税非課税ですが、建物の譲渡は原則として課税です。
したがって固定資産税精算金も、土地・建物への適切な配分が重要になります。
登録免許税や不動産取得税を資産計上したら間違い?
経営者
登録免許税や不動産取得税を取得価額に含めてしまったら間違いなのでしょうか?
税理士
法人税基本通達は、
「取得価額に算入しないことができる」
としています。
つまり、取得価額へ算入しない処理が認められているということです。
「必ず取得価額から外さなければならない」という意味ではありません。
経営者
では、節税だけ考えればすぐ経費にした方がよい?
税理士
当期の税負担という点では、取得価額へ入れて長期間で減価償却するより、当期損金にできる方が早く経費化できます。
特に土地に関する登録免許税等を取得価額へ含めると、土地自体は減価償却できません。
ただし、会計方針や金額、資産の内容も確認したうえで処理してください。
車を買った場合も考え方は同じ?
経営者
不動産ではなく社用車の場合はどうですか?
税理士
基本原則は同じです。
車両本体だけでなく、車を購入して事業使用できる状態にするため直接必要な購入付随費用については取得価額を検討します。
一方、登録免許税その他登録のために要する費用については、法人では取得価額に算入しない処理が認められています。
経営者
ディーラーの請求書に、
車両本体
登録費用
納車費用
税金
保険
などがまとめて書いてあります。
税理士
その場合は請求書の明細ごとに確認します。
名称だけでまとめて処理せず、
「購入そのものに必要な費用なのか」
「登録のための費用なのか」
「保険料なのか」
などに分けることが重要です。
個人事業主の場合も法人と同じ?
個人事業主
法人ではなく個人事業主の場合はどうでしょうか?
税理士
購入代金、購入手数料、運賃、事業使用のため直接必要な費用を取得価額へ含めるという基本構造は同じです。
例えば国税庁は、個人が賃貸用の土地・建物を購入した際の仲介手数料について、土地と建物それぞれの取得価額に算入すると明示しています。
個人事業主
登録免許税と不動産取得税も取得価額ですか?
税理士
業務用資産については、所得税でも登録免許税、不動産取得税などを必要経費に算入できる取扱いがあります。
国税庁の所得税基本通達37-5でも、業務の用に供される資産に係る固定資産税、登録免許税、不動産取得税等は必要経費に算入するとしています。
個人事業主
では法人と個人でほぼ同じ?
税理士
事業用資産については似ている部分が多いですが、完全に同じとは考えない方が安全です。
個人の場合には、
・事業用と私用の区分
・家事按分
・非事業用資産
・将来売却した場合の譲渡所得の取得費
など、法人とは別の論点があります。
例えば非事業用の土地・建物では、登録免許税や不動産取得税等を「事業の必要経費」にするという話自体がありません。
具体的な資産の用途を確認して判断します。
固定資産を購入したら、請求書をどう整理すればよい?
経営者
購入時にいろいろな請求書が来ますが、実務ではどう整理するのがよいでしょうか?
税理士
大きな固定資産を購入したら、本体代だけ入力して終わりにしないことです。
関連する支払を一度まとめて、
取得価額に入れるもの
その年度に損金・必要経費にできるもの
土地・建物などへ按分するもの
に分けます。
| 確認資料 | 確認する内容 |
|---|---|
| 売買契約書 | 本体価格、土地・建物の内訳 |
| 重要事項説明書 | 物件・取引内容 |
| 仲介会社請求書 | 仲介手数料 |
| 司法書士請求書 | 報酬、登録免許税、実費等の内訳 |
| 不動産取得税通知書 | 税額、対象資産 |
| 固定資産税精算書 | 土地・建物の精算額、計算方法 |
| 固定資産税評価証明書 | 土地・建物按分の参考資料 |
| 機械等の請求書 | 本体、運賃、据付、設定等の内訳 |
経営者
結局、
「固定資産を買ったときの諸費用」
という一括りでは処理できないわけですね。
税理士
そのとおりです。
一番重要なのは、
その費用は何のために払ったのか
を確認することです。
購入のため直接必要なら原則取得価額。
事業使用のため直接必要なら原則取得価額。
一方、法人の登録免許税、不動産取得税、登記費用などには取得価額へ含めなくてもよい特別な取扱いがあります。
そして固定資産税精算金は、名前は税金でも実質的には売買代金の一部です。
名称ではなく、支出の実質で判断します。
町田・相模原で固定資産の購入・減価償却にお悩みの方へ
土地・建物、車両、機械などの固定資産を購入した際には、本体代金以外にも多くの費用が発生します。
仲介手数料、運賃、据付費などは原則として固定資産の取得価額に含める一方、法人の不動産取得税、登録免許税、一定の登記費用などは、取得価額へ算入せず損金処理できる場合があります。
また、固定資産税精算金は名称に「固定資産税」と付いていても、買主自身に課された固定資産税ではなく、原則として売買代金の一部として取得価額を構成します。
特に土地・建物を一括購入した場合には、仲介手数料や固定資産税精算金等についても土地・建物へ合理的に配分する必要があり、この配分は減価償却費や消費税にも影響します。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業・個人事業主について、固定資産の取得価額、減価償却、不動産購入、土地建物の按分などの税務相談に対応しています。
高額な固定資産を購入した場合は、売買契約書だけでなく、仲介手数料・司法書士報酬・税金・精算金・据付費等までまとめて確認し、取得価額に含める費用と購入年度に経費処理できる費用を整理することをおすすめします。
要点
主な根拠
※本記事は、2026年9月現在の法令・法人税基本通達・所得税基本通達・国税庁公表資料に基づき、土地・建物・機械・車両等の固定資産を購入した場合の付随費用について一般的な税務上の取扱いを解説したものです。実際の処理は、法人・個人の別、資産の種類、契約内容、各費用の具体的な支払目的、土地建物の価額区分、消費税の経理方式・課税関係等によって異なります。特に高額な土地建物を一括購入した案件では、土地・建物の按分が減価償却費・消費税・将来の譲渡損益に影響するため、売買契約書や固定資産税評価額等を確認したうえで個別に判断する必要があります。
関連記事
- 土地建物の購入価額は契約書どおりでよい?建物価額の過大配分が否認された裁決例
- 不動産投資の減価償却、結局いくら経費にできる?計算の仕組みをやさしく整理
- 減価償却は節税になる?勘違いしやすい仕組みと今日からできる対策
- 期末に物を買えば節税になる?在庫・消耗品・固定資産を税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年10月11日固定資産購入時の仲介手数料・登録免許税・不動産取得税などは経費?税理士が解説
- 法人税2026年10月10日決算前に機械やパソコン、車を買えば節税できる?減価償却の事業供用日を税理士が解説
- 法人税2026年10月9日固定資産の減価償却は定額法と定率法を自由に選べる?届出・変更を税理士が解説
- 法人税2026年10月8日在庫の評価額を下げられる?原価法・低価法・棚卸評価損を税理士が解説