店舗や事務所を購入・新築したり、大規模な内装工事を行ったりすると、
「建築工事一式 5,000万円」
「店舗内装工事一式 2,000万円」
など、まとまった金額の請求を受けることがあります。
しかし税務上、その全額を「建物」として同じ耐用年数で減価償却するとは限りません。
工事の内容によって、
建物
建物附属設備
構築物
器具備品
機械装置
などに区分し、それぞれ異なる耐用年数で減価償却することがあります。
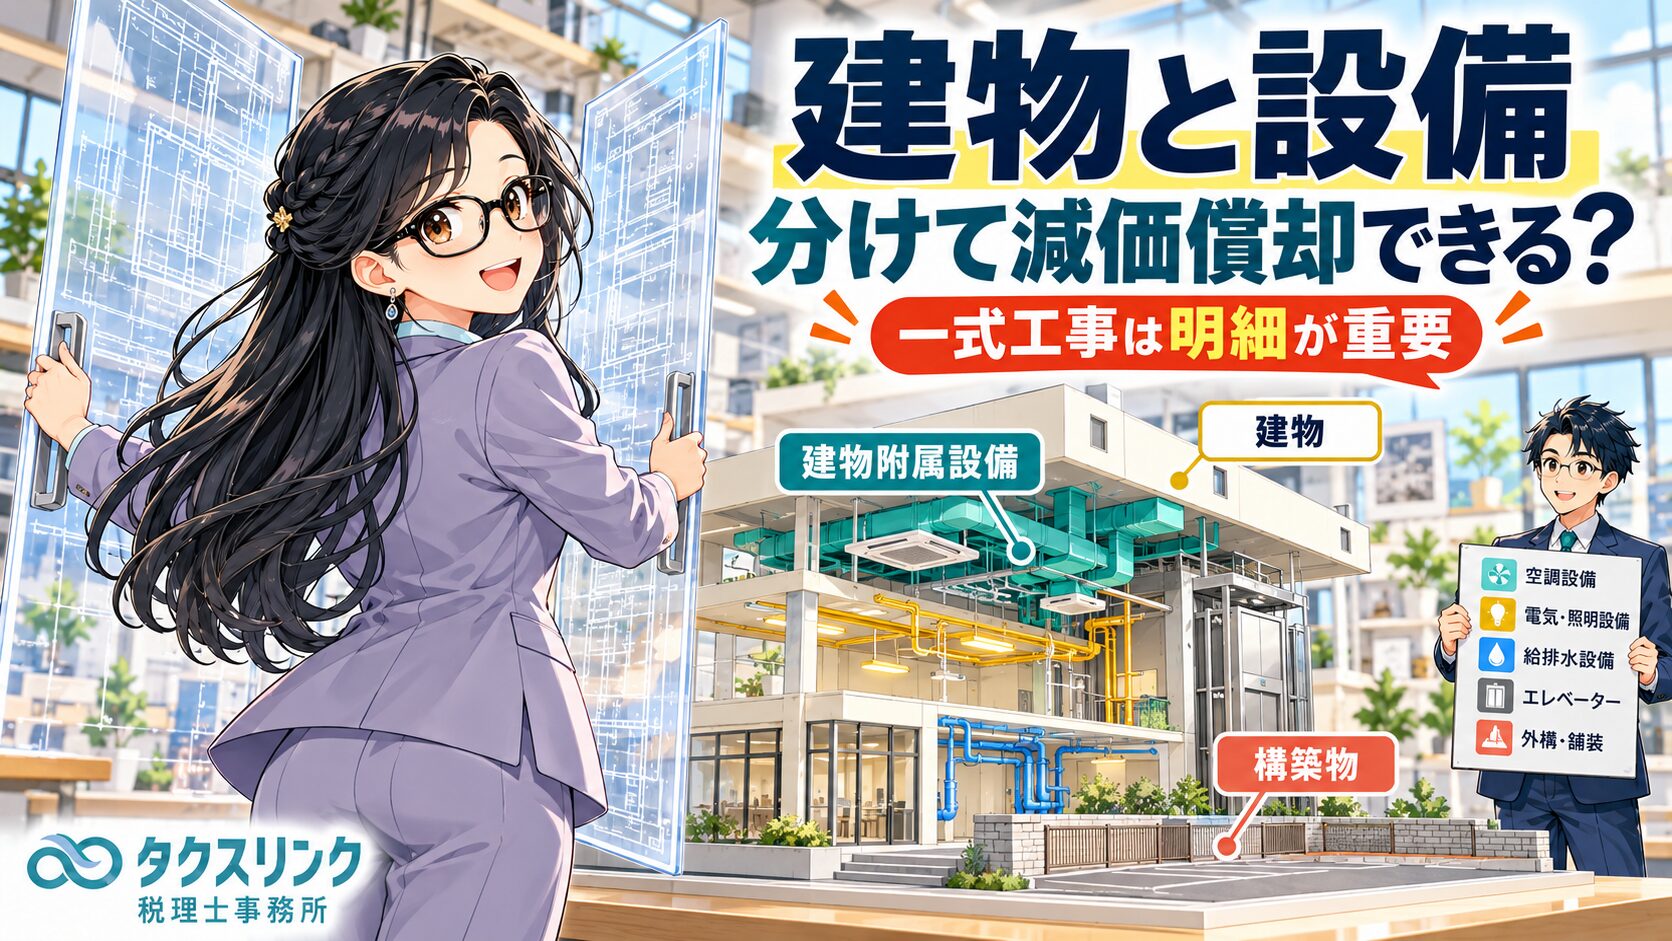
特に電気設備、給排水設備、空調設備、エレベーターなどは、建物本体より短い耐用年数になるものが多いため、適正に区分できるかどうかで毎年の減価償却費が大きく変わることがあります。

経営者
店舗を新築しました。
建築会社から5,000万円くらいの請求が来ていますが、全部「建物」として減価償却すればよいのでしょうか?

税理士
工事内容を確認した方がよいです。
柱、壁、床、屋根など建物そのものに該当する部分は建物ですが、
・電気設備
・給排水設備
・空調設備
・エレベーター
・外構や舗装
・独立した設備や什器
などが含まれている場合、それぞれ建物附属設備、構築物、器具備品等として建物本体と分けて減価償却する場合があります。
建物附属設備は建物本体と分けるのが原則
経営者
建物にくっついている設備なら、全部建物ではないのですか?
税理士
税務上はそうではありません。
国税庁の耐用年数通達でも、
建物附属設備は原則として建物本体と区分して耐用年数を適用する
とされています。
耐用年数省令にも、建物とは別に「建物附属設備」という種類が設けられています。
| 区分 | 代表例 |
|---|---|
| 建物 | 柱、壁、床、屋根など建物本体 |
| 建物附属設備 | 電気、照明、給排水、衛生、ガス、空調、エレベーター等 |
| 構築物 | 舗装、門、塀、外構設備等 |
| 器具備品 | 独立した家具、什器、一定の照明器具・空調機器等 |
| 機械装置 | 製造・加工その他特定の事業工程に直接使用する一定の設備 |
なぜ分けると減価償却費が変わる?
経営者
どちらも結局は固定資産ですよね。
建物と建物附属設備を分けることに、どんな意味があるのでしょうか?
税理士
法定耐用年数が違うからです。
例えば鉄筋コンクリート造の事務所用建物は、一般的に耐用年数50年です。
一方、代表的な建物附属設備では、
・一般的な電気設備 15年
・給排水・衛生設備 15年
・一定の冷暖房設備 13年
・その他の冷暖房設備 15年
・エレベーター 17年
など、建物本体より短い耐用年数が設定されています。
| 代表的な設備 | 一般的な耐用年数 |
|---|---|
| 電気設備(照明設備を含む・蓄電池電源設備以外) | 15年 |
| 蓄電池電源設備 | 6年 |
| 給排水・衛生設備、ガス設備 | 15年 |
| 冷暖房設備(冷凍機出力22kW以下) | 13年 |
| その他の冷暖房・通風・ボイラー設備 | 15年 |
| エレベーター | 17年 |
| エスカレーター | 15年 |
| 消火・排煙・災害報知設備等 | 8年 |
| エアカーテン・自動ドア設備 | 12年 |
経営者
50年と15年では、かなり違いますね。
税理士
かなり違います。
例えば説明を単純化して、
建物本体 4,000万円・50年
建物附属設備 1,000万円・15年
とします。
現在取得する建物・建物附属設備は原則として定額法ですから、概算すると、
建物 4,000万円×0.020=80万円
建物附属設備 1,000万円×0.067=約67万円
で、年間約147万円です。
一方、5,000万円すべてを50年の建物としてしまえば、
5,000万円×0.020=100万円
程度です。
適正に区分することで、初期の減価償却費が大きく変わることがあります。
建物附属設備に分けると「節税」になる?
経営者
年間100万円が147万円になるなら、建物附属設備に分けるほど節税になるということですか?
税理士
基本的には「経費になる時期が早くなる」と考えてください。
取得価額の総額5,000万円が、分けたことで6,000万円になるわけではありません。
耐用年数の短い資産へ適正に区分することで、前半の減価償却費が増えるということです。
したがって、主な効果は課税の繰延べ・資金繰り改善です。
電気設備は建物附属設備になる?
経営者
電気工事は建物附属設備ですか?
税理士
一般的な店舗・事務所の建物に附属する電気設備であれば、建物附属設備になるものが多いです。
国税庁の通達では、工場以外の建物について、
・受配電盤
・変圧器
・蓄電器
・配電施設
・電灯用配線施設
・照明設備
などを建物附属設備の電気設備として挙げています。
経営者
では、照明は全部15年ですか?
税理士
そこは「照明」という名前だけで決めない方がよいです。
建物に附属する照明設備は電気設備として15年になるものがありますが、国税庁の通達自体も、
器具備品や機械装置に該当するものを除く
としています。
独立性の高い照明器具等については、器具備品等に該当しないか別途確認します。
給排水・トイレなどは15年?
経営者
給水管、排水管、トイレ、衛生設備などはどうですか?
税理士
建物に附属する給排水・衛生設備、ガス設備については、耐用年数表上15年という区分があります。
例えば店舗新築工事の見積書に、
給排水衛生設備工事 300万円
と明確に記載されているのであれば、工事内容を確認して建物本体とは別の建物附属設備として処理できるか検討します。
エアコンは建物附属設備?器具備品?
経営者
エアコンは建物附属設備ですよね?
税理士
必ずしも全部同じではありません。
空調設備は、設備の構造や使用方法によって建物附属設備になるものと器具備品になるものがあります。
経営者
どう違うのでしょうか?
税理士
国税庁の耐用年数通達では、
ウインドータイプのルームクーラーやエアコンなどは「器具及び備品」の冷房用機器に該当するとしています。
一方、パッケージ型エアコンであっても、
ダクトを通じて相当広範囲を冷房するもの
は器具備品ではなく、建物附属設備の冷房設備になります。
経営者
では、
「エアコンだから全部6年」
という処理は危ないわけですね。
税理士
そのとおりです。
名称ではなく、構造・設置方法・使用範囲などを確認します。
店舗全体をダクトで空調する中央式・広範囲型の設備と、独立したルームエアコンを同じように扱うとは限りません。
エレベーターは建物と分けられる?
経営者
エレベーターは建物の一部ではないのですか?
税理士
一般的な店舗・事務所のエレベーターについては、耐用年数表上「建物附属設備」の「昇降機設備」として独立した区分があります。
エレベーターは17年です。
したがって、例えばRC造事務所50年の建物本体と、エレベーター17年を区分して減価償却することになります。
駐車場の舗装や門・塀は「構築物」になる?
経営者
店舗の外に駐車場を作り、アスファルト舗装やフェンス、門なども施工しました。
これも建物ですか?
税理士
建物ではなく「構築物」として区分するものがあります。
例えば舗装路面については、耐用年数表上、
コンクリート敷等 15年
アスファルト敷等 10年
などの独立した区分があります。
門、塀その他の外構についても、構造・用途に応じて構築物として耐用年数を確認します。
経営者
「外構工事一式500万円」をそのまま建物に入れるのではなく、中身を見る必要があるということですね。
税理士
そのとおりです。
舗装、門、塀、フェンス、排水設備など、具体的な工事内容を確認します。
内装の壁・床・天井も全部分けられる?
経営者
それなら内装も、
壁
床
天井
間仕切り
クロス
というように、全部別々の固定資産にすればよいですか?
税理士
そこまで自由に細分化できるわけではありません。
耐用年数表で独立した種類・構造・用途として区分される資産なのか、建物と物理的・機能的に一体となっている造作なのかを確認します。
建物附属設備として特掲されていない造作で、建物と一体となっているものは、基本的には建物として扱うことになります。
経営者
「見積書に別の行で書いてあるから別資産」ということでもない?
税理士
そのとおりです。
請求書や見積書の項目分けは非常に重要な証拠ですが、
見積書の1行=税務上の固定資産1個
ではありません。
例えば同じ耐用年数15年の電気設備について、
配線100万円
分電盤100万円
照明設備200万円
と細かく書かれているからといって、税務上必ず3つの異なる耐用年数を適用するわけではありません。
税務上どの資産区分に属するかを先に判定します。
どこまで細かく分けてよい?
経営者
では、どのくらいまで細かく分けるのが適正なのでしょうか?
税理士
一つの目安は、
耐用年数省令上、別の種類・構造・用途・細目として区分されているか
です。
例えば、
建物
電気設備
給排水設備
空調設備
昇降機設備
消火・防災設備
構築物
器具備品
など、税法上も明確に性質が異なるものは分ける合理性があります。
逆に、同じ資産区分の中を、
「税金を早く落としたいから」
という理由だけでさらに細切れにするのは避けます。
経営者
つまり、
細かくすればするほど有利だから細分化する
ではないのですね。
税理士
はい。
正しくは、
実態として別の減価償却資産だから分ける
です。
結果として耐用年数が短くなり、減価償却が早くなることはありますが、節税ありきで区分を作るわけではありません。
「店舗工事一式5,000万円」しか請求書に書いていない場合は?
経営者
工務店の請求書には、
「店舗新築工事一式 5,000万円」
としか書いてありません。
こういう場合は全部建物にするしかないですか?
税理士
請求書が一式表記だから、直ちに全部を建物にしなければならないわけではありません。
まず施工会社に、
工事見積内訳書
工事項目別の請求明細
を出してもらえるか確認してください。
例えば、
| 工事項目 | 金額 |
|---|---|
| 建築本体工事 | 3,000万円 |
| 電気設備工事 | 500万円 |
| 空調設備工事 | 500万円 |
| 給排水衛生設備工事 | 300万円 |
| 昇降機設備 | 400万円 |
| 外構・舗装工事 | 300万円 |
| 合計 | 5,000万円 |
税理士
このような工事内訳があれば、
「電気設備500万円は何を施工したのか」
「空調はダクト式か」
「外構300万円の中身は舗装・フェンス等でいくらか」
と確認して、各資産区分と耐用年数を判定できます。
施工会社の内訳書があれば必ずそのまま使える?
経営者
施工会社が出した内訳書なら、その金額をそのまま使ってよいですよね?
税理士
かなり重要な資料ですが、税務上の資産区分と施工会社の工事項目が必ず一致するとは限りません。
例えば「電気工事」の中に、
・建物附属設備となる配線や照明
・機械装置に直接附属する電気設備
・独立した器具備品
が混在することもあり得ます。
工事名だけではなく内容まで確認します。
中古の店舗・事務所を購入した場合も建物附属設備を分けられる?
経営者
新築ではなく、中古の店舗や事務所を建物ごと購入した場合はどうですか?
売買契約書には「建物3,000万円」としか書いてありません。
税理士
中古建物でも、建物本体と建物附属設備を合理的に区分できるのであれば、別々に減価償却することを検討できます。
実際に国税不服審判所の公表裁決でも、建物本体と建物附属設備の価額が契約書で明らかでない物件について、
建築時の工事費割合が把握できるのであれば、その割合を基に区分する方法が合理的
と判断された事例があります。
経営者
工事費の資料が全くない場合に、
「普通は建物附属設備が20%くらいだから20%」
としてもよいですか?
税理士
そのような大ざっぱな割合は慎重に考えた方がよいです。
先ほどの裁決でも、一般的な共同住宅の平均割合を使った評価については、個別物件の構造や特性を反映していないとして合理性が否定されています。
具体的な物件の工事資料、固定資産税評価資料、再建築費等、その物件自体に対応した根拠を優先した方が安全です。
建物附属設備なら全部15年にまとめてもよい?
経営者
電気15年、給排水15年、空調13年、エレベーター17年と分けるのは面倒です。
全部「建物附属設備15年」にまとめてもよいですか?
税理士
原則としては、耐用年数表に掲げられている設備区分に応じた耐用年数を適用します。
一方、耐用年数通達には「前掲の区分によらないもの」として、一の種類に属する減価償却資産を細目等に区分せず一括して償却する取扱いもあります。
ただし、
短い耐用年数の設備だけ個別区分して、残りだけ都合よく一括区分する
といった選び方には制限があります。
実際に採用する場合は通達上の要件を確認してください。
木造店舗でも建物附属設備を必ず分ける?
経営者
木造の小さな店舗でも、電気や給排水を全部分けなければいけませんか?
税理士
ここには例外があります。
耐用年数通達では、木造、合成樹脂造、木骨モルタル造の建物については、建物附属設備を建物と一括して建物の耐用年数で償却することが認められています。
原則は建物本体と附属設備を分けますが、一定の木造建物等では経理を簡素化できる取扱いがあります。
経営者
逆にRC造の事務所なら、基本的に分けて考える?
税理士
そう考えるのが基本です。
実際に国税不服審判所の公表裁決でも、鉄筋系の建物について、建物本体と建物附属設備はそれぞれ別の耐用年数で計算する必要があると判断された事例があります。
賃貸店舗の内装工事はもっと注意が必要
経営者
自社所有ではなく、借りている店舗に2,000万円の内装工事をした場合はどうですか?
壁、床、天井などを全部別々に減価償却できますか?
税理士
賃借建物の内装は少し違うので注意してください。
国税庁の耐用年数通達では、借りている建物に行った造作について、
建物附属設備に該当するものは、その建物附属設備の耐用年数
で償却します。
一方、
建物そのものに対して行った造作については、同一建物の造作全部を原則として一つの資産として扱い、合理的に耐用年数を見積もる
とされています。
経営者
では、
壁工事10年
床工事8年
天井工事6年
というように好きに分けるものではない?
税理士
原則として、そのような処理ではありません。
建物附属設備に該当しない内部造作については、同一の建物・同一用途の造作全体を一つの資産として、その建物の耐用年数、造作の種類、用途、使用材質等を勘案して合理的な耐用年数を見積もります。
ここは、
「内装工事は明細を細かくすれば何でも短期償却できる」
と誤解しやすいところです。
賃貸借期間が5年なら内装も5年で償却できる?
経営者
店舗の賃貸借契約が5年間なら、内装工事も5年で減価償却してよいですか?
税理士
単に契約書が5年だから自動的に5年になるわけではありません。
例外的に、
・賃借期間の定めがある
・契約更新ができない
・有益費の請求や買取請求ができない
という条件を満たす場合には、その賃借期間を耐用年数として償却することが認められています。
一般的な更新可能な店舗賃貸借契約なら、
「契約期間5年だから内装も5年」
とはしません。
内装工事の中に空調や給排水が入っていたら?
経営者
賃貸店舗の内装工事2,000万円の中に、
壁・床・天井
空調
電気
給排水
が全部入っています。
全部まとめて内装造作として償却するのでしょうか?
税理士
建物附属設備に該当する部分は分けて考えます。
例えば空調、電気、給排水等が建物附属設備に該当するのであれば、その部分はそれぞれ建物附属設備の耐用年数を適用します。
残った建物造作部分について、合理的に見積もった一つの耐用年数で償却するという整理になります。
既存建物の内装工事は「修繕費」の可能性もある?
経営者
既存店舗の内装をやり直した場合は、全部固定資産ですか?
税理士
そこはさらに前段階の判定があります。
工事内容が単なる修理・維持管理なのか、新たな資産の取得や価値・耐久性を高める資本的支出なのかを確認します。
修繕費として当期経費になる部分なら、そもそも建物・建物附属設備として減価償却する必要はありません。
経営者
つまり内装工事の場合は、
まず修繕費か資本的支出か
↓
資産計上なら建物・附属設備・構築物等のどれか
↓
それぞれ耐用年数
という順番ですか?
税理士
その順番で整理すると分かりやすいです。
2016年以後の建物附属設備・構築物は定額法
経営者
建物附属設備なら、定率法にしてさらに早く経費化できますか?
税理士
現在新しく取得する建物附属設備・構築物についてはできません。
2016年4月1日以後に取得した建物附属設備・構築物については、原則として定率法が廃止され、定額法となっています。
したがって、建物本体から区分することによる主な差は、
償却方法ではなく耐用年数の違い
です。
経営者
建物50年を附属設備15年にできるから、毎年の償却が早くなるわけですね。
税理士
その理解でよいです。
もちろん、本当に建物附属設備に該当することが前提です。
節税のために後から工事代金を推定して分けてもよい?
経営者
工事はもう終わっています。
「電気工事は全体の10%くらいでしょう」
というように、税理士側で推定して分けることはできますか?
税理士
根拠のない推定は避けた方がよいです。
特に金額が大きい場合は、
・工事請負契約書
・詳細見積書
・工事原価明細
・設計図
・設備図
・竣工図
・請求書
・施工会社からの回答
など、その工事自体に対応する第三者資料を優先します。
経営者
施工会社に今から内訳を出してもらってもよいですか?
税理士
実際の工事内容と当時の積算資料に基づいて作成してもらえるのであれば、非常に有用です。
むしろ高額な一式工事については、申告前に施工会社へ工事項目別の内訳を依頼することをおすすめします。
税務調査では何を見られる?
経営者
建物附属設備へ分けた場合、税務調査ではどこを確認されますか?
税理士
主に、
「本当にその資産区分なのか」
「その金額の根拠は何か」
という2点です。
例えば、
1億円の建築工事を申告時に突然、
建物7,000万円
附属設備2,000万円
構築物1,000万円
としたのであれば、
なぜその金額なのか
を説明できる必要があります。
経営者
「建物附属設備にした方が減価償却が早いから」という理由ではダメですね。
税理士
もちろんです。
見積書、工事明細、設計図等から、
「この500万円は電気設備」
「この300万円は給排水設備」
「この200万円はアスファルト舗装」
と客観的に追える状態が理想です。
新築・購入・賃貸内装で考え方は少し違う
経営者
話を整理すると、新築・中古購入・賃貸店舗では確認方法が違いますか?
税理士
少し違います。
整理すると次のようになります。
| ケース | 主な確認ポイント |
|---|---|
| 新築 | 建築見積・工事内訳から建物、附属設備、構築物等を区分 |
| 中古建物購入 | 購入価額を合理的な資料に基づき建物本体・附属設備等へ配分 |
| 自己所有建物の改装 | まず修繕費・資本的支出を判定し、資産部分を区分 |
| 賃借建物の内装 | 附属設備部分を区分し、それ以外の建物造作は原則一つの資産として合理的耐用年数を見積もる |
工事をする前に何をお願いしておけばよい?
経営者
これから店舗を新築する場合、施工会社には何をお願いしておけばよいでしょうか?
税理士
少なくとも「一式」だけではなく、主要工事項目ごとの金額が分かる見積書・請求明細を残してもらうことです。
例えば、
・建築本体
・電気
・照明
・給排水・衛生
・空調
・昇降機
・防災設備
・外構
・舗装
・看板
・厨房設備
・家具・什器
などです。
工事前から明細を残してもらえば、完成後の固定資産登録がかなり楽になります。
経営者
税理士には工事が終わって請求書が来てから見せればよいですか?
税理士
高額な新築・改装工事なら、見積段階で見せてもらう方がよいです。
完成後に「一式5,000万円」の請求書しか残っていない状態より、
工事前に内訳を確認し、必要な明細を施工会社へ依頼しておく方が、適正な資産区分をしやすくなります。
結局、どこまで区分すればよい?
経営者
結局のところ、店舗工事はどこまで細かく分ければよいのでしょうか?
税理士
考え方はシンプルです。
税法上別の減価償却資産であり、工事内容と金額を客観的に区分できるところまで分ける。
これが基本です。
逆に、
資料も実態もないのに、耐用年数を短くするためだけに細分化しない。
ということです。
経営者
「細かく分けるほど節税」ではなく、
「正しく分けた結果、減価償却が早くなる場合がある」
という理解ですね。
税理士
その理解が一番正確です。
工事金額が大きいほど、最初の資産区分がその後10年、20年、場合によっては50年の減価償却に影響します。
ですから、大規模な店舗・事務所工事ほど最初の整理が重要です。
町田・相模原で店舗・事務所の新築・内装工事を予定している方へ
店舗や事務所の新築・購入・内装工事では、工事費のすべてを「建物」として同じ耐用年数で減価償却するとは限りません。
電気設備、給排水・衛生設備、空調設備、エレベーター、防災設備などは建物附属設備として、駐車場舗装や門・塀等は構築物として建物本体と区分できる場合があります。
一方で、税負担を減らすためだけに工事費を恣意的に細分化することはできません。
特に賃借店舗の内装工事では、建物附属設備に該当しない内部造作について、壁・床・天井等を自由に細分化するのではなく、原則として造作全体を一つの資産として合理的な耐用年数を見積もる取扱いにも注意が必要です。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業・個人事業主について、店舗・事務所の新築、内装工事、固定資産区分、減価償却などの税務相談に対応しています。
高額な新築・内装工事をご予定の場合は、工事完了後ではなく、見積書の段階で建築本体・電気・空調・給排水・外構等の内訳を確認しておくことをおすすめします。
要点
主な根拠
※本記事は、2026年9月現在の法令・耐用年数省令・耐用年数通達・国税庁公表資料等に基づき、店舗・事務所等の建築・購入・内装工事における一般的な固定資産区分を解説したものです。実際の区分・耐用年数は、建物の構造・用途、工事内容、設備の構造・使用方法、自己所有・賃借の別、新築・中古の別、修繕・資本的支出の別、工事明細等によって異なります。特に高額な建築・内装工事や一式工事からの資産区分については、工事請負契約書・見積書・設計図・設備図・工事明細等に基づき個別に判断する必要があります。
関連記事
- 土地建物の購入価額は契約書どおりでよい?建物価額の過大配分が否認された裁決例
- 減価償却は節税になる?勘違いしやすい仕組みと今日からできる対策
- 飲食業の税務を税理士が解説|軽減税率・まかない・棚卸・税務調査の注意点
- エステ・ネイル・まつ毛サロン業の税務を税理士が解説|売上管理・回数券・業務委託・税務調査の注意点
- 不動産賃貸業の税務を税理士が解説|修繕費・減価償却・消費税・税務調査の注意点
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年10月13日システム開発費は経費?ソフトウェア資産計上・研究開発費・改修費を税理士が解説
- 所得税2026年10月12日空調・電気設備・給排水設備は建物と分けて減価償却できる?建物附属設備・構築物を税理士が解説
- 所得税2026年10月11日固定資産購入時の仲介手数料・登録免許税・不動産取得税などは経費?税理士が解説
- 法人税2026年10月10日決算前に機械やパソコン、車を買えば節税できる?減価償却の事業供用日を税理士が解説