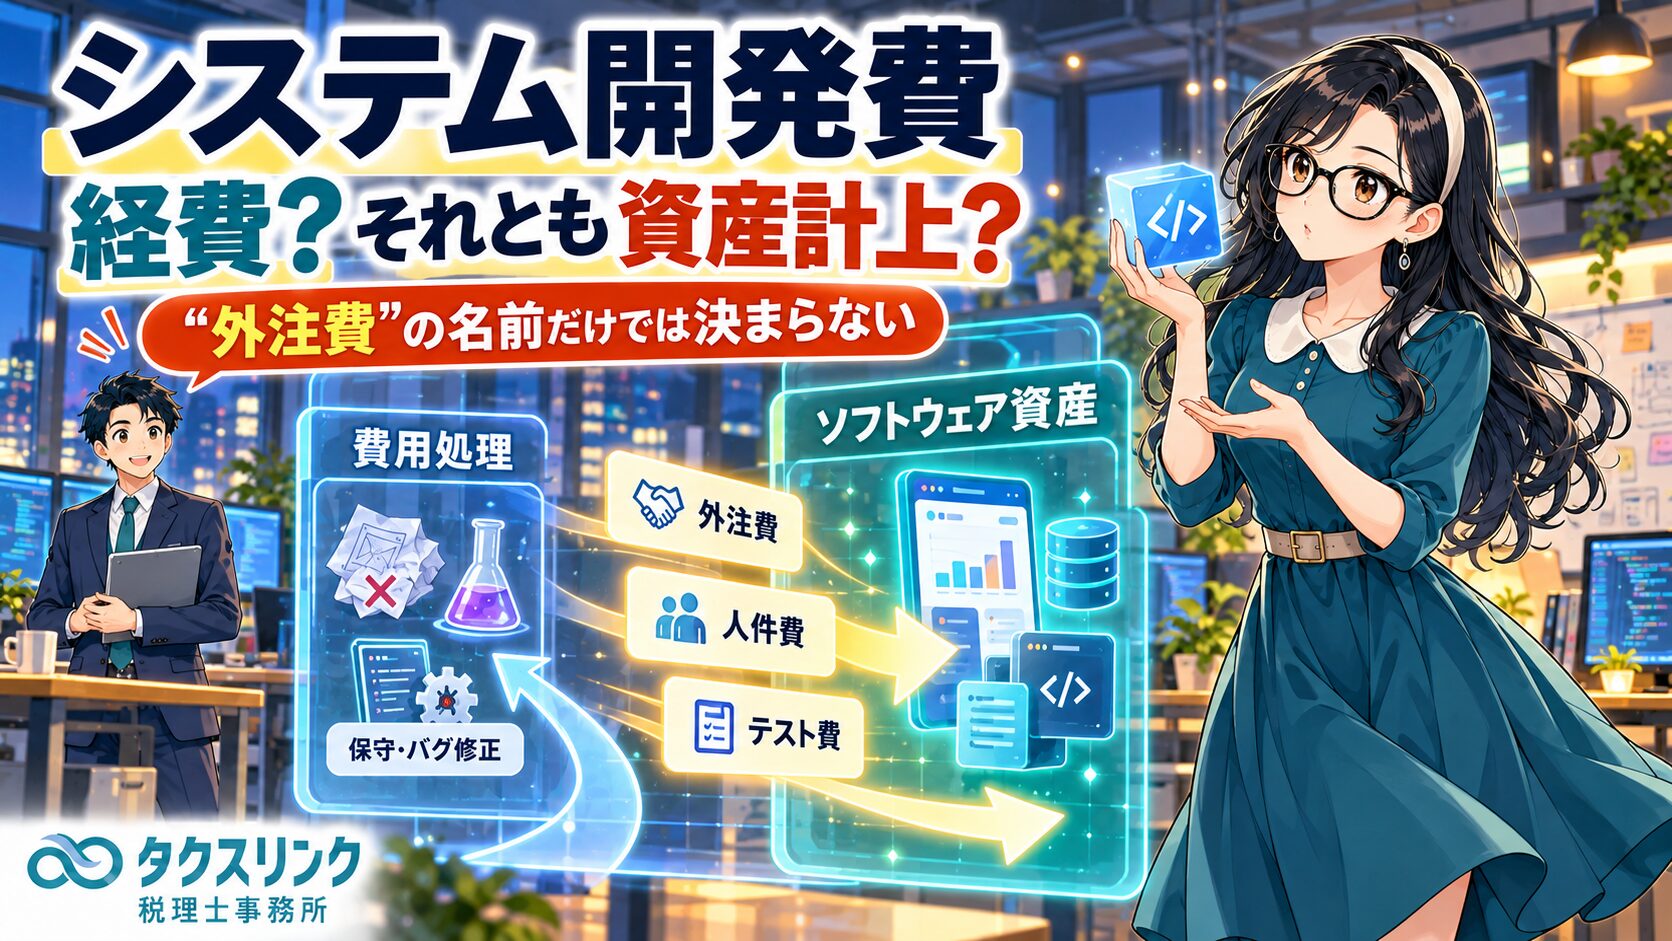
会社でアプリや業務システムを開発すると、多額の費用が発生することがあります。
例えば、
外部の開発会社への委託費、
社内エンジニアの人件費、
要件定義・設計費、
テスト費、
導入設定費、
リリース後の保守・改修費。
こうした費用について、
「開発費として払った年に全部経費にできるのでは?」
と思うかもしれません。
しかし、税務上、実際に会社で使用したり販売したりするソフトウェアを製作するために直接要した費用は、原則として「ソフトウェア」という無形固定資産の取得価額に含めます。
特に注意したいのが「研究開発費」です。
自社利用ソフトウェアについては、
まだ成功するか分からない
まだ収益やコスト削減につながるか不明
というだけで直ちに費用処理できるわけではありません。
税務上は、将来の収益獲得・費用削減につながらないことが明らかな一定の研究開発費などに限って、ソフトウェアの取得価額から外すことができます。

経営者
会社で業務システムを開発しています。
開発会社へ1,500万円くらい払っていますが、「外注費」として全部その年の経費にできますか?

税理士
その1,500万円が何のための支出なのかを確認する必要があります。
実際に会社で使用する業務システムを完成させるための開発費であれば、
原則としてソフトウェアの取得価額
になります。
「外注費」という請求書の科目名だけで、その年の経費になるわけではありません。
ソフトウェアを作った費用は原則として資産計上
経営者
システム開発も固定資産になるのですか?
税理士
はい。
税務上、ソフトウェアは無形固定資産である減価償却資産です。
会社が自ら製作したソフトウェアについては、
原材料費
労務費
その他の経費
事業で使用するため直接要した費用
を合計したものが原則として取得価額になります。
| 支出 | 基本的な税務処理 |
|---|---|
| 完成するシステムの外注開発費 | 原則ソフトウェアの取得価額 |
| 開発に直接従事した社員の人件費 | 原則取得価額 |
| 導入・設定費 | 原則取得価額 |
| 自社仕様への付随的な修正 | 原則取得価額 |
| 明確に不要となった仕損じ部分 | 取得価額から除外できる場合あり |
| 一定の研究開発費 | 取得価額から除外できる場合あり |
| 少額な一定の間接費・付随費 | 取得価額から除外できる場合あり |
| 稼働後のバグ修正・現状維持 | 原則修繕費 |
| 稼働後の新機能追加・機能向上 | 原則資本的支出 |
開発会社への外注費なら経費になる?
経営者
自社でプログラミングしているわけではなく、開発会社に全部委託しています。
それでも資産ですか?
税理士
外注か内製かで決まるわけではありません。
例えば開発会社へ、
・要件に基づく設計
・プログラミング
・データベース構築
・画面開発
・テスト
・導入設定
などを委託し、最終的に会社が使用するシステムが完成するのであれば、その開発費は原則としてソフトウェアの取得価額を構成します。
経営者
請求書に「システム開発業務委託費」と書いてあっても?
税理士
勘定科目や請求書名ではなく、支出の実質で判断します。
「業務委託費」
「外注費」
「開発費」
という名前だけで一括経費にはできません。
自社エンジニアの給与もソフトウェアの取得価額になる?
経営者
外注費は分かりました。
でも社員の給与は、普通に毎月の人件費ですよね?
税理士
自社製作のソフトウェアについては注意が必要です。
法人税法施行令と法人税基本通達では、ソフトウェアの製作に要した労務費も取得価額に含めることとされています。
例えばエンジニアが半年間、新しい業務システムの開発に専属で従事していたのであれば、その開発に直接対応する人件費はソフトウェアの取得価額に含める方向になります。
経営者
給与として毎月経費にしていてもですか?
税理士
税務上取得価額に含めるべき直接労務費であれば、給与として支払ったという理由だけで全額当期費用にはできません。
決算時に開発プロジェクトへ直接対応する金額を合理的に集計し、ソフトウェアの取得価額へ反映する必要があります。
開発担当者が通常業務もしている場合、人件費をどう分ける?
経営者
エンジニアはシステム開発だけでなく、既存システムの保守や社内ヘルプデスクもしています。
給与を全部資産計上するのですか?
税理士
全部ではありません。
新しいソフトウェアの製作に直接対応する部分を合理的に集計します。
例えば、
・タイムシート
・プロジェクト別工数
・開発チケット
・作業日報
・Git等の開発履歴
・プロジェクト管理ツール
などを使って開発工数を把握しておくと説明しやすくなります。
経営者
月の60%が新システム開発、40%が通常保守という実績なら、開発部分だけ集計するイメージですか?
税理士
合理的な工数管理に基づくのであれば、そのような考え方になります。
重要なのは、
後から利益に合わせて適当な割合を作らないこと
です。
普段から工数を記録しておく方が安全です。
間接費まで全部ソフトウェアへ入れる?
経営者
開発部門の家賃、電気代、管理者人件費なども全部配賦する必要がありますか?
税理士
自社製作ソフトウェアは、適正な原価計算に基づいて取得価額を算定するのが原則です。
一方、法人税基本通達では、製作等のための間接費・付随費等について、
合計額が製作原価のおおむね3%以内の少額なもの
であれば、取得価額に算入しないことができる取扱いがあります。
ですから、直接開発費と少額な間接費は分けて考えます。
「研究開発段階」なら全部その年の経費にできる?
経営者
まだ研究開発段階です。
完成するかも分からないので、今の費用は全部研究開発費として経費でよいですよね?
税理士
自社利用ソフトウェアについては、その説明だけでは足りません。
ここは会計と税務を混同しやすいところです。
税務上、自社利用ソフトウェアの研究開発費について取得価額から外せるのは、
そのソフトウェアを利用しても、将来の収益獲得または費用削減にならないことが明らかな場合
に限られています。
経営者
「収益や費用削減につながるか、まだ分からない」場合はどうですか?
税理士
そこが重要です。
国税庁は、
将来の収益獲得・費用削減になるかどうか不明なものについても、税務上は取得価額に算入する
と説明しています。
ですから、
「まだ成功するか分からない」
「まだ研究中」
というだけで全部費用処理できるわけではありません。
会計と税務では自社利用ソフトウェアの考え方が違う?
経営者
会計では、将来の効果が確実になるまでは費用処理すると聞いたことがあります。
税理士
そこが会計と法人税で違うところです。
国税庁自身も、企業会計では将来の収益獲得・費用削減が確実でない、または不明な場合に費用処理されることがある一方、
税務では、
「効果がないことが明らか」な場合を除き、取得価額へ算入する
と説明しています。
そのため、
会計上費用=税務上もそのまま損金
とは限りません。
では、どんな研究開発費なら費用にできる?
経営者
例えば、どんなものなら取得価額から外せるのでしょうか?
税理士
個別判断ですが、完成する業務システムそのものを作る作業と、本当に独立した研究・技術検証は分けて考える必要があります。
例えば、
・技術的に実現できるかを確認するためだけの検証
・採用しなかった方式の実験
・完成システムに組み込まれず不要となった検証プログラム
などについて、税務上の研究開発費や仕損じとして取得価額から外せるかを検討します。
一方、
「実際に採用する画面を作っている」
「本番データベースを構築している」
「完成システムに残るプログラムを書いている」
のであれば、単に社内で「研究フェーズ」と呼んでいるだけでは取得価額から外せません。
要件定義や基本設計は経費?資産?
経営者
プログラミング前の要件定義や基本設計はどうですか?
税理士
名称だけで一律に判定するのは避けた方がよいです。
完成するソフトウェアを製作するために直接必要な設計・仕様策定であれば、原則として取得価額へ含める方向で検討します。
逆に、特定のシステム製作へ入る前の純粋な事業調査、比較検討、不要となった技術検証などは、内容に応じて別途判断します。
経営者
「要件定義=全部経費」「プログラミング=全部資産」と機械的には切れない?
税理士
そのとおりです。
完成するソフトウェアを直接形成するための支出かどうか
を中心に見ます。
テスト・デバッグ費用は経費にできる?
経営者
リリース前のテストやデバッグはどうですか?
税理士
完成させて事業使用できる状態にするために必要なテスト・修正であれば、原則として取得価額を構成する方向です。
まだ完成前のソフトウェアを正常に動作させるための工程だからです。
一方、稼働後に発生した不具合を直す費用は、後ほど説明する「修繕費」の論点になります。
開発に失敗した部分まで資産計上する?
経営者
作った機能の一部がうまくいかず、全部捨てて作り直しました。
最初に失敗した開発費もソフトウェアへ入れますか?
税理士
製作計画の変更などによって仕損じとなり、
不要になったことが明らかな部分
については、取得価額に算入しないことができる取扱いがあります。
経営者
「失敗したことにして経費にする」のではダメですよね?
税理士
もちろんです。
本当にそのプログラムを廃棄し、完成したシステムにも利用していないことを説明できる必要があります。
例えば、
・仕様変更記録
・廃止した開発チケット
・ソースコード管理履歴
・プロジェクト会議記録
・社内承認資料
などを残しておくとよいでしょう。
パッケージソフトの設定費用はすぐ経費になる?
経営者
ゼロから開発するのではなく、既製の業務ソフトを買って、設定やカスタマイズをしてもらう場合はどうですか?
税理士
国税庁はここを明確にしています。
購入したソフトウェアについて、
導入に必要な設定作業
自社仕様へ合わせるための付随的な修正作業
に要した費用は、そのソフトウェアの取得価額に算入します。
経営者
ソフト本体500万円、導入設定100万円なら?
税理士
単純化すれば、
500万円+100万円=600万円
を取得価額として検討することになります。
設定費100万円だけを支払手数料等として一括経費にするとは限りません。
既存システムを大幅に作り直したらどうなる?
経営者
今使っているシステムが古くなったので、大規模なリニューアルを予定しています。
これは改修費ですか?
税理士
既存ソフトウェアの仕様を大幅に変更し、
実質的に新しいソフトウェアを製作した
といえる場合には、その費用は新しいソフトウェアの取得価額になります。
経営者
古いシステムの帳簿価額がまだ残っていたら?
税理士
新システム完成後に旧システムを使用しないことが見込まれる一定の場合には、旧ソフトウェアの残存簿価が、新しいソフトウェアを製作するための原材料費として新システムの取得価額に含まれる取扱いがあります。
単純に旧システムの残存簿価を除却損にして、新システムだけ別資産とするとは限らないので注意が必要です。
システム稼働後の保守料は経費にできる?
経営者
システムが完成した後、毎月保守会社へ費用を払っています。
これは経費でよいですよね?
税理士
通常の運用保守や、現在の機能を維持するための費用であれば、原則として期間費用として処理する方向です。
ただし「保守費」という契約名でも、中に新機能開発が含まれていれば分けて考える必要があります。
バグ修正は修繕費?
経営者
本番稼働後にバグが見つかり、100万円かけて直しました。
これは資産計上ですか?
税理士
国税庁の法人税基本通達では、
プログラムの機能上の障害を除去する修正
現在の効用を維持する修正
に要した費用は修繕費に該当するとしています。
したがって、既存機能を本来の状態へ戻すための純粋なバグ修正であれば、原則として修繕費を検討します。
新機能を追加したら資産計上?
経営者
では、既存システムにAI分析機能を500万円で追加した場合は?
税理士
新しい機能の追加や、既存機能の向上に該当するのであれば、原則として資本的支出です。
その500万円を支払年度に全額修繕費にするのではなく、ソフトウェアへの資本的支出として減価償却する方向になります。
| 改修内容 | 基本的な税務処理 |
|---|---|
| ログイン障害を直す | 原則修繕費 |
| 既存帳票の不具合修正 | 原則修繕費 |
| 法改正対応で現状機能を維持 | 内容により修繕費を検討 |
| 新しい分析機能を追加 | 原則資本的支出 |
| 処理能力を大幅に向上 | 原則資本的支出 |
| 大規模仕様変更で別システム化 | 新たなソフトウェア取得を検討 |
「改修費100万円」としか書いていない場合は?
経営者
開発会社の請求書には、
「システム改修費 100万円」
としか書いてありません。
税理士
その請求書だけでは税務処理を決めにくいです。
同じ「改修」でも、
バグ修正なら修繕費、
新機能追加なら資本的支出
となる可能性があります。
作業内容の明細をもらってください。
経営者
契約書や見積書も残した方がよいですか?
税理士
むしろ非常に重要です。
システム関係は現物を見ても、
「この500万円が何の機能を作った費用か」
が分かりません。
仕様書、見積書、作業報告書、チケット、リリースノートなどを残しておく方が説明しやすくなります。
保守契約の中に機能追加が混ざっていたら?
経営者
年間保守料600万円の中で、保守会社が小さな機能追加もしてくれています。
全部保守費でよいでしょうか?
税理士
契約内容と実際の作業を確認します。
日常的な障害対応、監視、問い合わせ対応などと、
新機能開発・性能向上
が一つの契約に混ざっているなら、金額的重要性も踏まえて合理的に区分する必要があります。
大規模な新機能開発まで「年間保守料」という名前だけで全額経費にするのは危険です。
自社利用ソフトウェアの耐用年数は何年?
経営者
ソフトウェアとして資産計上したら、何年間で経費になるのでしょうか?
税理士
国税庁は、ソフトウェアの税務上の耐用年数について、
複写して販売するための原本または研究開発用:3年
その他:5年
としています。
一般的な自社利用の業務システムは「その他」に該当し、5年となるケースが一般的です。
| ソフトウェア | 法定耐用年数 |
|---|---|
| 複写して販売するための原本 | 3年 |
| 研究開発用ソフトウェア | 3年 |
| 一般的な自社利用ソフトウェア | 5年 |
| その他のソフトウェア | 原則5年 |
研究開発のために作ったソフトウェア自体も経費?
経営者
研究に使うためだけに専用ソフトウェアを作った場合は、研究開発費として全額経費ですか?
税理士
ここも注意してください。
「研究開発のために使うソフトウェアそのもの」と、
「ソフトウェア製作過程で発生する研究開発費」
は別の話です。
国税庁は、特定の研究開発にのみ使用するため取得・製作したソフトウェアであっても、原則として減価償却資産に該当するとしています。
その場合、研究開発用ソフトウェアとして3年の耐用年数が適用されることがあります。
「研究」という言葉が付けば全部即時経費になるわけではありません。
販売するアプリを開発した場合はどうなる?
経営者
自社で使うシステムではなく、顧客へ販売するアプリを開発した場合はどうですか?
税理士
市場販売目的のソフトウェアについても、製品の元となる「製品マスター」は資産として扱います。
国税庁は、
完成品となるまでに製品マスターへ行った改良・強化費用
も、そのソフトウェアの取得価額に算入するとしています。
経営者
販売前に何度もアップデートして完成度を上げた費用も資産になる?
税理士
完成する製品マスターを形成する改良・強化であれば、その方向になります。
完成後に顧客へ提供するための複製等に係る費用とは分けて管理する必要があります。
自社利用システム1,700万円ならどのくらい減価償却する?
経営者
数字で具体例を見せてもらえますか?
税理士
例えば自社利用システムについて、
外注開発費 1,200万円
自社エンジニア直接人件費 400万円
導入設定費 100万円
だったとします。
すべて完成した業務システムに直接対応する費用だとすれば、
取得価額1,700万円
としてソフトウェア計上を検討します。
| 内容 | 金額 | 処理例 |
|---|---|---|
| 外注開発 | 1,200万円 | 取得価額 |
| 直接人件費 | 400万円 | 取得価額 |
| 導入設定 | 100万円 | 取得価額 |
| 本体取得価額 | 1,700万円 | ソフトウェア |
| 稼働後の通常保守 | 50万円 | 内容が現状維持なら当期費用 |
| 稼働後の新機能追加 | 300万円 | 原則資本的支出 |
経営者
1,700万円は5年間で減価償却するわけですね。
税理士
一般的な自社利用ソフトウェアで5年に該当する前提なら、そうなります。
ただし、実際の減価償却はソフトウェアを事業の用に供した時点から始めます。
開発会社へ代金を払った日から自動的に償却が始まるわけではありません。
開発途中で決算を迎えたら全部経費?
経営者
まだシステムが完成していない状態で決算を迎えました。
使い始めていないので、開発費を全部経費にできますか?
税理士
逆です。
完成するソフトウェアの取得価額を構成する費用であれば、
まだ事業供用していないから経費
ということにはなりません。
開発中の資産として集計し、完成して事業使用を開始した後に減価償却を開始することになります。
経営者
決算までに1,000万円払っていても、本番稼働が翌期なら今期の減価償却もできない?
税理士
通常はそう考えます。
支払日ではなく、完成して実際に事業の用に供した時期を確認します。
決算直前のシステム開発では、検収日、本番リリース日、利用開始日などの記録を残しておくことが重要です。
SaaSの月額利用料もソフトウェア資産になる?
経営者
自社でソフトを所有せず、クラウドサービスを月額で使っているだけの場合はどうですか?
税理士
自社がソフトウェアそのものを取得・製作している場合とは分けて考えます。
単にクラウドサービスを一定期間利用するための月額料金であれば、通常はサービス利用料として期間費用を検討します。
一方、高額な初期設定・専用開発・カスタマイズ等が付いている場合には、その支出の実質を確認する必要があります。
「クラウドだから全部経費」とだけ判断するのも避けた方がよいでしょう。
システム開発費はどの段階から記録を残す?
経営者
税務処理のためには、完成時に請求書を見れば十分ですか?
税理士
大規模開発では不十分になりやすいです。
開発期間中から、
・どのプロジェクトか
・どの作業をしたか
・誰が何時間従事したか
・完成システムに残る作業か
・廃棄した検証部分か
・稼働後の保守か
・新機能追加か
を追える状態にしておくことが重要です。
| 資料 | 確認できる内容 |
|---|---|
| 開発契約書 | 開発目的・成果物・権利関係 |
| 見積書・請求明細 | 設計・開発・設定・保守等の金額 |
| 仕様書・要件定義書 | 完成システムを形成する作業内容 |
| 工数表・タイムシート | 自社人件費の直接対応額 |
| 開発チケット・Git等 | 実際の開発・廃止・修正履歴 |
| テスト・検収記録 | 完成・事業供用までの工程 |
| リリースノート | 保守か新機能追加か |
| 本番稼働記録 | 減価償却開始時期 |
開発会社の請求書はどこまで分けてもらう?
経営者
開発会社には、どういう請求書を出してもらうのがよいでしょうか?
税理士
できれば、
「システム開発・保守一式 2,000万円」
ではなく、
・設計
・プログラミング
・テスト
・導入設定
・通常保守
・バグ修正
・新機能追加
など、作業内容と金額が分かる明細を残してもらう方がよいです。
経営者
それだけで経費・資産を決められますか?
税理士
最終的には作業の実態で判断しますが、明細があるのとないのとでは大違いです。
開発後に税理士が、
「2,000万円のうち、いくらがバグ修正でいくらが新機能追加ですか?」
と推測する状態は避けた方がよいでしょう。
結局、システム開発費はどういう順番で判断する?
経営者
結局、何を基準に判断すればよいでしょうか?
税理士
私は次の順番で整理します。
まず、
自社利用か、市場販売目的か
を確認します。
次に、
完成するソフトウェアを直接製作する支出か
を確認します。
そのうえで、
研究開発費として取得価額から外せるものか
仕損じとして不要になったものか
稼働後の修繕か、機能追加か
を分けます。
| 順番 | 確認事項 |
|---|---|
| 1 | 自社利用か販売目的か |
| 2 | 完成ソフトウェアを直接形成する費用か |
| 3 | 外注費・直接人件費・設定費等を取得価額へ集計 |
| 4 | 研究開発費・仕損じ等として除外可能な部分を確認 |
| 5 | 本番稼働日を確認し減価償却を開始 |
| 6 | 稼働後は修繕費と資本的支出を区分 |
経営者
つまり一番危ないのは、
「外注費だから全部経費」
「研究中だから全部経費」
「改修費だから全部経費」
という処理ですね。
税理士
そのとおりです。
ソフトウェア税務では、
勘定科目ではなく、その支出で何を作ったのか
を見ることが重要です。
開発規模が大きくなるほど、プロジェクト開始時から費用を区分しておくことをおすすめします。
町田・相模原でアプリ・業務システム開発費の処理にお悩みの方へ
アプリや業務システムの開発費は、開発会社へ支払った「外注費」という名目だけで購入年度に全額経費にできるわけではありません。
実際に会社で利用するソフトウェアの製作に直接要した外注費、社内エンジニアの直接人件費、導入設定費などは、原則としてソフトウェアの取得価額へ含め、事業供用後に減価償却します。
また、自社利用ソフトウェアでは「まだ効果が不明だから研究開発費として経費」という処理にも注意が必要です。税務上、将来の収益獲得・費用削減につながるか不明な場合も、原則として取得価額へ算入する取扱いとなっています。
稼働後についても、バグ修正・現状維持なら修繕費、新機能追加・機能向上なら資本的支出と、作業内容によって処理が変わります。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業について、自社開発ソフトウェア、アプリ・業務システム開発費、研究開発費、修繕費・資本的支出などの税務相談に対応しています。
開発金額が大きい場合は、完成後に請求書だけで判断するのではなく、契約・見積段階から開発工程と費用を区分しておくことをおすすめします。
要点
主な根拠
※本記事は、2026年9月現在の法人税法令・法人税基本通達・国税庁公表資料に基づき、法人が自社利用または市場販売目的のアプリ・業務システム等を開発した場合の一般的な税務処理を解説したものです。実際の処理は、ソフトウェアの利用目的、開発契約、研究開発内容、各工程の実態、外注作業の内容、社内人員の工数、完成・事業供用時期、改修内容等によって異なります。特に大規模開発、自社利用ソフトウェアの研究開発費、既存システムの大規模改修については、プロジェクトごとの資料に基づいて個別に判断する必要があります。
関連記事
- ホームページ制作費は広告宣伝費?ソフトウエア計上・減価償却を税理士が解説
- システム開発業の税務を税理士が解説|売上計上・仕掛品・税務調査の注意点
- 壊れた資産の修理代は修繕費でいい?資本的支出との違いを税理士が解説
- 修繕費と資本的支出の判断に迷う場合はどうする?判断フローを税理士が解説
- パソコンの耐用年数は何年?4年償却・少額特例・中古PCを税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年10月13日システム開発費は経費?ソフトウェア資産計上・研究開発費・改修費を税理士が解説
- 所得税2026年10月12日空調・電気設備・給排水設備は建物と分けて減価償却できる?建物附属設備・構築物を税理士が解説
- 所得税2026年10月11日固定資産購入時の仲介手数料・登録免許税・不動産取得税などは経費?税理士が解説
- 法人税2026年10月10日決算前に機械やパソコン、車を買えば節税できる?減価償却の事業供用日を税理士が解説