従業員向けの福利厚生として、
「自社の商品を社員価格で販売したい」
「自社サービスを社員なら安く利用できるようにしたい」
という制度を設ける会社があります。
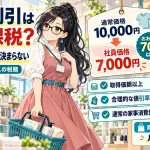
例えば、一般のお客様には1万円で販売している商品を、社員には7,000円で販売すれば、従業員は通常価格との差額3,000円分だけ有利に商品を購入できます。
税務上、このように勤務先から受ける利益は「経済的利益」として、原則として給与課税の対象になり得ます。
ただし、自社の商品・製品等については、一定の要件を満たす社員割引であれば、値引きによる利益を給与課税しなくて差し支えない取扱いがあります。
また、ここで非常に重要なのが、
自社の「商品・製品等」を値引販売する場合
と、
自社の「サービス・用役」を安く提供する場合
では、適用される税務上のルールが異なることです。
商品について有名な「通常販売価格のおおむね70%以上」という基準を、そのまま自社サービスにも当てはめることはできません。

経営者
自社の商品を従業員に社員価格で販売したいと思っています。
一般のお客様には1万円で売っていますが、社員には7,000円くらいで販売する予定です。
3,000円分得をすることになりますが、給与として課税されるのでしょうか?

税理士
原則から考えると、勤務先から通常より安く商品を購入できる利益は「経済的利益」に当たり、給与課税の対象になり得ます。
ただし、自社の商品・製品等については、所得税基本通達36-23に、
一定の条件を満たす値引販売であれば、その値引きによる利益を給与課税しなくて差し支えない
という取扱いがあります。
社員割引は原則として「経済的利益」になる
経営者
現金を渡しているわけでもないのに、給与になるのですか?
税理士
税務上の給与は、現金だけではありません。
例えば会社から役員・従業員が、
・商品を無料でもらう
・商品を通常より安く購入する
・サービスを無料または安く利用する
・本来本人が負担すべき費用を会社に負担してもらう
といった利益を受けた場合も、「経済的利益」として給与になるのが原則です。
経営者
例えば通常1万円の商品を社員だけ5,000円で買えるのであれば、5,000円分の利益を受けているということですね。
税理士
そうです。
原則論では、
通常の価額-従業員が実際に支払った金額
に相当する経済的利益が問題になります。
ただし、自社の商品・製品等については、一定の社員割引について課税しなくてよい特別な取扱いがあります。
自社商品の社員割引は「70%以上」だけでは足りない
経営者
社員割引は「30%引きまでなら非課税」と聞いたことがあります。
税理士
よく聞く説明ですが、
「30%引き以内なら無条件に非課税」という意味ではありません。
所得税基本通達36-23では、自社の商品・製品等について、次の要件をすべて満たす値引販売であることが必要です。
| 確認項目 | 要件 |
|—|—|
| 社員販売価格 | 会社の取得価額以上であること |
| 通常販売価格との比較 | 通常他に販売する価額のおおむね70%未満ではないこと |
| 値引率 | 役員・従業員について一律、または地位・勤続年数等に応じて全体として合理的なバランスがあること |
| 購入数量 | 一般消費者が自己の家事のため通常消費すると認められる程度であること |
税理士
つまり、
「通常価格の70%以上」
だけを確認して終わりではありません。
取得価額、値引率の設定、購入数量まで確認します。
通常価格1万円なら7,000円で売れば必ず非課税?
経営者
通常価格1万円の商品を7,000円で社員に売れば、ちょうど70%です。
これなら問題ありませんか?
税理士
もう一つ、
社員販売価格が会社の取得価額以上であること
という条件があります。
例えば、
通常販売価格 10,000円
会社の取得価額 5,000円
社員価格 7,000円
であれば、取得価額以上で、通常販売価格の70%です。
価格面では36-23の条件を満たす可能性があります。
経営者
では、会社が8,000円で仕入れている商品を7,000円で社員に売ったら?
税理士
その場合は、
社員価格7,000円
<会社の取得価額8,000円
となります。
通常販売価格の70%であっても、会社の取得価額を下回っているため、36-23の価格要件を満たしません。
経営者
逆に、原価が5,000円なら6,000円で売っても会社は損をしていません。
それなら大丈夫ですか?
税理士
通常販売価格が1万円なら、6,000円は通常販売価格の60%です。
36-23では、
取得価額以上
であることに加えて、
通常他に販売する価額のおおむね70%未満ではないこと
も必要です。
会社が赤字販売していなければ何%引きでもよい、という制度ではありません。
「通常販売価格」の70%とは、定価の70%?
経営者
「通常販売価格」というのは、商品の定価でしょうか?
税理士
通達では、
「通常他に販売する価額」
とされています。
そのため、形式上の定価やメーカー希望小売価格だけではなく、実際に一般のお客様へ通常どの程度の価格で販売しているのかを確認する必要があります。
経営者
例えば定価は1万円ですが、実際には一般のお客様にもほとんど8,000円で販売している場合は?
税理士
その場合、形式上の1万円だけを当然の基準価格とするのは慎重に考えた方がよいでしょう。
実態として8,000円で販売するのが通常になっているのであれば、
何が「通常他に販売する価額」なのか
を実際の販売状況から確認します。
セール価格・会員価格・クーポン価格がある場合は?
経営者
一般のお客様向けに、
定価 10,000円
会員価格 9,000円
セール価格 8,000円
クーポン利用時 8,500円
のように、いくつも価格があります。
どれを基準にするのでしょうか?
税理士
一律に、
「一番高い価格」
「一番安い価格」
と決まっているわけではありません。
例えば、
・各価格で実際に販売している頻度
・対象となる顧客の範囲
・期間限定のセールなのか
・恒常的な販売価格なのか
・一般顧客の多くが利用できる値引きなのか
などを確認して、「通常他に販売する価額」を判断します。
税務上都合のよい価格だけを選んで70%判定をするのは避けた方がよいでしょう。
70%を下回ったら、超えた部分だけ給与課税?
経営者
通常価格1万円の商品を社員に6,000円で売ったとします。
70%なら7,000円なので、
7,000円-6,000円=1,000円
だけ給与課税すればよいですか?
税理士
その考え方ではありません。
36-23は、
「値引額のうち30%までは非課税」
という非課税枠を定めたものではありません。
要件を満たす一定の社員割引について、値引きによる経済的利益を課税しなくて差し支えないという取扱いです。
したがって、要件から外れれば、原則的な経済的利益の課税を検討することになります。
経営者
30%を超えた部分だけではないのですね。
税理士
はい。
国税庁のカフェテリアプランの事例でも、通常販売価格の70%で販売している自社製品について、さらに会社から付与されたポイントを利用した結果、値引率が30%を超える場合には、
原則として値引額全体が課税対象になる
と説明されています。
ただし、その事例では、既に一定条件の社員割引制度が確立しているという事情から、追加的なポイント利用部分だけを課税対象として差し支えないという取扱いも示されています。
これはその事例の具体的な事情に基づくものですので、
「30%を超えた部分だけ課税すれば常に大丈夫」
と一般化しない方が安全です。
社員割引は全従業員を完全に同じ値引率にしないとダメ?
経営者
福利厚生として社員割引をするのであれば、全員20%引きのように完全に同じ条件にしなければいけませんか?
税理士
必ずしも全員完全に同じ値引率である必要はありません。
36-23では、
役員・従業員の全部について一律
にする方法だけでなく、
地位・勤続年数等に応じて、全体として合理的なバランスが保たれる範囲で格差を設けること
も認めています。
経営者
例えば、勤続10年以上なら25%引き、それ以外は20%引きという制度は?
税理士
その違いについて合理的な基準があり、制度全体としてバランスが取れているのであれば、直ちに問題になるとは限りません。
一方で、
一般社員 10%引き
社長だけ 50%引き
のように、特定者だけが著しく有利になる制度は、合理的なバランスを説明することが難しくなります。
全員が実際に社員割引を利用しないとダメ?
経営者
全社員が実際に商品を買わないと、福利厚生として認められませんか?
税理士
全員が実際に購入する必要があるという意味ではありません。
重要なのは、
社員割引の制度・値引率が、役員・従業員全体について一律または合理的な基準で設定されているか
という点です。
制度を利用するかどうかは各従業員の選択です。
一部の社員だけ対象にする社員割引は?
経営者
店舗スタッフだけ社員割引を利用できるようにして、本社勤務の社員は対象外にすることはできますか?
税理士
商品について36-23の取扱いを使うのであれば、
役員・従業員の全部について一律、または地位・勤続年数等に応じて全体として合理的なバランス
という要件との関係を確認します。
店舗スタッフだけを対象とする合理的な理由があるのか、
単に一部の社員だけを優遇しているのか、
によって判断が変わります。
対象者を限定する制度にする場合は、その理由や基準を社内規程等で明確にしておいた方がよいでしょう。
役員だけ社員価格を大幅に安くしてもよい?
経営者
一般社員は20%引きですが、社長や役員だけ50%引きにするのはどうでしょうか?
税理士
商品については、36-23の
「全体として合理的なバランス」
を満たしているかが問題になります。
役員だから値引率に差を付けたら直ちに給与課税、という規定ではありません。
ただし、役員だけ極端に有利な割引率にすると、その合理性を説明することは難しくなります。
給与と判断された場合には、役員本人の所得税だけでなく、法人側でも役員給与の損金算入の問題が生じる可能性があります。
社員価格で大量購入しても非課税?
経営者
社員価格が安いので、従業員が商品を100個まとめて買いたいと言っています。
価格条件さえ満たしていれば問題ありませんか?
税理士
商品については、購入数量にも条件があります。
36-23では、
一般消費者が自己の家事のため通常消費すると認められる程度
の数量であることが必要です。
本人や家族が通常使用・消費する量を大きく超える購入は、この取扱いから外れる可能性があります。
経営者
社員価格で買って、フリマサイトなどで転売するのは?
税理士
この非課税取扱いの趣旨から外れます。
社員割引規程には、
・本人または家族で使用・消費すること
・転売を禁止すること
・月間または年間の購入上限
などを設けておくと、制度の趣旨を明確にできます。
自動車や高級品でも70%以上なら大丈夫?
経営者
自社で高額商品を販売している場合も、70%以上なら非課税にできますか?
税理士
商品内容や経済的利益の大きさによっては、70%という数字だけでは判断できません。
代表的なのが不動産です。
国税庁には、自社で販売する建売住宅を社員へ通常販売価格の70%で販売する事例があります。
この事例について国税庁は、
所得税基本通達36-23の取扱いは適用できない
としています。
経営者
70%で売っているのに適用できないのですか?
税理士
はい。
国税庁は、
・経済的利益の額が極めて多額になること
・不動産は一般消費者が自己の生活で通常消費する商品ではないこと
を理由としています。
したがって、
「自社で販売しているものなら何でも70%以上で非課税」
というわけではありません。
食事の社員割引にも70%基準を使える?
経営者
飲食店を経営しています。
従業員のまかないや社員価格の食事についても、70%以上なら非課税ですか?
税理士
食事は36-23の「商品、製品等」から明示的に除かれています。
食事には別途、食事の現物給与についての取扱いがあります。
したがって、
「自社で販売している商品だから、食事も70%基準」
とは判断しません。
経営者
同じ「社員割引」でも、商品、食事、サービスで別々に考える必要があるのですね。
税理士
そのとおりです。
「社員割引」という名称だけで一括りにせず、
会社が何を従業員へ提供しているのか
を最初に確認します。
自社サービスの社員割引には「70%基準」がない
経営者
では、自社の商品ではなく、サービスを社員価格で提供する場合はどうですか?
例えば美容院が従業員のカット料金を安くしたり、ホテルが社員を安く宿泊させたりするケースです。
税理士
自社サービスについては、商品の36-23ではなく、
所得税基本通達36-29「用役の提供等」
を検討します。
こちらには、商品のような
「通常料金の70%以上」
という数値基準はありません。
自社サービスを無料で提供しても給与課税されないことがある?
経営者
サービスなら、社員は無料にしても非課税になることがありますか?
税理士
あります。
36-29では、会社が役員・従業員に対して、
自己の営む事業に属するサービスを無償または通常より低額で提供した場合
について、
経済的利益の額が著しく多額である場合
または、
役員だけを対象として供与される場合
を除き、給与課税しなくて差し支えないとしています。
サービスも全従業員に完全同一でなければダメ?
経営者
サービスについても、商品と同じように全従業員一律でなければ非課税にできませんか?
税理士
36-29には、36-23の商品値引販売と同じ、
「役員・従業員の全部について一律または合理的なバランス」
という要件は明記されていません。
一方で、
役員だけを対象とする場合
は明確に非課税取扱いから除外されています。
また、福利厚生として制度を設計するのであれば、特定の従業員だけに合理的な理由なく大きな利益を与える制度になっていないかも確認した方が安全です。
経営者
全従業員が利用できる制度にしておけば説明はしやすいですか?
税理士
はい。
国税庁のカフェテリアプランの質疑応答でも、契約している福利厚生施設について、
一般料金と社員向け割引料金との差額が、全従業員等に一律に供与されるものである限り、課税しなくて差し支えない
という取扱いが示されています。
サービスの内容や制度によって適用関係は異なりますが、福利厚生制度として広く公平に利用できる仕組みにしておくことは、税務上の説明をしやすくする要素になります。
役員だけ自社サービスを無料にしたら?
経営者
会社がホテルを経営しているとして、社長と役員だけ無料で宿泊できる制度にしたらどうでしょうか?
税理士
36-29は、
「役員だけを対象として供与される場合」
を非課税取扱いから明確に除外しています。
そのため、役員だけを対象とした無料サービスや大幅な割引は、原則的な経済的利益として給与課税を検討します。
経営者
役員の場合は会社側にも影響がありますか?
税理士
あります。
役員への経済的利益が給与と判断された場合には、
役員本人の所得税だけではなく、
法人税上、その役員給与を損金算入できるのか
という問題も生じます。
役員だけを対象とする高額な社員割引・無料サービスは個別確認した方が安全です。
サービスの「著しく多額」は何円から?
経営者
36-29の「著しく多額でない」というのは、具体的に何円までですか?
税理士
36-29には、
「年間○万円以下」
「通常料金の○%以下」
といった具体的な金額基準はありません。
そのため、
・通常料金
・社員が実際に負担する金額
・1回当たりの値引額
・年間利用回数
・1人当たり年間の経済的利益
・サービスの内容
・対象者の範囲
などから個別に判断します。
経営者
商品より判断が曖昧なのですね。
税理士
はい。
商品には70%などの具体的な目安がありますが、サービスには同じ数値基準がありません。
そのため、高額なサービスを無料または大幅割引で何度も利用できる制度ほど慎重に確認する必要があります。
外部のホテルやスポーツジムの社員割引も同じ?
経営者
自社サービスではなく、会社が外部のホテルやスポーツジムと契約して、社員なら安く利用できる制度を作った場合はどうですか?
税理士
自社サービスと全く同じとは限りません。
36-29には、
会社が自ら営む事業に属するサービスを提供する場合だけでなく、
役員・従業員の福利厚生のための施設の運営費等を会社が負担する場合
についても規定があります。
国税庁のカフェテリアプランの事例では、契約福利厚生施設について全従業員等が一律に受ける一般料金と割引料金の差額は、課税しなくて差し支えないとされています。
一方で、特定の従業員の個人的な旅行や娯楽費を会社が補助しただけであれば、給与課税の問題が生じます。
「福利厚生サービスという名前なら何でも非課税」ではありません。
現金で社員割引相当額を返した場合は?
経営者
社員にも一度通常価格で買ってもらって、あとから「社員割引分3,000円」を現金で返金する方法でも同じですか?
税理士
そこは注意が必要です。
36-23は、
自社商品を値引販売することによって供与する経済的利益
についての取扱いです。
最初から社員販売価格で販売する場合と、
通常価格で販売した後に会社が従業員へ現金を支給する場合では、取引の性質が異なります。
後者は単純な値引販売ではなく、従業員へ金銭を支給しているものとして給与課税を検討する必要が出てきます。
社員割引に福利厚生ポイントを重ねたら?
経営者
通常価格の70%で社員販売して、さらに会社から付与した福利厚生ポイントで安く購入できる制度はどうでしょうか?
税理士
国税庁にそのような事例があります。
通常販売価格の70%で自社製品を社員販売し、さらにカフェテリアプランのポイントを利用して購入できる制度について、
ポイント利用によって結果的に値引率が30%を超えるため、
原則として値引額全体が給与課税の対象になる
とされています。
経営者
ポイントを使った部分だけを給与にすることはできないのですか?
税理士
その国税庁の事例では、
もともと通常販売価格の70%で社員販売する制度が確立していた
という事情があったため、
追加で会社が負担したポイント利用相当額だけを給与課税しても差し支えない
とされています。
ただし、これはその事例の具体的な事情に基づく取扱いです。
他社が同じように制度を作れば必ずポイント部分だけの課税でよい、という一般的なルールではありません。
社員割引規程は必要?
経営者
社員割引規程を作らないと非課税にできませんか?
税理士
所得税基本通達36-23や36-29に、
「書面による社員割引規程がなければ非課税にできない」
という形式要件が直接書かれているわけではありません。
ただし、継続的な福利厚生制度として社員割引を行うのであれば、規程を作成しておくことをおすすめします。
経営者
どのような内容を決めておけばよいですか?
税理士
例えば自社商品の社員割引なら、
・対象となる商品
・利用対象者
・社員販売価格または値引率
・値引率に差を設ける場合の基準
・1回、月間、年間の購入上限
・本人・家族利用の範囲
・転売禁止
・通常販売価格の判定方法
などを定めておくとよいでしょう。
特に、
「税務上30%まで値引き可能」
とだけ規程するのは避けてください。
取得価額以上、値引率の合理性、通常消費量という他の要件もあります。
社員割引が給与課税されたら源泉徴収も必要?
経営者
社員割引が給与と判断された場合、会社側ではどうすればよいですか?
税理士
従業員が受けた経済的利益を給与として評価し、通常の給与と合わせて源泉所得税を計算する必要があります。
現金を支給していなくても、
現物給与
として源泉徴収の問題が生じます。
経営者
会社側で「福利厚生費」として処理しておけば、従業員の給与にはなりませんか?
税理士
なりません。
会社側でどの勘定科目を使ったか
と、
従業員側で給与課税されるか
は別の問題です。
会社が「福利厚生費」という科目で処理したからといって、社員割引による経済的利益が自動的に非課税になるわけではありません。
社員割引制度を作るときは何を確認する?
経営者
結局、会社として社員割引制度を作る場合、何を確認しておけばよいですか?
税理士
まず、
「商品」なのか「サービス」なのか
を分けてください。
商品であれば、
・会社の取得価額
・通常販売価格
・社員販売価格
・値引率
・対象者
・値引率に差を設ける基準
・購入数量
・転売防止
を確認します。
サービスであれば、
・通常料金
・社員負担額
・1回当たりの値引額
・年間利用回数
・対象者
・1人当たり年間の経済的利益
・役員だけを対象としていないか
などを確認します。
「福利厚生だから非課税」と考えるのではなく、
実際の価格、対象者、数量・利用回数、制度内容
から判断することが重要です。
町田・相模原で社員割引・福利厚生制度の給与課税にお悩みの方へ
会社の商品やサービスを従業員へ安く販売・提供した場合、その値引きによる利益は原則として給与所得となり得ます。
ただし、自社の商品・製品等については、社員販売価格が会社の取得価額以上で、かつ通常販売価格のおおむね70%以上であること、値引率が全体として合理的であること、購入数量が通常家庭で消費する程度であることなどの要件を満たせば、給与課税しなくて差し支えない取扱いがあります。
一方、自社サービスについては、商品のような「通常料金の70%以上」という基準はありません。
会社が自ら営む事業に属するサービスを無償または低額で提供する場合には、経済的利益が著しく多額でないか、役員だけを対象とする制度になっていないかなどを確認します。
また、社員割引について「30%引きまでなら必ず非課税」という一律の非課税枠があるわけではありません。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業・個人事業主について、社員割引、福利厚生制度、現物給与、源泉所得税などの税務相談に対応しています。
社員割引制度を導入する場合は、実際に運用を始める前に、商品・サービスの区分、通常販売価格、取得価額、社員価格、対象者、購入上限等を整理し、継続して同じ基準で運用できる制度を作っておくことをおすすめします。
要点
主な根拠
※本記事は、2026年9月現在の所得税法、所得税基本通達および国税庁公表資料に基づき、自社の商品・製品・サービスを役員・従業員へ値引販売・低額提供する場合の一般的な源泉所得税上の取扱いを解説したものです。実際の課税関係は、商品の取得価額、通常販売価格、一般顧客への実際の値引販売状況、社員販売価格、対象者、購入数量、サービスの通常料金、利用回数、1人当たりの経済的利益額等によって異なります。特に通常販売価格の判定、70%を下回る商品販売、役員限定の制度、高額な商品・サービスについては個別に確認する必要があります。
関連記事
– [従業員への誕生日プレゼントは給与課税?現金・商品券・現物の違いを税理士が解説](https://suehirotax.jp/blog/12283)
– [従業員の昼食代は福利厚生費?給与課税・交際費との違いを税理士が解説](https://suehirotax.jp/blog/12346)
– [従業員の資格取得費・研修費は給与課税される?非課税になる条件を税理士が解説](https://suehirotax.jp/blog/12327)
– [社員旅行はいくらまで経費?10万円基準・4泊5日・参加率50%を税理士が解説](https://suehirotax.jp/blog/12566)
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 所得税2026年10月15日社員割引は給与課税?70%基準・自社サービス・役員限定の注意点を税理士が解説
- 所得税2026年10月14日テレワーク手当は給与課税?通信費・電気代・PC代を非課税で精算する方法を解説
- 所得税2026年10月13日システム開発費は経費?ソフトウェア資産計上・研究開発費・改修費を税理士が解説
- 所得税2026年10月12日空調・電気設備・給排水設備は建物と分けて減価償却できる?建物附属設備・構築物を税理士が解説