決算が近づいて利益が出そうになると、
「機械を買えば節税になるのでは?」
「パソコンを3月中に買えば今期の経費になる?」
「車代を決算前に振り込めば減価償却できる?」
と考えることがあります。
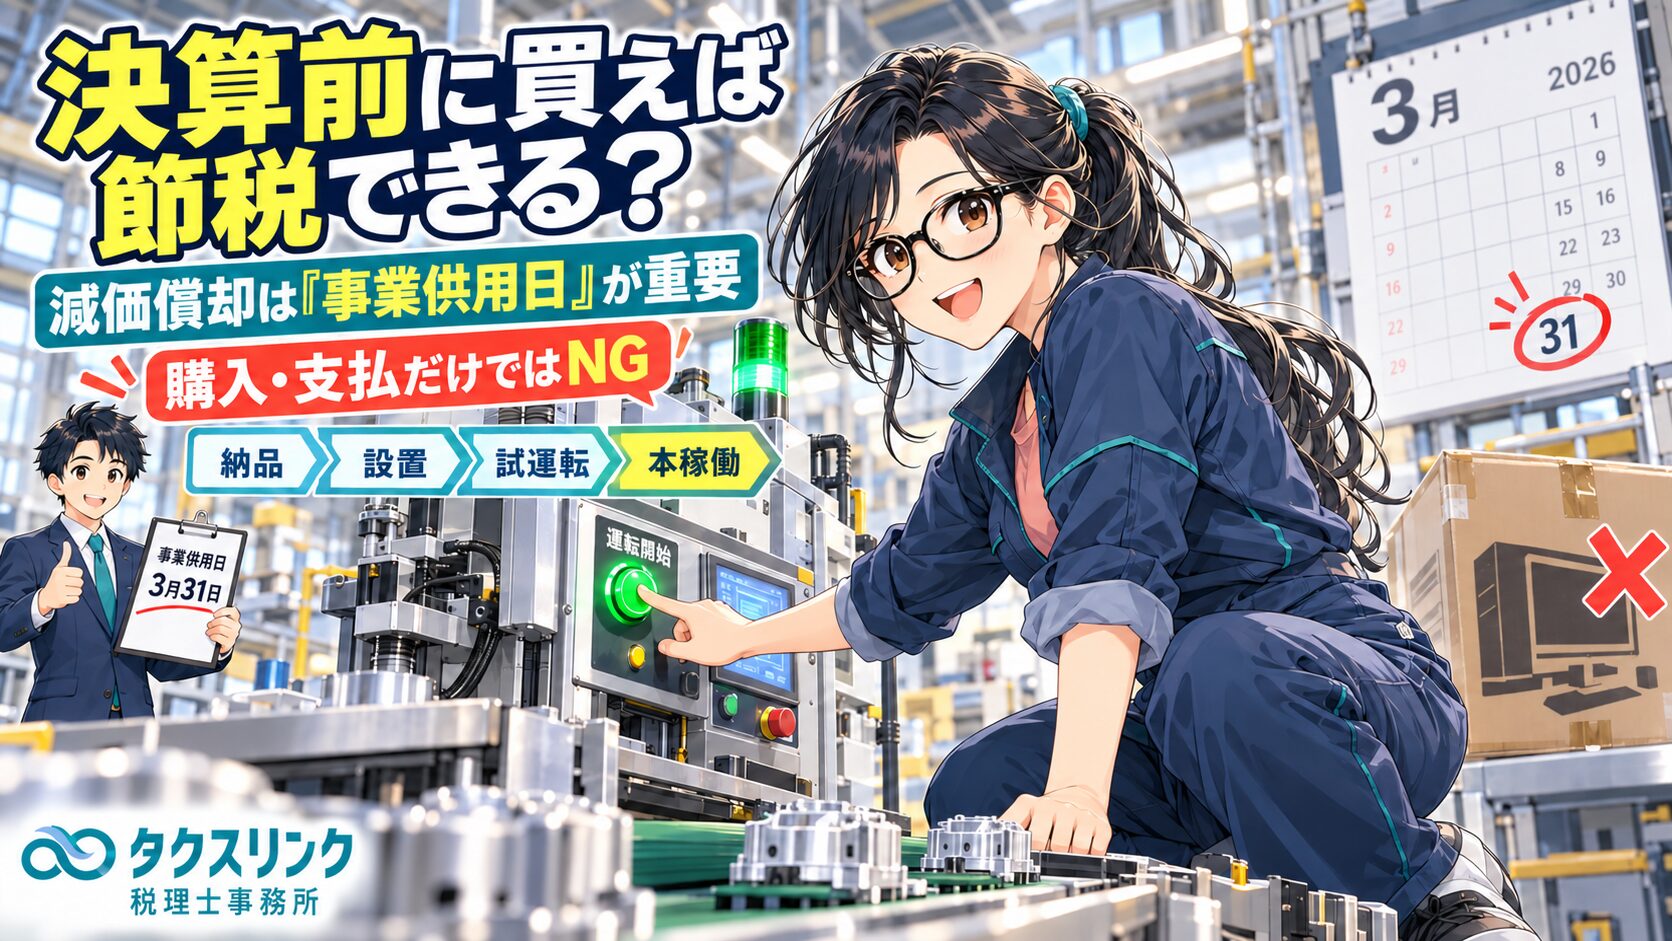
しかし、固定資産は決算日前に購入・支払を済ませただけで、その期から必ず減価償却できるわけではありません。
減価償却で非常に重要なのが、
「事業の用に供した日」
です。
国税庁も、事業の用に供した日とは、一般的にはその資産の本来の目的のために使用を開始するに至った日と説明しています。
そのため、決算直前の設備投資では、
発注 → 契約 → 支払
だけを見るのではなく、
納品 → 設置・設定 → 試運転・検収 → 事業供用
まで決算日以前に完了しているかを確認することが重要です。

経営者
今期はかなり利益が出そうです。
決算前に1,000万円くらいの機械を購入すれば、今期から減価償却して節税できますか?

税理士
購入しただけでは足りません。
通常の減価償却では、その機械を決算日までに「事業の用に供したか」を確認します。
例えば3月決算会社で、
3月25日に購入・支払
↓
3月28日に工場へ搬入
↓
据付・配線工事は4月
↓
試運転・生産開始も4月
であれば、3月期に減価償却するのは原則として難しいでしょう。
「購入日」「納品日」「支払日」「事業供用日」は全部違う
経営者
購入日、納品日、支払日、使用開始日など日付がたくさんあります。
減価償却では、どの日を見るのでしょうか?
税理士
それぞれ意味が違います。
通常の減価償却で最も重要なのは、原則として「事業供用日」です。
一方、設備投資税制を使う場合には、「取得日」についても制度上の期限を確認する必要があります。
| 日付 | 意味 | 減価償却との関係 |
|---|---|---|
| 注文・契約日 | 購入契約等をした日 | これだけでは減価償却開始にならない |
| 取得日 | 税務上、資産を取得したと認められる日 | 設備税制の適用期限等で重要になる場合がある |
| 納品日 | 資産が会社へ引き渡された日 | 重要な事実だが、納品だけでは供用とは限らない |
| 検収日 | 仕様・性能等を確認し受入れを確定した日 | 取得・供用を判断する重要な証拠の一つ |
| 支払日 | 代金を支払った日 | 通常、減価償却開始日そのものではない |
| 事業供用日 | 本来の目的のため事業で使用を開始した日 | 通常の減価償却開始時期を判断する最重要ポイント |
経営者
では、3月中に全額支払っても、納品が4月ならダメですか?
税理士
原則として、支払っただけでは3月期から減価償却できません。
減価償却は、
「いつお金を払ったか」
ではなく、
「いつその固定資産を事業で使用し始めたか」
を基準に考えます。
「取得」と「事業の用に供する」は何が違う?
経営者
「取得した日」と「事業の用に供した日」は同じではないのですか?
税理士
同じ日になることもありますが、必ず同じとは限りません。
例えば機械を3月20日に納品・検収して会社が取得したとしても、据付工事が必要で、実際に稼働できるのが4月10日なら、
「取得は3月」
「事業供用は4月」
ということがあり得ます。
経営者
通常の減価償却なら4月からですか?
税理士
その機械が4月になって初めて本来の目的のために使用されたのであれば、原則として4月からです。
3月に取得していたとしても、それだけで3月期の減価償却が始まるわけではありません。
機械は「工場に置いた」だけでは減価償却できない
経営者
機械が3月31日までに工場へ届いていれば、少なくとも3月から減価償却できますか?
税理士
搬入だけでは足りません。
国税庁はかなり具体的に、
機械を工場内へ搬入
↓
据付
↓
試運転完了
↓
製品等の生産開始
という例を挙げています。
工場に運び込んだだけでは、事業の用に供したとはいえないという考え方です。
経営者
例えば、
3月20日 納品
3月24日 据付完了
3月27日 試運転完了
3月28日 通常生産開始
ならどうでしょうか?
税理士
その事実関係なら、3月28日を事業供用日として検討しやすくなります。
少なくとも、
「決算対策のため3月31日に請求書だけ発行してもらった」
というケースとはまったく違います。
試運転しただけで「事業供用」になる?
経営者
では、決算日前に試運転だけすればよいですか?
税理士
「節税のために1回だけスイッチを入れた」という程度では危険です。
事業供用かどうかは、業種・業態、その資産の構成、使用状況などを総合して判断します。
機械であれば、その機械本来の目的である生産活動などに使用を開始したと説明できる状態になっていることが重要です。
経営者
据付後の性能確認のためだけのテスト運転と、実際の生産開始は分けて考えるべきですか?
税理士
はい。
国税庁の例示も、
「据え付け、試運転を完了し、製品等の生産を開始した日」
としています。
決算日前の形式的な試運転だけで供用日を作るのではなく、実際に本来の用途で使用を開始した事実を残す方が安全です。
パソコンは届いた日に減価償却できる?
経営者
パソコンの場合はどうでしょうか?
3月30日に届けば3月供用でよいですか?
税理士
届いただけではなく、実際の使用状況を確認します。
例えば、
3月30日に納品
↓
OS・セキュリティ・業務ソフト・ネットワーク等を設定
↓
従業員へ配布
↓
3月中から実際の業務に使用
であれば、3月中の事業供用と説明しやすくなります。
経営者
3月30日に届いたけれど、箱を開けずに倉庫へ置き、4月5日に社員へ配布した場合は?
税理士
3月供用とは考えにくいでしょう。
「会社に現物がある」
ことと、
「会社の事業に使用している」
ことは別です。
40万円未満のパソコンなら、決算前に買えば全額経費?
経営者
2026年から中小企業なら40万円未満のパソコンを一括経費にできるのですよね。
3月31日に39万円のパソコンを買えば39万円全部経費になりますか?
税理士
要件を満たす中小企業者等であれば、2026年4月1日以後に取得等する40万円未満の一定の減価償却資産について、年300万円まで全額損金算入できる特例があります。
ただし、ここでも、
その事業年度中に事業の用に供すること
が必要です。
3月31日に購入して箱のままなら、その年度の特例適用はできません。
経営者
逆に3月31日に購入・設定して、その日から実際に仕事で使用したなら?
税理士
ほかの要件も満たしていれば、その年度で全額損金算入できる可能性があります。
この場合は通常の月割減価償却とは違い、少額減価償却資産の特例そのものを適用することになります。
車は代金を払った日ではなく「納車・使用開始」を見る
経営者
車はどうですか?
3月に全額代金を払えば3月から減価償却できますか?
税理士
支払だけでは足りません。
実際に車両が引き渡され、営業、配送、現場移動など会社の本来の業務に使用を開始しているかを確認します。
経営者
3月25日に全額振込、納車は4月3日なら?
税理士
通常は3月期からの減価償却は難しいでしょう。
車そのものが会社へ引き渡されておらず、事業使用も開始していないからです。
経営者
3月28日に納車されて、その日に営業先への移動に使った場合は?
税理士
そのような業務使用の実態があれば、3月供用として検討できます。
運行記録、ETC履歴、訪問記録などがあれば、事業供用日の裏付けにもなります。
登録日や車検証の日付だけで供用日は決まる?
経営者
車検証の登録日が3月なら、それで3月供用と考えてよいですか?
税理士
登録日は重要な資料ですが、それだけで事業供用日が決まるわけではありません。
登録済みでも販売店に車が残っていて、実際の納車・使用開始が4月なら、3月供用という説明は弱くなります。
逆に、納車されて実際に業務使用しているのであれば、その実態を確認します。
ソフトウェアは「代金を払った日」ではなく「業務で使い始めた日」
経営者
システム開発会社へ3月中に開発費を全額支払った場合はどうでしょうか?
ソフトウェアとして3月から減価償却できますか?
税理士
支払日だけでは判断しません。
ソフトウェアも減価償却資産ですから、そのソフトウェアが完成し、必要な導入・設定等を行い、本来の目的で事業に使用を開始した時期を確認します。
経営者
例えば、
3月 開発代金全額支払
4月 最終テスト
5月 本番稼働
なら?
税理士
通常は、3月に支払ったというだけで3月期から減価償却するのは難しいでしょう。
本来の業務に使える状態となり、実際に利用を開始した時期を確認します。
経営者
3月中に検収も終わり、本番環境へ移して実際の受注処理などを開始していれば?
税理士
その事実関係なら、3月中の事業供用を検討できます。
本番稼働日、システムログ、利用開始メール、検収書などを残しておくとよいでしょう。
ソフトウェアの設定費用や導入費用はどうなる?
経営者
パッケージソフトを購入し、別途設定費用も払いました。
ソフト代だけが固定資産ですか?
税理士
必ずしもそうではありません。
国税庁は、購入したソフトウェアについて、
購入代価
+購入に要した費用
+事業の用に供するため直接要した費用
を取得価額としています。
導入に必要な設定作業や、自社仕様に合わせるための付随的な修正費用も、原則として取得価額に含まれます。
経営者
つまり3月にソフトだけ納品されても、導入設定が4月なら、その点も供用時期の判断に影響するわけですね。
税理士
そう考えた方がよいでしょう。
そのソフトウェアを本来の目的で使うために必要な設定が終わっていないのであれば、
「すでに事業の用に供した」
という説明は難しくなります。
3月31日に使い始めれば1年分減価償却できる?
経営者
では、3月31日に使い始めれば、1年分の減価償却費を計上できますか?
税理士
通常の減価償却なら、1年分全部にはなりません。
事業年度の途中で事業の用に供した固定資産は、供用後の月数に応じて月割計算します。
1か月未満の端数は1か月として計算します。
経営者
3月決算会社が3月31日に供用した場合でも1か月分ですか?
税理士
はい。
通常償却であれば原則として1か月分です。
例えば年間の償却限度額が120万円の資産なら、単純化すると、
120万円 × 1か月 ÷ 12か月
=10万円
というイメージです。
決算直前の設備投資は、通常償却だけだと節税効果が小さいこともある
経営者
1,000万円の機械を3月に買っても、通常償却では1か月分しか経費にならないのですね。
税理士
そうです。
ですから、
「1,000万円使えば今期の利益が1,000万円減る」
とは限りません。
通常の減価償却資産なら、決算直前の設備投資は初年度の償却額が意外に小さいことがあります。
経営者
では、決算直前の設備投資は節税策としてあまり意味がないですか?
税理士
通常償却だけなら効果が限定的なことがあります。
一方、
・10万円未満の少額減価償却資産
・一定の中小企業者等の40万円未満特例
・中小企業経営強化税制の即時償却
などを適用できる場合は、結果が大きく変わることがあります。
だからこそ、設備を買う前に税制まで確認することが重要です。
即時償却なら決算直前でも全額経費にできる?
経営者
中小企業経営強化税制の「即時償却」が使える設備ならどうですか?
3月に使い始めれば1,000万円全部を3月期で経費にできますか?
税理士
対象設備で、制度上の要件をすべて満たし、その事業年度中に適法に事業の用に供していれば、即時償却によって取得価額を初年度に全額償却できる場合があります。
通常償却のように、
「決算直前だから1か月分しか経費にならない」
という結果とは大きく異なります。
経営者
それなら3月31日に1,000万円の対象機械を使い始めれば、1,000万円全部を今期の経費にできる可能性もある?
税理士
制度上の取得・事業供用・認定・設備要件などをすべて満たしていれば、その可能性があります。
だからこそ、高額設備の「3月31日供用」は税額への影響が非常に大きくなります。
その分、税務調査でも本当にその日までに事業供用していたのかを説明できる資料を残しておくことが重要です。
中小企業経営強化税制は「買えば自動的に即時償却」ではない
経営者
中小企業が機械を買えば、中小企業経営強化税制で全部即時償却できるのですか?
税理士
できません。
中小企業経営強化税制には、
・対象法人
・青色申告
・新品要件
・設備の種類
・取得価額要件
・対象事業
・経営力向上計画
・認定
・取得・事業供用の時期
など、多くの要件があります。
「中小企業が買った設備」というだけでは対象になりません。
経営者
2026年現在の制度期限はいつですか?
税理士
現在の中小企業経営強化税制は、原則として2027年3月31日までの指定期間が設けられています。
この期間内の取得等・事業供用について、個別の要件を確認する必要があります。
即時償却を使うなら「購入してから税理士に聞く」では遅い?
経営者
機械を買ってから、
「これ即時償却できますか?」
と税理士に確認するのでは遅いですか?
税理士
制度によっては遅い場合があります。
設備投資税制では、設備取得前に証明書の取得や計画認定などが必要になることがあります。
そのため、
購入前に利用予定の税制を決める
ことが重要です。
経営者
では、決算対策として設備を買うなら、どういう順番がよいですか?
税理士
概ね、
税制の適用可能性を確認
↓
必要な証明・計画認定等を確認
↓
発注・契約
↓
取得・納品
↓
据付・設定
↓
試運転・検収
↓
事業供用
↓
申告時に必要書類を添付
という順番で考えるとよいでしょう。
制度ごとに必要な順序は異なるので、実際には対象税制ごとに確認します。
機械を決算日前に納品したが、工事の一部が翌期に残った場合は?
経営者
大きな生産設備で、一部の工事だけ決算後に残っています。
全部完成しないと減価償却できませんか?
税理士
全体の完成状況と、どの部分を実際に事業で使用しているかによります。
国税庁の通達では、建設中の建物や機械装置等であっても、
完成した部分をすでに事業の用に供している場合
には、その完成部分を減価償却資産として取り扱うことが認められています。
ですから、大規模設備では「全部完成したか」だけでなく、部分供用できる独立した資産なのかまで確認します。
一度事業供用した機械を、その後止めていても減価償却できる?
経営者
一度使い始めた機械ですが、その後受注がなくて数か月止まっています。
使っていない期間は減価償却できないのでしょうか?
税理士
一度事業の用に供した資産については、一時的に稼働を休止しているだけなら直ちに減価償却できなくなるわけではありません。
必要な維持補修を行い、いつでも稼働できる状態にあるものについては、税務上も減価償却資産として取り扱われる場合があります。
これは、
「まだ一度も事業供用していない資産」
とは分けて考えます。
決算日前の「とりあえず設置」は危ない?
経営者
税務調査で問題になるとしたら、
「本当は4月から使ったのに3月31日供用にした」
というようなケースでしょうか?
税理士
典型的に確認されやすいところだと思います。
特に、
・高額設備
・決算日直前
・即時償却
・大幅な利益圧縮
が重なる場合は、
「本当にその期に事業供用したのか」
を客観的に説明できるようにしておくべきです。
事業供用日の証拠として何を残す?
経営者
「3月31日までに使い始めた」という証拠は、何を残せばよいですか?
税理士
資産によって違いますが、請求書・納品書だけではなく、実際の稼働・使用が分かる資料を残すのが重要です。
特に高額設備なら、複数の資料で供用日を裏付ける方が安全です。
| 資産 | 残しておきたい資料の例 |
|---|---|
| 機械装置 | 契約書、納品書、検収書、据付完了報告書、試運転記録、生産日報、製造記録、写真 |
| パソコン | 請求書、納品書、端末設定記録、資産管理台帳、社員への配布記録、ログイン・業務利用記録 |
| 車両 | 売買契約書、車検証、納車書、運行記録、ETC履歴、営業・配送記録 |
| ソフトウェア | 開発契約書、検収書、リリース記録、本番移行記録、利用ログ、利用開始メール、システム画面等 |
経営者
写真も残した方がよいですか?
税理士
高額設備を決算直前に供用する場合には有効だと思います。
例えば据付完了後の設備写真だけでなく、
「その設備を使って実際に生産した記録」
まであれば、より説明しやすくなります。
写真1枚で供用日が決まるわけではないので、稼働記録等と組み合わせることが重要です。
決算前の設備投資で確認するチェックポイント
経営者
決算まであと1か月しかありません。
設備投資をするなら何を確認すればよいですか?
税理士
少なくとも、
「買えるか」
ではなく、
「決算日までに適法に事業供用できるか」
まで確認してください。
さらに、即時償却等を狙うなら、その前に制度要件も確認します。
| 確認項目 | 内容 |
|---|---|
| 決算日 | 供用まで残り何日あるか |
| 資産 | 機械・PC・車・ソフトウェア等の種類 |
| 取得価額 | 少額資産特例・設備税制等の判定 |
| 納期 | 決算日前に実際に納品されるか |
| 設置・設定 | 据付・配線・PC設定・ソフト導入等が間に合うか |
| 試運転・検収 | 本来の用途で使える状態になるか |
| 事業供用 | 決算日前に実際の業務使用を開始できるか |
| 税制 | 即時償却・特別償却・税額控除等を利用できるか |
| 事前手続 | 認定・証明書等を取得前に確認したか |
| 証拠 | 供用日を客観的に説明できる資料を残せるか |
経営者
結局、「3月中にお金を使えば節税になる」という話ではないわけですね。
税理士
そのとおりです。
固定資産の決算対策では、
いつ注文したか
より、
いつ取得し、いつ本来の用途で事業に使用を開始したか
が重要です。
通常償却なら、決算直前の供用では原則として月割分しか償却できません。
一方、40万円未満特例や即時償却などを適用できれば、初年度に全額損金算入できる場合もあります。
ですから、大きな設備投資ほど、
購入する前に税務上の出口まで確認する
ことが重要です。
町田・相模原で決算前の設備投資を検討している方へ
決算前に機械、パソコン、車、ソフトウェアなどを購入しただけでは、その期から必ず減価償却できるわけではありません。
通常の減価償却では、原則として決算日までにその資産を本来の目的で「事業の用に供した」ことが重要です。
特に機械では、搬入だけでは足りず、据付・試運転を終えて実際の生産活動を開始しているかを確認します。
また、決算直前に通常償却を開始しても初年度は月割となるため、設備投資額と比べて経費額が小さいことがあります。
一方、少額減価償却資産の特例や中小企業経営強化税制による即時償却等を利用できる場合には、税務上の効果が大きく変わります。
タクスリンク税理士事務所では、町田・相模原を中心に東京都・神奈川県の中小企業について、決算前の設備投資、減価償却、少額資産、特別償却・即時償却などの税務相談に対応しています。
設備投資を検討している場合は、購入後ではなく、見積書が出た段階で「今期の経費にできる金額」と「利用できる設備税制」を確認することをおすすめします。
要点
主な根拠
※本記事は、2026年9月現在の法令・法人税基本通達・国税庁公表資料に基づき、法人が決算前に機械、パソコン、車両、ソフトウェア等を取得した場合の一般的な減価償却・設備税制の取扱いを解説したものです。実際の事業供用日は、資産の種類、業種・業態、納品・検収・据付・設定・試運転の状況、実際の使用状況等を総合的に判断します。また、即時償却・特別償却・税額控除は制度ごとに対象法人、対象設備、取得価額、新品要件、事前認定、取得期限、事業供用期限等が異なるため、具体的な設備投資では購入前に個別確認することをおすすめします。
関連記事
- 期末に物を買えば節税になる?在庫・消耗品・固定資産を税理士が解説
- 減価償却は節税になる?勘違いしやすい仕組みと今日からできる対策
- 中小企業経営強化税制で即時償却できる?設備を全額経費にする要件を税理士が解説
- パソコンの耐用年数は何年?4年償却・少額特例・中古PCを税理士が解説
- ホームページ制作費は広告宣伝費?ソフトウエア計上・減価償却を税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 法人税2026年10月10日決算前に機械やパソコン、車を買えば節税できる?減価償却の事業供用日を税理士が解説
- 法人税2026年10月9日固定資産の減価償却は定額法と定率法を自由に選べる?届出・変更を税理士が解説
- 法人税2026年10月8日在庫の評価額を下げられる?原価法・低価法・棚卸評価損を税理士が解説
- 所得税2026年10月7日個人事業を子に承継すると贈与税・相続税はいくら?個人版事業承継税制を税理士が解説