従業員の採用や定着を目的として、会社が従業員の奨学金返済を支援する制度が広がっています。
特に、日本学生支援機構(JASSO)には、会社が従業員に代わってJASSOへ直接返還する「企業等の奨学金返還支援(代理返還)制度」があります。
では、会社が従業員の奨学金を代わりに返済すると、その金額は従業員への給与として所得税がかかるのでしょうか。
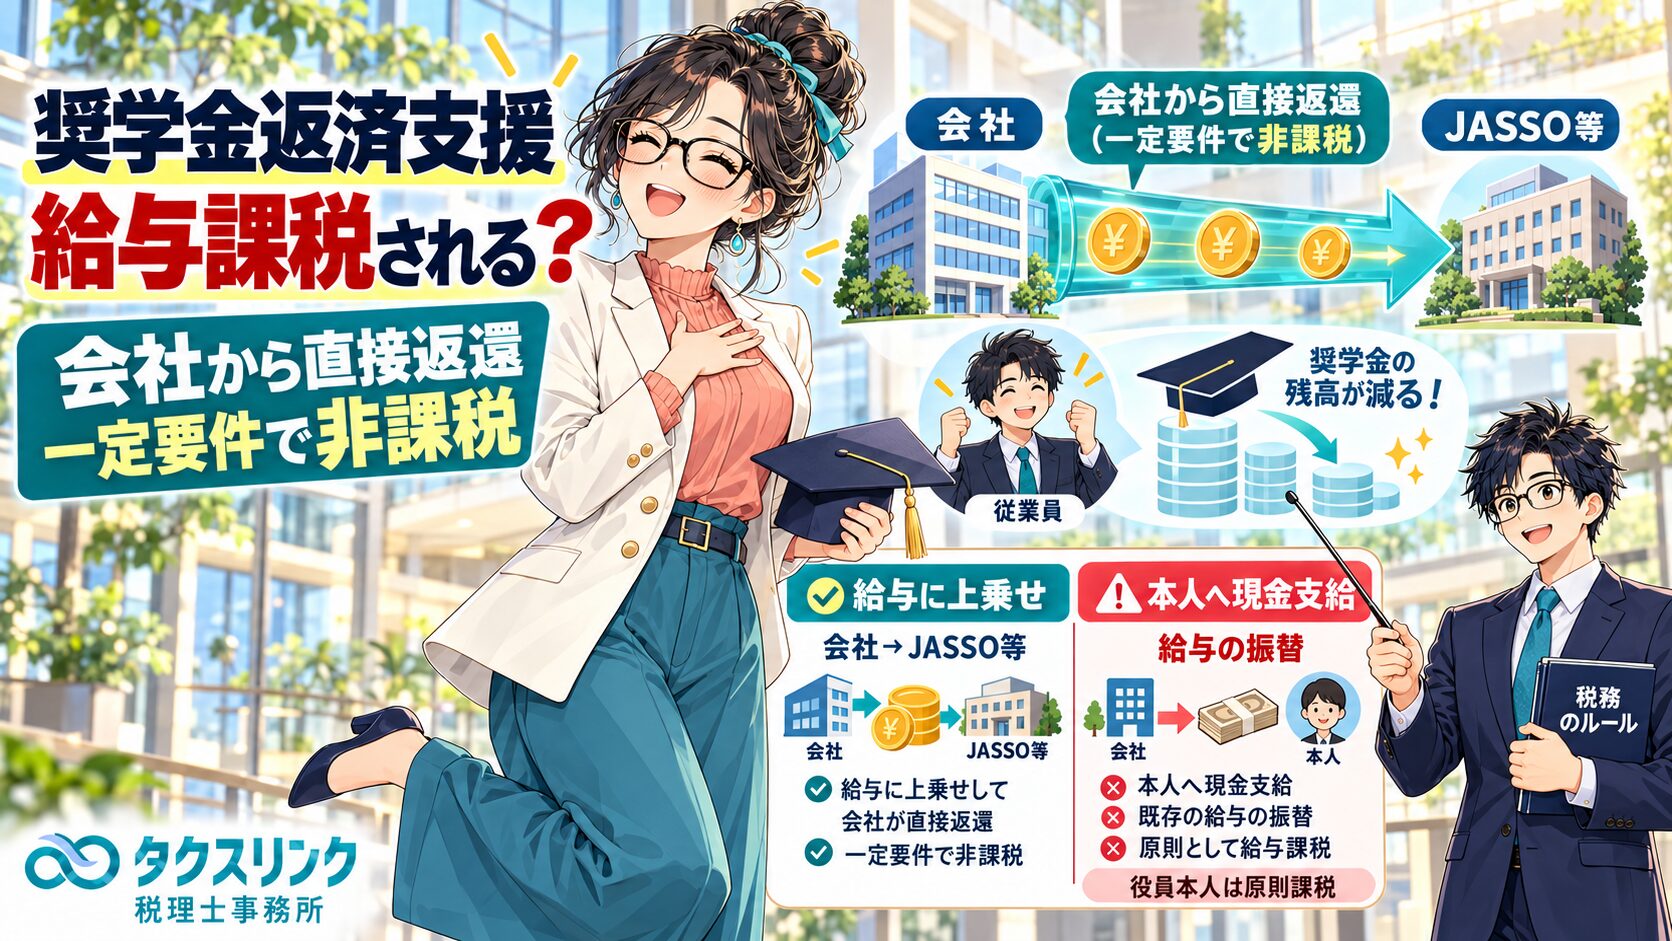
結論からいうと、通常の給与とは別に、会社からJASSO等の奨学金貸与者へ直接返還する制度であれば、一定の要件のもと従業員の所得税が非課税となり得ます。
一方、従業員本人へ「奨学金返済手当」として現金を支給する場合、現在の給与を減らしてその分を奨学金返済に回す場合、役員本人の奨学金を会社が返済する場合などは、取扱いが異なるため注意が必要です。
経営者
若手社員の福利厚生として、会社で奨学金の返済を一部負担しようと思っています。
会社が払った金額は、従業員への給与として所得税がかかりますか?
税理士
支援方法によって変わります。
通常の給与とは別枠で、会社からJASSOなどの奨学金貸与者へ直接返還する方法であれば、一定の要件を満たすことで、従業員側では所得税を課税しない取扱いが可能です。
ただし、単に「奨学金返済手当」という名前を付けて本人へ現金を渡せば非課税になる、という制度ではありません。
会社からJASSOへ直接返還すれば非課税になり得る
所得税法9条1項15号では、「学資に充てるため給付される金品」について、一定の場合を除き所得税を課さないこととしています。
会社が従業員へ給付する学資金についても、一定の要件を満たせばこの非課税規定を利用できます。
国税庁のタックスアンサーでは、使用人に対する学資金について、主に次の要件が示されています。
- 通常の給与に加算して支給されるものであること
- 法人の役員本人の学資に充てる費用でないこと
- 役員や使用人と一定の特別関係にある者だけを対象とする給付など、法律上の除外事由に該当しないこと
さらに、奨学金の「返済」を支援する場合には、少し特殊な問題があります。
会社が支給するお金は、今から大学等へ支払う授業料ではなく、過去に借りた奨学金の返済に使われるからです。
奨学金の「返済」でも学資金として非課税になる?
経営者
すでに学校は卒業していますよね。
昔借りた奨学金を返済するためのお金でも、「学資」といえるのですか?
税理士
一定の場合には認められます。
国税庁も、奨学金返済に充てるための給付について、一定の条件を満たせば「学資に充てるため給付される金品」として取り扱って差し支えないとしています。
国税庁の質疑応答事例では、奨学金返済への支援について、本来は給付金そのものが授業料等へ直接支払われるわけではないため、原則論としては直ちに「学資」とはいえないとしています。
しかし、次のような条件が満たされる場合には、非課税の学資金として取り扱って差し支えないとされています。
- もともとの奨学金が学資に充てられていること
- 会社等から給付された金額が、その奨学金の返済に充てられること
- 通常の給与に代えて給付するなど、給与課税を回避する目的の制度ではないこと
- 奨学金の債務残高を超えて給付されないこと
国税庁の照会事例では、支援者から奨学金貸与者へ直接送金されるため、支援金が他の用途に流用されないことも重要な事実として挙げられています。
JASSOの「代理返還制度」とは?
日本学生支援機構(JASSO)では、2021年4月から、会社等が従業員に代わってJASSOへ直接奨学金を返還できる「企業等の奨学金返還支援(代理返還)制度」を設けています。
対象となるのは、JASSOの第一種奨学金・第二種奨学金の返還者です。
会社からJASSOへ直接送金するため、
- 通常の給与と奨学金返還額を区別できる
- 支援金が奨学金の返済に使われたことが明確になる
- 奨学金残高を確認したうえで支援できる
という特徴があります。
JASSOも、この代理返還制度について、一定の場合には従業員の所得税が非課税となり得ると案内しています。
経営者
では、会社からJASSOへ毎月1万円払えば、社員には税金がかからないということですか?
税理士
典型的には、
「従来の月給30万円はそのまま支給し、それとは別に会社からJASSOへ毎月1万円を返還する」
という形です。
通常給与への上乗せとして制度設計し、その他の要件も満たしていれば、非課税として整理しやすくなります。
給与を減らして代理返還に振り替えるのはNG
非常に重要なのが、通常の給与に「加算」して支援する必要があるという点です。
所得税基本通達9-14では、非課税となる学資金は通常の給与に加算して受けるものに限られ、本来の給与を減額して、その減額分を学資金として給付するものは非課税にならないとされています。
例えば、次の2つは結論が異なります。
| 支給方法 | 基本的な考え方 |
|---|---|
| 従来の月給30万円+会社からJASSOへ1万円返還 | 非課税の学資金となる余地あり |
| 月給30万円を29万円に減額+JASSOへ1万円返還 | 通常給与の振替であり、非課税対象外 |
会社と従業員の社会保険料や所得税を減らすために、従来給与の一部を代理返還へ付け替えるような制度設計は避ける必要があります。
従業員本人へ「奨学金返済手当」を現金支給した場合は?
経営者
JASSOへ会社から振り込むのは面倒なので、社員の給与口座に毎月1万円の「奨学金返済手当」を振り込むだけではダメですか?
税理士
本人へ現金を支給する方式は、直接代理返還より慎重な判断が必要です。
本人の口座へ振り込んだだけでは、その1万円が本当に奨学金の返済に使われたのかが自動的には明らかにならないからです。
所得税法には、「従業員本人へ支払った学資金は必ず課税する」と一律に規定されているわけではありません。
実際、所得税法9条1項15号や国税庁のタックスアンサーは、一定の要件を満たす使用人への学資金そのものを非課税対象としています。
しかし、今回のような過去の奨学金の「返済支援」について、国税庁が非課税を認めた質疑応答事例では、給付者から奨学金貸与者へ直接送金され、返済以外に流用できない仕組みであることが重要な事実となっています。
そのため、本人へ単に「奨学金返済手当」として現金を支給するだけで、通常の給与と同様に自由に使える状態であれば、安易に非課税処理をすることはおすすめできません。
本人支給方式で非課税処理を検討する場合には、少なくとも、
- 対象となる奨学金の内容
- 奨学金残高
- 実際の返済額
- 会社から支給した金額が確実に返済へ充当されたこと
- 通常給与とは別枠の制度であること
などを客観的な資料で確認できる仕組みが必要です。
実務上は、非課税処理を明確にしたいのであれば、本人への現金手当よりもJASSO等への直接返還方式の方が整理しやすいといえます。
会社側では経費になる?
一般の従業員について、会社が適正に行う奨学金代理返還は、会社側では原則として損金算入できます。
JASSOも、代理返還額について、企業側では給与として損金算入できると案内しています。
また、一定の要件を満たす場合には、賃上げ促進税制における給与等支給額の対象となり得ます。
ここで注意したいのは、従業員側で所得税が非課税になることと、会社側で費用として損金算入されることは別の判定だという点です。
役員本人の奨学金を会社が返済した場合は?
経営者
では、社長自身にも奨学金が残っています。
社長の分も会社からJASSOへ直接払えば非課税になりますか?
税理士
役員本人については取扱いが違います。
法人がその法人の役員本人の学資に充てるため給付する金品は、所得税法上、非課税となる学資金から明示的に除外されています。
したがって、原則として役員給与として課税されます。
所得税法9条1項15号イでは、法人である使用者から、その法人の役員本人の学資に充てるため給付する場合を、非課税となる学資金から除外しています。
したがって、会社が社長や取締役本人の奨学金を代理返還した場合には、原則として役員本人への給与として所得税の対象になります。
さらに会社側でも、役員に対する経済的利益として法人税法上の役員給与に該当するため、定期同額給与や事前確定届出給与などの損金算入要件を確認する必要があります。
特に、会社が役員の奨学金を単発でまとめて返済したり、月ごとに不規則な金額を負担したりする場合には、法人税上損金にできない可能性があります。
使用人兼務役員についても、どの立場に対する給付なのかを含めて個別に確認する必要があります。
役員の「資格取得費」まで全部課税されるわけではない
ここで、奨学金返済支援と資格取得費・研修費を混同しないことが重要です。
法人が役員本人の「学資」を負担する場合は、所得税法9条1項15号の非課税対象から除外されています。
一方、所得税基本通達36-29の2では、役員又は使用人について、現在の職務に直接必要な技術・知識の習得や免許・資格取得のために会社が負担する適正な費用は、給与として課税しなくて差し支えないとされています。
例えば、会社業務上直接必要な研修会、講習会、資格試験、大学等の聴講費用などです。
経営者
役員の奨学金は課税なのに、役員の資格取得費は非課税になることがあるのですか?
税理士
はい。
根拠となる制度が違います。
奨学金返済は「学資金」の非課税規定で判断しますが、職務に直接必要な資格取得費や研修費は、「会社業務のために必要な教育費用」という別の取扱いで判断します。
そのため、役員であっても、現在の職務に直接必要で、金額も適正な研修費・資格取得費であれば給与課税しなくてよい場合があります。
奨学金返済支援と資格取得費の違い
| 内容 | 主な判断基準 | 従業員の所得税 |
|---|---|---|
| JASSO等への奨学金代理返還 | 元の奨学金が学資であること、返済への充当、通常給与への上乗せ等 | 一定要件で非課税 |
| 本人への奨学金返済手当 | 実際に奨学金返済へ確実に充当されたか等 | 安易な非課税処理は避ける |
| 給与を減額して代理返還 | 通常給与の代替か | 給与課税 |
| 職務に直接必要な資格取得費・研修費 | 現在の職務との直接的な必要性、金額の適正性 | 一定要件で課税しなくて差し支えない |
| 自己啓発・私的な資格取得費 | 会社業務との直接的な関係 | 給与課税となる可能性が高い |
| 役員本人の奨学金返済 | 所得税法9条1項15号イ | 原則給与課税 |
社会保険ではどう扱われる?
奨学金代理返還については、所得税だけでなく社会保険の標準報酬月額にも影響します。
ただし、社会保険は所得税とは別の基準で判定します。
厚生労働省の事務取扱いでは、会社がJASSOの代理返還制度を利用し、給与とは別に会社からJASSOへ直接返還金を送金する場合には、その返還金は原則として標準報酬月額の算定対象となる「報酬等」に該当しないとされています。
一方、次の場合には報酬等に該当します。
- 会社が奨学金返還金を従業員本人へ支給する場合
- 会社からJASSOへ直接送金していても、給与規程等に基づき、本来の給与に代えて返還する場合
つまり、税務と同様、社会保険でも「通常給与とは別枠の追加支援であること」が重要になります。
支援方法ごとの整理
| 支援方法 | 所得税 | 会社側 | 社会保険 |
|---|---|---|---|
| 通常給与に上乗せして会社からJASSOへ直接代理返還 | 一定要件で非課税 | 一般従業員分は原則損金算入 | 原則報酬等に含めない |
| 本人へ奨学金返済手当を現金支給 | 非課税処理には慎重な確認が必要 | 給与等として原則損金 | 報酬等に含む |
| 従来給与を減額してJASSOへ代理返還 | 給与課税 | 給与として処理 | 報酬等に含む |
| 一般従業員の職務に直接必要な資格取得費 | 適正額なら課税しなくて差し支えない | 原則損金 | 支給実態により判断 |
| 役員本人の奨学金代理返還 | 原則給与課税 | 役員給与として損金算入要件を確認 | 原則役員報酬として検討 |
奨学金返還支援制度を作るときに確認したいこと
会社で制度を導入する場合には、少なくとも次の事項を整理しておくことをおすすめします。
- 対象となる奨学金の貸与元
- JASSOの場合は第一種・第二種奨学金の対象者か
- 会社から貸与機関へ直接返還するのか
- 通常給与とは別に追加して支援する制度になっているか
- 奨学金残高を超えて支援しない仕組みになっているか
- 対象者・支援額・支援期間の基準
- 役員を対象に含めていないか
- 本人支給方式の場合、返済への充当をどのように確認するのか
- 就業規則・給与規程・福利厚生規程等に制度内容を明記しているか
- 過去から非課税処理している場合、その処理根拠と証拠資料が残っているか
経営者
会社としては、どの方法が一番分かりやすいですか?
税理士
一般従業員について非課税の奨学金返還支援を行うのであれば、
「通常給与は減らさず、会社からJASSO等へ直接返還する」
という制度設計が最も整理しやすいです。
本人へ現金を渡す方法よりも、奨学金返済に使われたことが客観的に明確になります。
一方、役員本人の奨学金については同じ非課税制度をそのまま使うことはできませんので、区別して考える必要があります。
町田・相模原を中心に、従業員の福利厚生制度、給与課税、役員給与、源泉所得税の取扱いについてお困りの方は、タクスリンク税理士事務所までお気軽にご相談ください。
要点
主な根拠
- 所得税法9条《非課税所得》|e-Gov法令検索
- No.2588 学資に充てるための費用を支出したとき|国税庁
- 奨学金の返済に充てるための給付は「学資に充てるため給付される金品」に該当するか|国税庁
- 企業等の奨学金返還支援(代理返還)制度|日本学生支援機構
- 標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集・奨学金返還支援(代理返還)|厚生労働省
- No.2601 職務に必要な技術などを習得する費用を支出したとき|国税庁
- 所得税基本通達36-29の2《職務に必要な技術の習得等》|国税庁
- No.5211 役員に対する給与|国税庁
※本記事は2026年10月6日現在の法令、通達、国税庁、日本学生支援機構、厚生労働省の公表情報に基づく一般的な取扱いを解説したものです。実際の税務・社会保険上の取扱いは、奨学金の種類、支援方法、通常給与との関係、対象者、役員該当性、社内規程等によって異なります。特に本人への現金支給を非課税処理する場合、役員を対象とする場合、既存給与からの振替を行う場合には、個別に確認してください。
関連記事
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年10月23日インボイスなしでも仕入税額控除可能?帳簿だけでOKな10の特例を税理士が解説
- 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説
- 消費税2026年10月21日高額特定資産とは?設備投資後に免税・簡易課税へ戻れない3年制限を解説
- 消費税2026年10月20日調整対象固定資産とは?3年間の課税売上割合変動による消費税調整を税理士が解説