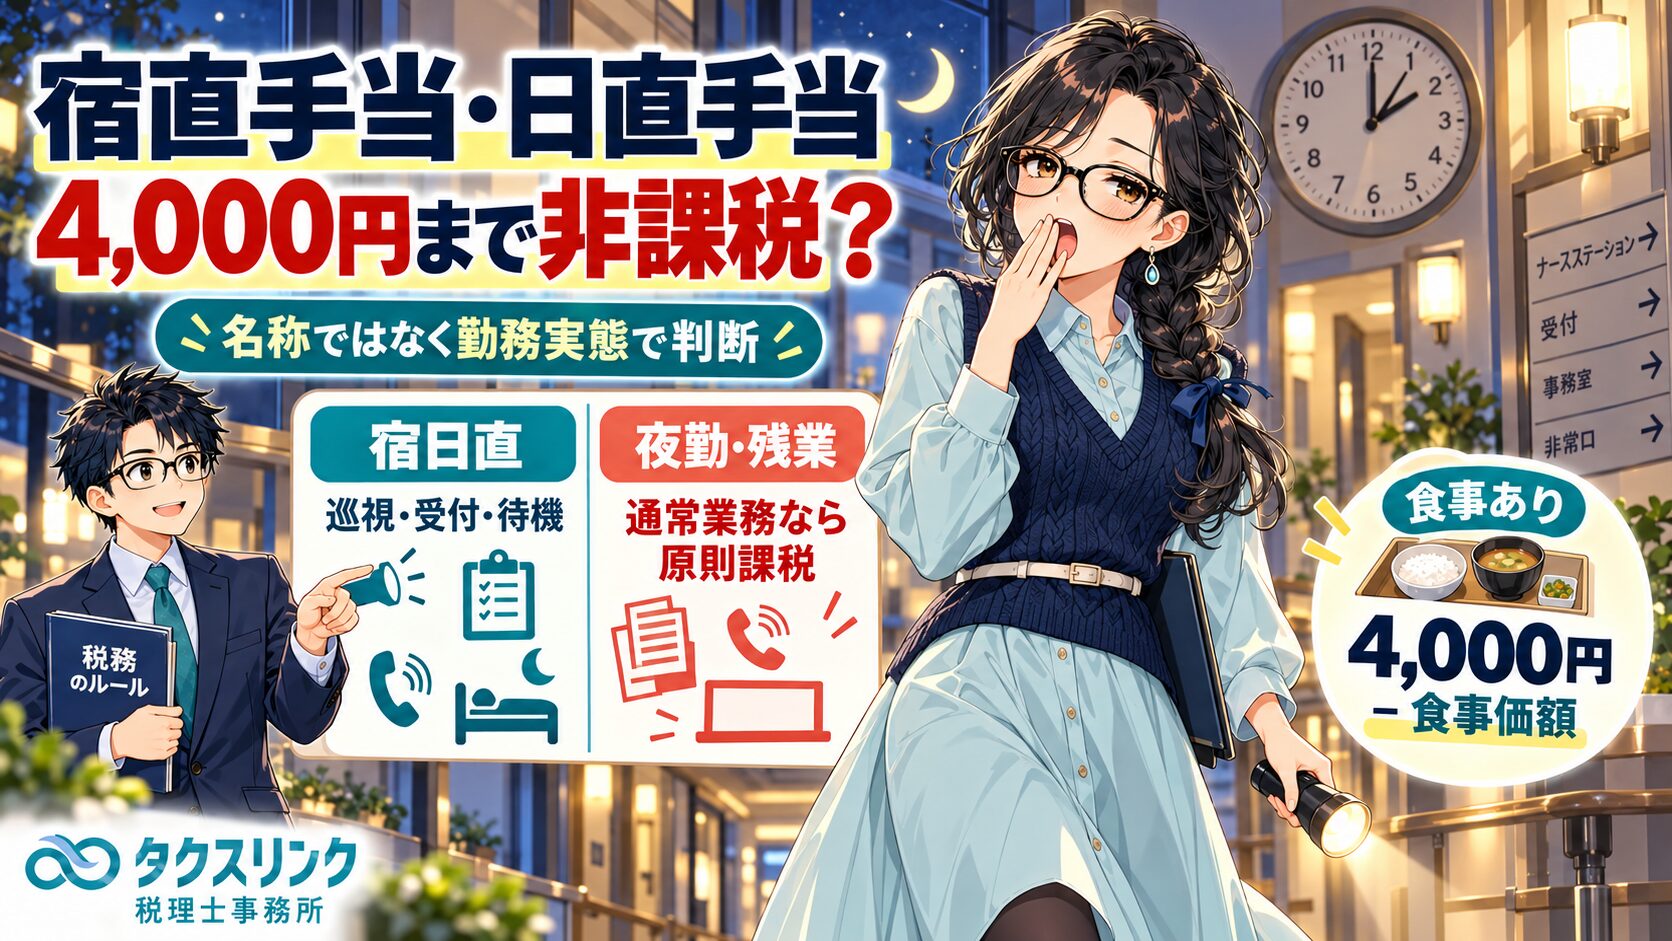
従業員に宿直手当や日直手当を支給している会社では、「1回4,000円までは非課税になる」と聞くことがあります。
これはおおむね正しいのですが、夜間や休日に勤務すれば、自動的に4,000円まで所得税がかからなくなるわけではありません。
宿直手当・日直手当は原則として給与です。そのうえで、一定の宿日直勤務に該当する場合に限り、所得税基本通達28-1により勤務1回につき4,000円までを課税しない取扱いがあります。
特に病院・介護施設などでは、「当直」「宿直」という名称でも、実際には通常の診療・看護・介護などを行っているケースがあります。この場合には4,000円の取扱いが認められない可能性があるため注意が必要です。
経営者
従業員に宿直手当や日直手当を支給しています。
宿直手当は1回4,000円まで非課税になると聞いたのですが、給与として所得税を引かなくてもよいのでしょうか?
税理士
一定の要件を満たす宿直・日直であれば、勤務1回につき4,000円まで所得税を課税しない取扱いがあります。
ただし、宿直手当や日直手当は、そもそも原則として給与です。
「宿直」という名前を付ければ4,000円まで課税されないわけではなく、実際の勤務内容を確認する必要があります。
宿直手当・日直手当は原則として給与になる
所得税基本通達28-1では、宿直料・日直料は所得税法28条1項に規定する給与等に該当するとされています。
したがって、基本的な考え方は次のとおりです。
宿直手当・日直手当=原則として給与課税
そのうえで、一定の宿日直勤務についてのみ、例外的に勤務1回につき4,000円までを課税しない取扱いが設けられています。
一般には「4,000円まで非課税」と説明されることも多いですが、厳密には所得税法に4,000円の非課税枠が直接規定されているわけではなく、所得税基本通達28-1による「課税しないものとする」という取扱いです。
経営者
では、夜に会社に泊まって勤務した場合なら4,000円までは大丈夫ですか?
税理士
いいえ。
ここが最も間違えやすいところです。
「夜に働いたか」ではなく、税務上の宿日直勤務に該当するかどうかを確認します。
実際に通常業務を行っている夜勤であれば、「宿直手当」という名前で支給していても4,000円の取扱いが認められない可能性があります。
4,000円の取扱いを受けられる「宿日直」とは?
所得税基本通達28-1そのものには、対象となる宿日直勤務について詳細な業務内容までは列挙されていません。
この点について、平成21年3月19日の国税不服審判所の裁決では、4,000円の取扱いの対象となる宿日直勤務について、概ね、
- 所定労働時間外又は休日に行うこと
- 本来の業務には従事しないこと
- 構内の巡視
- 文書等の収受
- 非常事態に備えた待機
などを行う勤務であると整理されています。
つまり、通常勤務が終わった後に会社や施設に残り、通常業務から離れて、巡回・電話対応・緊急時の待機などを行う勤務が典型的なイメージです。
4,000円の取扱いが認められないケース
所得税基本通達28-1では、次のような宿日直料を4,000円の取扱いから除外しています。
| ケース | 所得税の取扱い |
|---|---|
| 休日・夜間の留守番だけをするために雇用された人に支給する留守番手当 | 原則として給与課税 |
| 勤務場所に居住し、休日・夜間の留守番を含む勤務をするものとして雇用された人の留守番勤務 | 原則として給与課税 |
| 宿直・日直を通常の勤務時間内の勤務として行っている場合 | 原則として給与課税 |
| 宿直・日直をしたことにより代日休暇が与えられる場合 | 原則として給与課税 |
| 通常の給与額に比例して宿日直料が決まる場合 | 給与比例部分は4,000円の取扱いの対象外 |
最後の「給与比例部分」については少し注意が必要です。
例えば、宿日直料が「一律3,000円+基本給に比例した金額」という形で構成されている場合には、給与比例部分だけが当然に4,000円の取扱いから除外されます。
したがって、給与比例部分と固定額部分が混在している場合に、必ず宿日直料全額が課税されるという意味ではありません。
通常勤務・残業・夜勤と宿日直はどう違う?
経営者
夜勤手当や残業手当とは別の制度ということですか?
税理士
はい。
通常の夜勤や残業は、勤務時間帯が夜であるだけで、基本的には通常業務そのものを行っています。
一方、4,000円の取扱いの対象となる宿日直は、本来業務から離れた巡視・受付・待機などを中心とする勤務が想定されています。
そのため、「夜勤」と「宿直」は税務上同じものではありません。
| 勤務・支給内容 | 基本的な所得税の取扱い |
|---|---|
| 通常勤務の基本給・諸手当 | 原則として全額給与課税 |
| 時間外勤務・残業手当 | 原則として全額給与課税 |
| 夜勤手当・深夜割増賃金 | 原則として全額給与課税 |
| 夜間でも通常業務を行っている勤務 | 「宿直」と呼んでいても原則として給与課税 |
| 所得税基本通達28-1の対象となる宿直・日直 | 勤務1回につき4,000円まで課税しない取扱い |
したがって、例えば昼間と同じ業務を夜間シフトとして行っている場合には、単に名称を「宿直手当」に変更しても4,000円の取扱いを受けられるわけではありません。
宿直と日直を連続して行った場合は?
所得税基本通達28-2では、同じ従業員が宿直と日直を引き続いて行った場合についても定められています。
この場合は、単純に一連の勤務をすべて「1回」とするのではなく、通常の宿直又は日直に相当する勤務時間を経過するごとに1回として、28-1の取扱いを適用します。
長時間の宿日直だから常に4,000円が上限というわけではなく、勤務時間の区切り方についても確認が必要になります。
宿日直中に食事を支給すると4,000円から差し引く
経営者
宿直している従業員には、会社から夕食も出しています。
この場合でも4,000円までですか?
税理士
食事を支給している場合は計算が変わります。
現金の宿日直手当について課税しない金額は、
4,000円-宿日直勤務によって支給される食事の価額
となります。
例えば、次のケースを考えてみます。
- 宿直手当:5,000円
- 会社が支給する食事の価額:800円
この場合、現金の宿直手当について課税しない限度額は、
4,000円-800円=3,200円
となります。
したがって、5,000円の宿直手当のうち、
- 3,200円:課税しない部分
- 1,800円:給与課税される部分
という整理になります。
食事の価額については、所得税基本通達36-38により、会社が調理した食事であれば材料等の直接費相当額、会社が購入した弁当等であればその購入価額を基本として評価します。
宿日直中に支給する食事そのものは給与課税される?
ここは少しややこしいところです。
通常勤務時間外に残業・宿直・日直をした人に、その勤務をすることによって会社が食事を支給した場合、所得税基本通達36-24により、その食事自体については給与として課税しなくて差し支えないとされています。
経営者
食事自体は課税されないのに、なぜ4,000円から食事代を引くのですか?
税理士
宿日直料の4,000円の取扱いについて、所得税基本通達28-1がそのように定めているためです。
つまり、
「食事800円+現金4,000円=合計4,800円まで課税されない」
という制度ではありません。
食事を800円分支給しているのであれば、現金の宿日直料について課税しない限度は3,200円になります。
通常の食事補助は月額7,500円のルール
宿日直や残業に伴って支給する食事とは別に、会社が通常の福利厚生として従業員に食事を支給する場合にも、一定の給与課税されない取扱いがあります。
令和8年4月1日以後に支給する食事については、次の2つの要件を満たす場合、原則として食事による経済的利益はないものとされます。
- 従業員が食事価額の50%以上を負担していること
- 食事価額から従業員負担額を差し引いた会社負担額が、1か月当たり7,500円以下であること
この7,500円は、従前の月額3,500円から令和8年4月1日に引き上げられました。
ただし、通常勤務時間外の残業・宿日直に伴って支給する食事は、所得税基本通達36-24による別の取扱いです。
そのため、「宿直時の食事にも50%負担が必要」という意味ではありません。
通常の夜勤で現金の「夜食代」を支給する場合は?
通常の夜勤と宿日直は別物ですが、夜勤者の夜食についても別の取扱いがあります。
正規の勤務時間の一部又は全部が深夜、すなわち午後10時から翌日午前5時までに及ぶ勤務者について、会社が夜食を現物で提供できないため、その代わりとして現金を支給する場合があります。
令和8年4月1日以後は、このような夜食代について、1回650円以下であれば一定の要件のもと給与として課税しない取扱いとなっています。
従前は300円以下でしたが、令和8年度改正により650円以下へ引き上げられました。
これは、宿日直料の「1回4,000円」の取扱いとは全く別の制度です。
| 内容 | 課税しない取扱い |
|---|---|
| 一定の宿直・日直手当 | 原則1回4,000円まで |
| 宿日直に伴う食事の現物支給 | 通常勤務時間外の宿日直であれば原則課税しなくて差し支えない |
| 通常の福利厚生としての食事補助 | 本人50%以上負担+会社負担月額7,500円以下などの要件 |
| 深夜勤務者へ現物の夜食を出せないため支給する現金 | 令和8年4月1日以後は1回650円以下などの要件 |
病院・介護施設の「当直」は特に注意
病院や介護施設では、「当直」「宿直」という名称が使われることが多いため、4,000円の取扱いについて特に注意が必要です。
平成21年3月19日の国税不服審判所の裁決では、救急病院と介護老人保健施設で勤務する医師、看護師、介護士、事務員に支給していた「日宿手当」が問題となりました。
この病院等では、夜間勤務について1回4,000円までを課税対象から除外していました。
しかし、審判所は、4,000円の取扱いの対象となる宿日直勤務について、所定労働時間外又は休日に、本来の業務に従事せず、構内巡視、文書等の収受、非常事態に備えた待機などを行う勤務であると整理しました。
そのうえで、実際の夜間勤務について確認したところ、
- 医師は救急患者の治療・応急処置等を行っていた
- 看護師等は傷病者への対応を行っていた
- 事務員は救急隊との連絡や救急来院者への対応を行っていた
- 介護老人保健施設の看護師等は療養・看護・介護サービスを行っていた
ことなどから、いずれも本来業務に従事しているとして、日宿手当について4,000円の取扱いを認めず、手当全額を給与課税の対象と判断しています。
経営者
病院の医師や看護師の当直なら、基本的に4,000円の取扱いは使えないということですか?
税理士
そこまで一律にはいえません。
重要なのは職種ではなく、実際の勤務制度と業務内容です。
国税庁には、一定の国立病院等の医師・歯科医師について、所定の宿日直勤務に支給される宿日直手当に所得税基本通達28-1の取扱いを認めた個別通達もあります。
したがって、
「医師だから全額課税」
でも、
「医師の当直だから4,000円まで大丈夫」
でもありません。
労基署の宿日直許可があれば税務上も4,000円まで大丈夫?
労働基準法上の宿日直許可と所得税の取扱いは、制度目的が異なります。
厚生労働省は、医師・看護師等の宿日直許可について、通常の勤務時間の拘束から完全に解放された後の勤務であること、宿日直中の業務が軽度又は短時間の業務に限られること、宿直の場合には十分な睡眠が確保できることなどを基準としています。
ただし、労働基準法上は、一定の軽度・短時間の診察や看護業務などが宿日直許可の範囲に含まれる場合もあります。
一方、所得税については所得税基本通達28-1と実際の勤務内容に基づいて判断します。
したがって、労働基準監督署から宿日直許可を受けているからといって、税務上も自動的に4,000円の取扱いが認められるとまではいえません。
もっとも、宿日直許可書や許可申請時の勤務内容は、実際にどのような勤務を想定しているのかを確認するための重要な資料になります。
実際に4,000円の取扱いを使う前に確認したいこと
実務では、「宿直手当」という給与項目を設定するだけでは不十分です。
少なくとも次のような事項を確認しておくとよいでしょう。
- 通常の勤務時間と勤務シフト
- 宿日直の時間帯
- 宿日直中に実際に行う業務
- その業務が昼間の本来業務と同じではないか
- 通常業務が発生する頻度
- 仮眠・待機時間がどの程度あるか
- 宿日直をしたことにより代日休暇が与えられるか
- 宿日直手当が定額か、基本給等に比例しているか
- 食事を支給しているか、その食事の価額はいくらか
- 病院等であれば宿日直許可の職種・時間帯・業務内容
過年度から4,000円を課税対象から除外している場合には、現在の処理だけでなく、過去の勤務実態や対象人数、手当額についても確認しておいた方が安全です。
経営者
結局、「宿直手当」という名前よりも、中身が重要ということですね。
税理士
そのとおりです。
税務上の一番大事なポイントは、
「何という手当を支給しているか」ではなく、「その時間に実際にどのような勤務をしているか」
です。
特に通常の夜勤と宿日直を混同すると、源泉所得税の徴収漏れにつながる可能性があります。
病院・介護施設など勤務形態が複雑な事業者は、就業規則、シフト表、宿日直許可書、実際の業務内容まで確認してから処理することをおすすめします。
町田・相模原を中心に、給与や源泉所得税を含む税務処理についてお困りの方は、タクスリンク税理士事務所までお気軽にご相談ください。
要点
主な根拠
- 所得税法28条《給与所得》|e-Gov法令検索
- 所得税基本通達28-1《宿日直料》・28-2《同一人が宿直と日直とを引き続いて行った場合》|国税庁
- 所得税基本通達36-24《残業又は宿日直をした者に支給する食事》|国税庁
- 所得税基本通達36-38《食事の評価》・36-38の2《食事の支給による経済的利益はないものとする場合》|国税庁
- No.2594 食事を支給したとき|国税庁
- 「深夜勤務に伴う夜食の現物支給に代えて支給する金銭に対する所得税の取扱いについて」の一部改正|国税庁
- 平成21年3月19日裁決・裁決事例集No.77 222頁|国税不服審判所
- 国立病院等の医師等に支給される宿日直手当に対する所得税の取扱いについて|国税庁
- 医師、看護師等の宿日直許可基準について|厚生労働省
※本記事は2026年10月6日現在の法令・通達等に基づく一般的な取扱いを解説したものです。実際に宿日直手当の一部を課税対象から除外できるかどうかは、勤務時間、勤務内容、通常業務との関係、代日休暇、手当の計算方法、食事支給の有無などによって異なります。特に病院・介護施設等で継続的に非課税処理を行う場合には、個別の勤務実態を確認したうえで判断してください。
関連記事
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説
- 消費税2026年10月21日高額特定資産とは?設備投資後に免税・簡易課税へ戻れない3年制限を解説
- 消費税2026年10月20日調整対象固定資産とは?3年間の課税売上割合変動による消費税調整を税理士が解説
- 消費税2026年10月19日簡易課税の75%特例とは?2業種・3業種以上の計算方法を税理士が解説