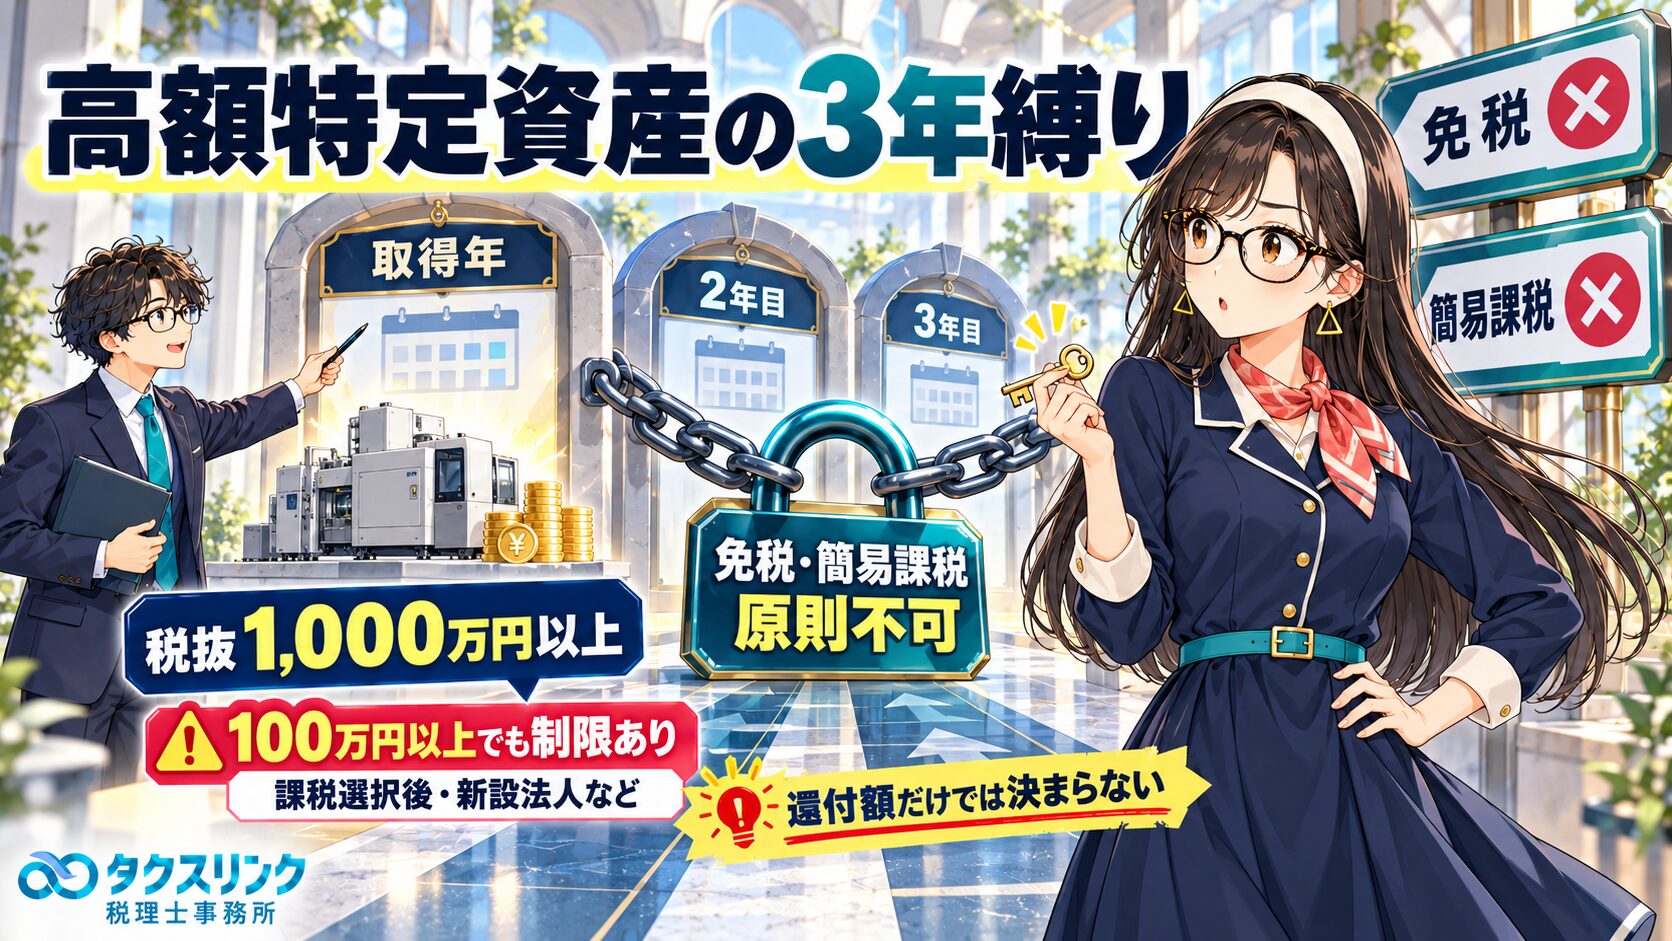
大きな設備投資をして消費税の還付を受けた場合、「翌年は売上が少ないから免税事業者へ戻ろう」「翌年から簡易課税に変えよう」と考えることがあります。
しかし、取得した資産の金額や、そもそもなぜ課税事業者だったのかによっては、一定期間、免税事業者への復帰や簡易課税の選択ができません。
経営者
今年、大きな機械を購入して消費税の還付を受けました。
来年は売上も少なそうなので、免税事業者に戻ることはできますか?
税理士
場合によります。
まず最初に押さえておきたいのは、
「消費税の還付を受けたから、必ず3年間免税に戻れない」
という制度ではないことです。
免税・簡易課税への移行が制限されるかどうかは、
・取得した資産の金額と種類
・取得した課税期間に一般課税だったか
・課税事業者になった理由
・課税事業者選択届出書を提出しているか
などによって決まります。
まず「高額特定資産」とは?
経営者
いくら以上の設備を買うと制限がかかるのですか?
税理士
代表的なのが「高額特定資産」です。
原則として、
一の取引単位につき税抜1,000万円以上
の棚卸資産または調整対象固定資産をいいます。
例えば、税抜2,000万円の機械、税抜3,000万円の建物などは、通常、高額特定資産に該当します。
経営者
固定資産だけですか?
税理士
いいえ。
ここが「調整対象固定資産」との違いです。
高額特定資産には、
棚卸資産
と
調整対象固定資産
の両方が含まれます。
ですから、販売目的の商品や販売用不動産などの棚卸資産でも、一定の場合には高額特定資産になります。
税抜1,000万円以上の設備を買うとどうなる?
経営者
税抜2,000万円の機械を一般課税で買って、消費税200万円を控除したとします。
何が制限されますか?
税理士
高額特定資産の仕入れ等に該当すれば、大きく2つの制限があります。
1つ目は、
事業者免税点制度を一定期間使えない
という制限です。
つまり、その後に基準期間の課税売上高が1,000万円以下になっても、すぐには免税事業者に戻れません。
2つ目は、
簡易課税制度を一定期間選択できない
という制限です。
通常は「取得年度+その後2年度」のイメージ
経営者
「3年縛り」とよく聞きますが、取得後3年間ですか?
税理士
通常の1年ごとの課税期間であれば、
高額特定資産を取得した課税期間を含めて、おおむね3課税期間は一般課税が続く
と考えると分かりやすいです。
国税庁は、高額特定資産を購入して取得年度を一般課税で申告した場合、原則として「その後の2年間」は免税事業者にならないと説明しています。
| 課税期間 | 取扱いのイメージ |
|---|---|
| 2026年4月~2027年3月 | 高額特定資産を取得・一般課税 |
| 2027年4月~2028年3月 | 原則として免税不可・簡易課税不可 |
| 2028年4月~2029年3月 | 原則として免税不可・簡易課税不可 |
| 2029年4月以後 | 他の要件を満たせば免税・簡易課税を検討 |
経営者
では4年目になれば自動的に免税ですか?
税理士
いいえ。
ここも重要です。
高額特定資産による制限が終了するだけです。
実際に免税事業者になれるかは、その時点で、
・基準期間の課税売上高が1,000万円以下か
・特定期間による課税義務がないか
・インボイス登録を継続していないか
・新設法人など別の課税義務がないか
といった通常の要件を確認します。
特に、適格請求書発行事業者として登録を継続している場合は、基準期間の課税売上高が1,000万円以下でも免税事業者にはなりません。
簡易課税も3年間使えない?
経営者
免税に戻れないとしても、翌年から簡易課税に変えればよいのでは?
税理士
それも原則できません。
高額特定資産による制限期間中は、消費税簡易課税制度選択届出書を提出することができません。
すでに届出書を提出していても、一定の場合にはその提出がなかったものとみなされます。
つまり、
「設備投資年度は一般課税で還付を受け、翌年から簡易課税にして納税額を抑える」
という切替えを防ぐ制度になっています。
高額特定資産を買えば必ず3年制限?
経営者
税抜1,000万円以上なら、どんな場合でも制限されますか?
税理士
取得した課税期間の課税方式も重要です。
高額特定資産の仕入れ等によるこの制限は、基本的に簡易課税ではなく一般課税で仕入税額控除を行う課税期間に取得した場合が問題になります。
簡易課税では、実際にその設備へ支払った消費税を直接仕入税額控除するわけではありません。
ですから、この記事で想定しているのは、
一般課税で設備投資の仕入税額控除を行ったケース
です。
還付にならなくても制限される?
経営者
税抜2,000万円の設備を買いましたが、売上も大きかったので最終的には還付ではなく納税になりました。
この場合は3年制限なしですか?
税理士
いいえ。
還付になったかどうかそのものは要件ではありません。
高額特定資産の仕入れ等を、対象となる課税期間に行ったかどうかで判定します。
設備投資による仕入税額控除をしても、他の売上消費税が大きければ最終的に納税になることはあります。
それでも高額特定資産の要件を満たしていれば、免税・簡易課税の制限は生じ得ます。
経営者
逆に、還付を受けても高額特定資産がなければ3年縛りにならないこともある?
税理士
あります。
例えば輸出売上げが多く、通常の仕入れによって還付になっただけであれば、
「還付を受けた」という事実だけで高額特定資産の3年制限が発生するわけではありません。
ただし、課税事業者選択届出書を提出している場合などには、別の継続課税ルールがありますので、そこは別途確認します。
税抜500万円の設備なら3年制限はない?
経営者
では、設備が税抜500万円なら1,000万円未満なので大丈夫ですか?
税理士
ここが最も間違えやすいところです。
高額特定資産には該当しません。
しかし、税抜500万円の機械なら、通常は調整対象固定資産には該当します。
調整対象固定資産の金額基準は原則税抜100万円以上だからです。
そして、課税事業者選択届出書を提出して自ら課税事業者になった直後などには、この100万円以上の調整対象固定資産を取得したことで、別の3年制限がかかることがあります。
100万円と1,000万円は何が違う?
| 項目 | 調整対象固定資産 | 高額特定資産 |
|---|---|---|
| 主な金額基準 | 一の取引単位につき税抜100万円以上 | 一の取引単位につき税抜1,000万円以上 |
| 棚卸資産 | 含まない | 含む |
| 代表的な制度 | 課税売上割合・用途変更調整、課税選択時等の継続課税 | 免税点制度・簡易課税制度の適用制限 |
税理士
ですから、
「1,000万円未満だから翌年すぐ免税に戻れる」
と金額だけで判断するのは危険です。
課税事業者を選択して還付を受けた場合は特に注意
経営者
もともとは免税事業者でした。
設備投資の消費税還付を受けるために「消費税課税事業者選択届出書」を出して課税事業者になっています。
この場合はどうなりますか?
税理士
このケースでは、高額特定資産だけを見ると危険です。
課税事業者選択届出書を提出して課税事業者となった場合、そもそも原則として最初の2年間は課税事業者を続ける必要があります。
さらに、その一定期間中に税抜100万円以上の調整対象固定資産を一般課税で取得すると、課税事業者の選択をやめられる時期がさらに延びることがあります。
経営者
例えば500万円の機械でもですか?
税理士
はい。
500万円なら高額特定資産ではありませんが、100万円以上なので調整対象固定資産には該当します。
課税選択後の一定期間内に取得した場合には、
その調整対象固定資産を取得した課税期間の初日から3年を経過するまで、課税事業者選択不適用届出書を提出できない
という制限が生じます。
簡易課税制度選択届出書も、一定期間提出できません。
設備を買う時期によっては課税期間がさらに長くなる
経営者
では、課税事業者を選択した2年目に500万円の設備を買ったらどうなりますか?
税理士
その場合、設備を取得した課税期間を起点として改めて3年制限を見るため、課税事業者でいなければならない期間が長くなることがあります。
つまり、
「課税事業者を2年間選択したから、3年目には必ず免税へ戻れる」
とは限りません。
設備投資の時期まで確認する必要があります。
新設法人にも100万円ルールがある
経営者
課税事業者選択届出書を出していない新設法人なら、100万円ルールは関係ありませんか?
税理士
新設法人や特定新規設立法人にも、別途同様の注意があります。
基準期間のない課税期間中に税抜100万円以上の調整対象固定資産を取得し、その課税期間を一般課税で申告した場合には、一定期間、免税事業者になれず、簡易課税も選択できない場合があります。
ですから、
「課税選択をしていない=100万円以上の固定資産は関係ない」
とも限りません。
自分で建物を建設した場合はどうなる?
経営者
完成した建物を買うのではなく、自社で建物を建設する場合はどうなりますか?
完成時に1,000万円以上かを見るのですか?
税理士
自己建設の場合には、「自己建設高額特定資産」という別のルールがあります。
建設等に要した原材料費や外注費などの一定の課税仕入れについて、税抜金額の累計が1,000万円以上になったかを確認します。
経営者
累計が1,000万円を超えた時点から3年間ですか?
税理士
単純にそこから3年間、ではありません。
自己建設高額特定資産の場合は、
累計額が1,000万円以上になった課税期間
と
建設等が完成した課税期間
の両方が重要です。
累計1,000万円に到達した後、建設が複数年度にわたって続く場合には、完成した課税期間を基準に制限の終期を判定するため、通常の完成品を購入する場合より制限期間が長くなることがあります。
経営者
つまり、長期工事だと「3年縛り」と呼んでも実際にはもっと長いことがある?
税理士
そのとおりです。
自己建設高額特定資産については、
「必ず取得年度を含めて3年で終わる」
と覚えない方が安全です。
1,000万円到達時期と完成時期の両方を確認します。
一の取引単位とは?
経営者
900万円の機械と900万円の機械を同時に2台買ったら、合計1,800万円なので高額特定資産ですか?
税理士
単純に請求書の合計額で判定するわけではありません。
高額特定資産は「一の取引の単位」で判定します。
通常1個で取引される独立した機械がそれぞれ900万円なら、単に2台の合計が1,800万円だから高額特定資産になるとは限りません。
一方、複数の機器が通常一組・一式として取引される設備であれば、その一組・一式の金額で判定します。
設備をすぐ売却すれば3年制限は消える?
経営者
還付を受けた後、その設備を翌年売却したら制限はなくなりますか?
税理士
高額特定資産を取得したことによって生じた免税・簡易課税の制限が、資産を売却しただけで当然に解除される制度にはなっていません。
「設備を持っている期間だけ制限される」というルールではありません。
ですから、
取得後すぐ売却すれば翌年から免税や簡易課税へ移れる
とは考えないでください。
「還付額がいくらだったか」は3年制限の判定基準ではない
経営者
200万円還付された場合と20万円しか還付されなかった場合で、制限は変わりますか?
税理士
基本的には還付金額では判定しません。
重要なのは、
何を、いつ、どの課税方式で取得したか
です。
高額特定資産なら税抜1,000万円以上か。
課税選択後の調整対象固定資産なら税抜100万円以上か。
自己建設なら累計がいつ1,000万円に達したか。
こうした事実関係から制限期間を判断します。
簡易課税を使えるようになる年も届出期限に注意
経営者
3年制限が終わったら、その年からすぐ簡易課税にできますか?
税理士
制限が終わっただけでは足りません。
通常、簡易課税を適用するには、
・基準期間の課税売上高が5,000万円以下であること
・消費税簡易課税制度選択届出書を期限までに提出すること
などの要件を満たす必要があります。
原則として、簡易課税を適用したい課税期間の初日の前日までに届出書を提出します。
ですから、設備投資をした時点で、
「最短で何期目から簡易課税を使えるのか」
まで予定表にしておく方が安全です。
免税へ戻れる時期もインボイス登録を確認
経営者
売上が1,000万円以下になれば、制限終了後は免税ですよね?
税理士
インボイス登録を継続している場合は免税にはなりません。
適格請求書発行事業者として登録されている事業者は、原則として課税事業者です。
そのため、
高額特定資産の制限が終わったか
だけではなく、
インボイス登録をどうするか
も確認する必要があります。
結局、設備投資前に何を確認すればいい?
経営者
設備投資で還付が出そうな場合、何を確認しておけばよいでしょうか?
税理士
私は、還付額だけで判断しないことが一番重要だと思います。
まず、
その資産が税抜100万円以上か、1,000万円以上か
を確認します。
次に、
なぜ現在課税事業者なのか
を確認します。
課税事業者選択届出書によるものなのか。
売上規模による強制課税なのか。
新設法人・特定新規設立法人なのか。
インボイス登録なのか。
そして、
設備取得後の2~3年間で、本則課税を続けた場合の納税額まで試算
します。
初年度に200万円還付されても、その後2年間、本則課税のため毎年150万円ずつ納税するのであれば、設備投資前に想定していたほど有利ではないこともあります。
経営者
要するに「今年いくら戻るか」だけ見てはいけない?
税理士
そのとおりです。
設備投資の消費税還付では、
「今年の還付額」ではなく、「制限が終わるまでの消費税総額」
で判断することが重要です。
特に、
・税抜100万円以上の調整対象固定資産
・税抜1,000万円以上の高額特定資産
・自己建設高額特定資産
がある場合は、設備取得前に複数年でシミュレーションしておくことをおすすめします。
町田・相模原を中心に、設備投資、消費税還付、課税事業者選択、本則課税・簡易課税の判断についてお困りの方は、タクスリンク税理士事務所までお気軽にご相談ください。
要点
主な根拠
- 消費税法12条の4《高額特定資産を取得した場合等の納税義務の免除の特例》|e-Gov法令検索
- 消費税法施行令25条の5《高額特定資産の範囲等》|e-Gov法令検索
- 消費税法9条《小規模事業者に係る納税義務の免除等》|e-Gov法令検索
- 消費税法施行令5条《調整対象固定資産の範囲》|e-Gov法令検索
- 消費税法37条《中小事業者の仕入れに係る消費税額の控除の特例》|e-Gov法令検索
- No.6502 高額特定資産を取得した場合等の納税義務の免除等の特例|国税庁
- No.6501 納税義務の免除《課税事業者選択・調整対象固定資産》|国税庁
- No.6503 基準期間がない法人の納税義務の免除の特例《新設法人等と調整対象固定資産》|国税庁
- No.6505 簡易課税制度|国税庁
- No.6101 消費税の基本的なしくみ《インボイス登録事業者の納税義務》|国税庁
※本記事は2026年10月6日現在の法令・国税庁公表資料等に基づく一般的な取扱いを解説したものです。実際の免税・簡易課税への移行時期は、課税事業者となった理由、高額特定資産・調整対象固定資産の取得時期、課税期間の長さ、自己建設資産の完成時期、新設法人等の該当性、インボイス登録状況、各種届出書の提出状況等によって異なります。設備投資による還付額が大きい案件では、取得前に複数年度の消費税額を確認してください。
関連記事
- 開業初年度でも消費税還付は受けられる?課税事業者選択と3年縛りを税理士が解説
- 消費税の課税事業者を選択した翌年に免税に戻れる?2年縛り・調整対象固定資産を税理士が解説
- 簡易課税は翌年に本則課税へ戻せる?2年縛りと設備投資の注意点を税理士が解説
Author Profile

-
起業支援と財務コンサルティングが得意な税理士。
これまでの最高調達支援額は10億円。
町田・相模原エリア初の「決算料0円、月額10,000円~の税務顧問×創業融資支援0円×会社設立手数料0円の起業支援プラン」をリリース。
上智大学法学部法律学科卒。
Latest entries
 消費税2026年10月23日インボイスなしでも仕入税額控除可能?帳簿だけでOKな10の特例を税理士が解説
- 消費税2026年10月22日居住用賃貸建物の消費税は後から取り戻せる?転用・売却時の調整を税理士が解説
- 消費税2026年10月21日高額特定資産とは?設備投資後に免税・簡易課税へ戻れない3年制限を解説
- 消費税2026年10月20日調整対象固定資産とは?3年間の課税売上割合変動による消費税調整を税理士が解説